중요한 이유
더 많은 사람이 자산을 모으고 어려운 시기를 버틸 여유를 갖기를 바랍니다. 나이 든 사람뿐 아니라 젊은 가족도 살펴보세요. 부유층의 자산 증가만으로 모두의 생활을 알 수는 없습니다.
바꾸고 싶은 점
사람들이 임대하거나 살 수 있는 주택을 더 많이 지으세요. 대출의 전체 비용과 위험을 보여 주세요. 집값이 계속 오를 거라는 기대에 의존하지 않고도 사람들이 재산을 모을 수 있게 도우세요.
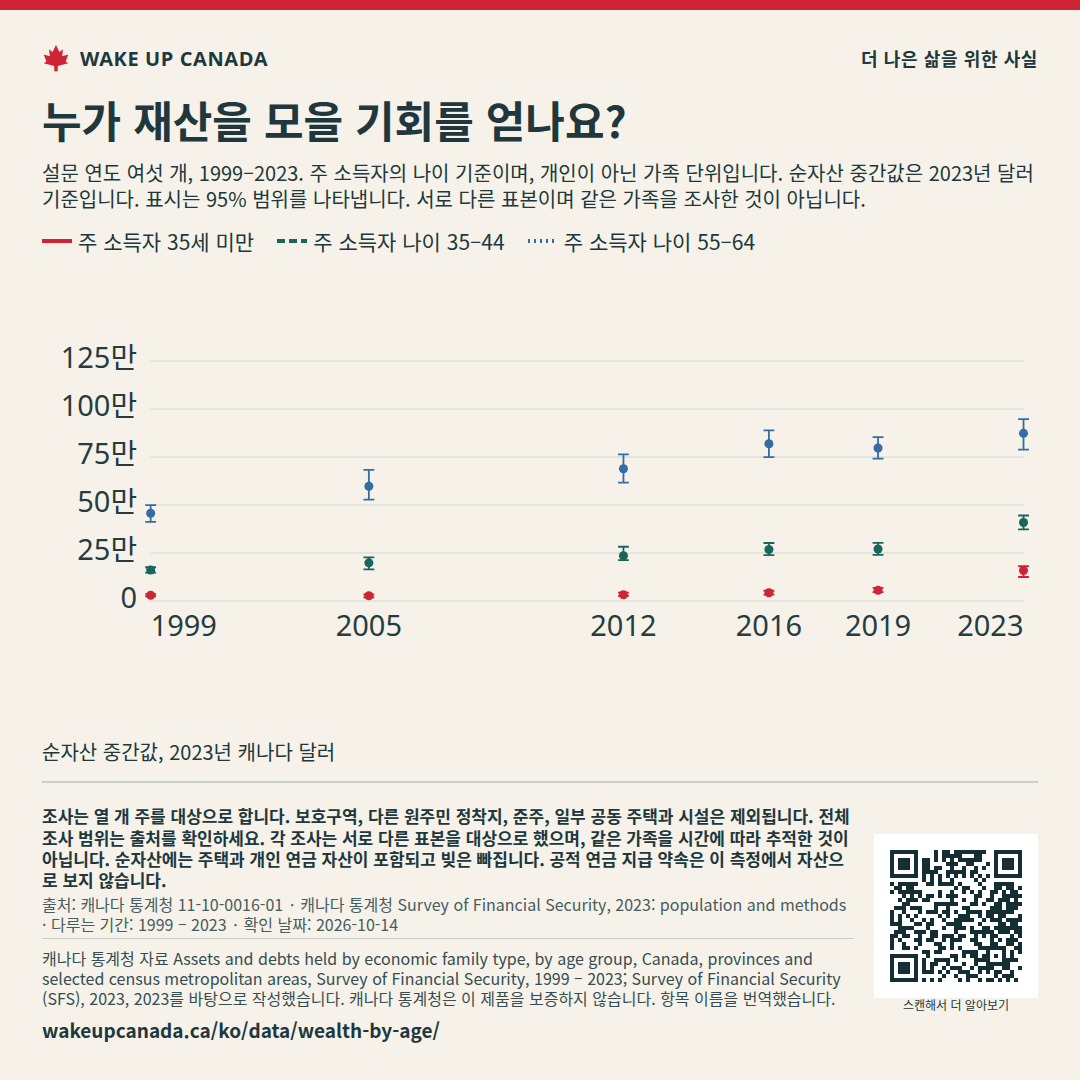
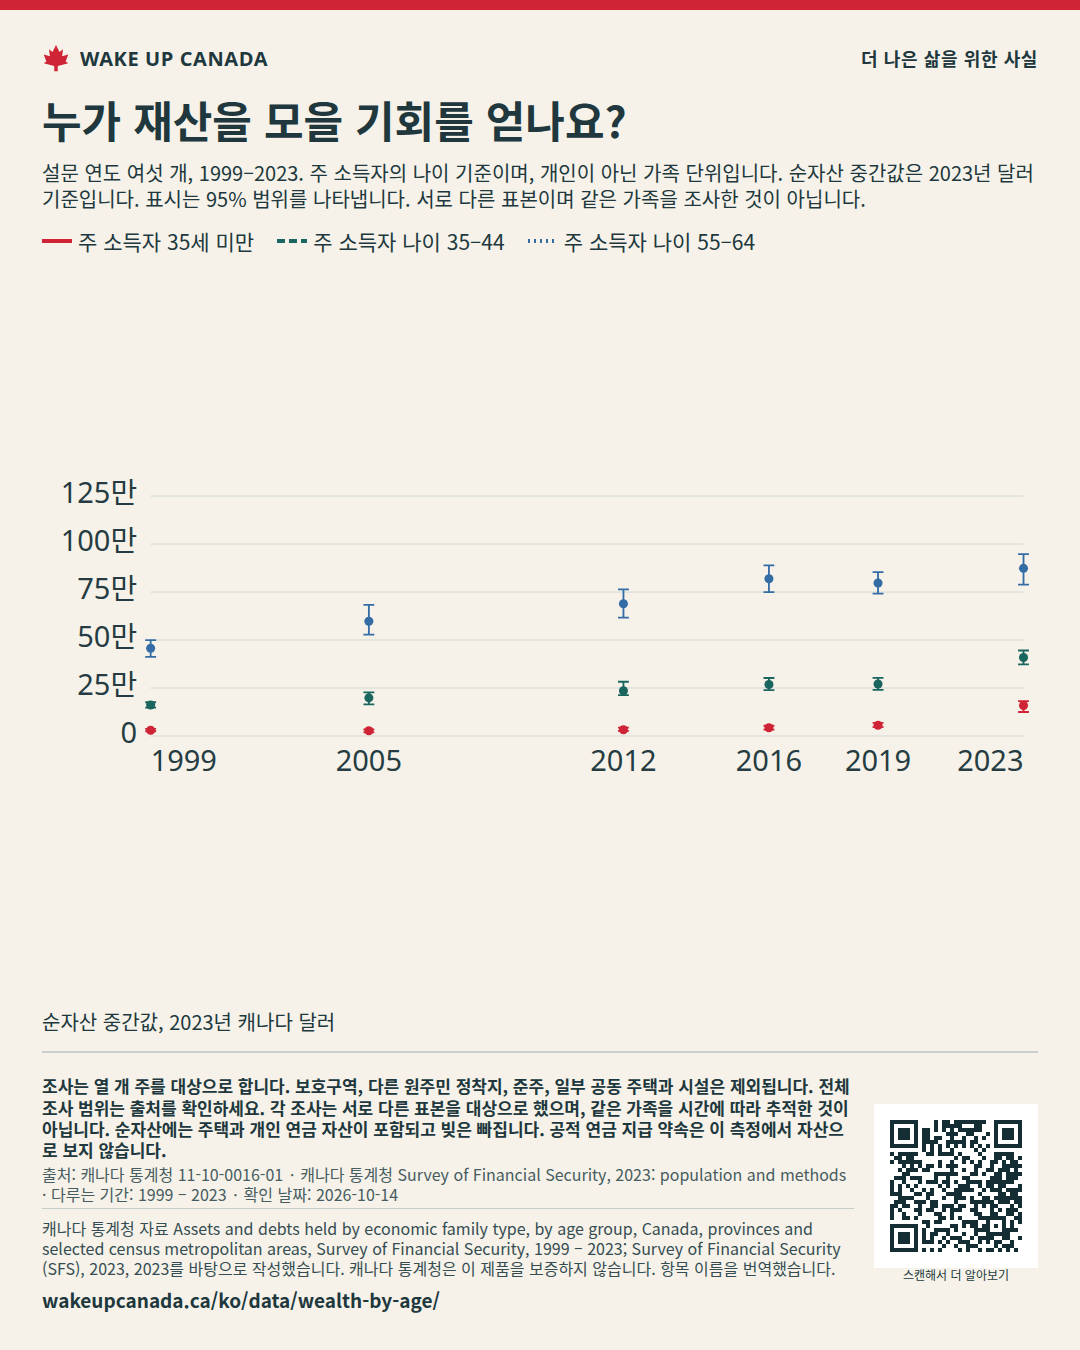
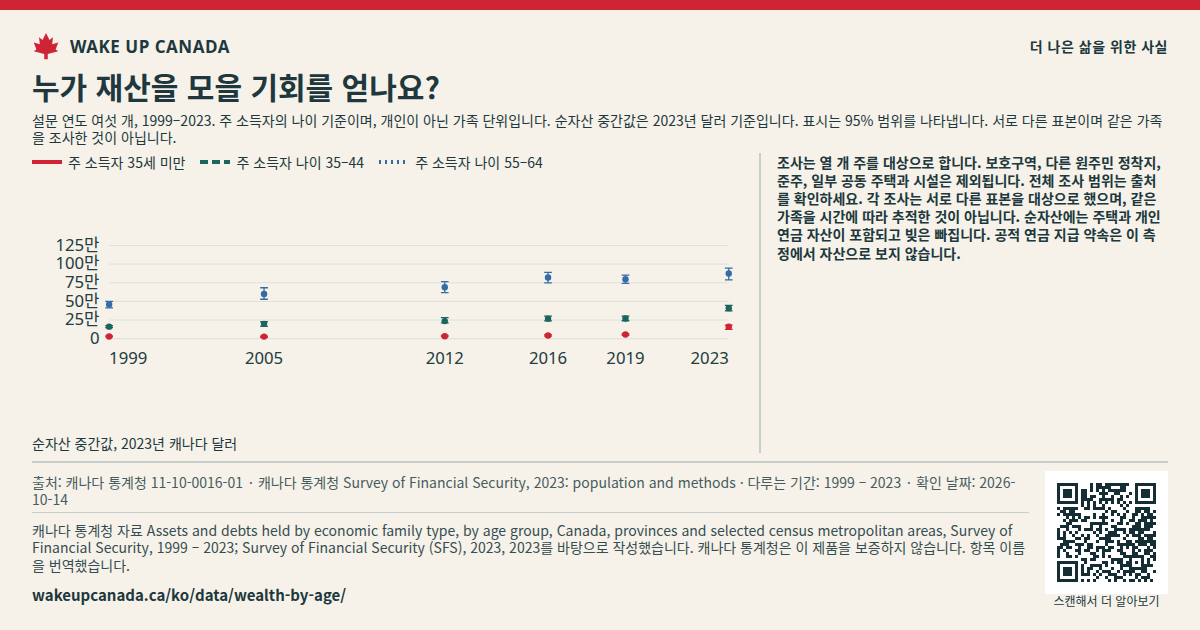
순자산은 가족이 가진 것에서 빚을 뺀 값입니다. 이 설문 결과는 각 연령대의 순자산 중간값을 보여 주며, 물가 변화를 제외했습니다.
다루는 기간: 1999 — 2023
최대 8개 선을 선택하세요. 표와 CSV에는 모든 계열이 포함됩니다.
첫 번째 선택은 순위가 아니라 하나의 선택입니다. 값이 없다고 해서 0은 아닙니다.
표시 중: 1999 — 2023
주 소득자 35세 미만
159,100마지막 데이터 · 2023 · 순자산 중간값, 2023년 캐나다 달러주 소득자 나이 35–44
409,300마지막 데이터 · 2023 · 순자산 중간값, 2023년 캐나다 달러주 소득자 나이 55–64
873,400마지막 데이터 · 2023 · 순자산 중간값, 2023년 캐나다 달러순자산 중간값, 2023년 캐나다 달러 · 표시는 설문 결과의 불확실성 범위 95%를 나타냅니다.
점은 설문을 한 여섯 해를 나타냅니다. 각 점을 가로지르는 막대는 출처의 불확실성 범위 95%를 보여 줍니다. 설문을 하지 않은 해의 값이나 선은 없습니다.
날짜가 표시된 연구 · 확인 날짜:
이 표에는 차트와 같은 값이 있어요. 표를 옆으로 밀어 볼 수 있어요.
| 시점 | 주 소득자의 모든 연령대 | 범위의 낮은 값 | 범위의 높은 값 | 주 소득자 35세 미만 | 범위의 낮은 값 | 범위의 높은 값 | 주 소득자 나이 35–44 | 범위의 낮은 값 | 범위의 높은 값 | 주 소득자 나이 45–54 | 범위의 낮은 값 | 범위의 높은 값 | 주 소득자 나이 55–64 | 범위의 낮은 값 | 범위의 높은 값 | 주 소득자 나이 65세 이상 | 범위의 낮은 값 | 범위의 높은 값 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 1999 | 176,800 | 169,000 | 183,900 | 30,000 | 24,900 | 36,700 | 161,200 | 147,400 | 175,700 | 315,100 | 292,100 | 334,600 | 457,300 | 412,200 | 499,200 | 349,400 | 323,700 | 374,700 |
| 2005 | 217,800 | 202,600 | 233,900 | 27,500 | 19,100 | 33,800 | 198,800 | 164,400 | 226,800 | 340,500 | 316,100 | 401,500 | 598,200 | 528,500 | 683,000 | 445,100 | 384,500 | 489,200 |
| 2012 | 314,700 | 298,600 | 335,600 | 32,600 | 26,500 | 43,800 | 235,600 | 213,100 | 282,700 | 488,400 | 441,500 | 556,100 | 688,900 | 616,500 | 763,800 | 594,600 | 552,600 | 629,900 |
| 2016 | 361,000 | 343,300 | 376,500 | 43,000 | 33,600 | 53,400 | 268,600 | 239,100 | 302,200 | 528,700 | 470,200 | 596,000 | 819,200 | 749,400 | 888,800 | 632,600 | 593,100 | 669,300 |
| 2019 | 381,100 | 361,800 | 403,100 | 56,400 | 45,900 | 68,400 | 270,800 | 240,200 | 302,600 | 602,000 | 542,900 | 668,800 | 797,000 | 742,200 | 853,300 | 627,500 | 579,400 | 665,300 |
| 2023 | 519,700 | 502,100 | 539,800 | 159,100 | 125,000 | 181,900 | 409,300 | 373,000 | 445,300 | 675,800 | 608,100 | 737,500 | 873,400 | 789,000 | 947,400 | 738,900 | 701,300 | 774,600 |
더 많은 사람이 자산을 모으고 어려운 시기를 버틸 여유를 갖기를 바랍니다. 나이 든 사람뿐 아니라 젊은 가족도 살펴보세요. 부유층의 자산 증가만으로 모두의 생활을 알 수는 없습니다.
사람들이 임대하거나 살 수 있는 주택을 더 많이 지으세요. 대출의 전체 비용과 위험을 보여 주세요. 집값이 계속 오를 거라는 기대에 의존하지 않고도 사람들이 재산을 모을 수 있게 도우세요.
WAKE UP CANADA
더 많은 사람이 사실과 계획을 볼 수 있도록 도와주세요.

순자산은 가족이 가진 것에서 빚을 뺀 값입니다. 이 설문 결과는 각 연령대의 순자산 중간값을 보여 주며, 물가 변화를 제외했습니다.
이미지와 함께 출처, 날짜, 참고 사항을 남겨 주세요.
확인 날짜:
이 자료에 나오지 않는 내용: 조사는 열 개 주를 대상으로 합니다. 보호구역, 다른 원주민 정착지, 준주, 일부 공동 주택과 시설은 제외됩니다. 전체 조사 범위는 출처를 확인하세요. 각 조사는 서로 다른 표본을 대상으로 했으며, 같은 가족을 시간에 따라 추적한 것이 아닙니다. 순자산에는 주택과 개인 연금 자산이 포함되고 빚은 빠집니다. 공적 연금 지급 약속은 이 측정에서 자산으로 보지 않습니다.
계정이 필요 없어요. 공유해도 이메일 수신 신청이 되지 않아요.