الدين العام: احسب الأصول أيضًا

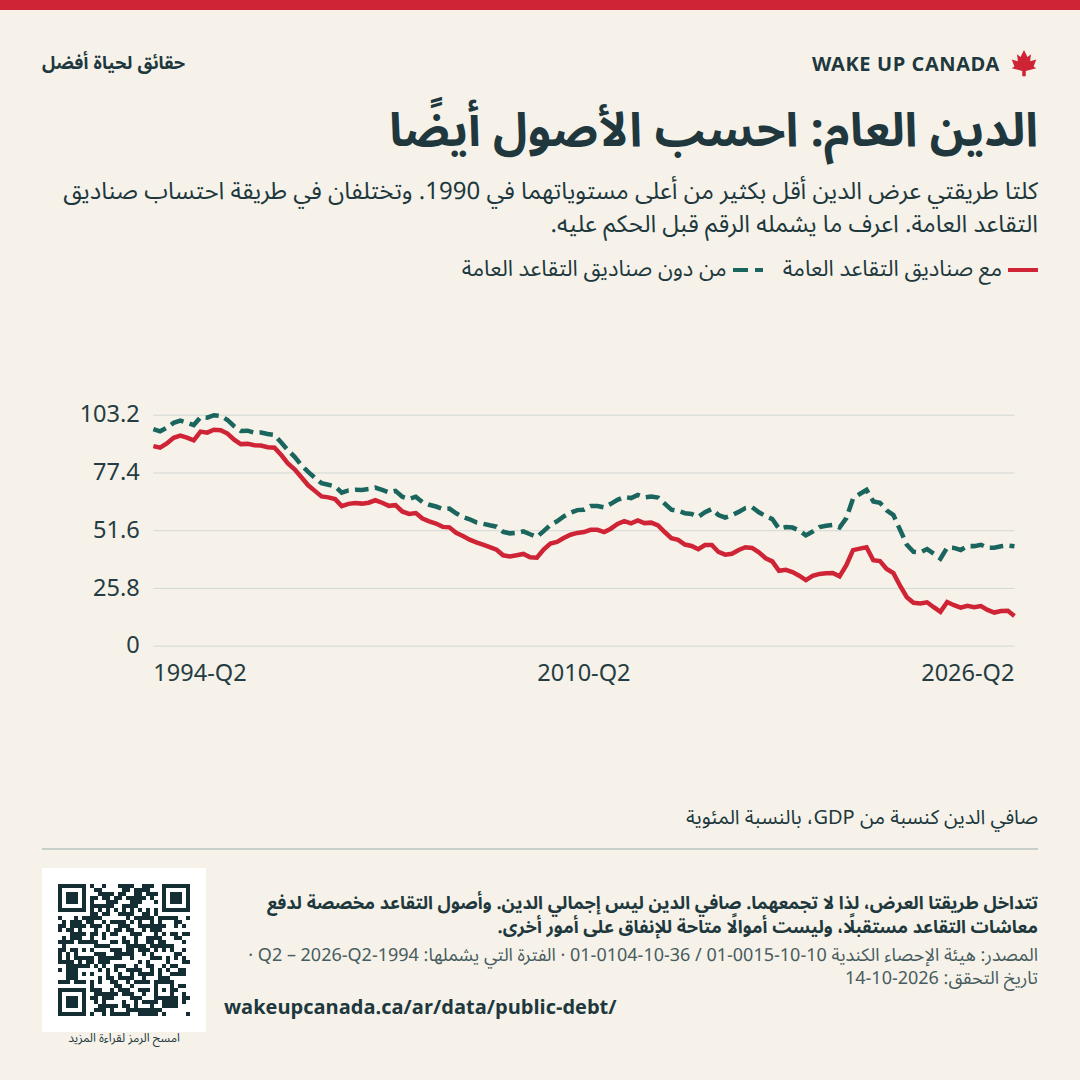
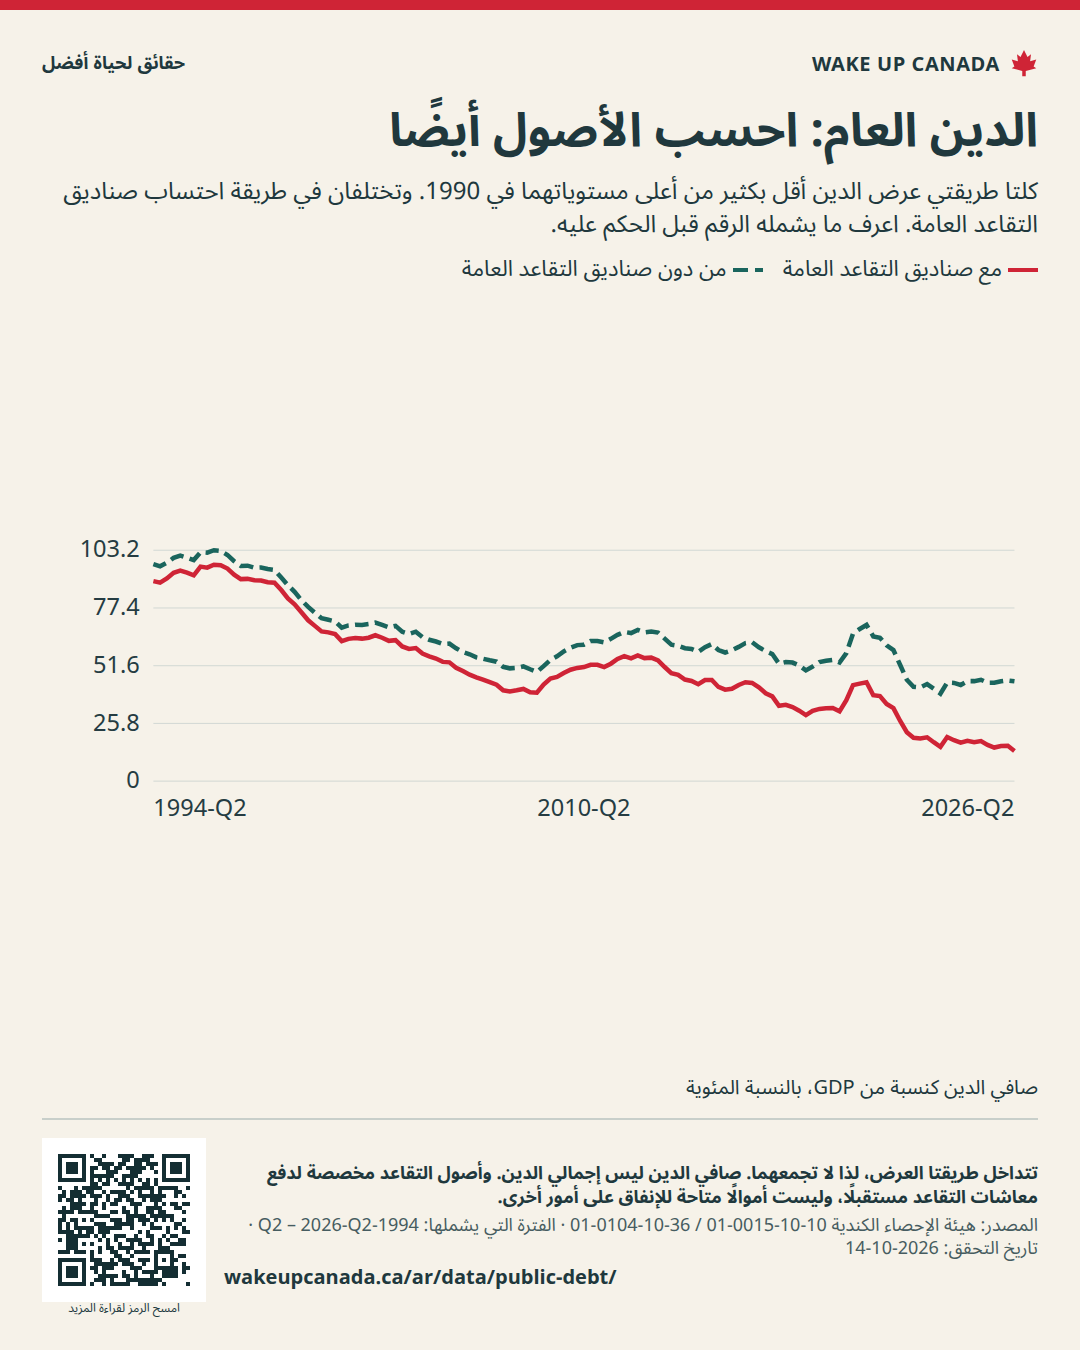
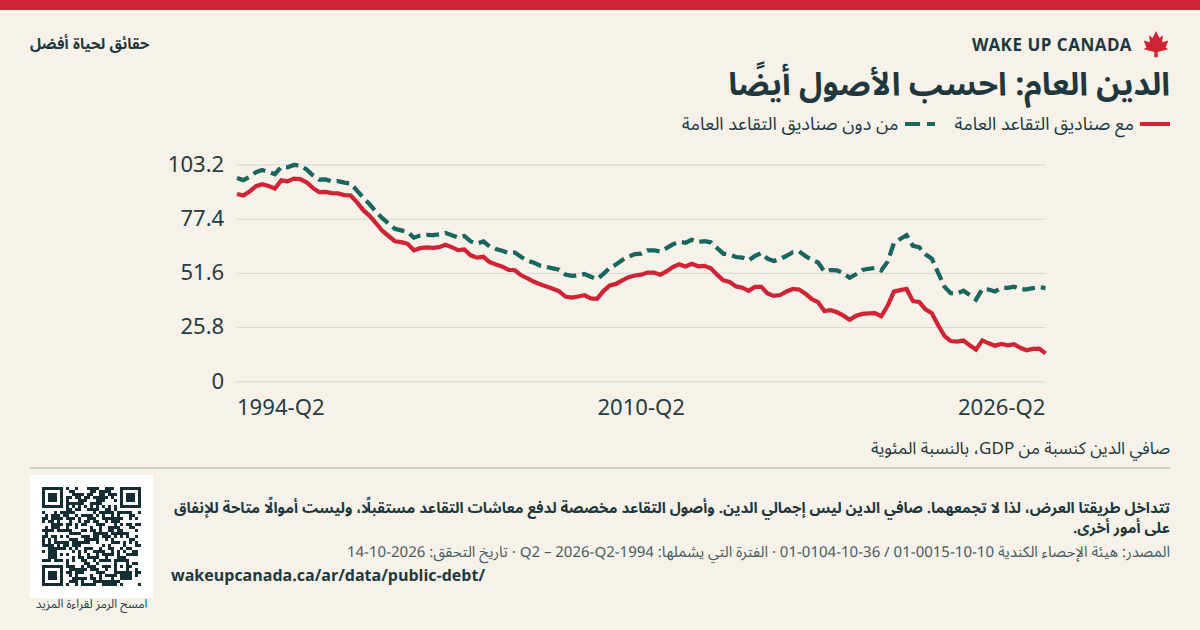
كلتا طريقتي عرض الدين أقل بكثير من أعلى مستوياتهما في 1990. وتختلفان في طريقة احتساب صناديق التقاعد العامة. اعرف ما يشمله الرقم قبل الحكم عليه.

طريقتان لعرض صافي الدين العام منذ 1994

الفترة التي يشملها: 1994 · ربع السنة 2 — 2026 · ربع السنة 2

عرض: 1994 · ربع السنة 2 — 2026 · ربع السنة 2

مع صناديق التقاعد العامة

13.5آخر نقطة · صافي الدين كنسبة من GDP، بالنسبة المئوية

التغيّر خلال 10 سنوات: ‎-30.7 نقطة مئوية2016 · ربع السنة 2 → 2026 · ربع السنة 2

من دون صناديق التقاعد العامة

44.6آخر نقطة · صافي الدين كنسبة من GDP، بالنسبة المئوية

التغيّر خلال 10 سنوات: ‎-17.1 نقطة مئوية2016 · ربع السنة 2 → 2026 · ربع السنة 2

  • مع صناديق التقاعد العامة 13.5
  • من دون صناديق التقاعد العامة 44.6
1994 · ربع السنة 22026 · ربع السنة 2

صافي الدين كنسبة من GDP، بالنسبة المئوية

التغيّر من 6% إلى 7% يساوي نقطة مئوية واحدة.

يوضح الخطان صافي الدين الحكومي كنسبة من GDP منذ 1994. يشمل أحدهما صناديق التقاعد العامة، بينما لا يشملها الآخر.

إصدار مؤرخ · تاريخ التحقق:

اطّلع على كل البيانات

يحتوي هذا الجدول على القيم نفسها الموجودة في الرسم البياني. يمكنك تمرير الجدول أفقيًا.

طريقتان لعرض صافي الدين العام منذ 1994 · صافي الدين كنسبة من GDP، بالنسبة المئوية
الوقتمع صناديق التقاعد العامةمن دون صناديق التقاعد العامة
1994 · ربع السنة 289.4‎%‎97‎%‎
1994 · ربع السنة 388.7‎%‎96‎%‎
1994 · ربع السنة 490.6‎%‎97.6‎%‎
1995 · ربع السنة 193.1‎%‎99.8‎%‎
1995 · ربع السنة 294.1‎%‎100.8‎%‎
1995 · ربع السنة 393.2‎%‎99.9‎%‎
1995 · ربع السنة 492‎%‎98.8‎%‎
1996 · ربع السنة 195.9‎%‎102.3‎%‎
1996 · ربع السنة 295.4‎%‎102.1‎%‎
1996 · ربع السنة 396.7‎%‎103.2‎%‎
1996 · ربع السنة 496.5‎%‎102.9‎%‎
1997 · ربع السنة 195‎%‎101.1‎%‎
1997 · ربع السنة 292.3‎%‎98.3‎%‎
1997 · ربع السنة 390.3‎%‎96.2‎%‎
1997 · ربع السنة 490.4‎%‎96.3‎%‎
1998 · ربع السنة 189.8‎%‎95.4‎%‎
1998 · ربع السنة 289.7‎%‎95.5‎%‎
1998 · ربع السنة 388.9‎%‎94.8‎%‎
1998 · ربع السنة 488.7‎%‎94.4‎%‎
1999 · ربع السنة 185.4‎%‎91‎%‎
1999 · ربع السنة 281.7‎%‎87.6‎%‎
1999 · ربع السنة 379‎%‎84.6‎%‎
1999 · ربع السنة 475.5‎%‎80.9‎%‎
2000 · ربع السنة 171.9‎%‎77.9‎%‎
2000 · ربع السنة 269.4‎%‎75.3‎%‎
2000 · ربع السنة 366.9‎%‎72.8‎%‎
2000 · ربع السنة 466.5‎%‎72.1‎%‎
2001 · ربع السنة 165.7‎%‎71.4‎%‎
2001 · ربع السنة 262.6‎%‎68.6‎%‎
2001 · ربع السنة 363.6‎%‎69.6‎%‎
2001 · ربع السنة 464‎%‎69.9‎%‎
2002 · ربع السنة 163.7‎%‎69.8‎%‎
2002 · ربع السنة 264.1‎%‎70.2‎%‎
2002 · ربع السنة 365.2‎%‎70.9‎%‎
2002 · ربع السنة 464.1‎%‎69.8‎%‎
2003 · ربع السنة 162.7‎%‎68.7‎%‎
2003 · ربع السنة 263‎%‎69.4‎%‎
2003 · ربع السنة 360.2‎%‎66.8‎%‎
2003 · ربع السنة 459.1‎%‎65.8‎%‎
2004 · ربع السنة 159.5‎%‎66.8‎%‎
2004 · ربع السنة 257‎%‎64.4‎%‎
2004 · ربع السنة 355.8‎%‎63.2‎%‎
2004 · ربع السنة 454.8‎%‎62.4‎%‎
2005 · ربع السنة 153.3‎%‎61.3‎%‎
2005 · ربع السنة 253.1‎%‎61.5‎%‎
2005 · ربع السنة 350.7‎%‎59.4‎%‎
2005 · ربع السنة 449.2‎%‎57.7‎%‎
2006 · ربع السنة 147.6‎%‎56.7‎%‎
2006 · ربع السنة 246.4‎%‎55.3‎%‎
2006 · ربع السنة 345.4‎%‎54.7‎%‎
2006 · ربع السنة 444.3‎%‎54‎%‎
2007 · ربع السنة 143.1‎%‎53.4‎%‎
2007 · ربع السنة 240.6‎%‎51.1‎%‎
2007 · ربع السنة 340.1‎%‎50.4‎%‎
2007 · ربع السنة 440.6‎%‎50.6‎%‎
2008 · ربع السنة 141.2‎%‎51.3‎%‎
2008 · ربع السنة 239.7‎%‎50‎%‎
2008 · ربع السنة 339.5‎%‎48.8‎%‎
2008 · ربع السنة 443.2‎%‎51.4‎%‎
2009 · ربع السنة 145.9‎%‎54.2‎%‎
2009 · ربع السنة 246.6‎%‎55.8‎%‎
2009 · ربع السنة 348.3‎%‎58‎%‎
2009 · ربع السنة 449.8‎%‎59.6‎%‎
2010 · ربع السنة 150.6‎%‎60.8‎%‎
2010 · ربع السنة 251‎%‎61‎%‎
2010 · ربع السنة 352‎%‎62.6‎%‎
2010 · ربع السنة 452‎%‎62.6‎%‎
2011 · ربع السنة 151‎%‎62‎%‎
2011 · ربع السنة 252.5‎%‎63.6‎%‎
2011 · ربع السنة 354.6‎%‎65.4‎%‎
2011 · ربع السنة 455.9‎%‎66.7‎%‎
2012 · ربع السنة 154.9‎%‎66.2‎%‎
2012 · ربع السنة 256.2‎%‎67.6‎%‎
2012 · ربع السنة 355‎%‎66.5‎%‎
2012 · ربع السنة 455.2‎%‎66.9‎%‎
2013 · ربع السنة 154‎%‎66.4‎%‎
2013 · ربع السنة 251‎%‎63.7‎%‎
2013 · ربع السنة 348.3‎%‎61‎%‎
2013 · ربع السنة 447.5‎%‎60.5‎%‎
2014 · ربع السنة 145.4‎%‎59.4‎%‎
2014 · ربع السنة 244.8‎%‎59.1‎%‎
2014 · ربع السنة 343.3‎%‎57.8‎%‎
2014 · ربع السنة 445.2‎%‎59.9‎%‎
2015 · ربع السنة 145.2‎%‎61.3‎%‎
2015 · ربع السنة 242.1‎%‎58.6‎%‎
2015 · ربع السنة 340.9‎%‎57.5‎%‎
2015 · ربع السنة 441.3‎%‎58.5‎%‎
2016 · ربع السنة 143‎%‎60‎%‎
2016 · ربع السنة 244.2‎%‎61.7‎%‎
2016 · ربع السنة 343.9‎%‎62.1‎%‎
2016 · ربع السنة 441.9‎%‎59.8‎%‎
2017 · ربع السنة 139.3‎%‎58.1‎%‎
2017 · ربع السنة 237.9‎%‎56.8‎%‎
2017 · ربع السنة 333.7‎%‎52.5‎%‎
2017 · ربع السنة 434.1‎%‎53.2‎%‎
2018 · ربع السنة 133.1‎%‎53‎%‎
2018 · ربع السنة 231.5‎%‎51.7‎%‎
2018 · ربع السنة 329.5‎%‎49.5‎%‎
2018 · ربع السنة 431.4‎%‎51.2‎%‎
2019 · ربع السنة 132.3‎%‎53.2‎%‎
2019 · ربع السنة 232.6‎%‎53.8‎%‎
2019 · ربع السنة 332.7‎%‎54.2‎%‎
2019 · ربع السنة 431.2‎%‎53‎%‎
2020 · ربع السنة 136.2‎%‎57.2‎%‎
2020 · ربع السنة 242.9‎%‎66‎%‎
2020 · ربع السنة 343.6‎%‎68‎%‎
2020 · ربع السنة 444.2‎%‎69.8‎%‎
2021 · ربع السنة 138.4‎%‎64.7‎%‎
2021 · ربع السنة 238‎%‎64.1‎%‎
2021 · ربع السنة 334.5‎%‎60.7‎%‎
2021 · ربع السنة 432.6‎%‎58.6‎%‎
2022 · ربع السنة 126.9‎%‎51.9‎%‎
2022 · ربع السنة 221.9‎%‎45.3‎%‎
2022 · ربع السنة 319.4‎%‎42.2‎%‎
2022 · ربع السنة 419.1‎%‎41.9‎%‎
2023 · ربع السنة 119.6‎%‎43.4‎%‎
2023 · ربع السنة 217.4‎%‎41.3‎%‎
2023 · ربع السنة 315.3‎%‎39.1‎%‎
2023 · ربع السنة 419.7‎%‎44.1‎%‎
2024 · ربع السنة 118.3‎%‎43.9‎%‎
2024 · ربع السنة 217.2‎%‎43‎%‎
2024 · ربع السنة 318‎%‎44.7‎%‎
2024 · ربع السنة 417.4‎%‎44.7‎%‎
2025 · ربع السنة 117.9‎%‎45.3‎%‎
2025 · ربع السنة 216.2‎%‎44‎%‎
2025 · ربع السنة 315‎%‎44‎%‎
2025 · ربع السنة 415.7‎%‎44.6‎%‎
2026 · ربع السنة 115.8‎%‎45‎%‎
2026 · ربع السنة 213.5‎%‎44.6‎%‎
نزّل البيانات (CSV) ↓

لماذا يهم ذلك

تُظهر المكاسب السابقة أن التغيير ممكن. وما زلنا بحاجة إلى تكاليف واضحة ونتائج جلية للإنفاق العام. ينبغي أن يعرف الناس ما الذي يحصلون عليه مقابل أموالهم، ومن سيدفع الفواتير مستقبلًا.

ما نريد تغييره

اعرضوا التكاليف العامة كاملة ونتائج الخدمات. ومولوا الأعمال المفيدة وأوقفوا البرامج التي لا تحقق نتائج.

أيّد خطة للتغيير

المصادر

  1. هيئة الإحصاء الكندية · 10-10-0015-01 / 36-10-0104-01 ↗

    تاريخ نشر المصدر:

WAKE UP CANADA

شارك حجج التغيير

ساعد مزيدًا من الناس على الاطّلاع على الحقائق والخطة.

الدين العام: احسب الأصول أيضًا

كلتا طريقتي عرض الدين أقل بكثير من أعلى مستوياتهما في 1990. وتختلفان في طريقة احتساب صناديق التقاعد العامة. اعرف ما يشمله الرقم قبل الحكم عليه.

أبقِ المصدر والتاريخ والملاحظات مع الصورة.

تاريخ التحقق:

ما لا توضحه هذه الصورة: تتداخل طريقتا العرض، لذا لا تجمعهما. صافي الدين ليس إجمالي الدين. وأصول التقاعد مخصصة لدفع معاشات التقاعد مستقبلًا، وليست أموالًا متاحة للإنفاق على أمور أخرى.
wakeupcanada.ca/ar/data/public-debt/
امسح الرمز لفتح هذه الصفحة
امسح هذا الرمز لقراءة الحجج كاملة.

احفظ صورة

إذا فُتحت الصورة في علامة تبويب جديدة، اضغط عليها مطولًا أو استخدم أداة الحفظ في متصفحك.

المصادر والملاحظات