중요한 이유
과거의 성과는 변화가 가능하다는 것을 보여 줍니다. 공공 지출의 비용을 솔직하게 밝히고 결과를 분명히 보여 줘야 합니다. 사람들은 세금으로 무엇을 얻는지, 앞으로 누가 비용을 낼지 알아야 합니다.
바꾸고 싶은 점
공공 서비스의 전체 비용과 결과를 공개하세요. 도움이 되는 일에 자금을 대고 성과가 없는 사업은 중단하세요.
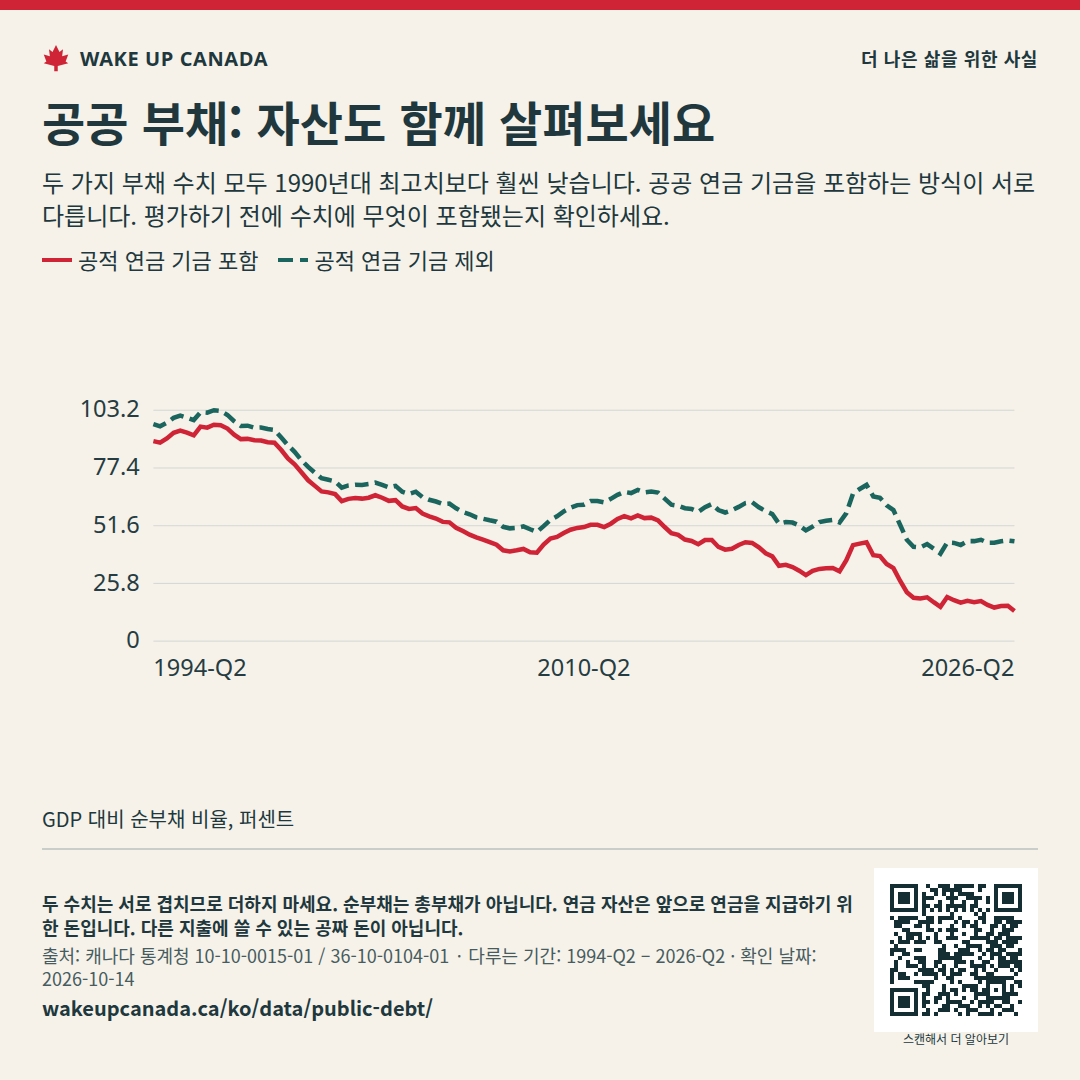
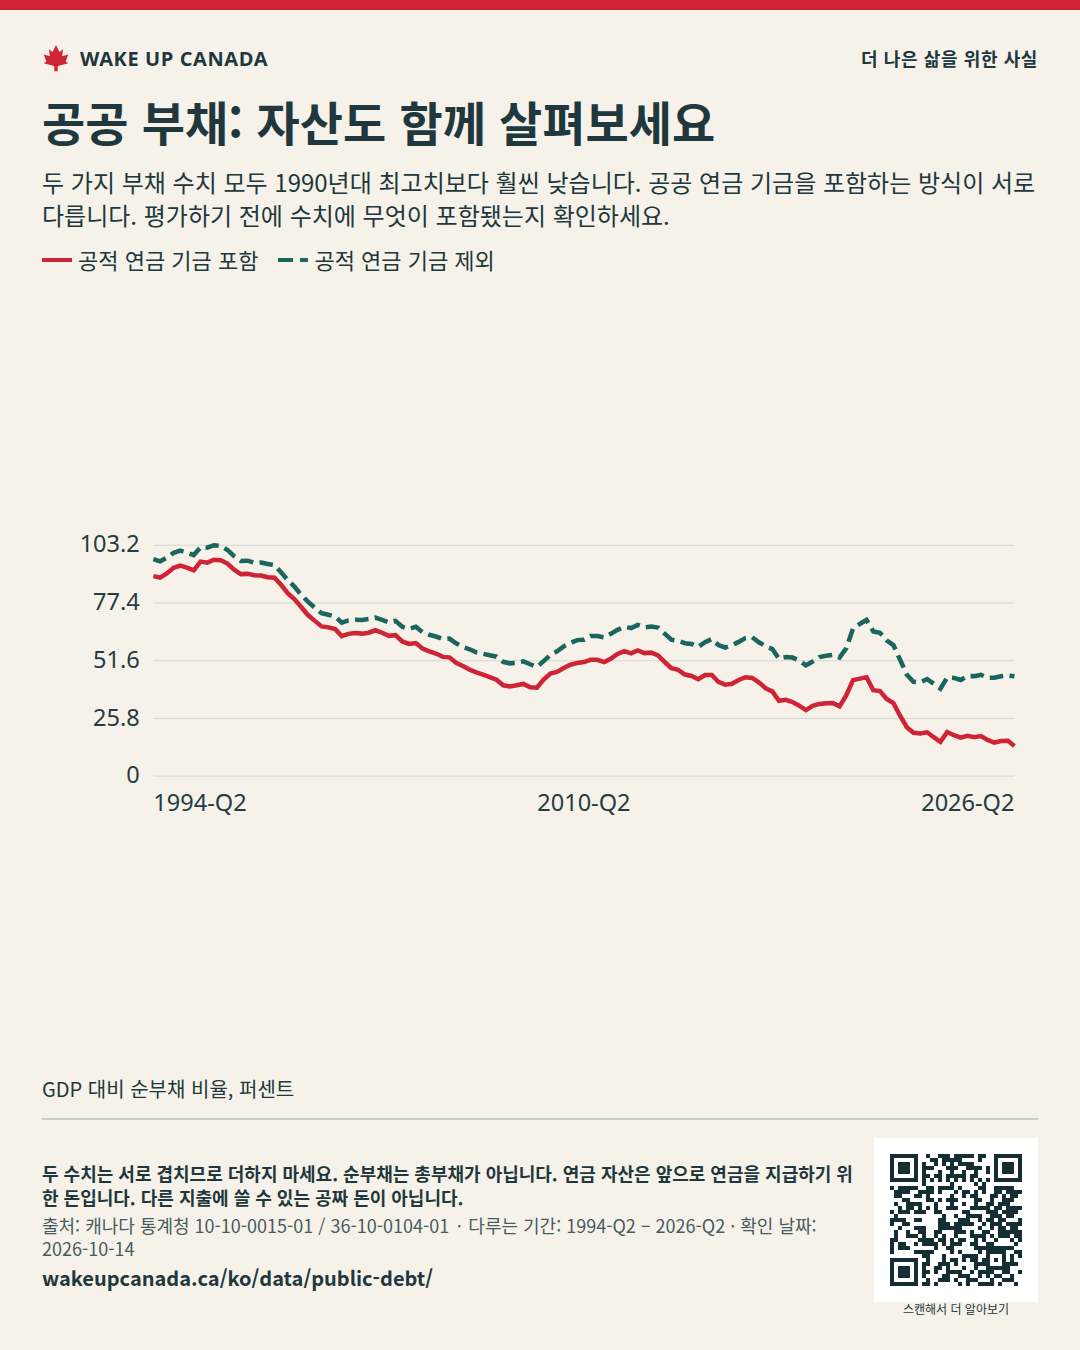
두 가지 부채 수치 모두 1990년대 최고치보다 훨씬 낮습니다. 공공 연금 기금을 포함하는 방식이 서로 다릅니다. 평가하기 전에 수치에 무엇이 포함됐는지 확인하세요.
다루는 기간: 1994 · 분기 2 — 2026 · 분기 2
표시 중: 1994 · 분기 2 — 2026 · 분기 2
공적 연금 기금 포함
13.5마지막 데이터 · GDP 대비 순부채 비율, 퍼센트10년간 변화: -30.7 퍼센트포인트2016 · 분기 2 → 2026 · 분기 2
공적 연금 기금 제외
44.6마지막 데이터 · GDP 대비 순부채 비율, 퍼센트10년간 변화: -17.1 퍼센트포인트2016 · 분기 2 → 2026 · 분기 2
GDP 대비 순부채 비율, 퍼센트
6%에서 7%로 바뀌면 1퍼센트포인트 상승한 것입니다.
두 선은 1994년부터 GDP 대비 정부 순부채를 보여 줍니다. 한 선은 공공 연금 기금을 포함하고, 다른 선은 제외합니다.
날짜가 표시된 자료 공개 · 확인 날짜:
이 표에는 차트와 같은 값이 있어요. 표를 옆으로 밀어 볼 수 있어요.
| 시점 | 공적 연금 기금 포함 | 공적 연금 기금 제외 |
|---|---|---|
| 1994 · 분기 2 | 89.4% | 97% |
| 1994 · 분기 3 | 88.7% | 96% |
| 1994 · 분기 4 | 90.6% | 97.6% |
| 1995 · 분기 1 | 93.1% | 99.8% |
| 1995 · 분기 2 | 94.1% | 100.8% |
| 1995 · 분기 3 | 93.2% | 99.9% |
| 1995 · 분기 4 | 92% | 98.8% |
| 1996 · 분기 1 | 95.9% | 102.3% |
| 1996 · 분기 2 | 95.4% | 102.1% |
| 1996 · 분기 3 | 96.7% | 103.2% |
| 1996 · 분기 4 | 96.5% | 102.9% |
| 1997 · 분기 1 | 95% | 101.1% |
| 1997 · 분기 2 | 92.3% | 98.3% |
| 1997 · 분기 3 | 90.3% | 96.2% |
| 1997 · 분기 4 | 90.4% | 96.3% |
| 1998 · 분기 1 | 89.8% | 95.4% |
| 1998 · 분기 2 | 89.7% | 95.5% |
| 1998 · 분기 3 | 88.9% | 94.8% |
| 1998 · 분기 4 | 88.7% | 94.4% |
| 1999 · 분기 1 | 85.4% | 91% |
| 1999 · 분기 2 | 81.7% | 87.6% |
| 1999 · 분기 3 | 79% | 84.6% |
| 1999 · 분기 4 | 75.5% | 80.9% |
| 2000 · 분기 1 | 71.9% | 77.9% |
| 2000 · 분기 2 | 69.4% | 75.3% |
| 2000 · 분기 3 | 66.9% | 72.8% |
| 2000 · 분기 4 | 66.5% | 72.1% |
| 2001 · 분기 1 | 65.7% | 71.4% |
| 2001 · 분기 2 | 62.6% | 68.6% |
| 2001 · 분기 3 | 63.6% | 69.6% |
| 2001 · 분기 4 | 64% | 69.9% |
| 2002 · 분기 1 | 63.7% | 69.8% |
| 2002 · 분기 2 | 64.1% | 70.2% |
| 2002 · 분기 3 | 65.2% | 70.9% |
| 2002 · 분기 4 | 64.1% | 69.8% |
| 2003 · 분기 1 | 62.7% | 68.7% |
| 2003 · 분기 2 | 63% | 69.4% |
| 2003 · 분기 3 | 60.2% | 66.8% |
| 2003 · 분기 4 | 59.1% | 65.8% |
| 2004 · 분기 1 | 59.5% | 66.8% |
| 2004 · 분기 2 | 57% | 64.4% |
| 2004 · 분기 3 | 55.8% | 63.2% |
| 2004 · 분기 4 | 54.8% | 62.4% |
| 2005 · 분기 1 | 53.3% | 61.3% |
| 2005 · 분기 2 | 53.1% | 61.5% |
| 2005 · 분기 3 | 50.7% | 59.4% |
| 2005 · 분기 4 | 49.2% | 57.7% |
| 2006 · 분기 1 | 47.6% | 56.7% |
| 2006 · 분기 2 | 46.4% | 55.3% |
| 2006 · 분기 3 | 45.4% | 54.7% |
| 2006 · 분기 4 | 44.3% | 54% |
| 2007 · 분기 1 | 43.1% | 53.4% |
| 2007 · 분기 2 | 40.6% | 51.1% |
| 2007 · 분기 3 | 40.1% | 50.4% |
| 2007 · 분기 4 | 40.6% | 50.6% |
| 2008 · 분기 1 | 41.2% | 51.3% |
| 2008 · 분기 2 | 39.7% | 50% |
| 2008 · 분기 3 | 39.5% | 48.8% |
| 2008 · 분기 4 | 43.2% | 51.4% |
| 2009 · 분기 1 | 45.9% | 54.2% |
| 2009 · 분기 2 | 46.6% | 55.8% |
| 2009 · 분기 3 | 48.3% | 58% |
| 2009 · 분기 4 | 49.8% | 59.6% |
| 2010 · 분기 1 | 50.6% | 60.8% |
| 2010 · 분기 2 | 51% | 61% |
| 2010 · 분기 3 | 52% | 62.6% |
| 2010 · 분기 4 | 52% | 62.6% |
| 2011 · 분기 1 | 51% | 62% |
| 2011 · 분기 2 | 52.5% | 63.6% |
| 2011 · 분기 3 | 54.6% | 65.4% |
| 2011 · 분기 4 | 55.9% | 66.7% |
| 2012 · 분기 1 | 54.9% | 66.2% |
| 2012 · 분기 2 | 56.2% | 67.6% |
| 2012 · 분기 3 | 55% | 66.5% |
| 2012 · 분기 4 | 55.2% | 66.9% |
| 2013 · 분기 1 | 54% | 66.4% |
| 2013 · 분기 2 | 51% | 63.7% |
| 2013 · 분기 3 | 48.3% | 61% |
| 2013 · 분기 4 | 47.5% | 60.5% |
| 2014 · 분기 1 | 45.4% | 59.4% |
| 2014 · 분기 2 | 44.8% | 59.1% |
| 2014 · 분기 3 | 43.3% | 57.8% |
| 2014 · 분기 4 | 45.2% | 59.9% |
| 2015 · 분기 1 | 45.2% | 61.3% |
| 2015 · 분기 2 | 42.1% | 58.6% |
| 2015 · 분기 3 | 40.9% | 57.5% |
| 2015 · 분기 4 | 41.3% | 58.5% |
| 2016 · 분기 1 | 43% | 60% |
| 2016 · 분기 2 | 44.2% | 61.7% |
| 2016 · 분기 3 | 43.9% | 62.1% |
| 2016 · 분기 4 | 41.9% | 59.8% |
| 2017 · 분기 1 | 39.3% | 58.1% |
| 2017 · 분기 2 | 37.9% | 56.8% |
| 2017 · 분기 3 | 33.7% | 52.5% |
| 2017 · 분기 4 | 34.1% | 53.2% |
| 2018 · 분기 1 | 33.1% | 53% |
| 2018 · 분기 2 | 31.5% | 51.7% |
| 2018 · 분기 3 | 29.5% | 49.5% |
| 2018 · 분기 4 | 31.4% | 51.2% |
| 2019 · 분기 1 | 32.3% | 53.2% |
| 2019 · 분기 2 | 32.6% | 53.8% |
| 2019 · 분기 3 | 32.7% | 54.2% |
| 2019 · 분기 4 | 31.2% | 53% |
| 2020 · 분기 1 | 36.2% | 57.2% |
| 2020 · 분기 2 | 42.9% | 66% |
| 2020 · 분기 3 | 43.6% | 68% |
| 2020 · 분기 4 | 44.2% | 69.8% |
| 2021 · 분기 1 | 38.4% | 64.7% |
| 2021 · 분기 2 | 38% | 64.1% |
| 2021 · 분기 3 | 34.5% | 60.7% |
| 2021 · 분기 4 | 32.6% | 58.6% |
| 2022 · 분기 1 | 26.9% | 51.9% |
| 2022 · 분기 2 | 21.9% | 45.3% |
| 2022 · 분기 3 | 19.4% | 42.2% |
| 2022 · 분기 4 | 19.1% | 41.9% |
| 2023 · 분기 1 | 19.6% | 43.4% |
| 2023 · 분기 2 | 17.4% | 41.3% |
| 2023 · 분기 3 | 15.3% | 39.1% |
| 2023 · 분기 4 | 19.7% | 44.1% |
| 2024 · 분기 1 | 18.3% | 43.9% |
| 2024 · 분기 2 | 17.2% | 43% |
| 2024 · 분기 3 | 18% | 44.7% |
| 2024 · 분기 4 | 17.4% | 44.7% |
| 2025 · 분기 1 | 17.9% | 45.3% |
| 2025 · 분기 2 | 16.2% | 44% |
| 2025 · 분기 3 | 15% | 44% |
| 2025 · 분기 4 | 15.7% | 44.6% |
| 2026 · 분기 1 | 15.8% | 45% |
| 2026 · 분기 2 | 13.5% | 44.6% |
과거의 성과는 변화가 가능하다는 것을 보여 줍니다. 공공 지출의 비용을 솔직하게 밝히고 결과를 분명히 보여 줘야 합니다. 사람들은 세금으로 무엇을 얻는지, 앞으로 누가 비용을 낼지 알아야 합니다.
공공 서비스의 전체 비용과 결과를 공개하세요. 도움이 되는 일에 자금을 대고 성과가 없는 사업은 중단하세요.
WAKE UP CANADA
더 많은 사람이 사실과 계획을 볼 수 있도록 도와주세요.
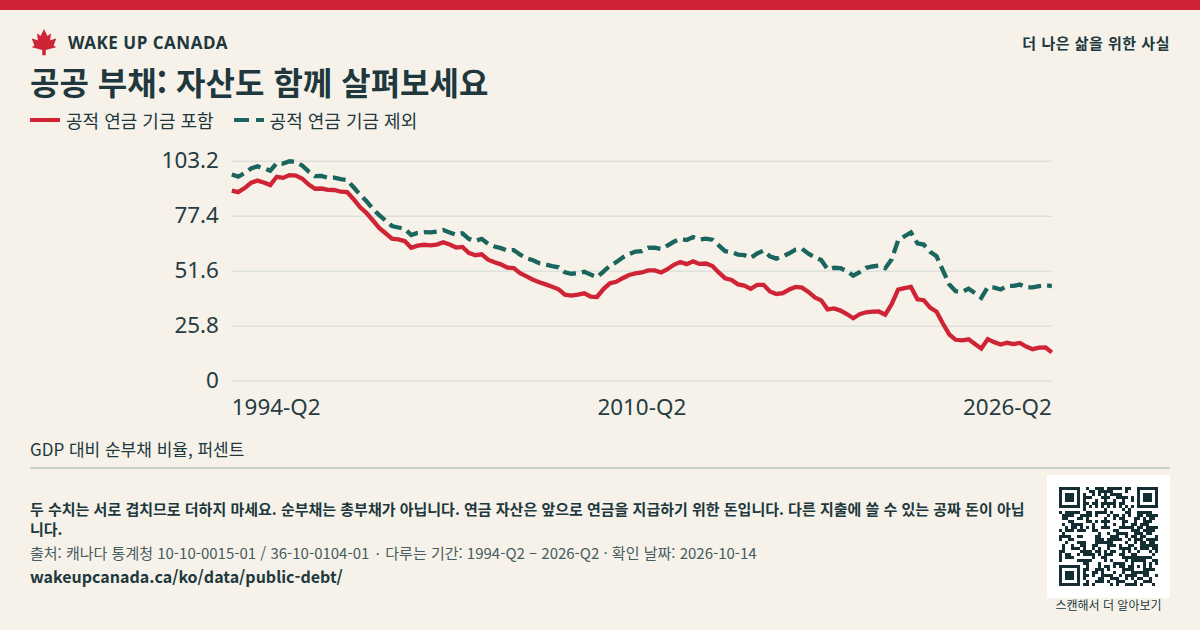
두 가지 부채 수치 모두 1990년대 최고치보다 훨씬 낮습니다. 공공 연금 기금을 포함하는 방식이 서로 다릅니다. 평가하기 전에 수치에 무엇이 포함됐는지 확인하세요.
이미지와 함께 출처, 날짜, 참고 사항을 남겨 주세요.
확인 날짜:
이 자료에 나오지 않는 내용: 두 수치는 서로 겹치므로 더하지 마세요. 순부채는 총부채가 아닙니다. 연금 자산은 앞으로 연금을 지급하기 위한 돈입니다. 다른 지출에 쓸 수 있는 공짜 돈이 아닙니다.
계정이 필요 없어요. 공유해도 이메일 수신 신청이 되지 않아요.