সরকারি ঋণ: সম্পদের হিসাবও দেখুন

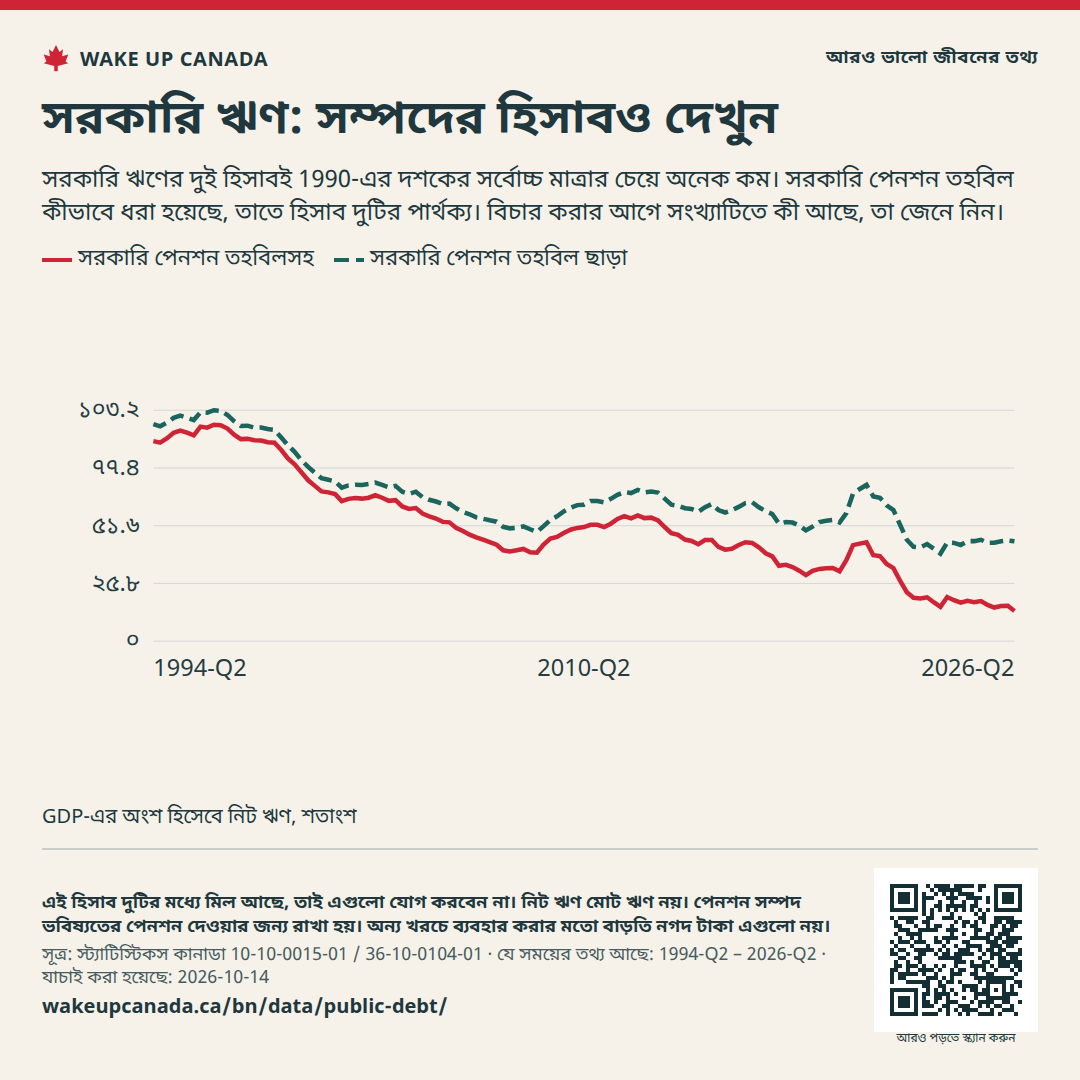
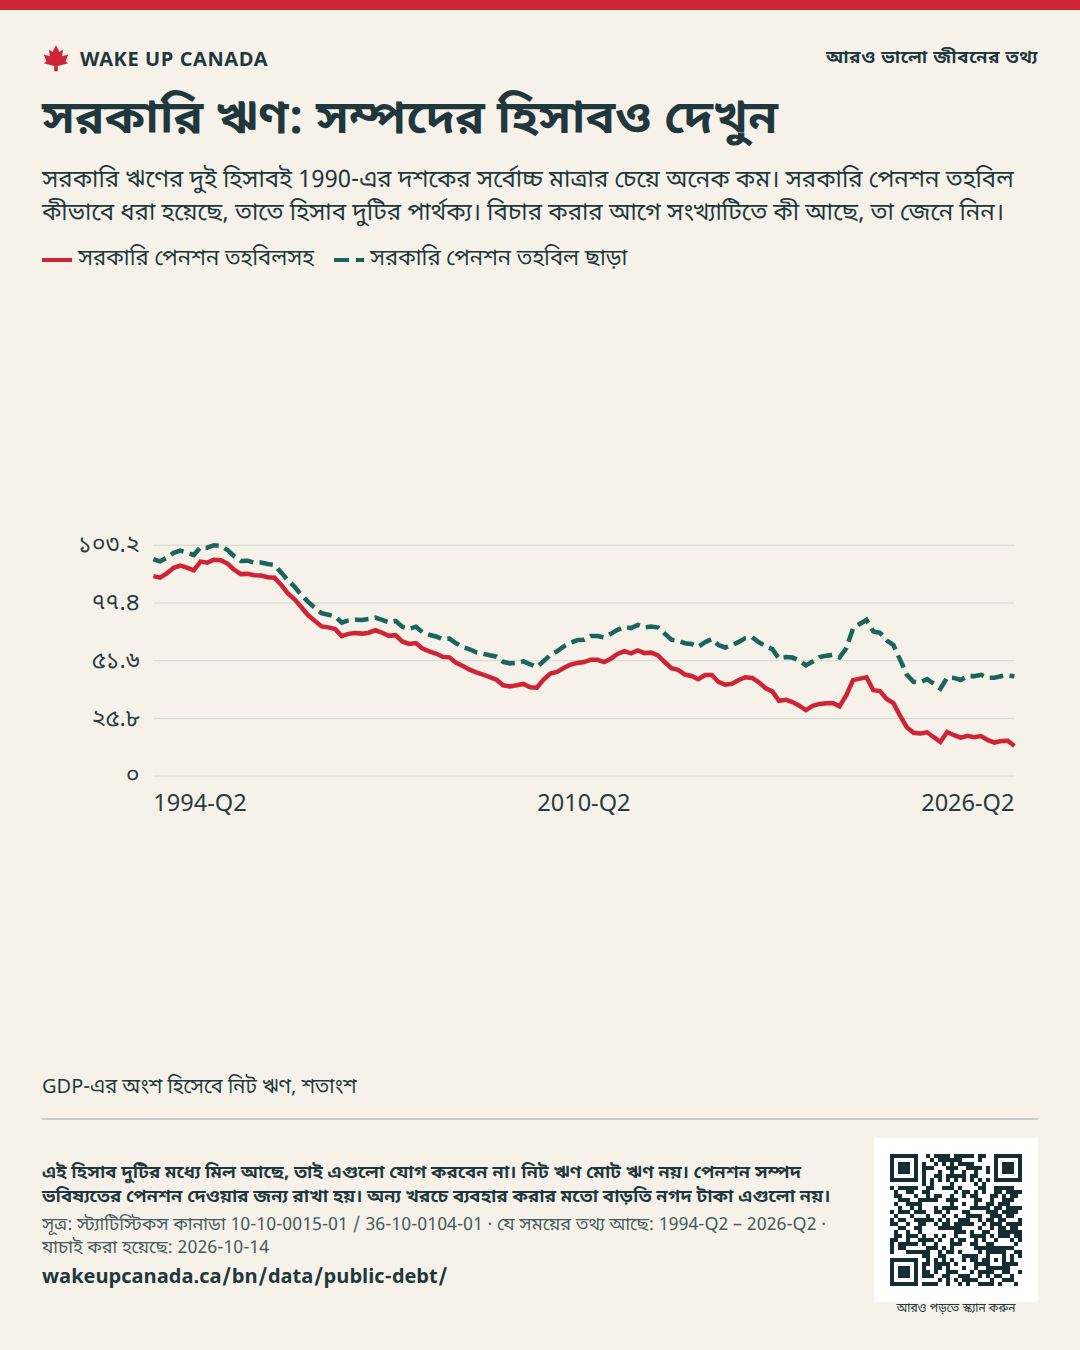
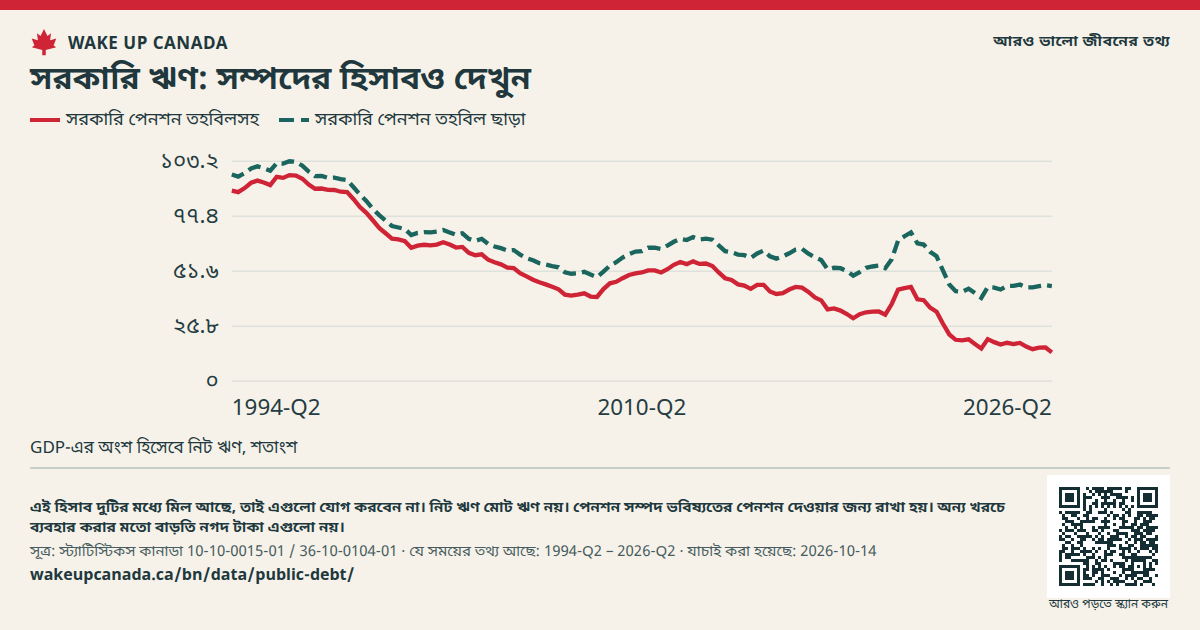
সরকারি ঋণের দুই হিসাবই 1990-এর দশকের সর্বোচ্চ মাত্রার চেয়ে অনেক কম। সরকারি পেনশন তহবিল কীভাবে ধরা হয়েছে, তাতে হিসাব দুটির পার্থক্য। বিচার করার আগে সংখ্যাটিতে কী আছে, তা জেনে নিন।

1994 সাল থেকে সরকারি নিট ঋণের দুটি হিসাব

যে সময়ের তথ্য আছে: ১৯৯৪ · ত্রৈমাসিক ২ — ২০২৬ · ত্রৈমাসিক ২

দেখানো হচ্ছে: ১৯৯৪ · ত্রৈমাসিক ২ — ২০২৬ · ত্রৈমাসিক ২

সরকারি পেনশন তহবিলসহ

১৩.৫শেষের তথ্যবিন্দু · GDP-এর অংশ হিসেবে নিট ঋণ, শতাংশ

10 বছরে পরিবর্তন: -৩০.৭ শতাংশ পয়েন্ট২০১৬ · ত্রৈমাসিক ২ → ২০২৬ · ত্রৈমাসিক ২

সরকারি পেনশন তহবিল ছাড়া

৪৪.৬শেষের তথ্যবিন্দু · GDP-এর অংশ হিসেবে নিট ঋণ, শতাংশ

10 বছরে পরিবর্তন: -১৭.১ শতাংশ পয়েন্ট২০১৬ · ত্রৈমাসিক ২ → ২০২৬ · ত্রৈমাসিক ২

  • সরকারি পেনশন তহবিলসহ ১৩.৫
  • সরকারি পেনশন তহবিল ছাড়া ৪৪.৬
১৯৯৪ · ত্রৈমাসিক ২২০২৬ · ত্রৈমাসিক ২

GDP-এর অংশ হিসেবে নিট ঋণ, শতাংশ

6% থেকে 7% হলে পরিবর্তন এক শতাংশ পয়েন্ট।

দুটি রেখায় 1994 সাল থেকে GDP-এর অংশ হিসেবে সরকারের নিট ঋণ দেখানো হয়েছে। একটিতে সরকারি পেনশন তহবিল আছে। অন্যটিতে তা নেই।

তারিখসহ প্রকাশনা · যাচাই করা হয়েছে:

সব তথ্য দেখুন

এই সারণিতে চার্টের একই মান আছে। সারণিটি পাশের দিকে সরিয়ে দেখতে পারেন।

1994 সাল থেকে সরকারি নিট ঋণের দুটি হিসাব · GDP-এর অংশ হিসেবে নিট ঋণ, শতাংশ
সময়সরকারি পেনশন তহবিলসহসরকারি পেনশন তহবিল ছাড়া
১৯৯৪ · ত্রৈমাসিক ২৮৯.৪%৯৭%
১৯৯৪ · ত্রৈমাসিক ৩৮৮.৭%৯৬%
১৯৯৪ · ত্রৈমাসিক ৪৯০.৬%৯৭.৬%
১৯৯৫ · ত্রৈমাসিক ১৯৩.১%৯৯.৮%
১৯৯৫ · ত্রৈমাসিক ২৯৪.১%১০০.৮%
১৯৯৫ · ত্রৈমাসিক ৩৯৩.২%৯৯.৯%
১৯৯৫ · ত্রৈমাসিক ৪৯২%৯৮.৮%
১৯৯৬ · ত্রৈমাসিক ১৯৫.৯%১০২.৩%
১৯৯৬ · ত্রৈমাসিক ২৯৫.৪%১০২.১%
১৯৯৬ · ত্রৈমাসিক ৩৯৬.৭%১০৩.২%
১৯৯৬ · ত্রৈমাসিক ৪৯৬.৫%১০২.৯%
১৯৯৭ · ত্রৈমাসিক ১৯৫%১০১.১%
১৯৯৭ · ত্রৈমাসিক ২৯২.৩%৯৮.৩%
১৯৯৭ · ত্রৈমাসিক ৩৯০.৩%৯৬.২%
১৯৯৭ · ত্রৈমাসিক ৪৯০.৪%৯৬.৩%
১৯৯৮ · ত্রৈমাসিক ১৮৯.৮%৯৫.৪%
১৯৯৮ · ত্রৈমাসিক ২৮৯.৭%৯৫.৫%
১৯৯৮ · ত্রৈমাসিক ৩৮৮.৯%৯৪.৮%
১৯৯৮ · ত্রৈমাসিক ৪৮৮.৭%৯৪.৪%
১৯৯৯ · ত্রৈমাসিক ১৮৫.৪%৯১%
১৯৯৯ · ত্রৈমাসিক ২৮১.৭%৮৭.৬%
১৯৯৯ · ত্রৈমাসিক ৩৭৯%৮৪.৬%
১৯৯৯ · ত্রৈমাসিক ৪৭৫.৫%৮০.৯%
২০০০ · ত্রৈমাসিক ১৭১.৯%৭৭.৯%
২০০০ · ত্রৈমাসিক ২৬৯.৪%৭৫.৩%
২০০০ · ত্রৈমাসিক ৩৬৬.৯%৭২.৮%
২০০০ · ত্রৈমাসিক ৪৬৬.৫%৭২.১%
২০০১ · ত্রৈমাসিক ১৬৫.৭%৭১.৪%
২০০১ · ত্রৈমাসিক ২৬২.৬%৬৮.৬%
২০০১ · ত্রৈমাসিক ৩৬৩.৬%৬৯.৬%
২০০১ · ত্রৈমাসিক ৪৬৪%৬৯.৯%
২০০২ · ত্রৈমাসিক ১৬৩.৭%৬৯.৮%
২০০২ · ত্রৈমাসিক ২৬৪.১%৭০.২%
২০০২ · ত্রৈমাসিক ৩৬৫.২%৭০.৯%
২০০২ · ত্রৈমাসিক ৪৬৪.১%৬৯.৮%
২০০৩ · ত্রৈমাসিক ১৬২.৭%৬৮.৭%
২০০৩ · ত্রৈমাসিক ২৬৩%৬৯.৪%
২০০৩ · ত্রৈমাসিক ৩৬০.২%৬৬.৮%
২০০৩ · ত্রৈমাসিক ৪৫৯.১%৬৫.৮%
২০০৪ · ত্রৈমাসিক ১৫৯.৫%৬৬.৮%
২০০৪ · ত্রৈমাসিক ২৫৭%৬৪.৪%
২০০৪ · ত্রৈমাসিক ৩৫৫.৮%৬৩.২%
২০০৪ · ত্রৈমাসিক ৪৫৪.৮%৬২.৪%
২০০৫ · ত্রৈমাসিক ১৫৩.৩%৬১.৩%
২০০৫ · ত্রৈমাসিক ২৫৩.১%৬১.৫%
২০০৫ · ত্রৈমাসিক ৩৫০.৭%৫৯.৪%
২০০৫ · ত্রৈমাসিক ৪৪৯.২%৫৭.৭%
২০০৬ · ত্রৈমাসিক ১৪৭.৬%৫৬.৭%
২০০৬ · ত্রৈমাসিক ২৪৬.৪%৫৫.৩%
২০০৬ · ত্রৈমাসিক ৩৪৫.৪%৫৪.৭%
২০০৬ · ত্রৈমাসিক ৪৪৪.৩%৫৪%
২০০৭ · ত্রৈমাসিক ১৪৩.১%৫৩.৪%
২০০৭ · ত্রৈমাসিক ২৪০.৬%৫১.১%
২০০৭ · ত্রৈমাসিক ৩৪০.১%৫০.৪%
২০০৭ · ত্রৈমাসিক ৪৪০.৬%৫০.৬%
২০০৮ · ত্রৈমাসিক ১৪১.২%৫১.৩%
২০০৮ · ত্রৈমাসিক ২৩৯.৭%৫০%
২০০৮ · ত্রৈমাসিক ৩৩৯.৫%৪৮.৮%
২০০৮ · ত্রৈমাসিক ৪৪৩.২%৫১.৪%
২০০৯ · ত্রৈমাসিক ১৪৫.৯%৫৪.২%
২০০৯ · ত্রৈমাসিক ২৪৬.৬%৫৫.৮%
২০০৯ · ত্রৈমাসিক ৩৪৮.৩%৫৮%
২০০৯ · ত্রৈমাসিক ৪৪৯.৮%৫৯.৬%
২০১০ · ত্রৈমাসিক ১৫০.৬%৬০.৮%
২০১০ · ত্রৈমাসিক ২৫১%৬১%
২০১০ · ত্রৈমাসিক ৩৫২%৬২.৬%
২০১০ · ত্রৈমাসিক ৪৫২%৬২.৬%
২০১১ · ত্রৈমাসিক ১৫১%৬২%
২০১১ · ত্রৈমাসিক ২৫২.৫%৬৩.৬%
২০১১ · ত্রৈমাসিক ৩৫৪.৬%৬৫.৪%
২০১১ · ত্রৈমাসিক ৪৫৫.৯%৬৬.৭%
২০১২ · ত্রৈমাসিক ১৫৪.৯%৬৬.২%
২০১২ · ত্রৈমাসিক ২৫৬.২%৬৭.৬%
২০১২ · ত্রৈমাসিক ৩৫৫%৬৬.৫%
২০১২ · ত্রৈমাসিক ৪৫৫.২%৬৬.৯%
২০১৩ · ত্রৈমাসিক ১৫৪%৬৬.৪%
২০১৩ · ত্রৈমাসিক ২৫১%৬৩.৭%
২০১৩ · ত্রৈমাসিক ৩৪৮.৩%৬১%
২০১৩ · ত্রৈমাসিক ৪৪৭.৫%৬০.৫%
২০১৪ · ত্রৈমাসিক ১৪৫.৪%৫৯.৪%
২০১৪ · ত্রৈমাসিক ২৪৪.৮%৫৯.১%
২০১৪ · ত্রৈমাসিক ৩৪৩.৩%৫৭.৮%
২০১৪ · ত্রৈমাসিক ৪৪৫.২%৫৯.৯%
২০১৫ · ত্রৈমাসিক ১৪৫.২%৬১.৩%
২০১৫ · ত্রৈমাসিক ২৪২.১%৫৮.৬%
২০১৫ · ত্রৈমাসিক ৩৪০.৯%৫৭.৫%
২০১৫ · ত্রৈমাসিক ৪৪১.৩%৫৮.৫%
২০১৬ · ত্রৈমাসিক ১৪৩%৬০%
২০১৬ · ত্রৈমাসিক ২৪৪.২%৬১.৭%
২০১৬ · ত্রৈমাসিক ৩৪৩.৯%৬২.১%
২০১৬ · ত্রৈমাসিক ৪৪১.৯%৫৯.৮%
২০১৭ · ত্রৈমাসিক ১৩৯.৩%৫৮.১%
২০১৭ · ত্রৈমাসিক ২৩৭.৯%৫৬.৮%
২০১৭ · ত্রৈমাসিক ৩৩৩.৭%৫২.৫%
২০১৭ · ত্রৈমাসিক ৪৩৪.১%৫৩.২%
২০১৮ · ত্রৈমাসিক ১৩৩.১%৫৩%
২০১৮ · ত্রৈমাসিক ২৩১.৫%৫১.৭%
২০১৮ · ত্রৈমাসিক ৩২৯.৫%৪৯.৫%
২০১৮ · ত্রৈমাসিক ৪৩১.৪%৫১.২%
২০১৯ · ত্রৈমাসিক ১৩২.৩%৫৩.২%
২০১৯ · ত্রৈমাসিক ২৩২.৬%৫৩.৮%
২০১৯ · ত্রৈমাসিক ৩৩২.৭%৫৪.২%
২০১৯ · ত্রৈমাসিক ৪৩১.২%৫৩%
২০২০ · ত্রৈমাসিক ১৩৬.২%৫৭.২%
২০২০ · ত্রৈমাসিক ২৪২.৯%৬৬%
২০২০ · ত্রৈমাসিক ৩৪৩.৬%৬৮%
২০২০ · ত্রৈমাসিক ৪৪৪.২%৬৯.৮%
২০২১ · ত্রৈমাসিক ১৩৮.৪%৬৪.৭%
২০২১ · ত্রৈমাসিক ২৩৮%৬৪.১%
২০২১ · ত্রৈমাসিক ৩৩৪.৫%৬০.৭%
২০২১ · ত্রৈমাসিক ৪৩২.৬%৫৮.৬%
২০২২ · ত্রৈমাসিক ১২৬.৯%৫১.৯%
২০২২ · ত্রৈমাসিক ২২১.৯%৪৫.৩%
২০২২ · ত্রৈমাসিক ৩১৯.৪%৪২.২%
২০২২ · ত্রৈমাসিক ৪১৯.১%৪১.৯%
২০২৩ · ত্রৈমাসিক ১১৯.৬%৪৩.৪%
২০২৩ · ত্রৈমাসিক ২১৭.৪%৪১.৩%
২০২৩ · ত্রৈমাসিক ৩১৫.৩%৩৯.১%
২০২৩ · ত্রৈমাসিক ৪১৯.৭%৪৪.১%
২০২৪ · ত্রৈমাসিক ১১৮.৩%৪৩.৯%
২০২৪ · ত্রৈমাসিক ২১৭.২%৪৩%
২০২৪ · ত্রৈমাসিক ৩১৮%৪৪.৭%
২০২৪ · ত্রৈমাসিক ৪১৭.৪%৪৪.৭%
২০২৫ · ত্রৈমাসিক ১১৭.৯%৪৫.৩%
২০২৫ · ত্রৈমাসিক ২১৬.২%৪৪%
২০২৫ · ত্রৈমাসিক ৩১৫%৪৪%
২০২৫ · ত্রৈমাসিক ৪১৫.৭%৪৪.৬%
২০২৬ · ত্রৈমাসিক ১১৫.৮%৪৫%
২০২৬ · ত্রৈমাসিক ২১৩.৫%৪৪.৬%
তথ্য ডাউনলোড করুন (CSV) ↓

কেন এটি গুরুত্বপূর্ণ

আগের উন্নতি দেখায় যে পরিবর্তন সম্ভব। সরকারি খরচের সঠিক হিসাব ও স্পষ্ট ফল আমাদের এখনও দরকার। মানুষের জানা উচিত, তাদের টাকায় কী কেনা হচ্ছে এবং ভবিষ্যতের বিল কে দেবে।

আমরা কী বদলাতে চাই

সরকারি সব খরচ ও সেবার ফল দেখান। দরকারি কাজে অর্থ দিন এবং ফল দেয় না এমন কর্মসূচি বন্ধ করুন।

পরিবর্তনের পরিকল্পনার পক্ষে দাঁড়ান

তথ্যসূত্র

  1. স্ট্যাটিস্টিকস কানাডা · 10-10-0015-01 / 36-10-0104-01 ↗

    সূত্র প্রকাশের তারিখ:

WAKE UP CANADA

পরিবর্তনের পক্ষে যুক্তি ছড়িয়ে দিন

আরও মানুষকে তথ্য ও পরিকল্পনা দেখতে সাহায্য করুন।

সরকারি ঋণ: সম্পদের হিসাবও দেখুন

সরকারি ঋণের দুই হিসাবই 1990-এর দশকের সর্বোচ্চ মাত্রার চেয়ে অনেক কম। সরকারি পেনশন তহবিল কীভাবে ধরা হয়েছে, তাতে হিসাব দুটির পার্থক্য। বিচার করার আগে সংখ্যাটিতে কী আছে, তা জেনে নিন।

ছবির সঙ্গে সূত্র, তারিখ ও নোট রাখুন।

যাচাই করা হয়েছে:

এতে যা দেখানো হয়নি: এই হিসাব দুটির মধ্যে মিল আছে, তাই এগুলো যোগ করবেন না। নিট ঋণ মোট ঋণ নয়। পেনশন সম্পদ ভবিষ্যতের পেনশন দেওয়ার জন্য রাখা হয়। অন্য খরচে ব্যবহার করার মতো বাড়তি নগদ টাকা এগুলো নয়।
wakeupcanada.ca/bn/data/public-debt/
এই পাতা খুলতে স্ক্যান করুন
পুরো যুক্তিটি পড়তে এই কোড স্ক্যান করুন।

ছবি সংরক্ষণ করুন

ছবিটি নতুন ট্যাবে খুললে, সেটি চেপে ধরে রাখুন অথবা ব্রাউজারের সংরক্ষণের সুবিধা ব্যবহার করুন।

সূত্র ও নোট