பொதுக் கடன்: சொத்துகளையும் கணக்கில் கொள்ளுங்கள்

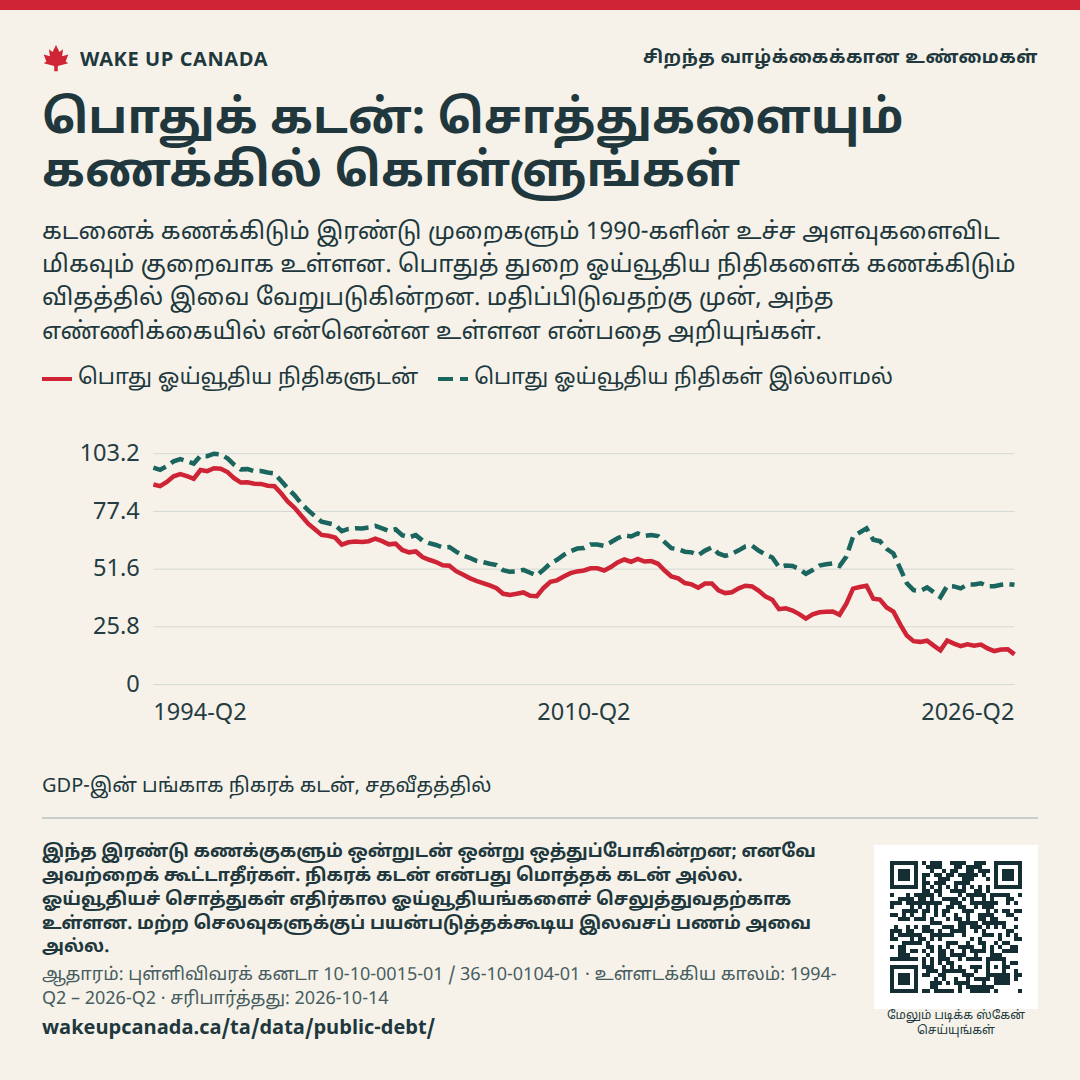
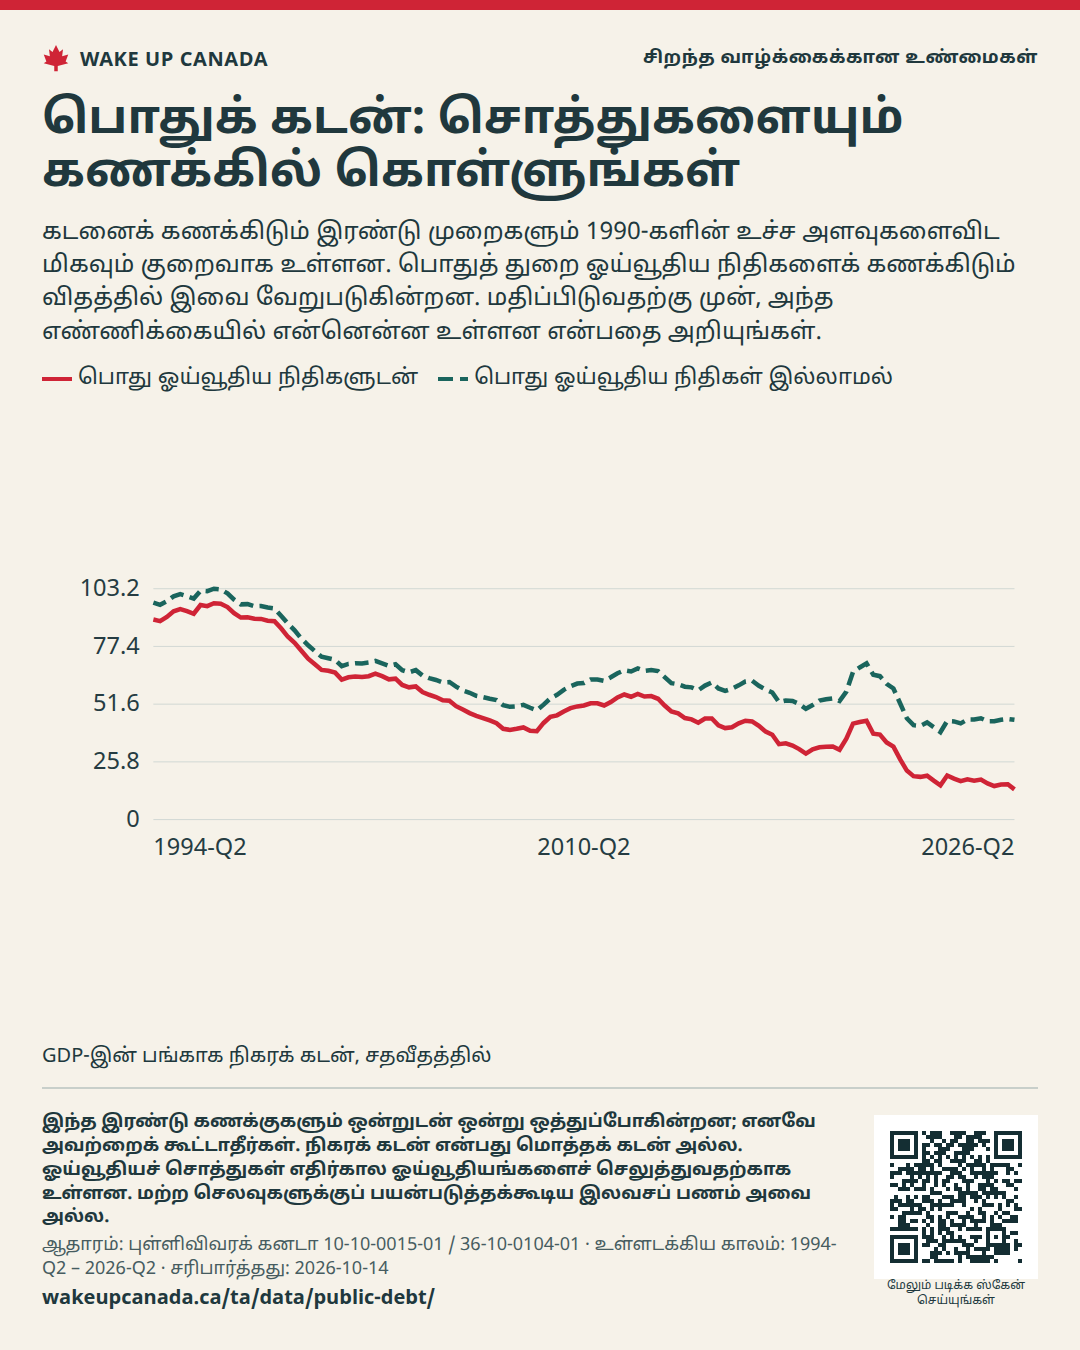
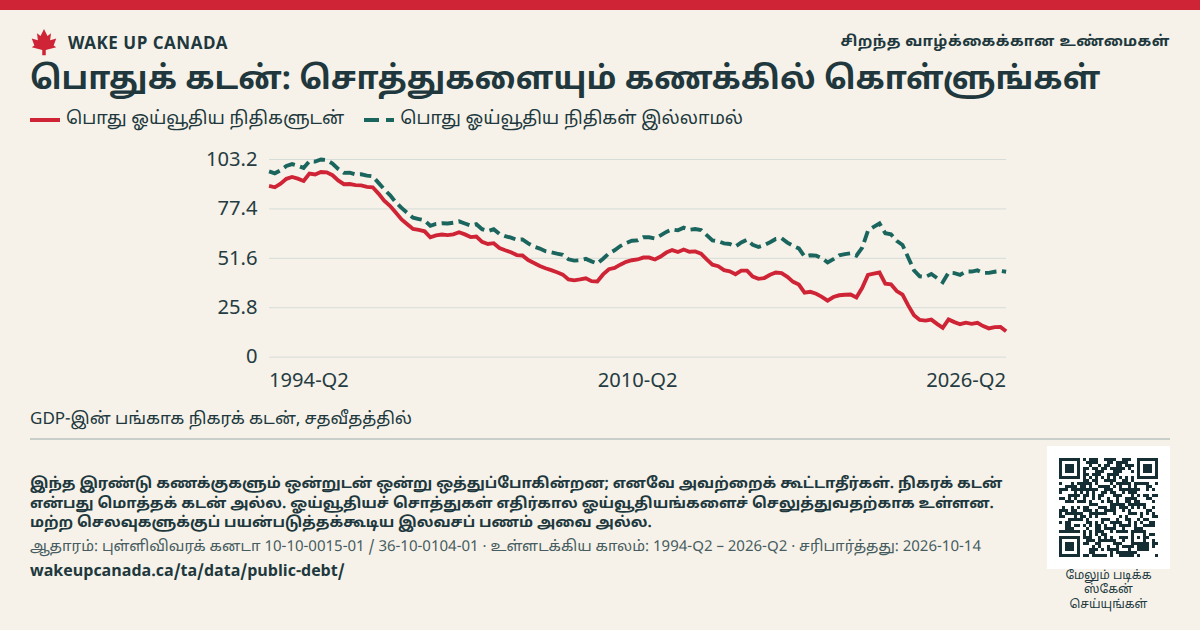
கடனைக் கணக்கிடும் இரண்டு முறைகளும் 1990-களின் உச்ச அளவுகளைவிட மிகவும் குறைவாக உள்ளன. பொதுத் துறை ஓய்வூதிய நிதிகளைக் கணக்கிடும் விதத்தில் இவை வேறுபடுகின்றன. மதிப்பிடுவதற்கு முன், அந்த எண்ணிக்கையில் என்னென்ன உள்ளன என்பதை அறியுங்கள்.

1994 முதல் நிகரப் பொதுக் கடனைக் காட்டும் இரண்டு முறைகள்

உள்ளடக்கிய காலம்: 1994 · காலாண்டு 2 — 2026 · காலாண்டு 2

காட்டப்படுவது: 1994 · காலாண்டு 2 — 2026 · காலாண்டு 2

பொது ஓய்வூதிய நிதிகளுடன்

13.5கடைசிப் புள்ளி · GDP-இன் பங்காக நிகரக் கடன், சதவீதத்தில்

10 ஆண்டுகளில் ஏற்பட்ட மாற்றம்: -30.7 சதவீதப் புள்ளிகள்2016 · காலாண்டு 2 → 2026 · காலாண்டு 2

பொது ஓய்வூதிய நிதிகள் இல்லாமல்

44.6கடைசிப் புள்ளி · GDP-இன் பங்காக நிகரக் கடன், சதவீதத்தில்

10 ஆண்டுகளில் ஏற்பட்ட மாற்றம்: -17.1 சதவீதப் புள்ளிகள்2016 · காலாண்டு 2 → 2026 · காலாண்டு 2

  • பொது ஓய்வூதிய நிதிகளுடன் 13.5
  • பொது ஓய்வூதிய நிதிகள் இல்லாமல் 44.6
1994 · காலாண்டு 22026 · காலாண்டு 2

GDP-இன் பங்காக நிகரக் கடன், சதவீதத்தில்

6% இலிருந்து 7% ஆக மாறுவது ஒரு சதவீதப் புள்ளி மாற்றம்.

1994 முதல், GDP-இன் பங்காக அரசாங்கத்தின் நிகரக் கடனை இரண்டு கோடுகள் காட்டுகின்றன. ஒரு கோடு பொதுத் துறை ஓய்வூதிய நிதிகளையும் சேர்க்கிறது. மற்றொன்று அவற்றைச் சேர்ப்பதில்லை.

தேதியிட்ட வெளியீடு · சரிபார்த்தது:

எல்லா தரவுகளையும் பாருங்கள்

இந்த அட்டவணையில் வரைபடத்தில் உள்ள அதே மதிப்புகள் உள்ளன. அட்டவணையைப் பக்கவாட்டில் நகர்த்திப் பார்க்கலாம்.

1994 முதல் நிகரப் பொதுக் கடனைக் காட்டும் இரண்டு முறைகள் · GDP-இன் பங்காக நிகரக் கடன், சதவீதத்தில்
காலம்பொது ஓய்வூதிய நிதிகளுடன்பொது ஓய்வூதிய நிதிகள் இல்லாமல்
1994 · காலாண்டு 289.4%97%
1994 · காலாண்டு 388.7%96%
1994 · காலாண்டு 490.6%97.6%
1995 · காலாண்டு 193.1%99.8%
1995 · காலாண்டு 294.1%100.8%
1995 · காலாண்டு 393.2%99.9%
1995 · காலாண்டு 492%98.8%
1996 · காலாண்டு 195.9%102.3%
1996 · காலாண்டு 295.4%102.1%
1996 · காலாண்டு 396.7%103.2%
1996 · காலாண்டு 496.5%102.9%
1997 · காலாண்டு 195%101.1%
1997 · காலாண்டு 292.3%98.3%
1997 · காலாண்டு 390.3%96.2%
1997 · காலாண்டு 490.4%96.3%
1998 · காலாண்டு 189.8%95.4%
1998 · காலாண்டு 289.7%95.5%
1998 · காலாண்டு 388.9%94.8%
1998 · காலாண்டு 488.7%94.4%
1999 · காலாண்டு 185.4%91%
1999 · காலாண்டு 281.7%87.6%
1999 · காலாண்டு 379%84.6%
1999 · காலாண்டு 475.5%80.9%
2000 · காலாண்டு 171.9%77.9%
2000 · காலாண்டு 269.4%75.3%
2000 · காலாண்டு 366.9%72.8%
2000 · காலாண்டு 466.5%72.1%
2001 · காலாண்டு 165.7%71.4%
2001 · காலாண்டு 262.6%68.6%
2001 · காலாண்டு 363.6%69.6%
2001 · காலாண்டு 464%69.9%
2002 · காலாண்டு 163.7%69.8%
2002 · காலாண்டு 264.1%70.2%
2002 · காலாண்டு 365.2%70.9%
2002 · காலாண்டு 464.1%69.8%
2003 · காலாண்டு 162.7%68.7%
2003 · காலாண்டு 263%69.4%
2003 · காலாண்டு 360.2%66.8%
2003 · காலாண்டு 459.1%65.8%
2004 · காலாண்டு 159.5%66.8%
2004 · காலாண்டு 257%64.4%
2004 · காலாண்டு 355.8%63.2%
2004 · காலாண்டு 454.8%62.4%
2005 · காலாண்டு 153.3%61.3%
2005 · காலாண்டு 253.1%61.5%
2005 · காலாண்டு 350.7%59.4%
2005 · காலாண்டு 449.2%57.7%
2006 · காலாண்டு 147.6%56.7%
2006 · காலாண்டு 246.4%55.3%
2006 · காலாண்டு 345.4%54.7%
2006 · காலாண்டு 444.3%54%
2007 · காலாண்டு 143.1%53.4%
2007 · காலாண்டு 240.6%51.1%
2007 · காலாண்டு 340.1%50.4%
2007 · காலாண்டு 440.6%50.6%
2008 · காலாண்டு 141.2%51.3%
2008 · காலாண்டு 239.7%50%
2008 · காலாண்டு 339.5%48.8%
2008 · காலாண்டு 443.2%51.4%
2009 · காலாண்டு 145.9%54.2%
2009 · காலாண்டு 246.6%55.8%
2009 · காலாண்டு 348.3%58%
2009 · காலாண்டு 449.8%59.6%
2010 · காலாண்டு 150.6%60.8%
2010 · காலாண்டு 251%61%
2010 · காலாண்டு 352%62.6%
2010 · காலாண்டு 452%62.6%
2011 · காலாண்டு 151%62%
2011 · காலாண்டு 252.5%63.6%
2011 · காலாண்டு 354.6%65.4%
2011 · காலாண்டு 455.9%66.7%
2012 · காலாண்டு 154.9%66.2%
2012 · காலாண்டு 256.2%67.6%
2012 · காலாண்டு 355%66.5%
2012 · காலாண்டு 455.2%66.9%
2013 · காலாண்டு 154%66.4%
2013 · காலாண்டு 251%63.7%
2013 · காலாண்டு 348.3%61%
2013 · காலாண்டு 447.5%60.5%
2014 · காலாண்டு 145.4%59.4%
2014 · காலாண்டு 244.8%59.1%
2014 · காலாண்டு 343.3%57.8%
2014 · காலாண்டு 445.2%59.9%
2015 · காலாண்டு 145.2%61.3%
2015 · காலாண்டு 242.1%58.6%
2015 · காலாண்டு 340.9%57.5%
2015 · காலாண்டு 441.3%58.5%
2016 · காலாண்டு 143%60%
2016 · காலாண்டு 244.2%61.7%
2016 · காலாண்டு 343.9%62.1%
2016 · காலாண்டு 441.9%59.8%
2017 · காலாண்டு 139.3%58.1%
2017 · காலாண்டு 237.9%56.8%
2017 · காலாண்டு 333.7%52.5%
2017 · காலாண்டு 434.1%53.2%
2018 · காலாண்டு 133.1%53%
2018 · காலாண்டு 231.5%51.7%
2018 · காலாண்டு 329.5%49.5%
2018 · காலாண்டு 431.4%51.2%
2019 · காலாண்டு 132.3%53.2%
2019 · காலாண்டு 232.6%53.8%
2019 · காலாண்டு 332.7%54.2%
2019 · காலாண்டு 431.2%53%
2020 · காலாண்டு 136.2%57.2%
2020 · காலாண்டு 242.9%66%
2020 · காலாண்டு 343.6%68%
2020 · காலாண்டு 444.2%69.8%
2021 · காலாண்டு 138.4%64.7%
2021 · காலாண்டு 238%64.1%
2021 · காலாண்டு 334.5%60.7%
2021 · காலாண்டு 432.6%58.6%
2022 · காலாண்டு 126.9%51.9%
2022 · காலாண்டு 221.9%45.3%
2022 · காலாண்டு 319.4%42.2%
2022 · காலாண்டு 419.1%41.9%
2023 · காலாண்டு 119.6%43.4%
2023 · காலாண்டு 217.4%41.3%
2023 · காலாண்டு 315.3%39.1%
2023 · காலாண்டு 419.7%44.1%
2024 · காலாண்டு 118.3%43.9%
2024 · காலாண்டு 217.2%43%
2024 · காலாண்டு 318%44.7%
2024 · காலாண்டு 417.4%44.7%
2025 · காலாண்டு 117.9%45.3%
2025 · காலாண்டு 216.2%44%
2025 · காலாண்டு 315%44%
2025 · காலாண்டு 415.7%44.6%
2026 · காலாண்டு 115.8%45%
2026 · காலாண்டு 213.5%44.6%
தரவுகளைப் பதிவிறக்கு (CSV) ↓

இது ஏன் முக்கியம்

கடந்தகால வளர்ச்சி, மாற்றம் சாத்தியம் என்பதைக் காட்டுகிறது. பொதுச் செலவுகளின் உண்மையான செலவையும் தெளிவான முடிவுகளையும் நாம் இன்னும் அறிய வேண்டும். மக்கள் தங்கள் பணத்துக்கு என்ன கிடைக்கிறது, எதிர்காலக் கட்டணங்களை யார் செலுத்துவார்கள் என்பதை அறிய வேண்டும்.

நாங்கள் மாற்ற விரும்புவது

அரசின் முழுச் செலவுகளையும் சேவை முடிவுகளையும் காட்டுங்கள். பயனுள்ள பணிகளுக்கு நிதி அளியுங்கள்; பலன் தராத திட்டங்களை நிறுத்துங்கள்.

மாற்றத்துக்கான திட்டத்தை ஆதரியுங்கள்

ஆதாரங்கள்

  1. புள்ளிவிவரக் கனடா · 10-10-0015-01 / 36-10-0104-01 ↗

    ஆதாரம் வெளியான தேதி:

WAKE UP CANADA

மாற்றத்துக்கான வாதத்தைப் பகிருங்கள்

உண்மைகளையும் திட்டத்தையும் அதிகமானோர் பார்க்க உதவுங்கள்.

பொதுக் கடன்: சொத்துகளையும் கணக்கில் கொள்ளுங்கள்

கடனைக் கணக்கிடும் இரண்டு முறைகளும் 1990-களின் உச்ச அளவுகளைவிட மிகவும் குறைவாக உள்ளன. பொதுத் துறை ஓய்வூதிய நிதிகளைக் கணக்கிடும் விதத்தில் இவை வேறுபடுகின்றன. மதிப்பிடுவதற்கு முன், அந்த எண்ணிக்கையில் என்னென்ன உள்ளன என்பதை அறியுங்கள்.

படத்துடன் ஆதாரம், தேதி, குறிப்புகளையும் வைத்திருங்கள்.

சரிபார்த்தது:

இது எதைக் காட்டவில்லை: இந்த இரண்டு கணக்குகளும் ஒன்றுடன் ஒன்று ஒத்துப்போகின்றன; எனவே அவற்றைக் கூட்டாதீர்கள். நிகரக் கடன் என்பது மொத்தக் கடன் அல்ல. ஓய்வூதியச் சொத்துகள் எதிர்கால ஓய்வூதியங்களைச் செலுத்துவதற்காக உள்ளன. மற்ற செலவுகளுக்குப் பயன்படுத்தக்கூடிய இலவசப் பணம் அவை அல்ல.
wakeupcanada.ca/ta/data/public-debt/
இந்தப் பக்கத்தைத் திறக்க ஸ்கேன் செய்யுங்கள்
முழு வாதத்தையும் படிக்க இந்தக் குறியீட்டை ஸ்கேன் செய்யுங்கள்.

ஒரு படத்தைச் சேமி

படம் புதிய தாவலில் திறந்தால், அதை அழுத்திப் பிடிக்கவும் அல்லது உலாவியின் சேமிக்கும் கருவியைப் பயன்படுத்தவும்.

ஆதாரங்களும் குறிப்புகளும்