Utang ng pamahalaan: bilangin din ang mga ari-arian

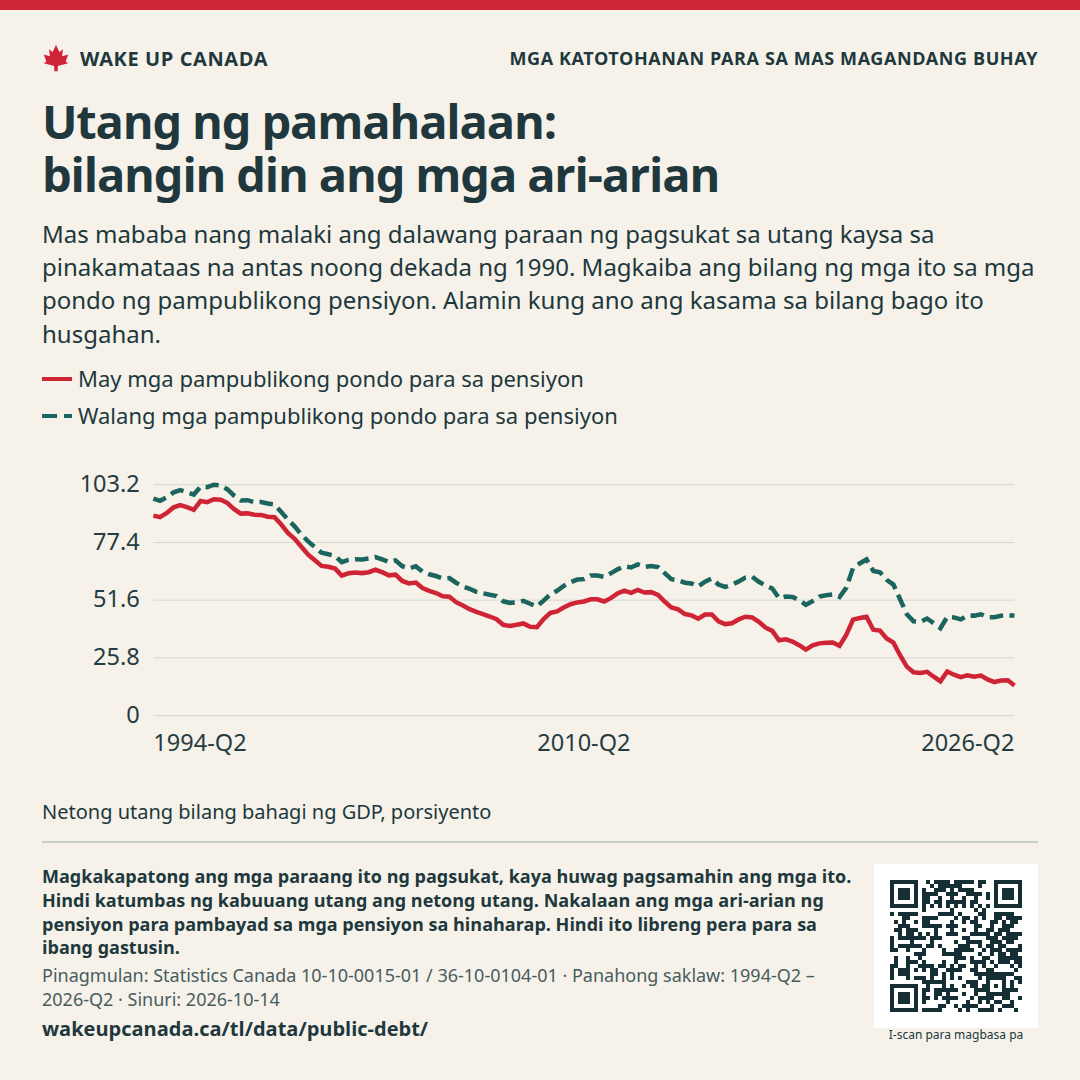
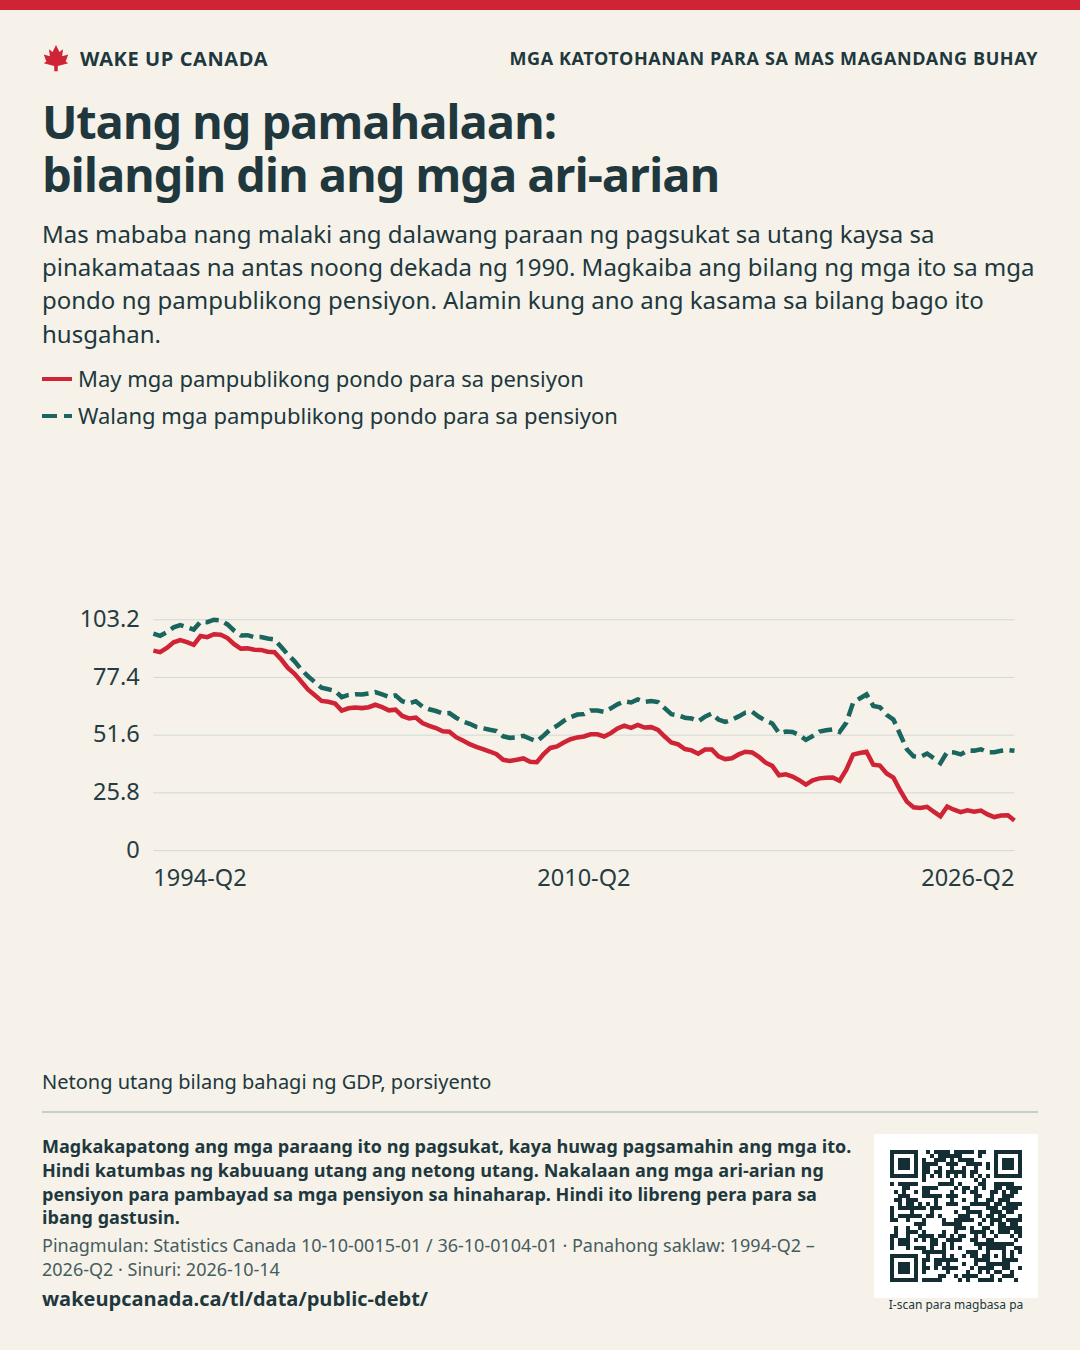
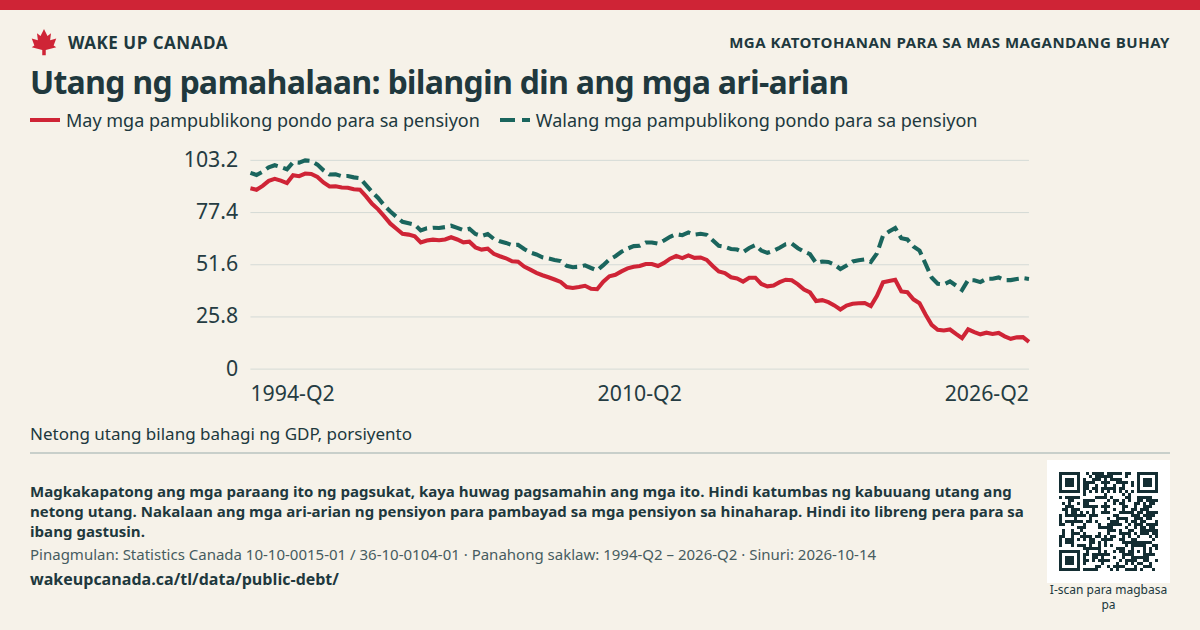
Mas mababa nang malaki ang dalawang paraan ng pagsukat sa utang kaysa sa pinakamataas na antas noong dekada ng 1990. Magkaiba ang bilang ng mga ito sa mga pondo ng pampublikong pensiyon. Alamin kung ano ang kasama sa bilang bago ito husgahan.

Dalawang paraan ng pagsukat sa netong utang ng pamahalaan, mula 1994

Panahong saklaw: 1994 · Kuwarter 2 — 2026 · Kuwarter 2

Ipinapakita: 1994 · Kuwarter 2 — 2026 · Kuwarter 2

May mga pampublikong pondo para sa pensiyon

13.5Huling datos · Netong utang bilang bahagi ng GDP, porsiyento

Pagbabago sa loob ng 10 taon: -30.7 porsiyentong puntos2016 · Kuwarter 2 → 2026 · Kuwarter 2

Walang mga pampublikong pondo para sa pensiyon

44.6Huling datos · Netong utang bilang bahagi ng GDP, porsiyento

Pagbabago sa loob ng 10 taon: -17.1 porsiyentong puntos2016 · Kuwarter 2 → 2026 · Kuwarter 2

  • May mga pampublikong pondo para sa pensiyon 13.5
  • Walang mga pampublikong pondo para sa pensiyon 44.6
1994 · Kuwarter 22026 · Kuwarter 2

Netong utang bilang bahagi ng GDP, porsiyento

Ang pagbabago mula 6% tungo sa 7% ay isang porsiyentong punto.

Ipinapakita ng dalawang linya ang netong utang ng pamahalaan bilang bahagi ng GDP mula 1994. Kasama sa isa ang mga pondo ng pampublikong pensiyon. Hindi kasama ang mga ito sa isa pa.

May petsang paglalabas · Sinuri:

Tingnan ang lahat ng datos

Kapareho ng mga halaga sa tsart ang nasa talahanayang ito. Maaari mong i-scroll pakaliwa at pakanan ang talahanayan.

Dalawang paraan ng pagsukat sa netong utang ng pamahalaan, mula 1994 · Netong utang bilang bahagi ng GDP, porsiyento
PanahonMay mga pampublikong pondo para sa pensiyonWalang mga pampublikong pondo para sa pensiyon
1994 · Kuwarter 289.4%97%
1994 · Kuwarter 388.7%96%
1994 · Kuwarter 490.6%97.6%
1995 · Kuwarter 193.1%99.8%
1995 · Kuwarter 294.1%100.8%
1995 · Kuwarter 393.2%99.9%
1995 · Kuwarter 492%98.8%
1996 · Kuwarter 195.9%102.3%
1996 · Kuwarter 295.4%102.1%
1996 · Kuwarter 396.7%103.2%
1996 · Kuwarter 496.5%102.9%
1997 · Kuwarter 195%101.1%
1997 · Kuwarter 292.3%98.3%
1997 · Kuwarter 390.3%96.2%
1997 · Kuwarter 490.4%96.3%
1998 · Kuwarter 189.8%95.4%
1998 · Kuwarter 289.7%95.5%
1998 · Kuwarter 388.9%94.8%
1998 · Kuwarter 488.7%94.4%
1999 · Kuwarter 185.4%91%
1999 · Kuwarter 281.7%87.6%
1999 · Kuwarter 379%84.6%
1999 · Kuwarter 475.5%80.9%
2000 · Kuwarter 171.9%77.9%
2000 · Kuwarter 269.4%75.3%
2000 · Kuwarter 366.9%72.8%
2000 · Kuwarter 466.5%72.1%
2001 · Kuwarter 165.7%71.4%
2001 · Kuwarter 262.6%68.6%
2001 · Kuwarter 363.6%69.6%
2001 · Kuwarter 464%69.9%
2002 · Kuwarter 163.7%69.8%
2002 · Kuwarter 264.1%70.2%
2002 · Kuwarter 365.2%70.9%
2002 · Kuwarter 464.1%69.8%
2003 · Kuwarter 162.7%68.7%
2003 · Kuwarter 263%69.4%
2003 · Kuwarter 360.2%66.8%
2003 · Kuwarter 459.1%65.8%
2004 · Kuwarter 159.5%66.8%
2004 · Kuwarter 257%64.4%
2004 · Kuwarter 355.8%63.2%
2004 · Kuwarter 454.8%62.4%
2005 · Kuwarter 153.3%61.3%
2005 · Kuwarter 253.1%61.5%
2005 · Kuwarter 350.7%59.4%
2005 · Kuwarter 449.2%57.7%
2006 · Kuwarter 147.6%56.7%
2006 · Kuwarter 246.4%55.3%
2006 · Kuwarter 345.4%54.7%
2006 · Kuwarter 444.3%54%
2007 · Kuwarter 143.1%53.4%
2007 · Kuwarter 240.6%51.1%
2007 · Kuwarter 340.1%50.4%
2007 · Kuwarter 440.6%50.6%
2008 · Kuwarter 141.2%51.3%
2008 · Kuwarter 239.7%50%
2008 · Kuwarter 339.5%48.8%
2008 · Kuwarter 443.2%51.4%
2009 · Kuwarter 145.9%54.2%
2009 · Kuwarter 246.6%55.8%
2009 · Kuwarter 348.3%58%
2009 · Kuwarter 449.8%59.6%
2010 · Kuwarter 150.6%60.8%
2010 · Kuwarter 251%61%
2010 · Kuwarter 352%62.6%
2010 · Kuwarter 452%62.6%
2011 · Kuwarter 151%62%
2011 · Kuwarter 252.5%63.6%
2011 · Kuwarter 354.6%65.4%
2011 · Kuwarter 455.9%66.7%
2012 · Kuwarter 154.9%66.2%
2012 · Kuwarter 256.2%67.6%
2012 · Kuwarter 355%66.5%
2012 · Kuwarter 455.2%66.9%
2013 · Kuwarter 154%66.4%
2013 · Kuwarter 251%63.7%
2013 · Kuwarter 348.3%61%
2013 · Kuwarter 447.5%60.5%
2014 · Kuwarter 145.4%59.4%
2014 · Kuwarter 244.8%59.1%
2014 · Kuwarter 343.3%57.8%
2014 · Kuwarter 445.2%59.9%
2015 · Kuwarter 145.2%61.3%
2015 · Kuwarter 242.1%58.6%
2015 · Kuwarter 340.9%57.5%
2015 · Kuwarter 441.3%58.5%
2016 · Kuwarter 143%60%
2016 · Kuwarter 244.2%61.7%
2016 · Kuwarter 343.9%62.1%
2016 · Kuwarter 441.9%59.8%
2017 · Kuwarter 139.3%58.1%
2017 · Kuwarter 237.9%56.8%
2017 · Kuwarter 333.7%52.5%
2017 · Kuwarter 434.1%53.2%
2018 · Kuwarter 133.1%53%
2018 · Kuwarter 231.5%51.7%
2018 · Kuwarter 329.5%49.5%
2018 · Kuwarter 431.4%51.2%
2019 · Kuwarter 132.3%53.2%
2019 · Kuwarter 232.6%53.8%
2019 · Kuwarter 332.7%54.2%
2019 · Kuwarter 431.2%53%
2020 · Kuwarter 136.2%57.2%
2020 · Kuwarter 242.9%66%
2020 · Kuwarter 343.6%68%
2020 · Kuwarter 444.2%69.8%
2021 · Kuwarter 138.4%64.7%
2021 · Kuwarter 238%64.1%
2021 · Kuwarter 334.5%60.7%
2021 · Kuwarter 432.6%58.6%
2022 · Kuwarter 126.9%51.9%
2022 · Kuwarter 221.9%45.3%
2022 · Kuwarter 319.4%42.2%
2022 · Kuwarter 419.1%41.9%
2023 · Kuwarter 119.6%43.4%
2023 · Kuwarter 217.4%41.3%
2023 · Kuwarter 315.3%39.1%
2023 · Kuwarter 419.7%44.1%
2024 · Kuwarter 118.3%43.9%
2024 · Kuwarter 217.2%43%
2024 · Kuwarter 318%44.7%
2024 · Kuwarter 417.4%44.7%
2025 · Kuwarter 117.9%45.3%
2025 · Kuwarter 216.2%44%
2025 · Kuwarter 315%44%
2025 · Kuwarter 415.7%44.6%
2026 · Kuwarter 115.8%45%
2026 · Kuwarter 213.5%44.6%
I-download ang datos (CSV) ↓

Bakit ito mahalaga

Ipinapakita ng mga nagdaang pagbuti na posible ang pagbabago. Kailangan pa rin natin ng tapat na tala ng mga gastos at malinaw na resulta mula sa paggasta ng pamahalaan. Dapat malaman ng mga tao kung ano ang nabibili ng pera nila at kung sino ang magbabayad ng mga gastusin sa hinaharap.

Ang gusto naming baguhin

Ipakita ang buong gastos ng pamahalaan at ang mga resulta ng mga serbisyo. Pondohan ang kapaki-pakinabang na gawain at itigil ang mga programang hindi nagbubunga ng resulta.

Suportahan ang plano para sa pagbabago

Mga sanggunian

  1. Statistics Canada · 10-10-0015-01 / 36-10-0104-01 ↗

    Inilabas ang sanggunian:

WAKE UP CANADA

Ibahagi ang panawagan para sa pagbabago

Tulungan ang mas maraming tao na makita ang mga katotohanan at ang plano.

Utang ng pamahalaan: bilangin din ang mga ari-arian

Mas mababa nang malaki ang dalawang paraan ng pagsukat sa utang kaysa sa pinakamataas na antas noong dekada ng 1990. Magkaiba ang bilang ng mga ito sa mga pondo ng pampublikong pensiyon. Alamin kung ano ang kasama sa bilang bago ito husgahan.

Isama sa larawan ang pinagmulan, petsa at mga tala.

Sinuri:

Hindi ipinapakita ng datos na ito: Magkakapatong ang mga paraang ito ng pagsukat, kaya huwag pagsamahin ang mga ito. Hindi katumbas ng kabuuang utang ang netong utang. Nakalaan ang mga ari-arian ng pensiyon para pambayad sa mga pensiyon sa hinaharap. Hindi ito libreng pera para sa ibang gastusin.
wakeupcanada.ca/tl/data/public-debt/
I-scan para buksan ang pahinang ito
I-scan ang code na ito para mabasa ang buong paliwanag.

Mag-save ng larawan

Kung bumukas ang larawan sa bagong tab, pindutin ito nang matagal o gamitin ang tool ng browser mo para mag-save.

Mga sanggunian at tala