為何重要
過去的進步顯示改變是可能的。我們仍需要誠實說明公共支出的成本,並清楚交代成果。人們應該知道自己的錢買到了什麼,以及未來的帳單由誰支付。
我們希望改變什麼
列出完整的公共成本和服務成果。資助有用的工作,停止沒有成效的計劃。
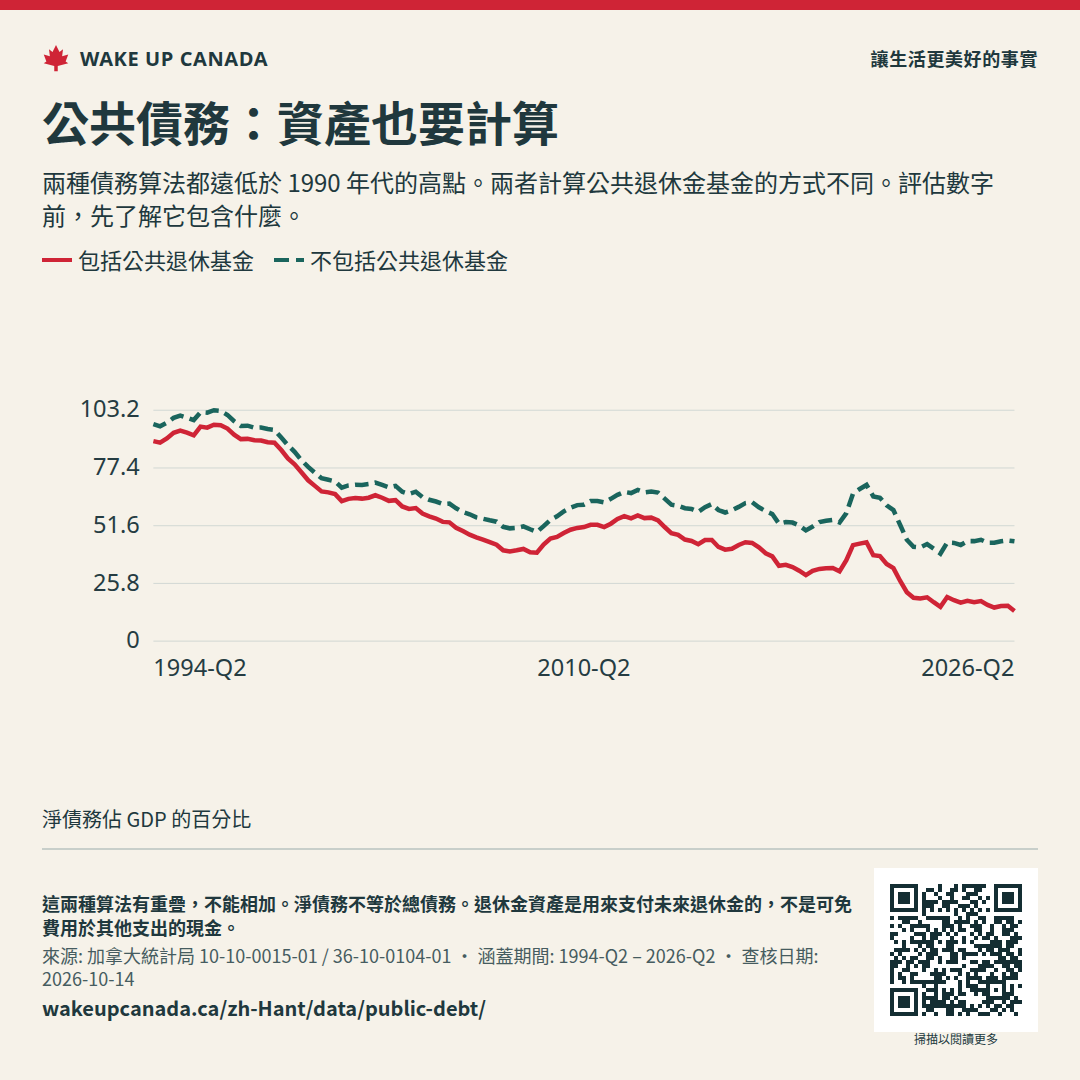
兩種債務算法都遠低於 1990 年代的高點。兩者計算公共退休金基金的方式不同。評估數字前,先了解它包含什麼。
涵蓋期間: 1994 · 季度 2 — 2026 · 季度 2
顯示: 1994 · 季度 2 — 2026 · 季度 2
包括公共退休基金
13.5最後一個數據點 · 淨債務佔 GDP 的百分比10 年間的變化: -30.7 百分點2016 · 季度 2 → 2026 · 季度 2
不包括公共退休基金
44.6最後一個數據點 · 淨債務佔 GDP 的百分比10 年間的變化: -17.1 百分點2016 · 季度 2 → 2026 · 季度 2
淨債務佔 GDP 的百分比
從 6% 變成 7%,是增加一個百分點。
兩條線顯示自 1994 年以來,政府淨債務佔 GDP 的比例。一條線包括公共退休金基金,另一條不包括。
發布日期 · 查核日期:
此表格的數值與圖表相同。你可以左右捲動表格。
| 時間 | 包括公共退休基金 | 不包括公共退休基金 |
|---|---|---|
| 1994 · 季度 2 | 89.4% | 97% |
| 1994 · 季度 3 | 88.7% | 96% |
| 1994 · 季度 4 | 90.6% | 97.6% |
| 1995 · 季度 1 | 93.1% | 99.8% |
| 1995 · 季度 2 | 94.1% | 100.8% |
| 1995 · 季度 3 | 93.2% | 99.9% |
| 1995 · 季度 4 | 92% | 98.8% |
| 1996 · 季度 1 | 95.9% | 102.3% |
| 1996 · 季度 2 | 95.4% | 102.1% |
| 1996 · 季度 3 | 96.7% | 103.2% |
| 1996 · 季度 4 | 96.5% | 102.9% |
| 1997 · 季度 1 | 95% | 101.1% |
| 1997 · 季度 2 | 92.3% | 98.3% |
| 1997 · 季度 3 | 90.3% | 96.2% |
| 1997 · 季度 4 | 90.4% | 96.3% |
| 1998 · 季度 1 | 89.8% | 95.4% |
| 1998 · 季度 2 | 89.7% | 95.5% |
| 1998 · 季度 3 | 88.9% | 94.8% |
| 1998 · 季度 4 | 88.7% | 94.4% |
| 1999 · 季度 1 | 85.4% | 91% |
| 1999 · 季度 2 | 81.7% | 87.6% |
| 1999 · 季度 3 | 79% | 84.6% |
| 1999 · 季度 4 | 75.5% | 80.9% |
| 2000 · 季度 1 | 71.9% | 77.9% |
| 2000 · 季度 2 | 69.4% | 75.3% |
| 2000 · 季度 3 | 66.9% | 72.8% |
| 2000 · 季度 4 | 66.5% | 72.1% |
| 2001 · 季度 1 | 65.7% | 71.4% |
| 2001 · 季度 2 | 62.6% | 68.6% |
| 2001 · 季度 3 | 63.6% | 69.6% |
| 2001 · 季度 4 | 64% | 69.9% |
| 2002 · 季度 1 | 63.7% | 69.8% |
| 2002 · 季度 2 | 64.1% | 70.2% |
| 2002 · 季度 3 | 65.2% | 70.9% |
| 2002 · 季度 4 | 64.1% | 69.8% |
| 2003 · 季度 1 | 62.7% | 68.7% |
| 2003 · 季度 2 | 63% | 69.4% |
| 2003 · 季度 3 | 60.2% | 66.8% |
| 2003 · 季度 4 | 59.1% | 65.8% |
| 2004 · 季度 1 | 59.5% | 66.8% |
| 2004 · 季度 2 | 57% | 64.4% |
| 2004 · 季度 3 | 55.8% | 63.2% |
| 2004 · 季度 4 | 54.8% | 62.4% |
| 2005 · 季度 1 | 53.3% | 61.3% |
| 2005 · 季度 2 | 53.1% | 61.5% |
| 2005 · 季度 3 | 50.7% | 59.4% |
| 2005 · 季度 4 | 49.2% | 57.7% |
| 2006 · 季度 1 | 47.6% | 56.7% |
| 2006 · 季度 2 | 46.4% | 55.3% |
| 2006 · 季度 3 | 45.4% | 54.7% |
| 2006 · 季度 4 | 44.3% | 54% |
| 2007 · 季度 1 | 43.1% | 53.4% |
| 2007 · 季度 2 | 40.6% | 51.1% |
| 2007 · 季度 3 | 40.1% | 50.4% |
| 2007 · 季度 4 | 40.6% | 50.6% |
| 2008 · 季度 1 | 41.2% | 51.3% |
| 2008 · 季度 2 | 39.7% | 50% |
| 2008 · 季度 3 | 39.5% | 48.8% |
| 2008 · 季度 4 | 43.2% | 51.4% |
| 2009 · 季度 1 | 45.9% | 54.2% |
| 2009 · 季度 2 | 46.6% | 55.8% |
| 2009 · 季度 3 | 48.3% | 58% |
| 2009 · 季度 4 | 49.8% | 59.6% |
| 2010 · 季度 1 | 50.6% | 60.8% |
| 2010 · 季度 2 | 51% | 61% |
| 2010 · 季度 3 | 52% | 62.6% |
| 2010 · 季度 4 | 52% | 62.6% |
| 2011 · 季度 1 | 51% | 62% |
| 2011 · 季度 2 | 52.5% | 63.6% |
| 2011 · 季度 3 | 54.6% | 65.4% |
| 2011 · 季度 4 | 55.9% | 66.7% |
| 2012 · 季度 1 | 54.9% | 66.2% |
| 2012 · 季度 2 | 56.2% | 67.6% |
| 2012 · 季度 3 | 55% | 66.5% |
| 2012 · 季度 4 | 55.2% | 66.9% |
| 2013 · 季度 1 | 54% | 66.4% |
| 2013 · 季度 2 | 51% | 63.7% |
| 2013 · 季度 3 | 48.3% | 61% |
| 2013 · 季度 4 | 47.5% | 60.5% |
| 2014 · 季度 1 | 45.4% | 59.4% |
| 2014 · 季度 2 | 44.8% | 59.1% |
| 2014 · 季度 3 | 43.3% | 57.8% |
| 2014 · 季度 4 | 45.2% | 59.9% |
| 2015 · 季度 1 | 45.2% | 61.3% |
| 2015 · 季度 2 | 42.1% | 58.6% |
| 2015 · 季度 3 | 40.9% | 57.5% |
| 2015 · 季度 4 | 41.3% | 58.5% |
| 2016 · 季度 1 | 43% | 60% |
| 2016 · 季度 2 | 44.2% | 61.7% |
| 2016 · 季度 3 | 43.9% | 62.1% |
| 2016 · 季度 4 | 41.9% | 59.8% |
| 2017 · 季度 1 | 39.3% | 58.1% |
| 2017 · 季度 2 | 37.9% | 56.8% |
| 2017 · 季度 3 | 33.7% | 52.5% |
| 2017 · 季度 4 | 34.1% | 53.2% |
| 2018 · 季度 1 | 33.1% | 53% |
| 2018 · 季度 2 | 31.5% | 51.7% |
| 2018 · 季度 3 | 29.5% | 49.5% |
| 2018 · 季度 4 | 31.4% | 51.2% |
| 2019 · 季度 1 | 32.3% | 53.2% |
| 2019 · 季度 2 | 32.6% | 53.8% |
| 2019 · 季度 3 | 32.7% | 54.2% |
| 2019 · 季度 4 | 31.2% | 53% |
| 2020 · 季度 1 | 36.2% | 57.2% |
| 2020 · 季度 2 | 42.9% | 66% |
| 2020 · 季度 3 | 43.6% | 68% |
| 2020 · 季度 4 | 44.2% | 69.8% |
| 2021 · 季度 1 | 38.4% | 64.7% |
| 2021 · 季度 2 | 38% | 64.1% |
| 2021 · 季度 3 | 34.5% | 60.7% |
| 2021 · 季度 4 | 32.6% | 58.6% |
| 2022 · 季度 1 | 26.9% | 51.9% |
| 2022 · 季度 2 | 21.9% | 45.3% |
| 2022 · 季度 3 | 19.4% | 42.2% |
| 2022 · 季度 4 | 19.1% | 41.9% |
| 2023 · 季度 1 | 19.6% | 43.4% |
| 2023 · 季度 2 | 17.4% | 41.3% |
| 2023 · 季度 3 | 15.3% | 39.1% |
| 2023 · 季度 4 | 19.7% | 44.1% |
| 2024 · 季度 1 | 18.3% | 43.9% |
| 2024 · 季度 2 | 17.2% | 43% |
| 2024 · 季度 3 | 18% | 44.7% |
| 2024 · 季度 4 | 17.4% | 44.7% |
| 2025 · 季度 1 | 17.9% | 45.3% |
| 2025 · 季度 2 | 16.2% | 44% |
| 2025 · 季度 3 | 15% | 44% |
| 2025 · 季度 4 | 15.7% | 44.6% |
| 2026 · 季度 1 | 15.8% | 45% |
| 2026 · 季度 2 | 13.5% | 44.6% |
過去的進步顯示改變是可能的。我們仍需要誠實說明公共支出的成本,並清楚交代成果。人們應該知道自己的錢買到了什麼,以及未來的帳單由誰支付。
列出完整的公共成本和服務成果。資助有用的工作,停止沒有成效的計劃。
WAKE UP CANADA
幫助更多人了解事實和計畫。
兩種債務算法都遠低於 1990 年代的高點。兩者計算公共退休金基金的方式不同。評估數字前,先了解它包含什麼。
請將來源、日期和註記與圖片放在一起。
查核日期:
這些內容沒有呈現什麼: 這兩種算法有重疊,不能相加。淨債務不等於總債務。退休金資產是用來支付未來退休金的,不是可免費用於其他支出的現金。
不需要帳戶。分享不會讓你訂閱電子郵件。