Nợ công: hãy tính cả tài sản

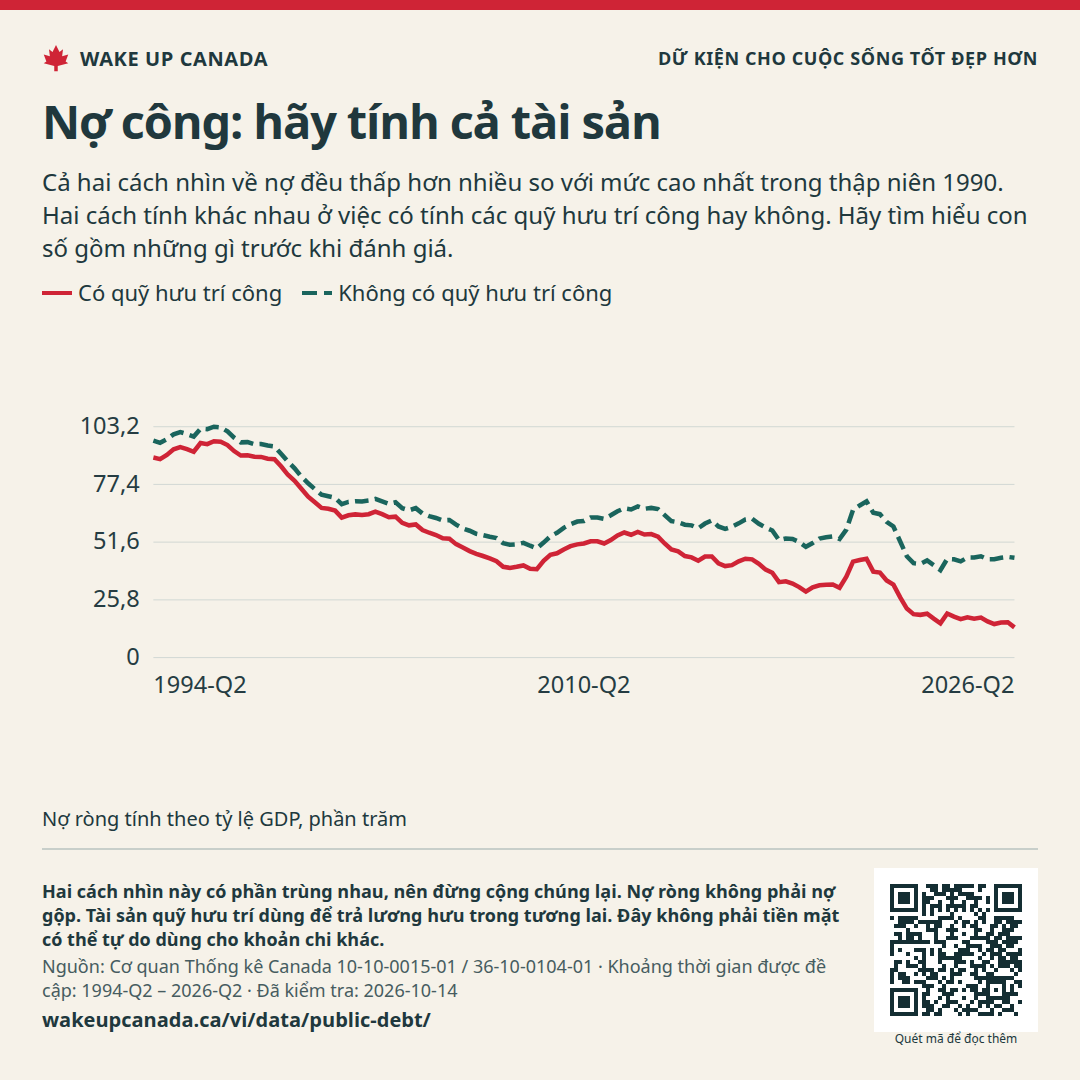
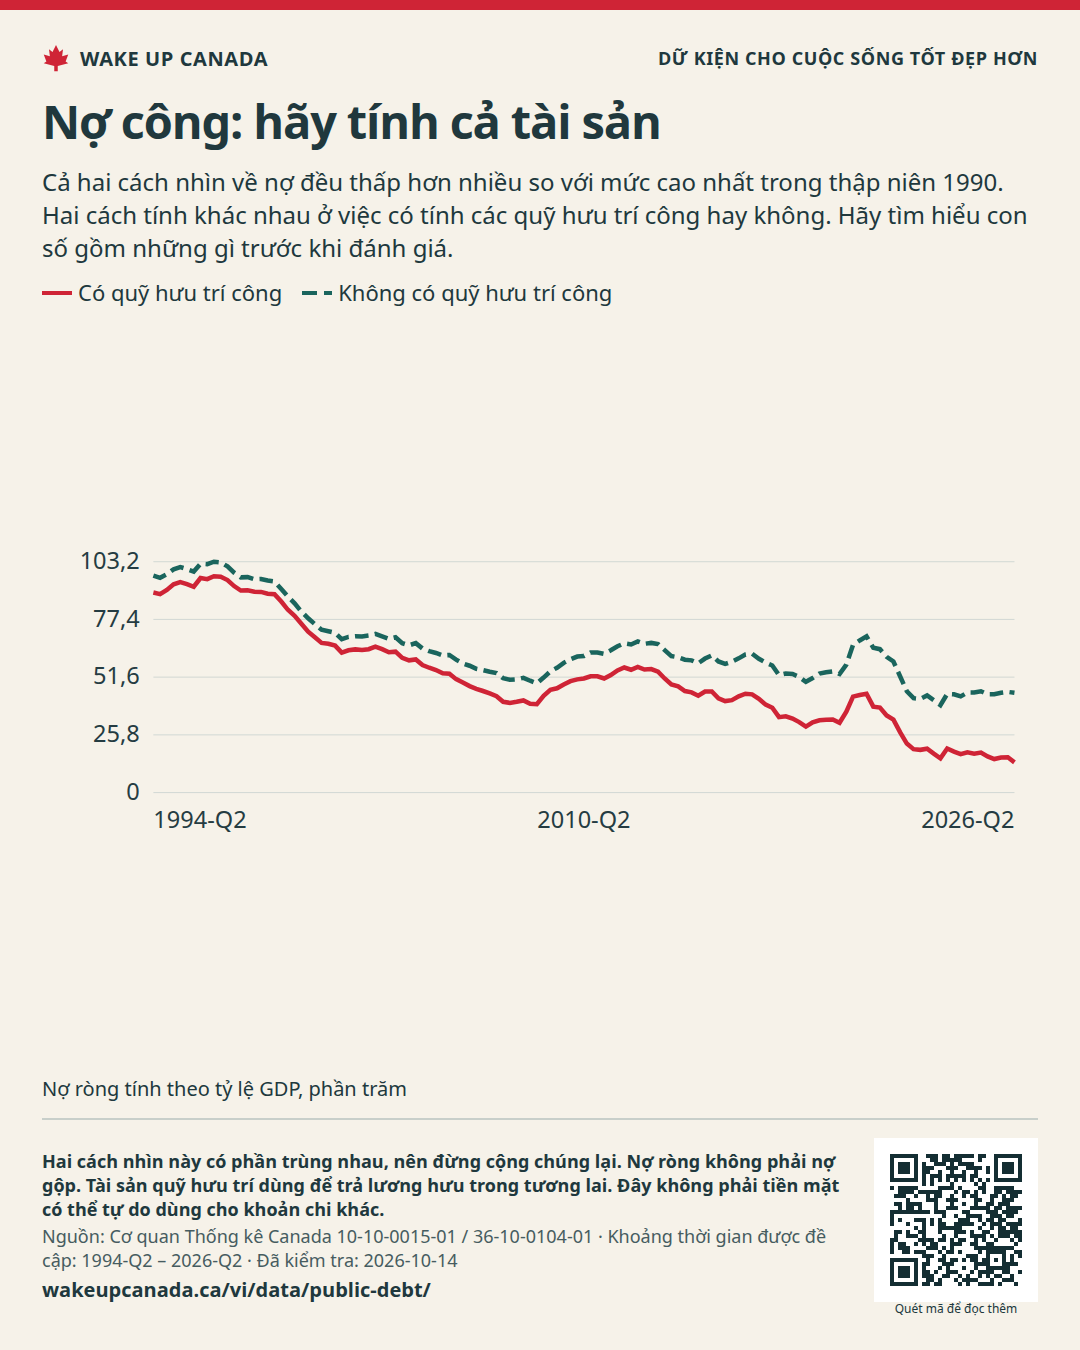
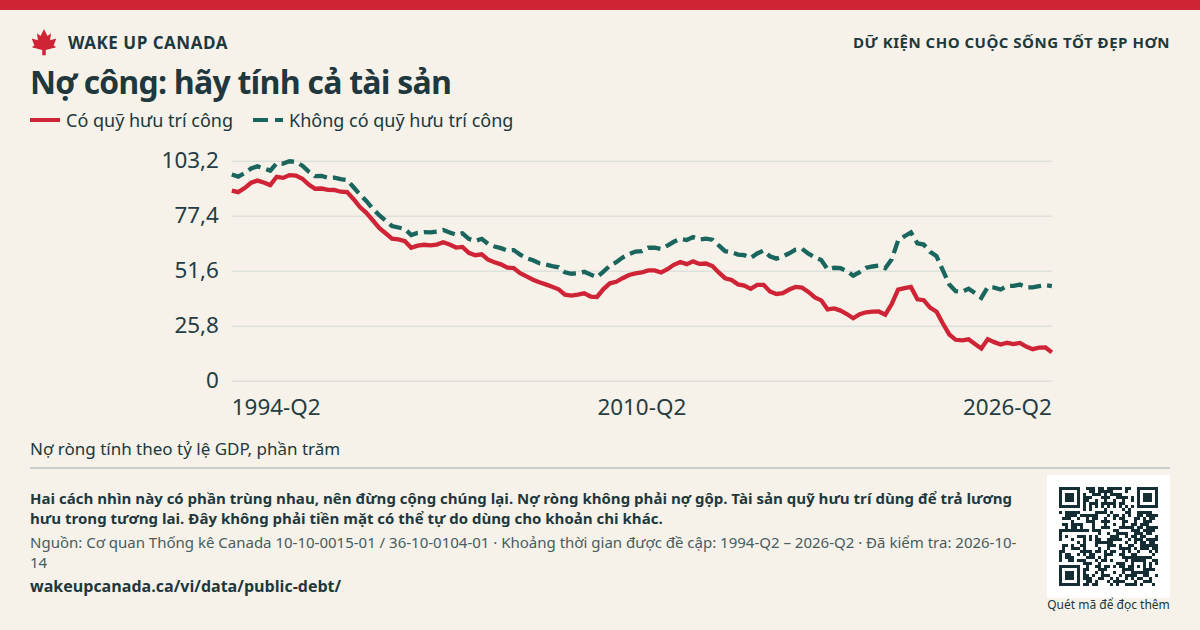
Cả hai cách nhìn về nợ đều thấp hơn nhiều so với mức cao nhất trong thập niên 1990. Hai cách tính khác nhau ở việc có tính các quỹ hưu trí công hay không. Hãy tìm hiểu con số gồm những gì trước khi đánh giá.

Hai cách nhìn về nợ công ròng, từ 1994

Khoảng thời gian được đề cập: 1994 · Quý 2 — 2026 · Quý 2

Đang hiển thị: 1994 · Quý 2 — 2026 · Quý 2

Có quỹ hưu trí công

13,5Điểm cuối · Nợ ròng tính theo tỷ lệ GDP, phần trăm

Thay đổi trong 10 năm: -30,7 điểm phần trăm2016 · Quý 2 → 2026 · Quý 2

Không có quỹ hưu trí công

44,6Điểm cuối · Nợ ròng tính theo tỷ lệ GDP, phần trăm

Thay đổi trong 10 năm: -17,1 điểm phần trăm2016 · Quý 2 → 2026 · Quý 2

  • Có quỹ hưu trí công 13,5
  • Không có quỹ hưu trí công 44,6
1994 · Quý 22026 · Quý 2

Nợ ròng tính theo tỷ lệ GDP, phần trăm

Thay đổi từ 6% lên 7% là một điểm phần trăm.

Hai đường biểu thị nợ chính phủ ròng so với GDP từ 1994. Một đường tính cả các quỹ hưu trí công. Đường kia không tính các quỹ này.

Bản công bố có ngày tháng · Đã kiểm tra:

Xem tất cả dữ liệu

Bảng này có cùng giá trị với biểu đồ. Bạn có thể cuộn bảng sang ngang.

Hai cách nhìn về nợ công ròng, từ 1994 · Nợ ròng tính theo tỷ lệ GDP, phần trăm
Thời gianCó quỹ hưu trí côngKhông có quỹ hưu trí công
1994 · Quý 289,4%97%
1994 · Quý 388,7%96%
1994 · Quý 490,6%97,6%
1995 · Quý 193,1%99,8%
1995 · Quý 294,1%100,8%
1995 · Quý 393,2%99,9%
1995 · Quý 492%98,8%
1996 · Quý 195,9%102,3%
1996 · Quý 295,4%102,1%
1996 · Quý 396,7%103,2%
1996 · Quý 496,5%102,9%
1997 · Quý 195%101,1%
1997 · Quý 292,3%98,3%
1997 · Quý 390,3%96,2%
1997 · Quý 490,4%96,3%
1998 · Quý 189,8%95,4%
1998 · Quý 289,7%95,5%
1998 · Quý 388,9%94,8%
1998 · Quý 488,7%94,4%
1999 · Quý 185,4%91%
1999 · Quý 281,7%87,6%
1999 · Quý 379%84,6%
1999 · Quý 475,5%80,9%
2000 · Quý 171,9%77,9%
2000 · Quý 269,4%75,3%
2000 · Quý 366,9%72,8%
2000 · Quý 466,5%72,1%
2001 · Quý 165,7%71,4%
2001 · Quý 262,6%68,6%
2001 · Quý 363,6%69,6%
2001 · Quý 464%69,9%
2002 · Quý 163,7%69,8%
2002 · Quý 264,1%70,2%
2002 · Quý 365,2%70,9%
2002 · Quý 464,1%69,8%
2003 · Quý 162,7%68,7%
2003 · Quý 263%69,4%
2003 · Quý 360,2%66,8%
2003 · Quý 459,1%65,8%
2004 · Quý 159,5%66,8%
2004 · Quý 257%64,4%
2004 · Quý 355,8%63,2%
2004 · Quý 454,8%62,4%
2005 · Quý 153,3%61,3%
2005 · Quý 253,1%61,5%
2005 · Quý 350,7%59,4%
2005 · Quý 449,2%57,7%
2006 · Quý 147,6%56,7%
2006 · Quý 246,4%55,3%
2006 · Quý 345,4%54,7%
2006 · Quý 444,3%54%
2007 · Quý 143,1%53,4%
2007 · Quý 240,6%51,1%
2007 · Quý 340,1%50,4%
2007 · Quý 440,6%50,6%
2008 · Quý 141,2%51,3%
2008 · Quý 239,7%50%
2008 · Quý 339,5%48,8%
2008 · Quý 443,2%51,4%
2009 · Quý 145,9%54,2%
2009 · Quý 246,6%55,8%
2009 · Quý 348,3%58%
2009 · Quý 449,8%59,6%
2010 · Quý 150,6%60,8%
2010 · Quý 251%61%
2010 · Quý 352%62,6%
2010 · Quý 452%62,6%
2011 · Quý 151%62%
2011 · Quý 252,5%63,6%
2011 · Quý 354,6%65,4%
2011 · Quý 455,9%66,7%
2012 · Quý 154,9%66,2%
2012 · Quý 256,2%67,6%
2012 · Quý 355%66,5%
2012 · Quý 455,2%66,9%
2013 · Quý 154%66,4%
2013 · Quý 251%63,7%
2013 · Quý 348,3%61%
2013 · Quý 447,5%60,5%
2014 · Quý 145,4%59,4%
2014 · Quý 244,8%59,1%
2014 · Quý 343,3%57,8%
2014 · Quý 445,2%59,9%
2015 · Quý 145,2%61,3%
2015 · Quý 242,1%58,6%
2015 · Quý 340,9%57,5%
2015 · Quý 441,3%58,5%
2016 · Quý 143%60%
2016 · Quý 244,2%61,7%
2016 · Quý 343,9%62,1%
2016 · Quý 441,9%59,8%
2017 · Quý 139,3%58,1%
2017 · Quý 237,9%56,8%
2017 · Quý 333,7%52,5%
2017 · Quý 434,1%53,2%
2018 · Quý 133,1%53%
2018 · Quý 231,5%51,7%
2018 · Quý 329,5%49,5%
2018 · Quý 431,4%51,2%
2019 · Quý 132,3%53,2%
2019 · Quý 232,6%53,8%
2019 · Quý 332,7%54,2%
2019 · Quý 431,2%53%
2020 · Quý 136,2%57,2%
2020 · Quý 242,9%66%
2020 · Quý 343,6%68%
2020 · Quý 444,2%69,8%
2021 · Quý 138,4%64,7%
2021 · Quý 238%64,1%
2021 · Quý 334,5%60,7%
2021 · Quý 432,6%58,6%
2022 · Quý 126,9%51,9%
2022 · Quý 221,9%45,3%
2022 · Quý 319,4%42,2%
2022 · Quý 419,1%41,9%
2023 · Quý 119,6%43,4%
2023 · Quý 217,4%41,3%
2023 · Quý 315,3%39,1%
2023 · Quý 419,7%44,1%
2024 · Quý 118,3%43,9%
2024 · Quý 217,2%43%
2024 · Quý 318%44,7%
2024 · Quý 417,4%44,7%
2025 · Quý 117,9%45,3%
2025 · Quý 216,2%44%
2025 · Quý 315%44%
2025 · Quý 415,7%44,6%
2026 · Quý 115,8%45%
2026 · Quý 213,5%44,6%
Tải dữ liệu xuống (CSV) ↓

Vì sao điều này quan trọng

Những tiến bộ trước đây cho thấy thay đổi là điều có thể. Chúng ta vẫn cần chi phí minh bạch và kết quả rõ ràng từ chi tiêu công. Mọi người nên biết tiền của mình mua được gì và ai sẽ trả các hóa đơn trong tương lai.

Điều chúng tôi muốn thay đổi

Hãy công khai toàn bộ chi phí công và kết quả dịch vụ. Cấp tiền cho công việc hữu ích và dừng các chương trình không đạt kết quả.

Ủng hộ kế hoạch thay đổi

Nguồn

  1. Cơ quan Thống kê Canada · 10-10-0015-01 / 36-10-0104-01 ↗

    Nguồn được công bố:

WAKE UP CANADA

Chia sẻ lập luận về việc thay đổi

Giúp nhiều người hơn biết dữ kiện và kế hoạch.

Nợ công: hãy tính cả tài sản

Cả hai cách nhìn về nợ đều thấp hơn nhiều so với mức cao nhất trong thập niên 1990. Hai cách tính khác nhau ở việc có tính các quỹ hưu trí công hay không. Hãy tìm hiểu con số gồm những gì trước khi đánh giá.

Giữ nguồn, ngày tháng và ghi chú cùng với ảnh.

Đã kiểm tra:

Những điều nội dung này không cho thấy: Hai cách nhìn này có phần trùng nhau, nên đừng cộng chúng lại. Nợ ròng không phải nợ gộp. Tài sản quỹ hưu trí dùng để trả lương hưu trong tương lai. Đây không phải tiền mặt có thể tự do dùng cho khoản chi khác.
wakeupcanada.ca/vi/data/public-debt/
Quét mã để mở trang này
Quét mã này để đọc toàn bộ lập luận.

Lưu ảnh

Nếu ảnh mở trong tab mới, hãy nhấn giữ ảnh hoặc dùng công cụ lưu của trình duyệt.

Nguồn và ghi chú