மாற்றத்துக்கான எங்கள் வாதம்
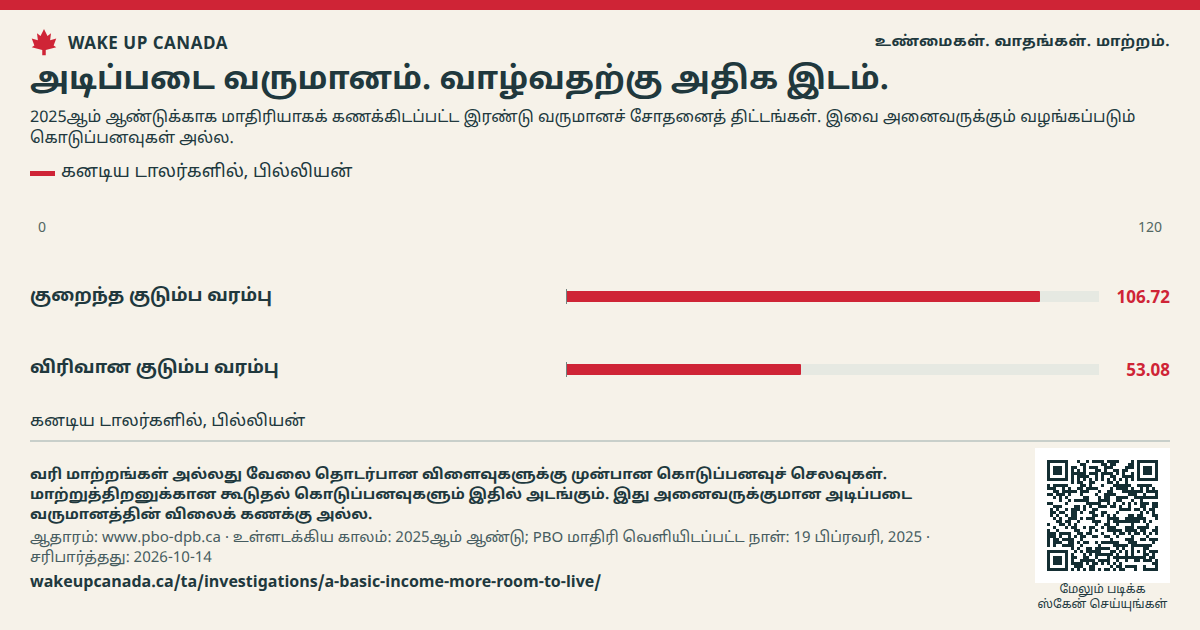
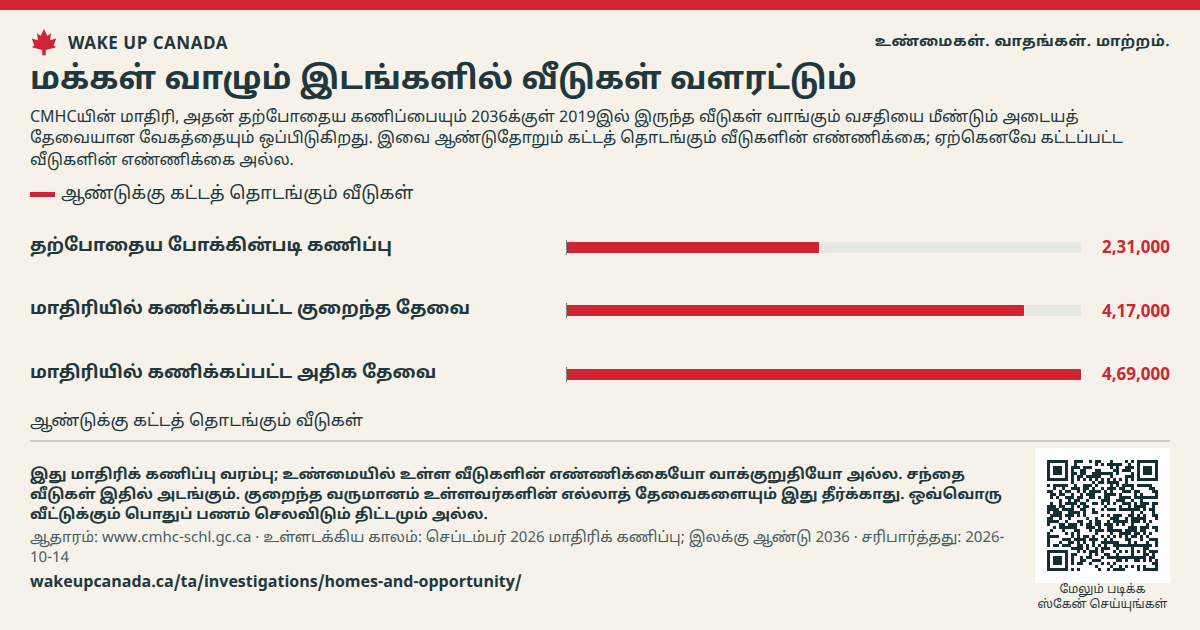
புதிய நிறுவனங்கள் வளர நியாயமான வாய்ப்பு வேண்டும். கருவிகள், வீடுகள், வேலைகள், புதிய யோசனைகளுக்காக மக்களிடம் அதிகப் பணம் இருக்க, குறைந்த வரிகளை நாங்கள் விரும்புகிறோம். மொத்தச் செலவை ஒப்பிட்டுப் பாருங்கள். பிறகு நாங்கள் விரும்பும் மாற்றங்களைச் சொல்லி, அவை வரவு செலவுத் திட்டத்துக்கு எவ்வளவு செலவாகும் என்பதைக் காட்டுங்கள்.
வரி விகிதத்திலிருந்து தொடங்குங்கள்
உலக வரைபடத்தில் OECD தரவின்படி உள்ள 146 இடங்களும் காட்டப்பட்டுள்ளன. இது 1 ஜனவரி, 2026 அன்று இருந்த பொதுவான வரி விகிதங்களைப் பயன்படுத்துகிறது. கனடாவின் மாகாணப் பகுதி, எடையிட்ட சராசரி. அது ஒவ்வொரு மாகாணத்தின் விகிதமும் அல்ல. மாகாண வரைபடம் ஒவ்வொரு இடத்திலும் உள்ள பொதுவான விகிதத்துடன், கூட்டாட்சி 15% விகிதத்தையும் காட்டுகிறது. இது அக்டோபர் 14 அன்று சரிபார்க்கப்பட்டது.
சிறு நிறுவனங்களுக்கும் சில துறைகளுக்கும் வேறு விகிதங்கள் உள்ளன. வரிச் சலுகைகள், செலவுகளுக்கான விதிகள், குறைந்தபட்ச வரிகள், உரிமையாளர்களுக்குச் செலுத்தப்படும் பணத்தின் மீதான வரி ஆகியவை வரித் தொகையை மாற்றலாம். பொதுவான வரி விகிதம் பூஜ்ஜியமாக இருப்பதால், எல்லா நிறுவனங்களும் வரி செலுத்துவதில்லை என்று அர்த்தமல்ல.
[1][2]பிறகு புதிய திட்டத்தைச் சோதியுங்கள்
OECD, 105 இடங்களில் ஒரு மாதிரித் திட்டத்தைச் சோதிக்கிறது. முக்கியத் தேர்வுகளை ஒரே மாதிரியாக வைத்திருக்கிறது: 1% பணவீக்கம், 3% உண்மையான வட்டி விகிதம், வரிக்கு முந்தைய 20% வருமானம். சொத்துகளுக்கும் நிதிக்கும் ஒரு குறிப்பிட்ட கலவையைப் பயன்படுத்துகிறது. இலாபம் ஈட்டும் திட்டத்துக்கான வரிச் செலவை அதன் சராசரி பயனுள்ள வரி விகிதம் சோதிக்கிறது. இவை நிறுவனக் கணக்குகளில் இருந்து எடுக்கப்பட்ட வரித் தொகைகள் அல்ல.
விளிம்பு வரி விகிதம் வேறு கேள்விக்குப் பதிலளிக்கிறது: புதிய திட்டம் நட்டமின்றி இயங்கத் தேவையான வருமானத்தை வரி எப்படி மாற்றுகிறது? இந்த விகிதம் பூஜ்ஜியத்துக்கும் குறைவாக இருக்கலாம். இந்த விகிதத்தைப் பொதுவான வரி விகிதத்துடன் ஒருபோதும் கூட்டாதீர்கள். எல்லா நிறுவனங்களும் செலுத்தும் சராசரி வரி என்று இதைச் சொல்லாதீர்கள்.
[1]சங்கடமான ஆதாரங்களையும் காட்டுங்கள்
நிதித் துறையின் 2025 வரவு செலவுத் திட்ட மாதிரியில், திட்டமிட்ட மாற்றங்கள் கனடாவின் விளிம்பு வரி விகிதத்தை 15.6% இலிருந்து 13.2% ஆகக் குறைக்கும் என்று கூறப்பட்டது. அந்த மாதிரியில், இது G7 நாடுகளில் மிகக் குறைந்த விகிதம். இது நாம் மறைக்காமல் காட்ட வேண்டிய ஆதாரம்.
OECD-யின் 2025 மாதிரியில், கனடாவின் விளிம்பு வரி விகிதம் 16.1%; அமெரிக்காவின் விகிதம் 3.7%; ஐக்கிய இராச்சியத்தின் விகிதம் 11.5%. அதன் சராசரி வரி விகித வரைபடத்தில், கனடாவின் விகிதம் 23.9%; அமெரிக்காவின் விகிதம் 22.1%. செலவுகளையும் வரி விதிகளையும் இந்த மாதிரிகள் வெவ்வேறு விதமாகக் கணக்கிடுகின்றன. ஒரு மாதிரியின் தரவரிசை, எல்லா வணிக வரிகளையும் பற்றிய இறுதி முடிவு அல்ல.
[6][1]ஒப்பீட்டைத் திட்டமாக மாற்றுங்கள்
அடுத்து, குறிப்பிட்ட வரிக் குறைப்புகளின் செலவைக் கணக்கிடுவோம். ஒரு நிறுவனம் கருவி வாங்கும்போது, ஒருவரை வேலைக்கு எடுக்கும்போது அல்லது சிறிய இடம் ஒன்றைக் கட்டும்போது என்ன நடக்கிறது என்று சோதியுங்கள். வணிகத்துக்குத் தேவையான பொருட்களின் விற்பனை வரி, ஊதியச் செலவுகள், உள்ளூர்க் கட்டணங்கள் ஆகியவற்றையும் சேர்த்துக் கணக்கிடுங்கள். சேமிப்பு கிடைக்கும் என்று கூறுவதற்கு முன், ஒவ்வொரு மாற்றத்துக்கும் அரசுக்கான செலவைக் காட்டுங்கள்.
வீண்செலவைக் குறைப்பதும் சந்தைகளைத் திறப்பதும் உதவலாம். ஆனால் அந்தப் பலன்களை இருமுறை கணக்கிடாதீர்கள். அவை நிச்சயமாகக் கிடைக்கும் வரி வருவாய் என்றும் கருதாதீர்கள். நம்பகமான குறைந்த வரித் திட்டத்தின் மொத்தக் கணக்கு சரியாக இருக்க வேண்டும்.
Build Canada-வின் வணிக வரி யோசனைகளைப் படியுங்கள்
Build Canada-வின் ஏப்ரல் 2026 அறிக்கை, நிறுவனங்களில் பணத்தை மீண்டும் முதலீடு செய்வதை எளிதாக்க வேண்டும் என்கிறது. அந்த நோக்கத்தை நாங்களும் பகிர்கிறோம். ஆனால் திட்டத்துக்கான முழுச் செலவையும், அதற்கான நிதி எங்கிருந்து வரும் என்பதையும் இன்னும் சரிபார்க்க வேண்டும்.
[7]எங்கள் வாதத்துக்கு எதிரான வலுவான சவால்
நிறுவனங்களுக்கு திறமையான பணியாளர்கள், மின்சாரம், நல்ல சாலைகள், நம்பகமான நீதிமன்றங்கள் ஆகியவையும் தேவை. இவற்றுக்கான நிதியை வரிகள் தருகின்றன. தேவையற்ற செலவுகளைக் குறைத்துக்கொண்டு, மக்களுக்குத் தேவையான பணிகளுக்குப் பணம் செலுத்துகிறதா என்பதே சரியான சோதனை. இந்த வரைபடங்கள் மட்டும் அதற்குப் பதில் சொல்ல முடியாது.
நாங்கள் மாற்ற விரும்புவது
செலவு அதிகமான வரிகளைக் குறையுங்கள்
நிறுவனங்கள் குறைந்த செலவில் தொடங்கவும், வேலைக்கு ஆள் எடுக்கவும், கட்டவும் உதவும் குறிப்பிட்ட வரிக் குறைப்புகளின் செலவைக் கணக்கிடுங்கள்.
மொத்தச் செலவையும் காட்டுங்கள்
ஒரே சோதனைத் திட்டத்துக்கு, தேசிய, மாகாண, உள்ளூர் வரிகளையும் கட்டணங்களையும் கணக்கிடுங்கள்.
முடிவுகளைச் சோதியுங்கள்
ஒவ்வொரு மாற்றத்துக்குப் பிறகும் செலவுகள், வேலைகள், புதிய முதலீடுகள் ஆகியவற்றைச் சரிபாருங்கள். திட்டத்துக்கு எதிரான முடிவுகளையும் வெளியிடுங்கள்.
யார் நடவடிக்கை எடுக்கலாம்
நிறுவன வரி விதிகளை ஒட்டாவாவும் மாகாணங்களும் அமைக்கின்றன. நிலம், கட்டிடங்கள், ஊதியப் பட்டியல் மற்றும் நிறுவனச் செலவின் பிற பகுதிகளுக்கும் மாகாணங்களும் உள்ளூராட்சி மன்றங்களும் வரிகளையும் கட்டணங்களையும் விதிக்கின்றன.
பொதுமக்களுக்கு இதனால் ஏற்படக்கூடிய செலவு
வரி விகிதக் குறைப்போ மொத்தச் செலவோ இன்னும் நிர்ணயிக்கப்படவில்லை. ஒவ்வொரு திட்டமும் இழக்கும் வரி வருவாய், செலவுகள், நிதி எங்கிருந்து வரும் என்பதைக் காட்ட வேண்டும். சீர்திருத்தங்களால் கிடைக்கும் சேமிப்பைச் சரிபார்க்க வேண்டும். எதிர்பார்க்கப்படும் வளர்ச்சி என்பது ஏற்கெனவே கையில் உள்ள பணம் அல்ல.