Viviendas para alquilar. Una oportunidad para comprar.
Construya buenas viviendas para alquilar y ofrezca un camino justo para comprar. Cuente todos los costos y riesgos.
Lo que encontramos
El mismo grupo de edad. Una gran diferencia de riqueza.
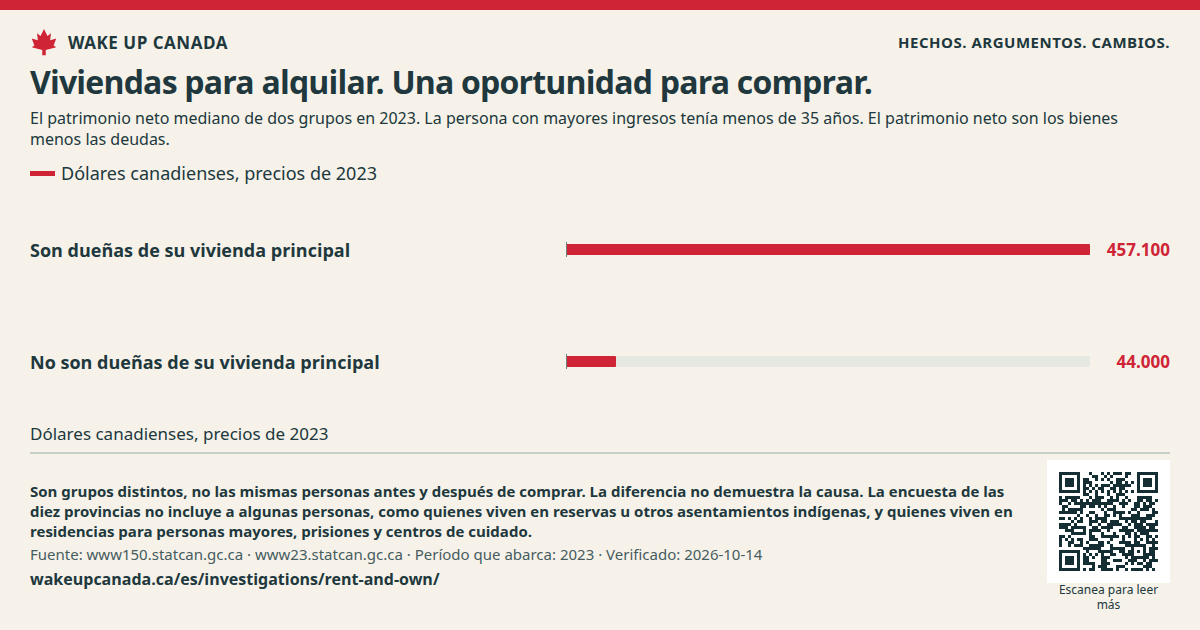
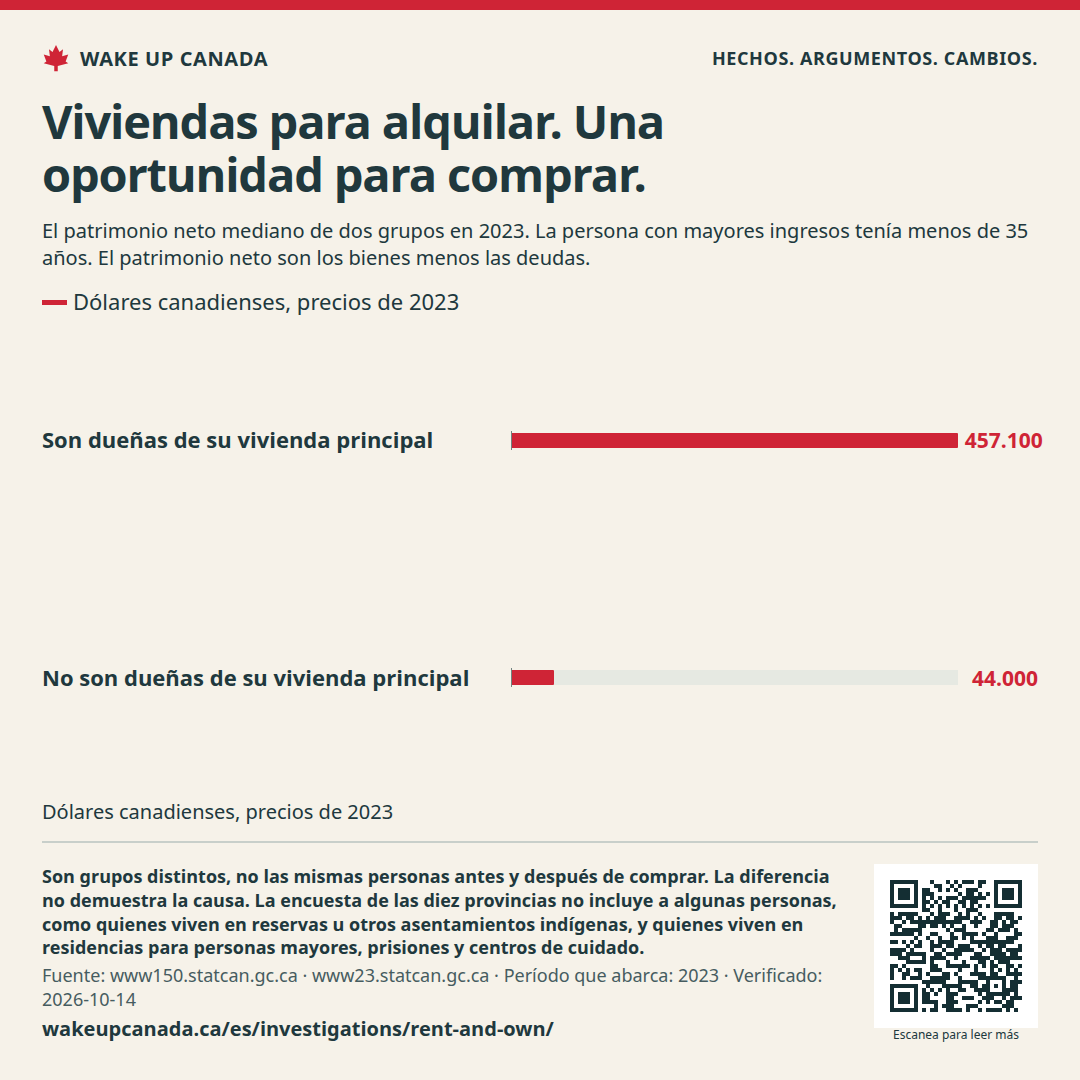
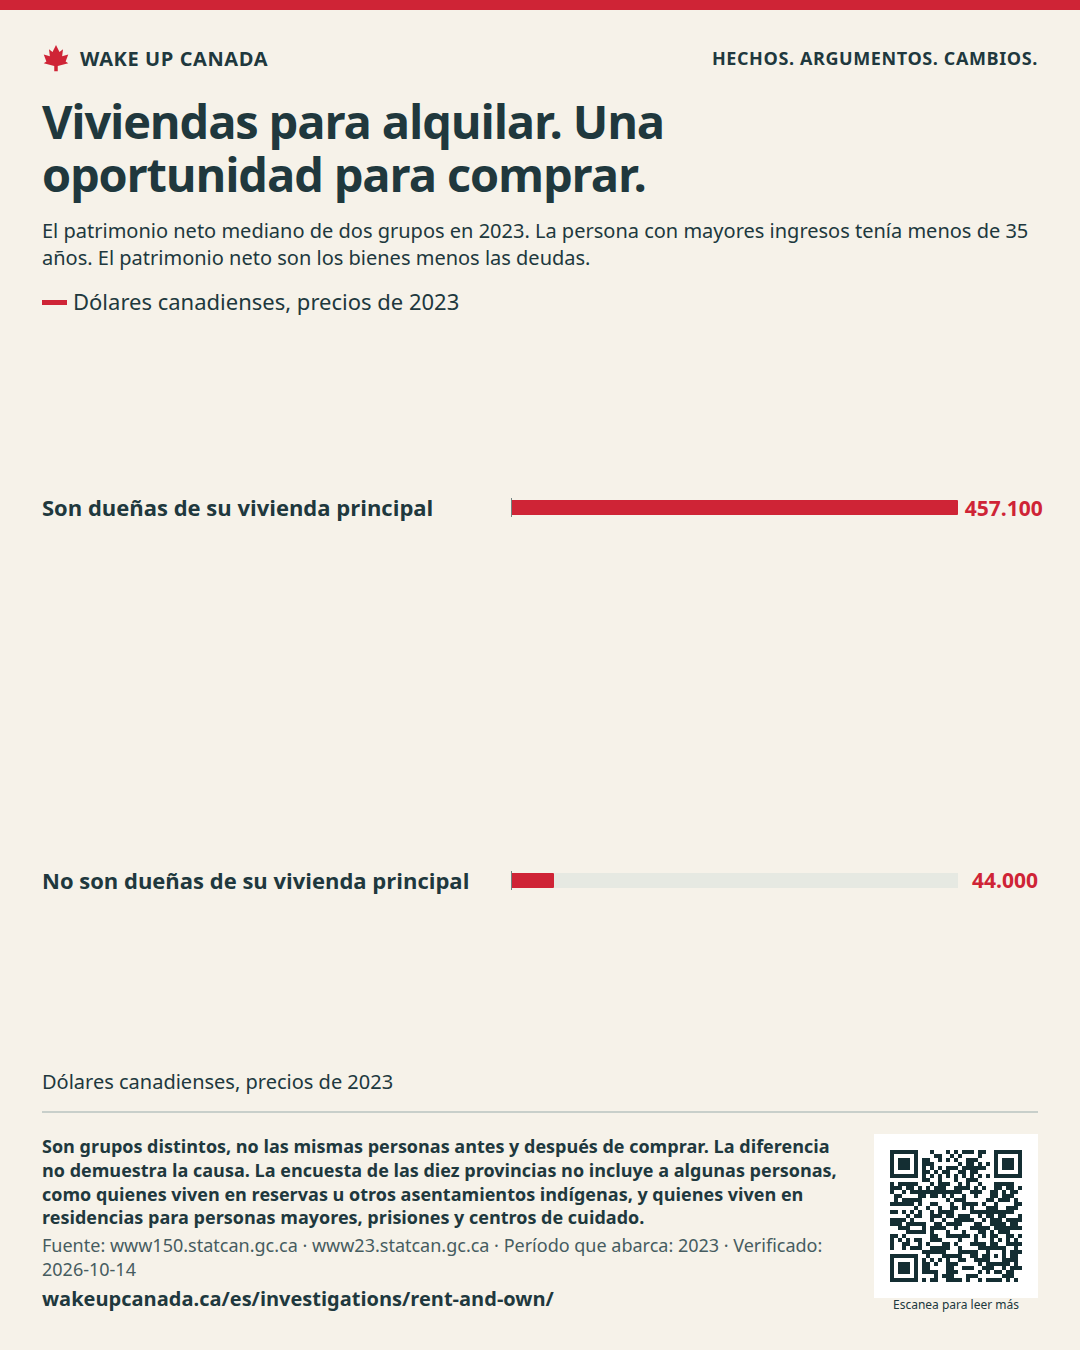
En 2023, las familias jóvenes que eran dueñas de su vivienda principal tenían un patrimonio neto mediano de $457,100. Las que no eran dueñas tenían $44,000. Esta diferencia no es una estimación de causa y efecto. [1]
Nuestras razones para cambiar las cosas
Un buen plan de vivienda debe ofrecer ambas opciones: un hogar seguro para alquilar y una oportunidad justa para comprar. Queremos que más personas tengan bienes y acumulen riqueza. El camino no debería depender de tener padres ricos, y quienes alquilan no deberían quedarse atrás.
La diferencia de riqueza es grande
En 2023, las familias jóvenes que eran dueñas de su vivienda principal tenían un patrimonio neto mediano de $457,100. Para las familias jóvenes que no eran dueñas de su vivienda principal, era de $44,000. Aquí, «joven» significa que la persona con mayores ingresos tenía menos de 35 años. La mediana es el valor de la familia que queda en el medio. El patrimonio neto es lo que posee una familia menos lo que debe. Estos montos están expresados en dólares de 2023.
Esta encuesta no demuestra que comprar una vivienda haya causado toda la diferencia. Las personas con más dinero quizá tengan más posibilidades de comprar. La ayuda familiar, los ingresos y los hábitos de ahorro también pueden ser distintos. Una vivienda puede aumentar el patrimonio, pero también puede perder valor. Importan los intereses del préstamo, las reparaciones y los cargos. Quienes alquilan pueden acumular riqueza de otras maneras.
Cuente las viviendas para comprar, además de las de alquiler
El informe de otoño de 2026 de CMHC advierte que la construcción de muchas viviendas de alquiler puede ocultar la falta de viviendas para comprar. Señala este riesgo en varias ciudades grandes. El aumento de viviendas de alquiler es positivo. También necesitamos viviendas pequeñas y departamentos que la gente pueda comprar. Un condominio cuenta como vivienda propia. El objetivo es ofrecer opciones, no una casa grande en un terreno grande.
Muestre todo el camino para comprar una primera vivienda
Publique el costo total de una vivienda pequeña, desde el terreno hasta el día de la mudanza. Muestre el pago inicial, la cuota mensual del préstamo, los impuestos, los cargos, los costos de reparación y los de transporte. Explique qué compra la persona: el edificio, el terreno o una parte. No basta con un precio anunciado bajo. Incluya viviendas de alquiler a largo plazo en el plan y mida si ambas opciones se vuelven más accesibles.
El argumento más sólido en contra de nuestra postura
Un crédito más barato por sí solo puede ayudar a que la gente ofrezca más por las mismas pocas viviendas. Un camino justo para comprar necesita más opciones y una revisión de todos los costos, no la promesa de que los precios de las viviendas seguirán subiendo.
Qué queremos cambiar
Haga espacio para comprar
Permita viviendas pequeñas, condominios y formas seguras de dividir terrenos en lotes más pequeños.
Haga seguimiento de ambas opciones
Compare los costos de alquiler y compra, según los ingresos y el tamaño del hogar.
Muestre todos los costos
Exija que se expliquen claramente los cargos de los préstamos y qué compra cada persona.
Quién puede actuar
Las autoridades de vivienda y los consejos locales fijan las normas para las viviendas nuevas. CMHC y Statistics Canada pueden hacer seguimiento de los costos. Los prestamistas y las organizaciones de protección al consumidor pueden explicar claramente los costos de los préstamos.
Lo que esto podría costarle al público
No se propone un total nuevo de subvenciones ni de gastos. Los cambios de reglas y la presentación de informes también tienen costos administrativos; no se han calculado para todo el país. Cualquier obra pública, subvención o garantía nueva necesita una propuesta con sus costos calculados por separado.
Familias jóvenes: una gran diferencia de riqueza
El patrimonio neto mediano de dos grupos en 2023. La persona con mayores ingresos tenía menos de 35 años. El patrimonio neto son los bienes menos las deudas.
Dólares canadienses, precios de 2023 · 2023
0457.100
Son dueñas de su vivienda principal457.100
No son dueñas de su vivienda principal44.000
Son grupos distintos, no las mismas personas antes y después de comprar. La diferencia no demuestra la causa. La encuesta de las diez provincias no incluye a algunas personas, como quienes viven en reservas u otros asentamientos indígenas, y quienes viven en residencias para personas mayores, prisiones y centros de cuidado.
La tasa del Banco afecta los préstamos en todo Canadá. Vea sus subidas y bajadas desde 1992. Es uno de los factores que influyen en el costo de construir o comprar una vivienda.
Ayuda a que más personas conozcan los datos y el plan.
Construya buenas viviendas para alquilar y ofrezca un camino justo para comprar. Cuente todos los costos y riesgos.
Conserva la fuente, la fecha y las notas junto con la imagen.
Verificado:
Lo que esto no muestra: La encuesta abarca las diez provincias. Algunos grupos no están incluidos. Entre ellos están las personas que viven en reservas u otros asentamientos indígenas. También están las personas en residencias para personas mayores, prisiones y centros de cuidado. Consulte la fuente para ver la lista completa. Estos resultados no garantizan ganancias futuras.
Esto apoya toda la causa. Recibir correos es una decisión aparte.
Los totales de apoyo no están disponibles en este momento.
Cada correo electrónico cuenta una vez por causa. Esto no es firmar una petición. Tu nombre y correo electrónico son privados. Solo el total es público.
La electricidad barata debería seguir siendo barata cuando contamos los cables, los residuos y la limpieza. El público no debería recibir una factura oculta.