Nosso argumento por mudanças
Um bom plano de moradia deve oferecer às pessoas as duas opções: uma casa segura para alugar e uma chance justa de comprar. Queremos que mais pessoas tenham bens e construam riqueza. Esse caminho não deve depender de ter pais ricos, e quem aluga não deve ficar para trás.
A diferença de riqueza é grande
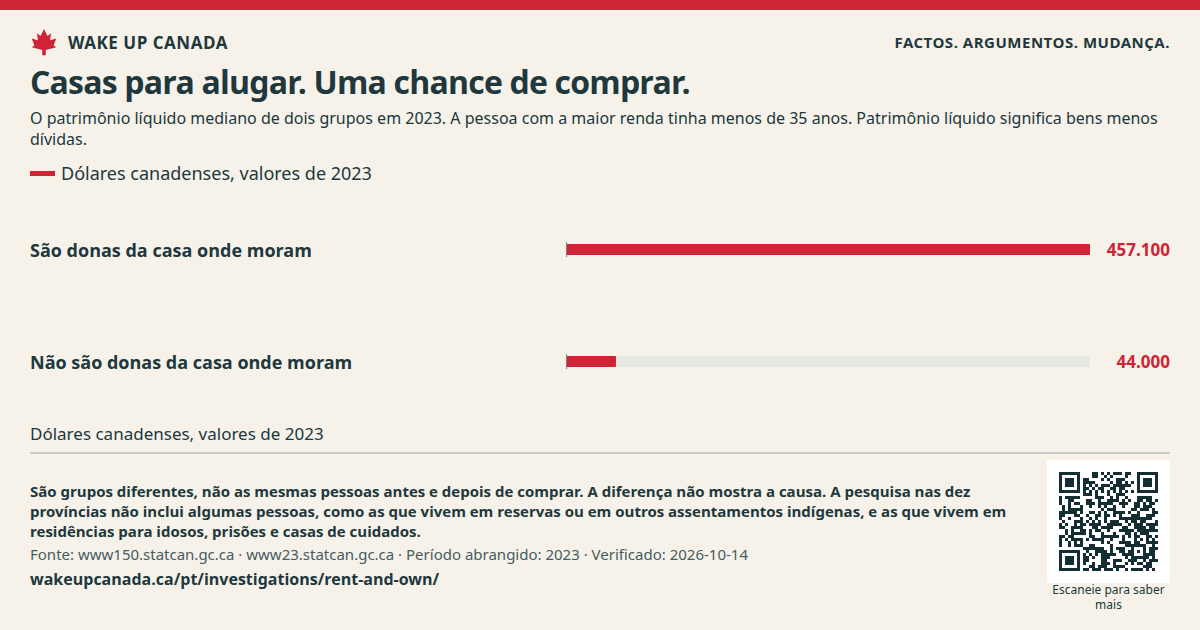
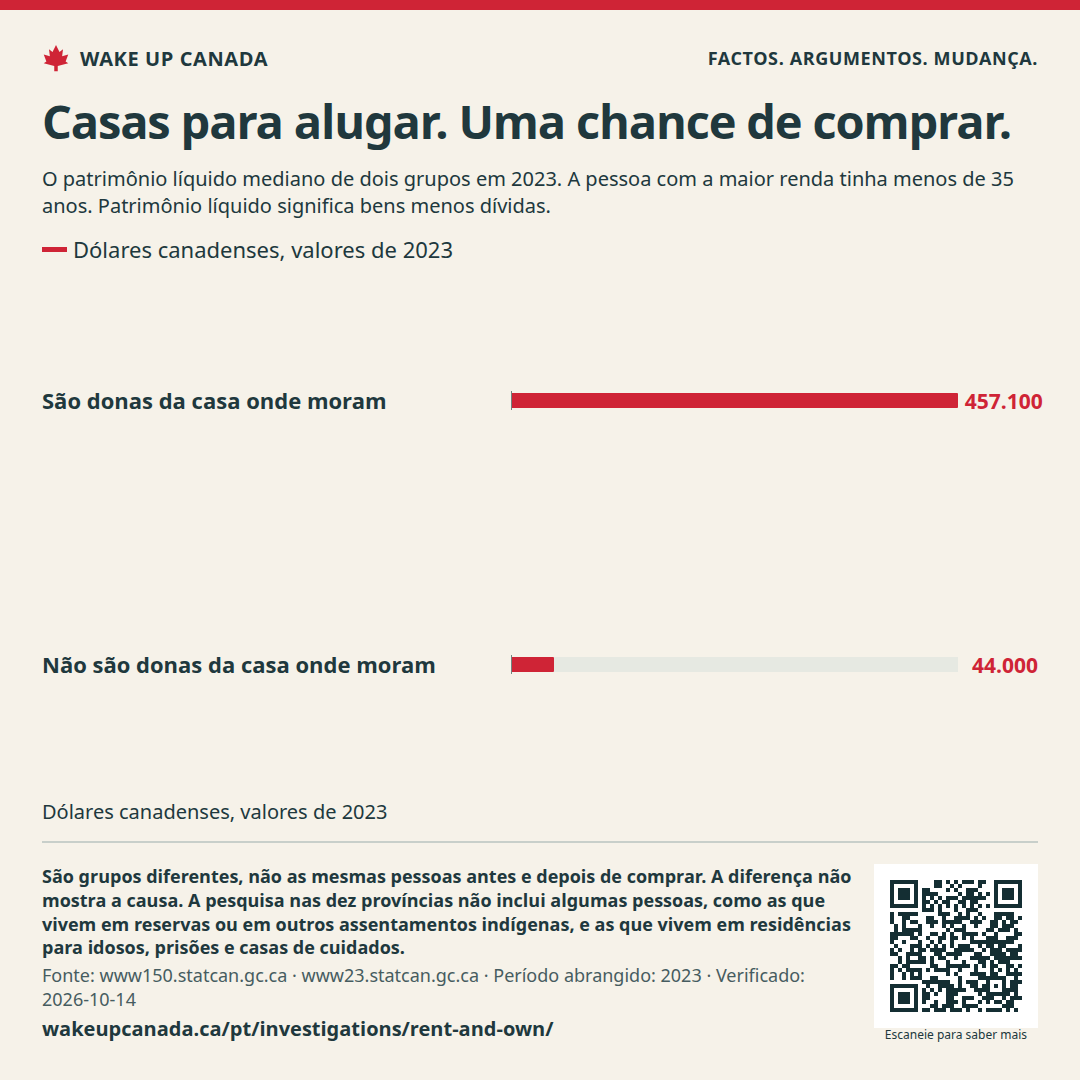
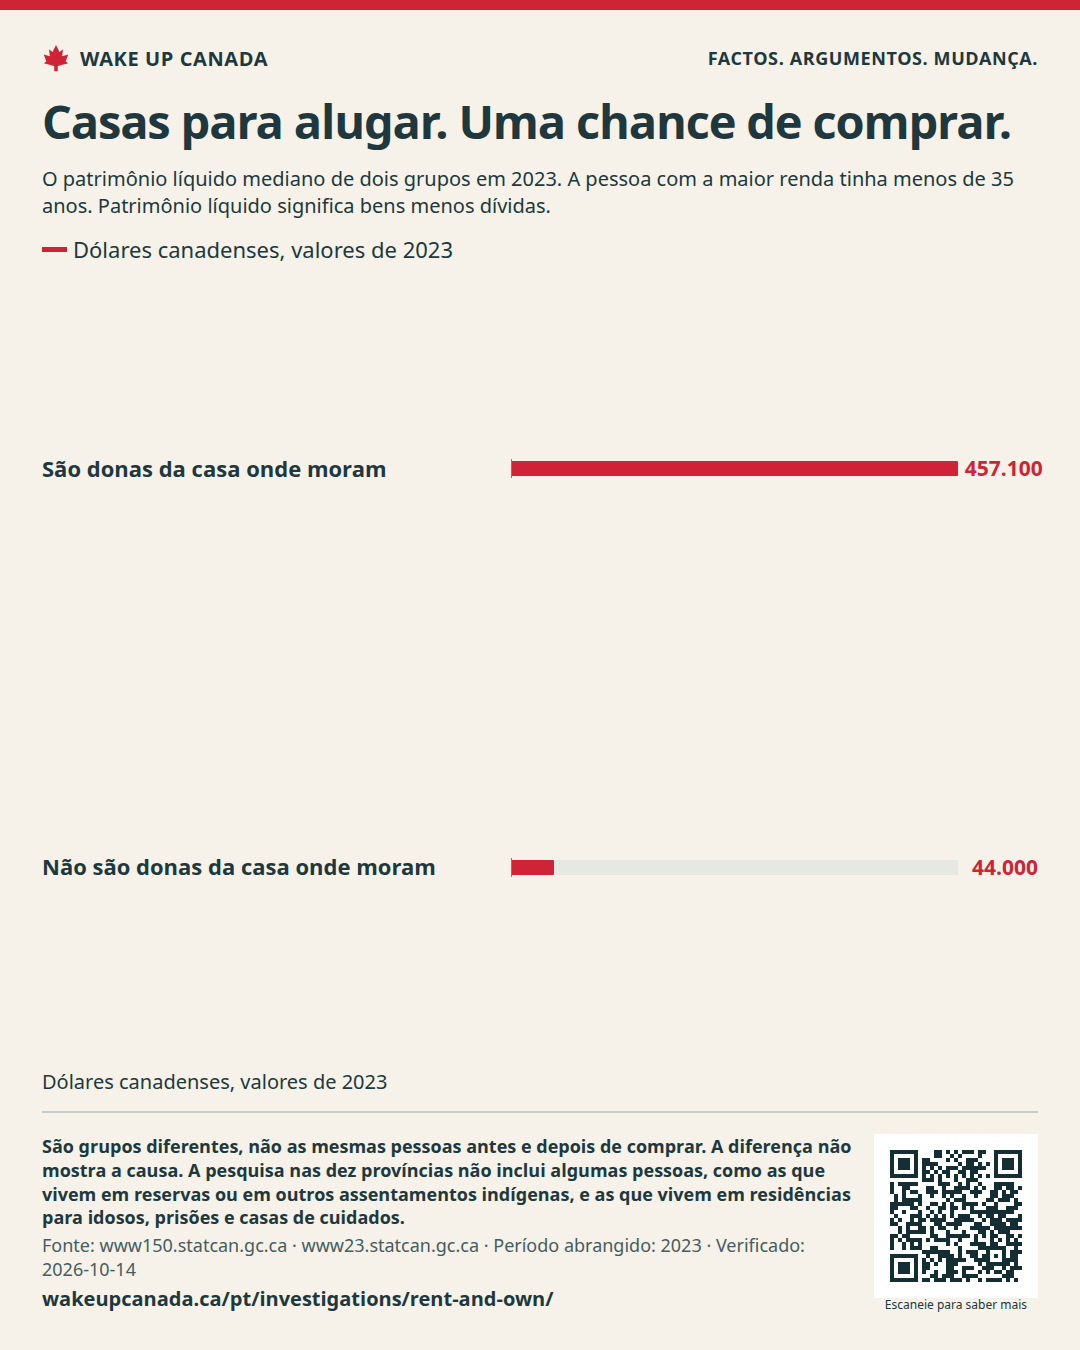
Em 2023, famílias jovens que eram donas da casa onde moravam tinham um patrimônio líquido mediano de $457,100. Para famílias jovens que não eram donas da casa onde moravam, o valor era $44,000. Aqui, “jovem” significa que a pessoa com a maior renda tinha menos de 35 anos. Mediana é o valor da família que fica no meio. Patrimônio líquido é o que uma família possui menos o que deve. Estes valores estão em dólares de 2023.
[1]Uma diferença não prova a causa
Esta pesquisa não mostra que comprar uma casa causou toda a diferença. Pessoas com mais dinheiro talvez tenham mais condições de comprar. A ajuda da família, a renda e os hábitos de poupança também podem ser diferentes. Uma casa pode aumentar o patrimônio, mas também pode perder valor. Juros do empréstimo, consertos e taxas são importantes. Quem aluga pode construir riqueza de outras formas.
[1]Conte as casas para comprar, além das casas para alugar
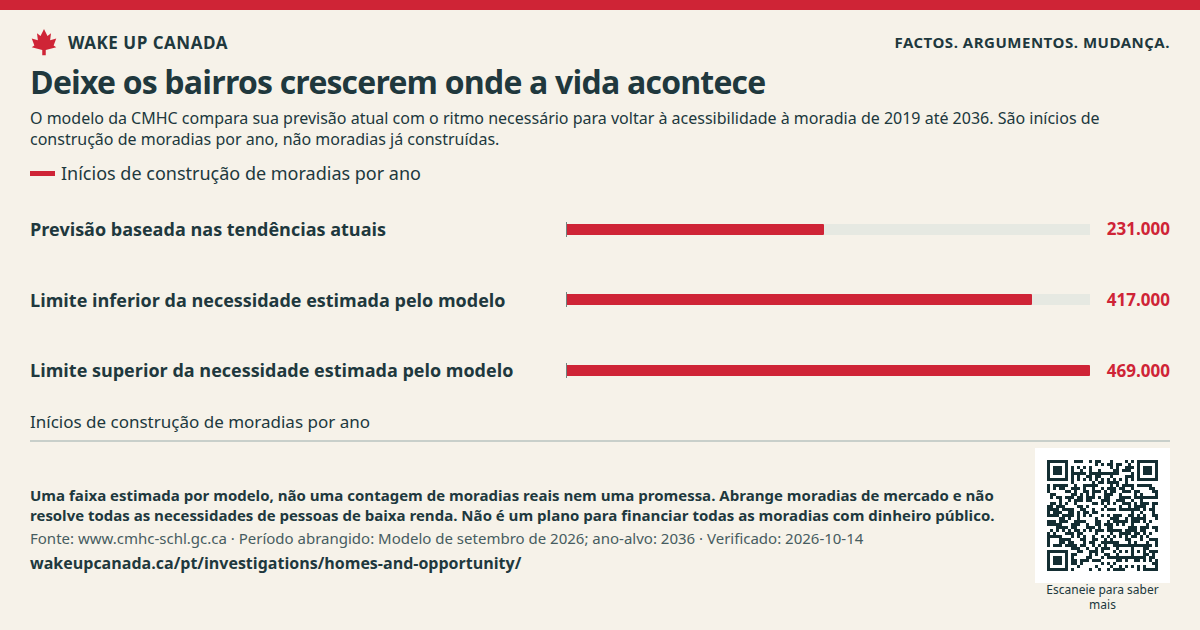
O relatório de outono de 2026 da CMHC alerta que a construção forte de casas para alugar pode esconder a falta de casas à venda. O relatório identifica esse risco em várias grandes cidades. O aumento de casas para alugar é bem-vindo. Também precisamos de casas pequenas e apartamentos que as pessoas possam comprar. Um condomínio conta como propriedade. O objetivo é oferecer opções, não uma casa grande em um terreno grande.
[3]Mostre todo o caminho até a primeira casa
Divulgue o custo total de uma casa pequena, do terreno até o dia da mudança. Mostre a entrada, a prestação mensal do empréstimo, os impostos, as taxas, os custos de conserto e de transporte. Diga o que o comprador possui: o prédio, o terreno ou uma parte. Um preço baixo anunciado não basta. Mantenha casas para aluguel de longo prazo no plano e avalie se ficou mais fácil escolher as duas opções.
O argumento mais forte contra nossa posição
Crédito mais barato, por si só, pode ajudar as pessoas a oferecer mais pelas mesmas poucas casas. Um caminho justo para comprar exige mais opções e uma análise de todos os custos, não a promessa de que os preços das casas continuarão subindo.
O que queremos mudar
Abra espaço para comprar
Permita casas pequenas, condomínios e formas seguras de dividir terrenos em lotes menores.
Acompanhe as duas opções
Acompanhe lado a lado os custos de aluguel e de compra, por renda e tamanho da família.
Mostre todos os custos
Exija taxas de empréstimo claras e uma explicação clara do que cada comprador possui.
Quem pode agir
Os órgãos de habitação e os conselhos locais definem as regras para novas casas. CMHC e Statistics Canada podem acompanhar os custos. Credores e órgãos de defesa do consumidor podem deixar claros os custos dos empréstimos.
Quanto isso pode custar ao público
Não propomos um novo subsídio nem um valor total de gastos. Mudanças nas regras e na prestação de contas ainda têm custos administrativos, que não foram calculados para todo o país. Qualquer nova obra pública, subsídio ou garantia precisa de uma proposta com custos calculados à parte.