Değişim için gerekçelerimiz
İyi bir konut planı insanlara iki seçeneği de sunmalı: kiralamak için güvenli bir ev ve satın almak için adil bir şans. Daha fazla insanın varlık sahibi olmasını ve birikim yapmasını istiyoruz. Bu yol, varlıklı anne babalara sahip olmaya bağlı olmamalı; kiracılar da geride bırakılmamalı.
Servet farkı büyük
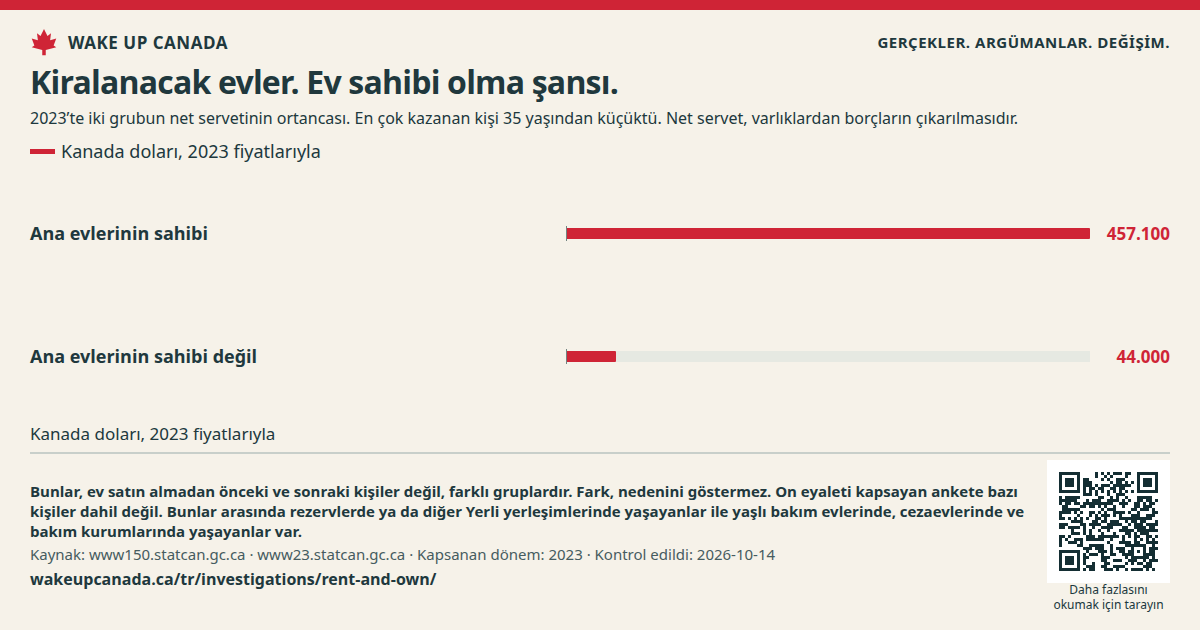
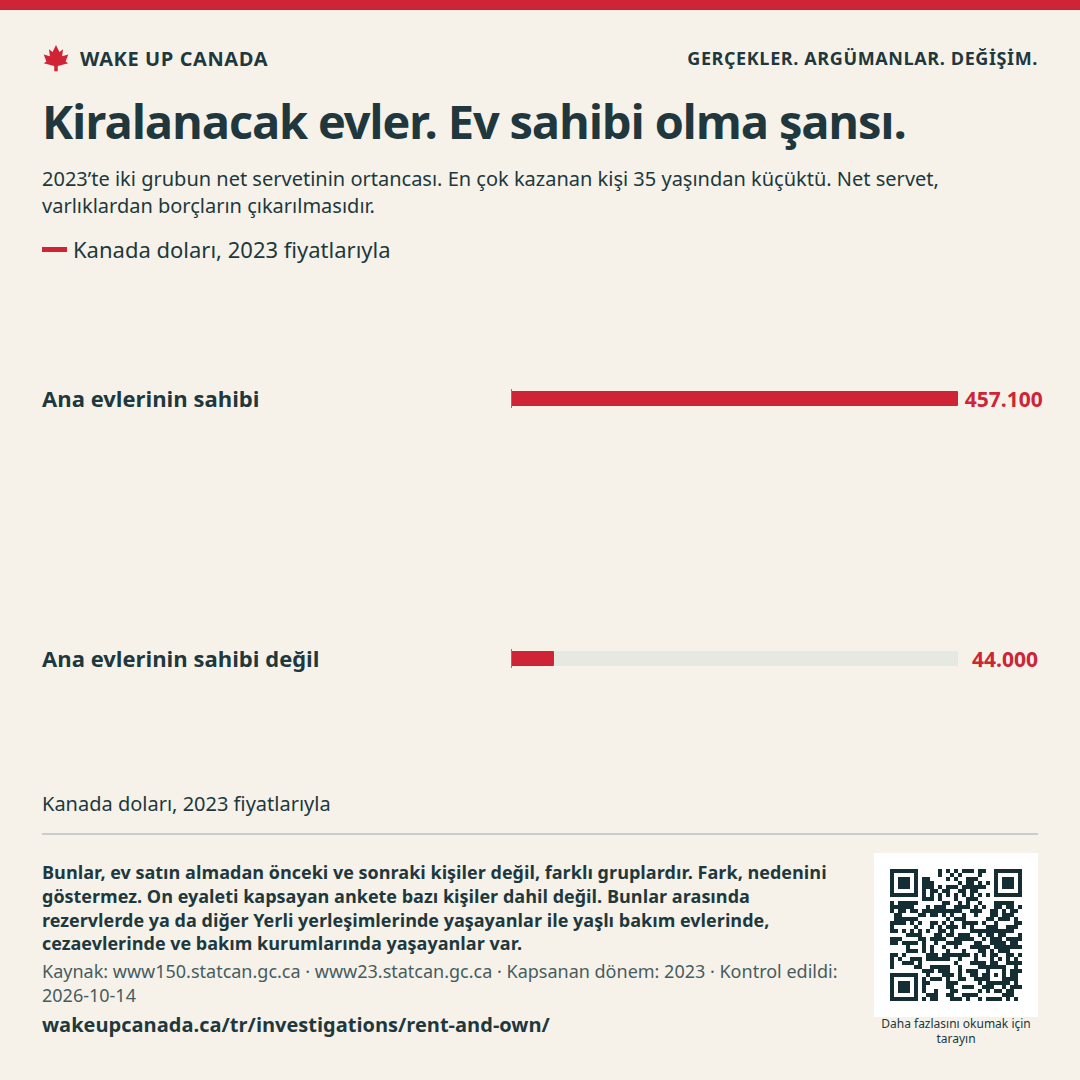
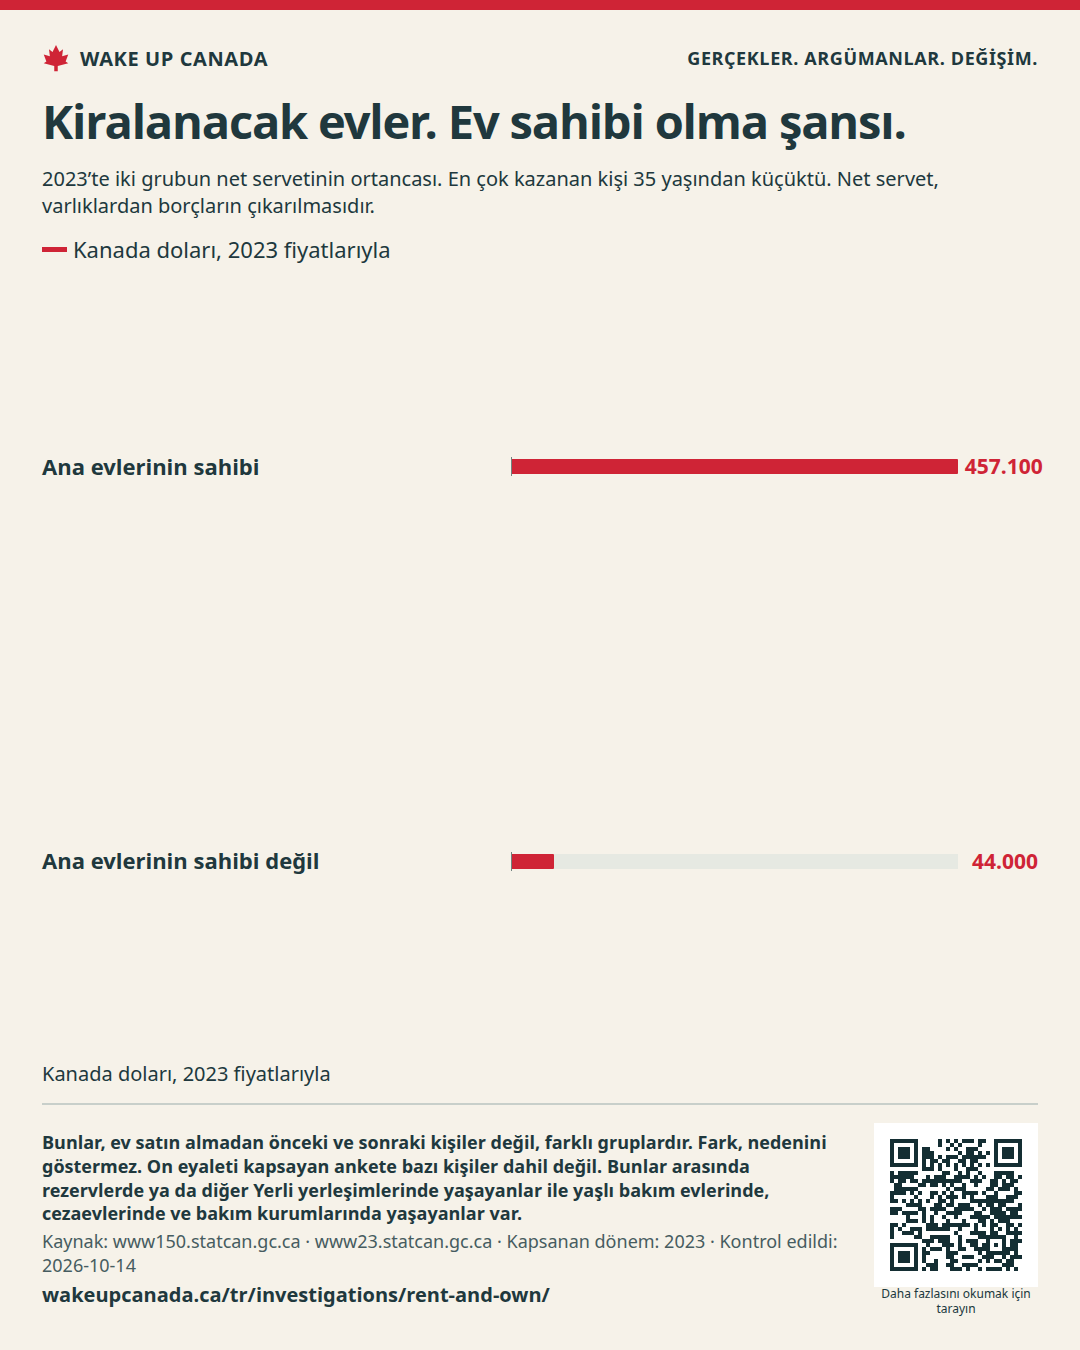
2023’te, ana evlerinin sahibi olan genç ailelerin net servetinin ortancası 457,100 dolardı. Ana evlerinin sahibi olmayan genç ailelerde bu tutar 44,000 dolardı. Burada “genç”, en çok kazanan kişinin 35 yaşından küçük olduğu anlamına gelir. Ortanca, ortadaki aileyi ifade eder. Net servet, ailenin sahip olduklarından borçlarının çıkarılmasıyla bulunur. Bu tutarlar 2023 dolarına göredir.
[1]Fark, nedenin kanıtı değildir
Bu anket, ev satın almanın farkın tamamına neden olduğunu göstermiyor. Daha fazla parası olanların ev satın alma olasılığı daha yüksek olabilir. Aile desteği, ücret ve birikim alışkanlıkları da farklı olabilir. Bir evin değeri artabilir, ama düşebilir de. Kredi faizi, onarım ve ücretler önemlidir. Kiracılar başka yollarla da servet biriktirebilir.
[1]Satılık evleri de kiralık evler kadar hesaba katın
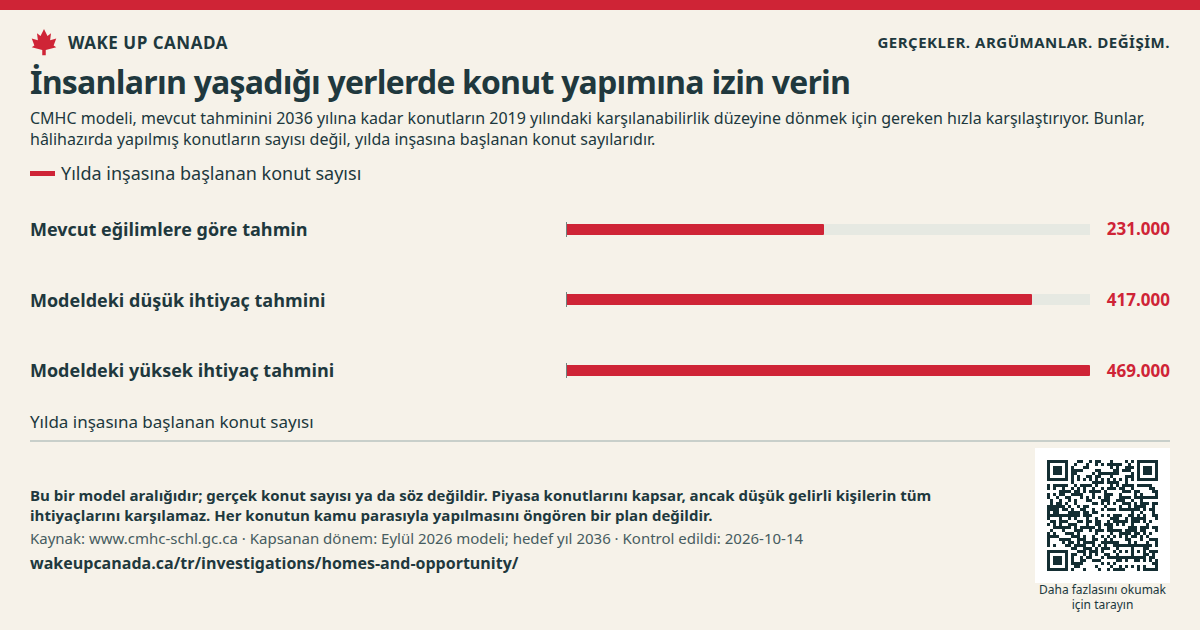
CMHC’nin 2026 sonbahar raporu, kiralık konutların hızla yapılmasının satılık ev arzındaki düşüklüğü gizleyebileceği konusunda uyarıyor. Bu riskin birkaç büyük şehirde bulunduğunu belirtiyor. Kiralık konutların artması iyi bir şey. İnsanların satın alabileceği küçük evlere ve dairelere de ihtiyacımız var. Kat mülkiyetli daireler de ev sahipliği sayılır. Amaç, büyük arsada büyük bir ev değil, seçenek sunmaktır.
[3]İlk ev sahibi olmanın tüm adımlarını gösterin
Küçük bir evin arsa alımından taşınma gününe kadar tüm masraflarını açıklayın. Peşinatı, aylık kredi ödemesini, vergileri, ücretleri, onarım ve ulaşım masraflarını gösterin. Alıcının neye sahip olduğunu belirtin: binaya mı, arsaya mı, yoksa bir paya mı? Düşük satış fiyatı tek başına yeterli değil. Uzun süreli kiralık evleri de plana dahil edin ve her iki seçeneğe ulaşmanın kolaylaşıp kolaylaşmadığını ölçün.
Görüşümüze yöneltilen en güçlü itiraz
Daha ucuz kredi, insanların aynı az sayıdaki ev için daha fazla teklif vermesine yol açabilir. Ev sahibi olmanın adil bir yolu için daha fazla seçenek ve tüm masrafların hesaba katılması gerekir; ev fiyatlarının artmaya devam edeceği sözü değil.
Nelerin değişmesini istiyoruz
Ev sahibi olmaya yer açın
Küçük evlere, kat mülkiyetli dairelere ve arsaları güvenli biçimde daha küçük parçalara bölme yollarına izin verin.
İki seçeneği de takip edin
Kiralama ve satın alma masraflarını, gelire ve hane büyüklüğüne göre yan yana takip edin.
Her masrafı gösterin
Kredi ücretlerinin açıkça belirtilmesini ve her alıcının neye sahip olduğunun net biçimde açıklanmasını şart koşun.
Kim harekete geçebilir
Konut yetkilileri ve yerel belediyeler yeni evlerin kurallarını belirler. CMHC ve Statistics Canada masrafları takip edebilir. Kredi verenler ve tüketiciyi koruma kurumları kredi masraflarını açıkça gösterebilir.
Bunun kamuya maliyeti ne olabilir
Yeni bir hibe ya da toplam harcama önerilmiyor. Kural değişikliklerinin ve raporlamanın yine de idari maliyetleri var; bunlar ülke çapında hesaplanmadı. Yeni kamu işleri, hibeler ya da garantiler için maliyeti hesaplanmış ayrı bir öneri gerekir.