Cùng nhóm tuổi. Chênh lệch tài sản lớn.
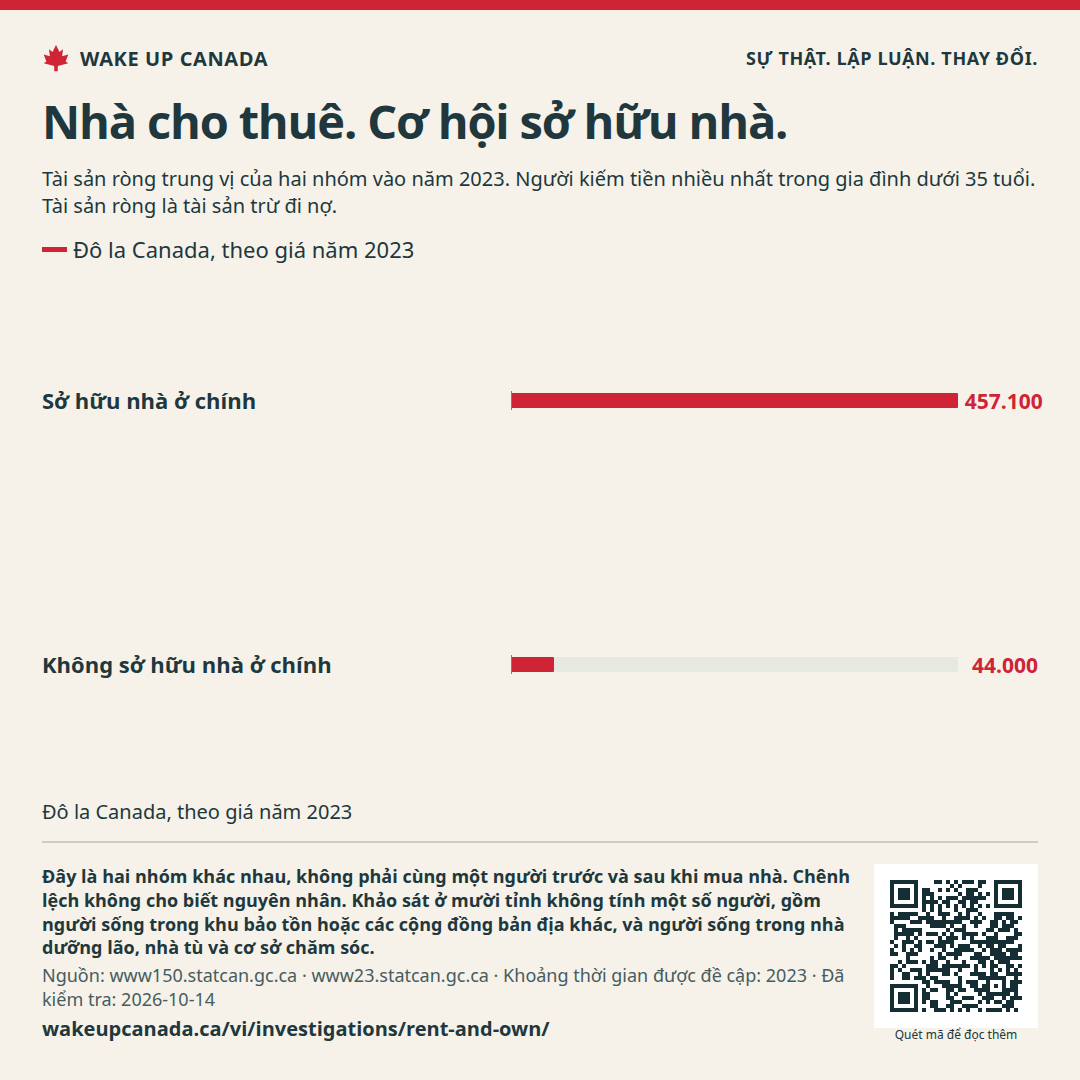
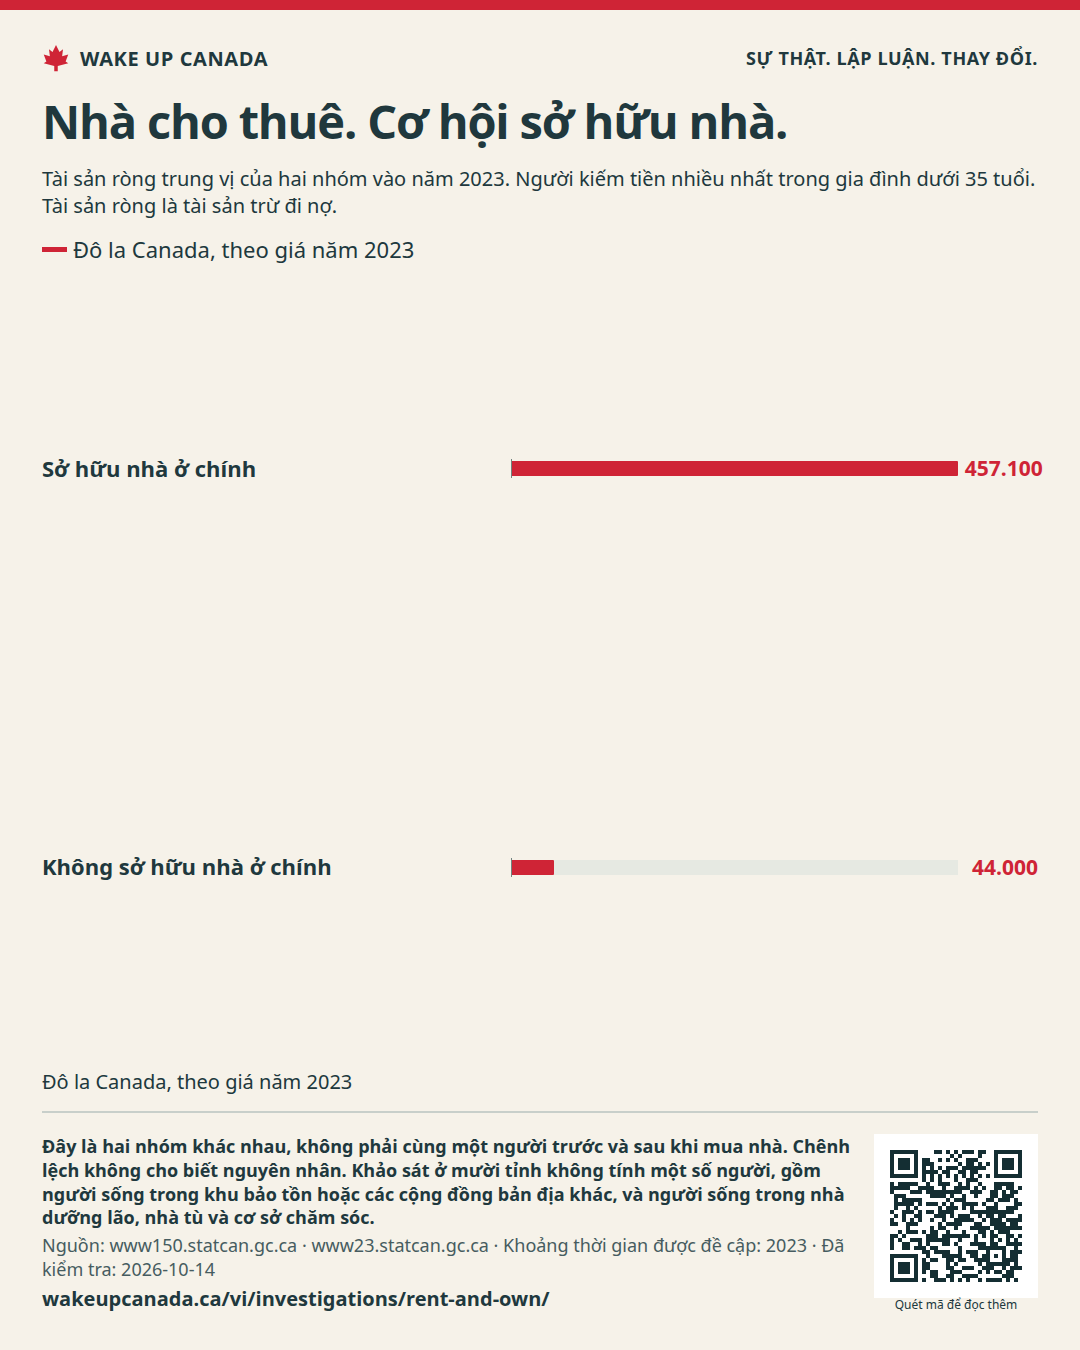
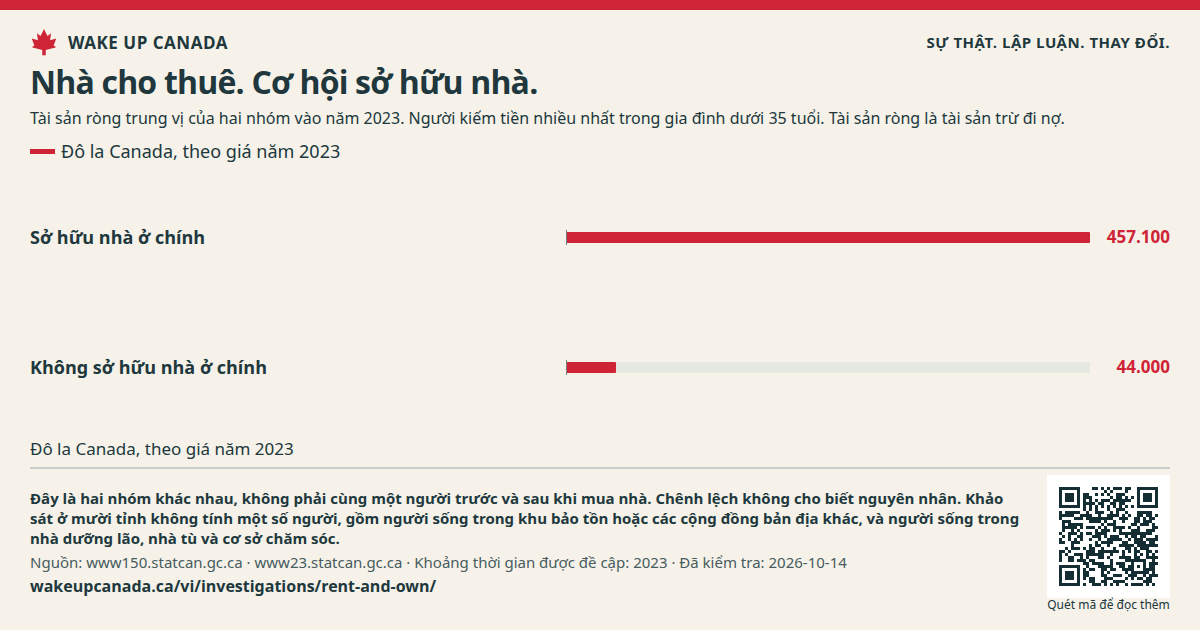
Vào năm 2023, các gia đình trẻ sở hữu nhà ở chính có tài sản ròng trung vị là $457,100. Những gia đình không sở hữu nhà ở chính có $44,000. Chênh lệch này không phải là ước tính về nguyên nhân. [1]
Báo cáo · Ngày đăng
Xây nhà tốt để cho thuê và tạo con đường công bằng để sở hữu nhà. Tính đủ chi phí và rủi ro.
Vào năm 2023, các gia đình trẻ sở hữu nhà ở chính có tài sản ròng trung vị là $457,100. Những gia đình không sở hữu nhà ở chính có $44,000. Chênh lệch này không phải là ước tính về nguyên nhân. [1]
Một kế hoạch nhà ở tốt phải cho mọi người cả hai lựa chọn: một nơi ở an toàn để thuê và cơ hội công bằng để mua nhà. Chúng tôi muốn nhiều người sở hữu tài sản và xây dựng sự giàu có hơn. Con đường đó không nên phụ thuộc vào việc có cha mẹ giàu có, và người thuê nhà cũng không nên bị bỏ lại phía sau.
Vào năm 2023, các gia đình trẻ sở hữu nhà ở chính có tài sản ròng trung vị là $457,100. Với các gia đình trẻ không sở hữu nhà ở chính, con số này là $44,000. Ở đây, gia đình trẻ nghĩa là người kiếm tiền nhiều nhất trong gia đình dưới 35 tuổi. Trung vị là gia đình ở giữa. Tài sản ròng là những gì gia đình sở hữu trừ đi những gì gia đình nợ. Các khoản tiền này tính theo đô la năm 2023.
[1]Khảo sát này không cho thấy việc mua nhà là nguyên nhân của toàn bộ chênh lệch. Người có nhiều tiền hơn có thể dễ mua nhà hơn. Sự giúp đỡ từ gia đình, tiền lương và thói quen tiết kiệm cũng có thể khác nhau. Nhà có thể giúp tích lũy vốn sở hữu, nhưng giá nhà cũng có thể giảm. Lãi vay, sửa chữa và phí đều quan trọng. Người thuê nhà có thể tích lũy tài sản theo những cách khác.
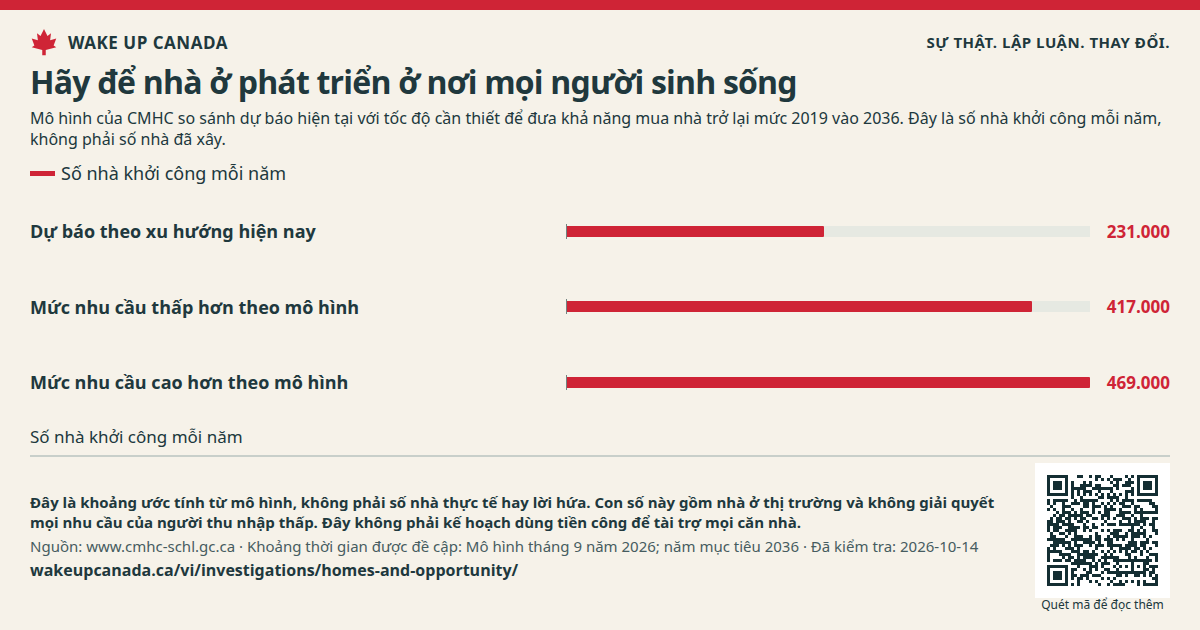
[1]Báo cáo mùa thu 2026 của CMHC cảnh báo rằng việc xây nhiều nhà cho thuê có thể che khuất tình trạng thiếu nhà để sở hữu. Báo cáo nhận thấy rủi ro này ở một số thành phố lớn. Nhà cho thuê tăng lên là điều đáng mừng. Chúng ta cũng cần nhà nhỏ và căn hộ để mọi người có thể mua. Căn hộ chung cư cũng được tính là nhà sở hữu. Mục tiêu là có lựa chọn, không phải một căn nhà lớn trên một lô đất lớn.
[3]Công bố toàn bộ chi phí của một căn nhà nhỏ, từ đất đến ngày dọn vào. Nêu rõ tiền đặt cọc, khoản trả vay hằng tháng, thuế, phí, chi phí sửa chữa và đi lại. Cho biết người mua sở hữu những gì: tòa nhà, đất hay một phần. Chỉ có giá niêm yết thấp là chưa đủ. Hãy tiếp tục đưa nhà cho thuê dài hạn vào kế hoạch và đo xem cả hai lựa chọn có trở nên dễ dàng hơn không.
Chỉ giảm chi phí vay có thể giúp mọi người trả giá cao hơn cho cùng một số ít căn nhà. Muốn có con đường công bằng để sở hữu nhà, cần nhiều lựa chọn hơn và kiểm tra đầy đủ chi phí, chứ không phải lời hứa rằng giá nhà sẽ tiếp tục tăng.
Cho phép xây nhà nhỏ, căn hộ chung cư và chia đất thành các lô nhỏ hơn một cách an toàn.
Theo dõi song song chi phí thuê và mua nhà, theo thu nhập và quy mô hộ gia đình.
Yêu cầu công khai rõ phí vay và những gì mỗi người mua sở hữu.
Các quan chức nhà ở và hội đồng địa phương đặt ra quy định cho nhà mới. CMHC và Cơ quan Thống kê Canada có thể theo dõi chi phí. Các bên cho vay và cơ quan bảo vệ người tiêu dùng có thể làm rõ chi phí vay.
Không đề xuất khoản trợ cấp mới hay tổng chi tiêu nào. Việc thay đổi quy định và báo cáo vẫn tốn chi phí hành chính; chưa có ước tính chi phí trên toàn quốc. Mọi công trình công, khoản trợ cấp hoặc bảo lãnh mới đều cần một đề xuất riêng có tính chi phí.
Tài sản ròng trung vị của hai nhóm vào năm 2023. Người kiếm tiền nhiều nhất trong gia đình dưới 35 tuổi. Tài sản ròng là tài sản trừ đi nợ.
Đô la Canada, theo giá năm 2023 · 2023
Đây là hai nhóm khác nhau, không phải cùng một người trước và sau khi mua nhà. Chênh lệch không cho biết nguyên nhân. Khảo sát ở mười tỉnh không tính một số người, gồm người sống trong khu bảo tồn hoặc các cộng đồng bản địa khác, và người sống trong nhà dưỡng lão, nhà tù và cơ sở chăm sóc.
Kiểm tra nguồn: Statistics Canada: Survey of Financial Security, 2023 · Statistics Canada: Who the 2023 wealth survey covers
Mỗi biểu đồ có ngày tháng, nguồn và giới hạn riêng. Mở biểu đồ để xem đầy đủ dữ liệu và tải số liệu xuống.
Hóa đơn và vay mượn
Lãi suất của Ngân hàng ảnh hưởng đến các khoản vay trên khắp Canada. Xem lãi suất tăng giảm từ 1992. Đây là một phần trong chi phí xây hoặc mua nhà.
12 thg 10, 2026 · Phần trăm
Xem biểu đồ và lập luận ↗Tăng trưởng và tài sản
Mỗi tỉnh bang và vùng lãnh thổ đều đóng góp vào nền kinh tế Canada. Xem quy mô của từng nơi trong cùng một năm.
2024 · Tỷ đô la Canada
Xem biểu đồ và lập luận ↗Tên nguồn bằng tiếng Anh
Chúng tôi ghi nhận công trình của họ và tự đưa ra kết luận. Có liên kết không có nghĩa là họ ủng hộ chúng tôi.
WAKE UP CANADA
Giúp nhiều người hơn biết dữ kiện và kế hoạch.
Xây nhà tốt để cho thuê và tạo con đường công bằng để sở hữu nhà. Tính đủ chi phí và rủi ro.
Giữ nguồn, ngày tháng và ghi chú cùng với ảnh.
Đã kiểm tra:
Những điều nội dung này không cho thấy: Khảo sát bao gồm mười tỉnh. Một số nhóm không được tính. Trong đó có người sống trong khu bảo tồn hoặc các cộng đồng bản địa khác. Khảo sát cũng không tính người sống trong nhà dưỡng lão, nhà tù và cơ sở chăm sóc. Xem nguồn để biết danh sách đầy đủ. Những kết quả này không bảo đảm lợi nhuận trong tương lai.
Không cần tài khoản. Chia sẻ không đăng ký nhận email cho bạn.

Nếu ảnh mở trong tab mới, hãy nhấn giữ ảnh hoặc dùng công cụ lưu của trình duyệt.
Việc này ủng hộ toàn bộ mục tiêu. Nhận email là lựa chọn riêng.
Hiện không có tổng số người ủng hộ.
Mỗi email chỉ được tính một lần cho mỗi mục tiêu. Việc này không đồng nghĩa với ký kiến nghị. Tên và email của bạn được giữ kín. Chỉ tổng số người ủng hộ được công khai.
Nhà ở và khu dân cư · Báo cáo
Mở đường cho những ngôi nhà hữu ích, những chuyến đi ngắn và nhiều lựa chọn hơn. Hãy trình bày bằng chứng về nhà ở một cách trung thực.
Đọc báo cáo ↗Hàng nhập khẩu và thương mại mở · Báo cáo
Giá thấp là tin tốt. Canada nên cho hàng hóa an toàn cạnh tranh, bất kể chúng được sản xuất ở đâu.
Đọc báo cáo ↗Năng lượng và thiên nhiên · Báo cáo
Điện giá rẻ nên vẫn rẻ khi tính cả đường dây, chất thải và việc dọn dẹp. Công chúng không nên phải trả một hóa đơn bị che giấu.
Đọc báo cáo ↗