Bâtissons de bons logements à louer et un parcours juste pour devenir propriétaire. Comptons tous les coûts et les risques.
Nos constats
Même groupe d’âge. Un grand écart de patrimoine.
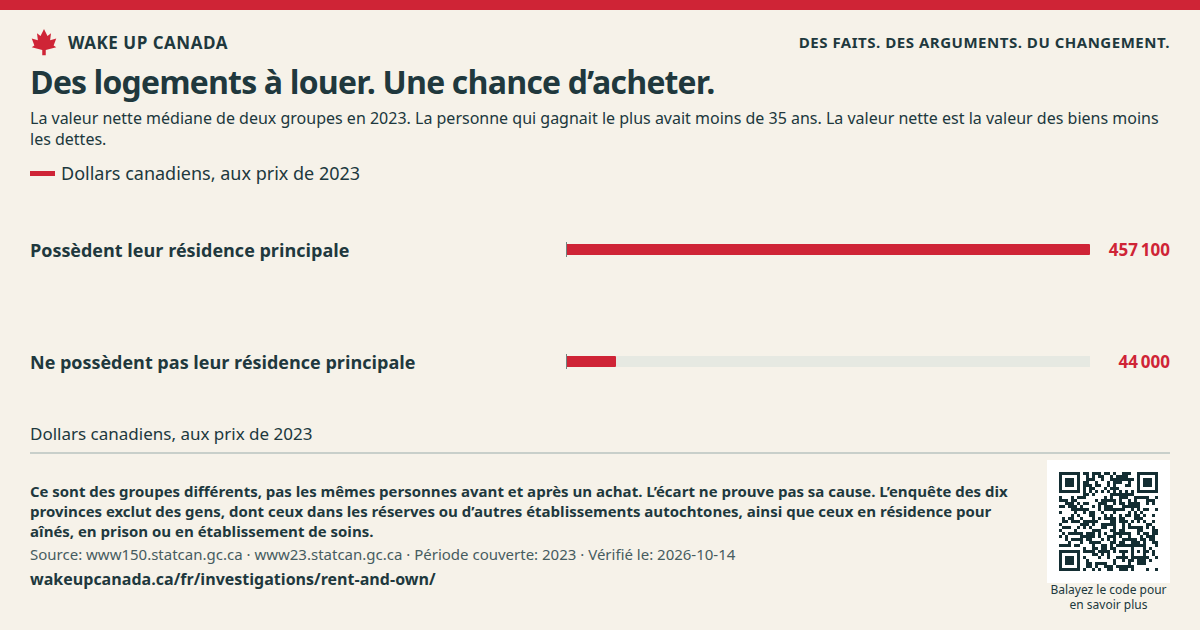
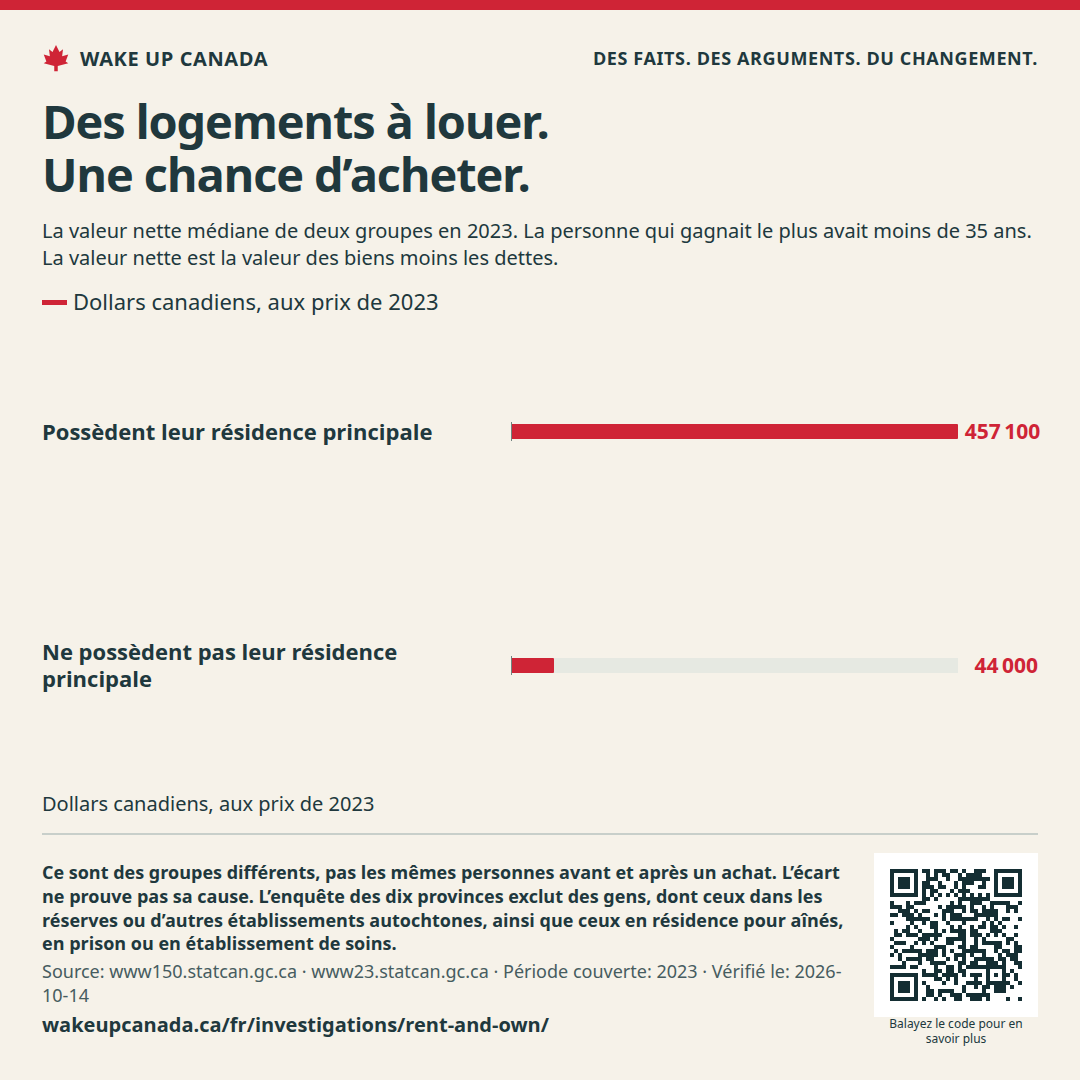
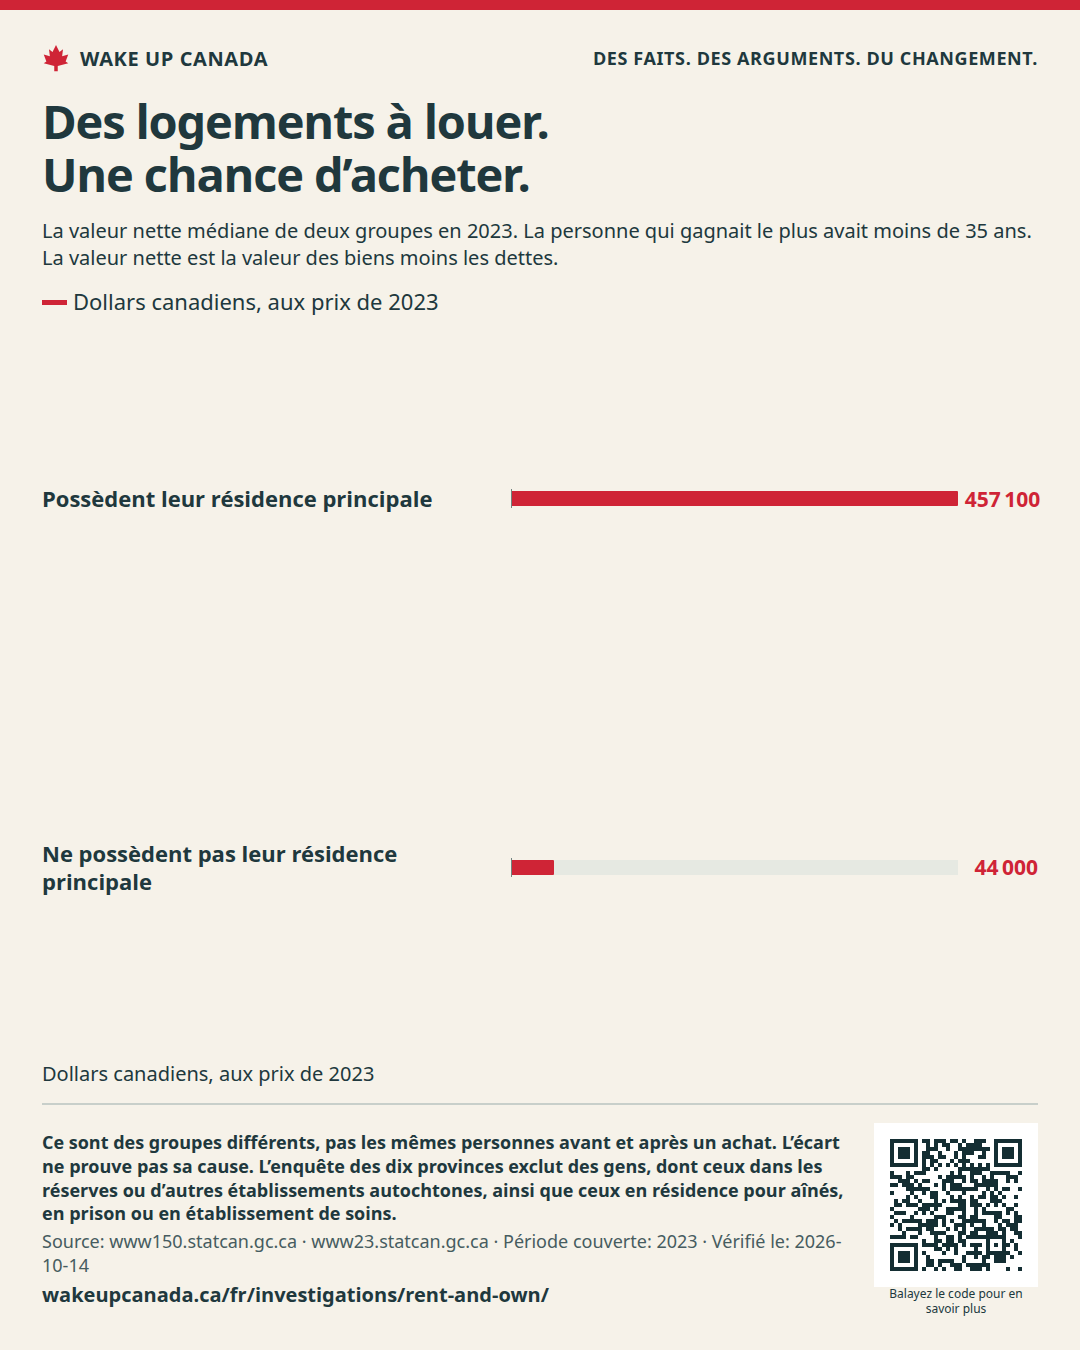
En 2023, les jeunes familles qui possédaient leur résidence principale avaient une valeur nette médiane de 457 100 $. Celles qui ne la possédaient pas avaient 44 000 $. Cet écart ne mesure pas un effet de cause. [1]
Nos raisons d’agir
Un bon plan de logement doit offrir les deux choix : un logement sûr à louer et une vraie chance d’acheter. Nous voulons que plus de gens possèdent des biens et bâtissent leur patrimoine. Cela ne devrait pas dépendre de parents riches. Les locataires ne doivent pas être laissés de côté.
L’écart de patrimoine est grand
En 2023, les jeunes familles qui possédaient leur résidence principale avaient une valeur nette médiane de 457 100 $. Chez celles qui ne la possédaient pas, elle était de 44 000 $. Ici, jeune veut dire que la personne qui gagnait le plus avait moins de 35 ans. La médiane désigne la famille au milieu du groupe. La valeur nette est ce qu’une famille possède, moins ce qu’elle doit. Les montants sont en dollars de 2023.
Cette enquête ne montre pas que l’achat d’un logement a causé tout l’écart. Les gens plus riches peuvent être mieux placés pour acheter. L’aide familiale, le salaire et les habitudes d’épargne peuvent aussi varier. Un logement peut aider à bâtir un patrimoine, mais son prix peut aussi baisser. Les intérêts du prêt, les réparations et les frais comptent. Les locataires peuvent bâtir leur patrimoine d’autres façons.
Compter les logements à acheter comme ceux à louer
Le rapport de la SCHL de l’automne 2026 lance un avertissement. Beaucoup de logements locatifs neufs peuvent cacher une faible offre de logements à acheter. Ce risque existe dans plusieurs grandes villes. Plus de logements à louer, c’est bien. Il faut aussi de petites maisons et des appartements à acheter. Un condo compte comme un logement qu’on possède. Le but est le choix, pas une grande maison sur un grand terrain.
Publions le coût complet d’un petit logement, du terrain au jour de l’emménagement. Montrons la mise de fonds, le paiement mensuel du prêt, les taxes, les frais, les réparations et les déplacements. Précisons ce que l’acheteur possède : le bâtiment, le terrain ou une part. Un bas prix affiché ne suffit pas. Gardons des logements locatifs à long terme dans le plan. Mesurons si les deux choix deviennent plus faciles.
Le meilleur argument contre notre position
Un crédit moins cher peut, à lui seul, aider les gens à offrir plus pour les mêmes rares logements. Un parcours juste vers la propriété exige plus de choix et le compte de tous les coûts. Il ne faut pas promettre que le prix des logements montera toujours.
Ce que nous voulons changer
Faire une place aux propriétaires
Permettre les petites maisons, les condos et des façons sûres de diviser les terrains en lots plus petits.
Suivre les deux choix
Comparer les coûts de location et d’achat selon le revenu et la taille du ménage.
Montrer chaque coût
Exiger des frais de prêt clairs et une description claire de ce que chaque acheteur possède.
Qui peut agir
Les responsables du logement et les conseils locaux fixent les règles pour les nouvelles habitations. La SCHL et Statistique Canada peuvent suivre les coûts. Les prêteurs et les organismes de protection des consommateurs peuvent rendre le coût des prêts clair.
Ce que cela pourrait coûter au public
Aucune nouvelle aide ni somme totale à dépenser n’est proposée. Changer les règles et publier les résultats a tout de même un coût. Ce coût n’a pas été établi pour tout le pays. Chaque nouveau projet public, aide ou garantie doit avoir son propre budget chiffré.
Jeunes familles : un grand écart de patrimoine
La valeur nette médiane de deux groupes en 2023. La personne qui gagnait le plus avait moins de 35 ans. La valeur nette est la valeur des biens moins les dettes.
Dollars canadiens, aux prix de 2023 · 2023
0457 100
Possèdent leur résidence principale457 100
Ne possèdent pas leur résidence principale44 000
Ce sont des groupes différents, pas les mêmes personnes avant et après un achat. L’écart ne prouve pas sa cause. L’enquête des dix provinces exclut des gens, dont ceux dans les réserves ou d’autres établissements autochtones, ainsi que ceux en résidence pour aînés, en prison ou en établissement de soins.
Le taux de la Banque influe sur les prêts partout au Canada. Voyez ses hausses et ses baisses depuis 1992. C’est une part du coût pour bâtir ou acheter un logement.
Bâtissons de bons logements à louer et un parcours juste pour devenir propriétaire. Comptons tous les coûts et les risques.
Gardez la source, la date et les notes avec l’image.
Vérifié le:
Ce que cela ne montre pas: L’enquête couvre les dix provinces. Elle exclut certains groupes. Cela comprend les personnes vivant dans une réserve ou un autre établissement autochtone. Cela comprend aussi les personnes en résidence pour aînés, en prison ou en établissement de soins. La source donne la liste complète. Ces résultats ne promettent pas de gains futurs.
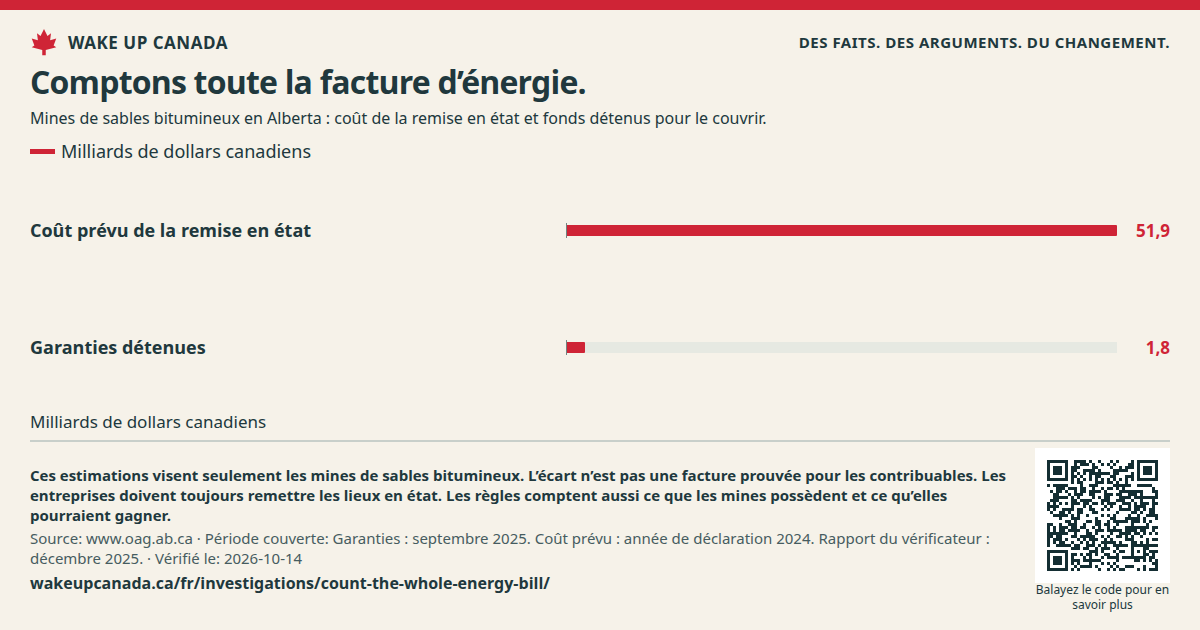
L’électricité bon marché doit le rester quand on compte les fils, les déchets et la remise en état. Le public ne devrait pas recevoir de facture cachée.