Le nostre ragioni per cambiare
Un buon piano per la casa deve offrire entrambe le possibilità: una casa sicura in affitto e una possibilità equa di acquisto. Vogliamo che più persone possiedano beni e creino ricchezza. Il percorso non dovrebbe dipendere dall’avere genitori ricchi, e chi affitta non dovrebbe essere lasciato indietro.
Il divario di ricchezza è grande
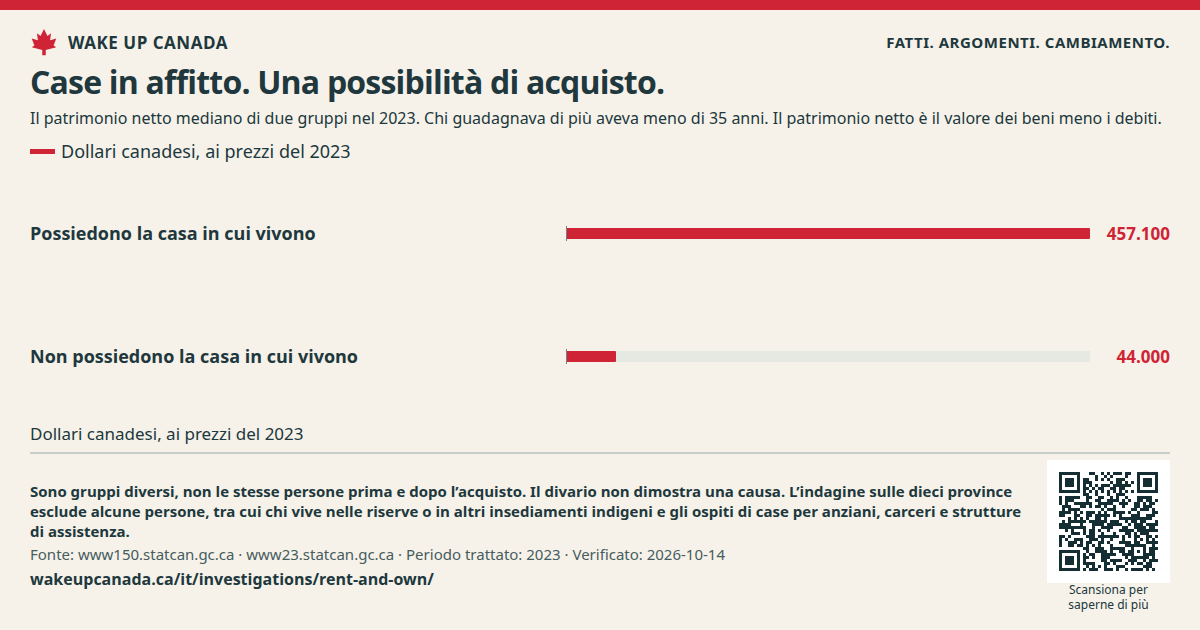
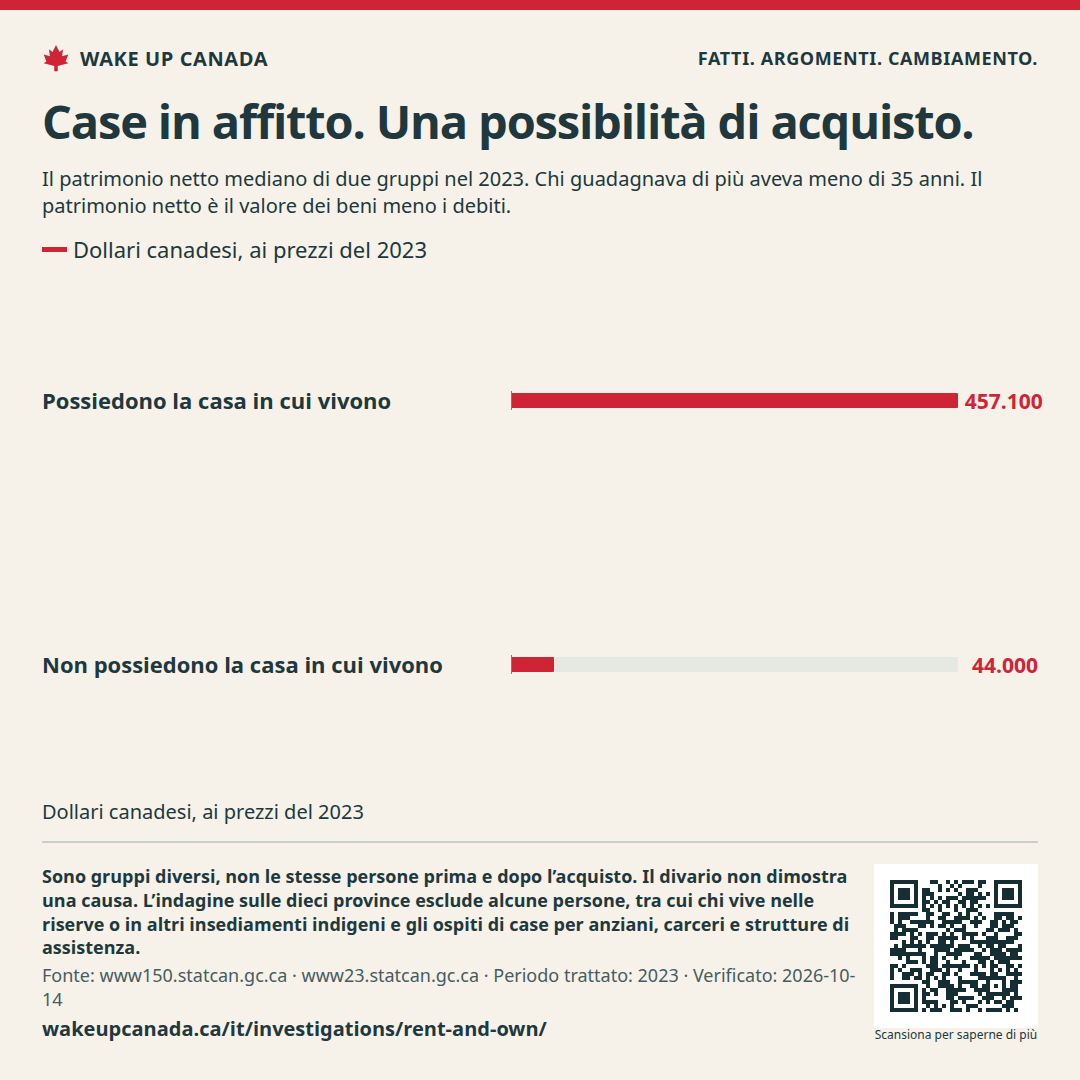
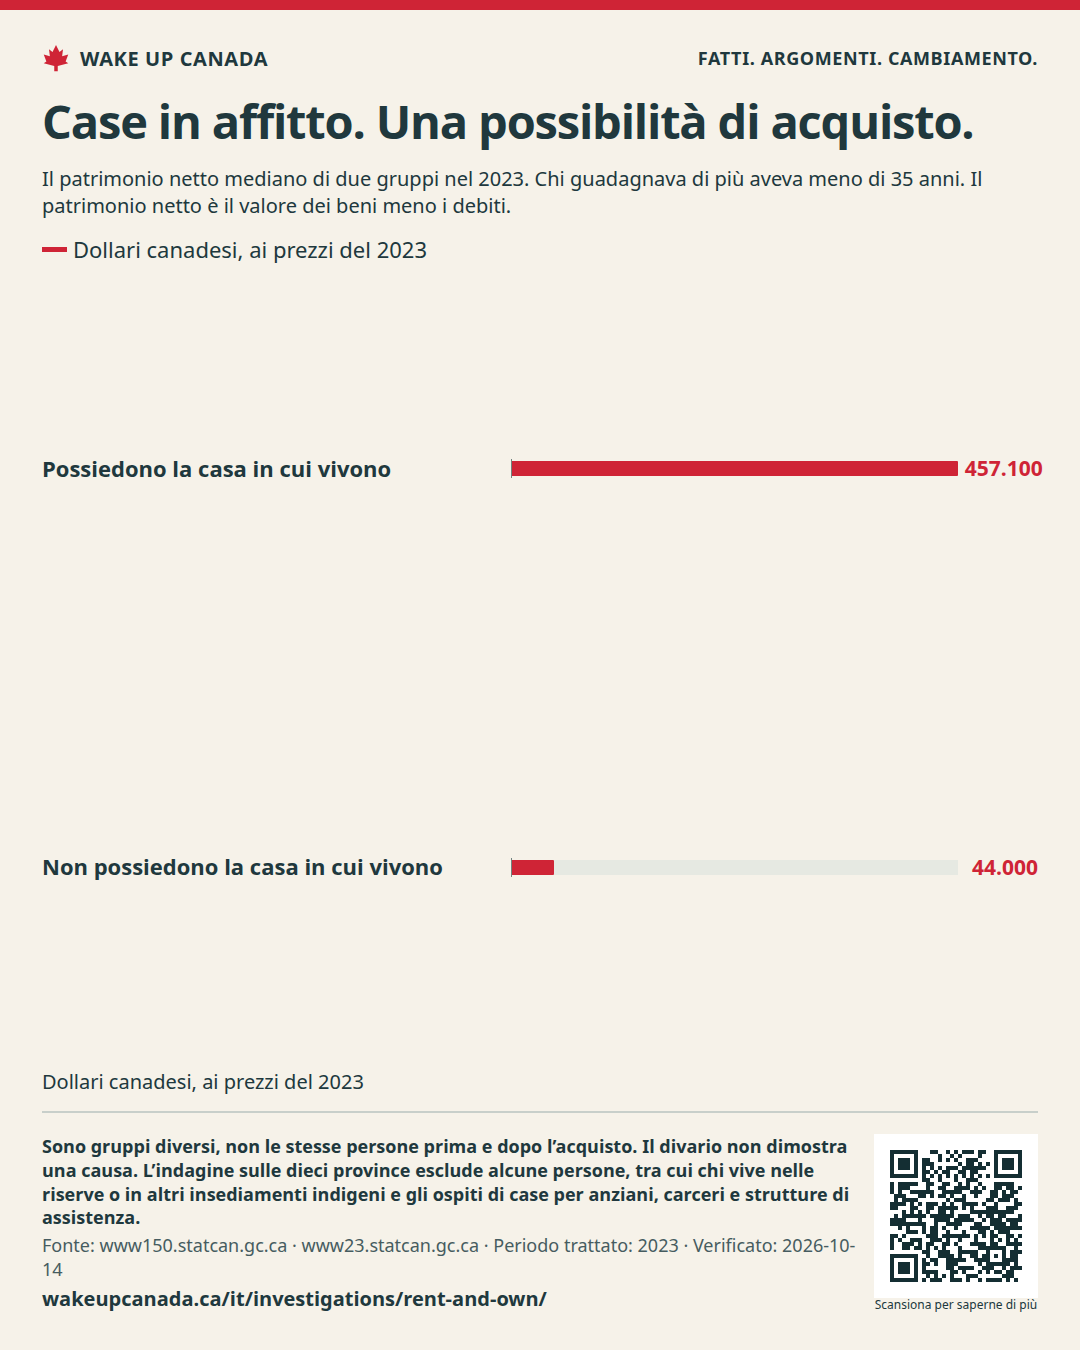
Nel 2023, le giovani famiglie che possedevano la casa in cui vivevano avevano un patrimonio netto mediano di $457,100. Per le giovani famiglie che non possedevano la casa in cui vivevano, era di $44,000. Qui, «giovane» significa che chi guadagnava di più aveva meno di 35 anni. La mediana è il valore della famiglia che si trova al centro. Il patrimonio netto è ciò che una famiglia possiede meno ciò che deve. Questi importi sono espressi in dollari del 2023.
[1]Un divario non dimostra una causa
Questa indagine non dimostra che comprare una casa abbia causato l’intero divario. Chi ha più denaro potrebbe avere più possibilità di comprare. Anche l’aiuto della famiglia, il reddito e le abitudini di risparmio possono essere diversi. Una casa può aumentare il patrimonio, ma può anche perdere valore. Contano gli interessi sul prestito, le riparazioni e le spese. Chi affitta può creare ricchezza in altri modi.
[1]Contiamo le case da comprare oltre a quelle da affittare
Il rapporto autunnale 2026 di CMHC avverte che la forte crescita delle case in affitto può nascondere una scarsa offerta di case da acquistare. Rileva questo rischio in diverse grandi città. La crescita degli affitti è positiva. Servono anche case piccole e appartamenti che le persone possano comprare. Un appartamento in condominio conta come proprietà. L’obiettivo è offrire una scelta, non una casa grande su un terreno grande.
[3]Mostriamo tutto il percorso verso la prima casa
Rendiamo pubblico il costo totale di una casa piccola, dal terreno al giorno del trasloco. Mostriamo l’anticipo, la rata mensile del prestito, le tasse, le spese, i costi di riparazione e quelli di trasporto. Diciamo cosa possiede l’acquirente: l’edificio, il terreno o una quota. Un prezzo iniziale basso non basta. Manteniamo nel piano le case da affittare a lungo termine e misuriamo se entrambe le possibilità diventano più accessibili.
La critica più forte alle nostre ragioni
Un credito meno caro, da solo, può aiutare le persone a offrire di più per le stesse poche case. Per un percorso equo verso la proprietà servono più scelta e controlli sui costi totali, non la promessa che i prezzi delle case continueranno a salire.
Cosa vogliamo cambiare
Facciamo spazio alla proprietà
Permettiamo case piccole, appartamenti in condominio e modi sicuri per dividere i terreni in lotti più piccoli.
Seguiamo entrambe le possibilità
Seguiamo i costi degli affitti e degli acquisti fianco a fianco, in base al reddito e alla dimensione della famiglia.
Mostriamo ogni costo
Richiediamo spese di prestito chiare e una descrizione chiara di ciò che possiede ogni acquirente.
Chi può agire
Gli enti per la casa e i consigli locali stabiliscono le regole per le nuove abitazioni. CMHC e Statistics Canada possono monitorare i costi. Gli istituti di credito e gli enti di tutela dei consumatori possono rendere chiari i costi dei prestiti.
Quanto potrebbe costare al pubblico
Non proponiamo nuovi contributi né una spesa totale. Cambiare le regole e pubblicare i dati comporta comunque costi amministrativi, che non sono stati calcolati a livello nazionale. Ogni nuovo lavoro pubblico, contributo o garanzia richiede una proposta separata con i relativi costi.