الحد المنشور هو أربع وحدات.
تعرّف قواعد التأمين الخاص الاتحادي على الرهن العقاري العقار السكني المؤهل بأنه يضم من وحدة إلى أربع وحدات. وهذا لا يعني حظر كل قرض لمبنى أكبر. [2]
تقرير · نُشر في
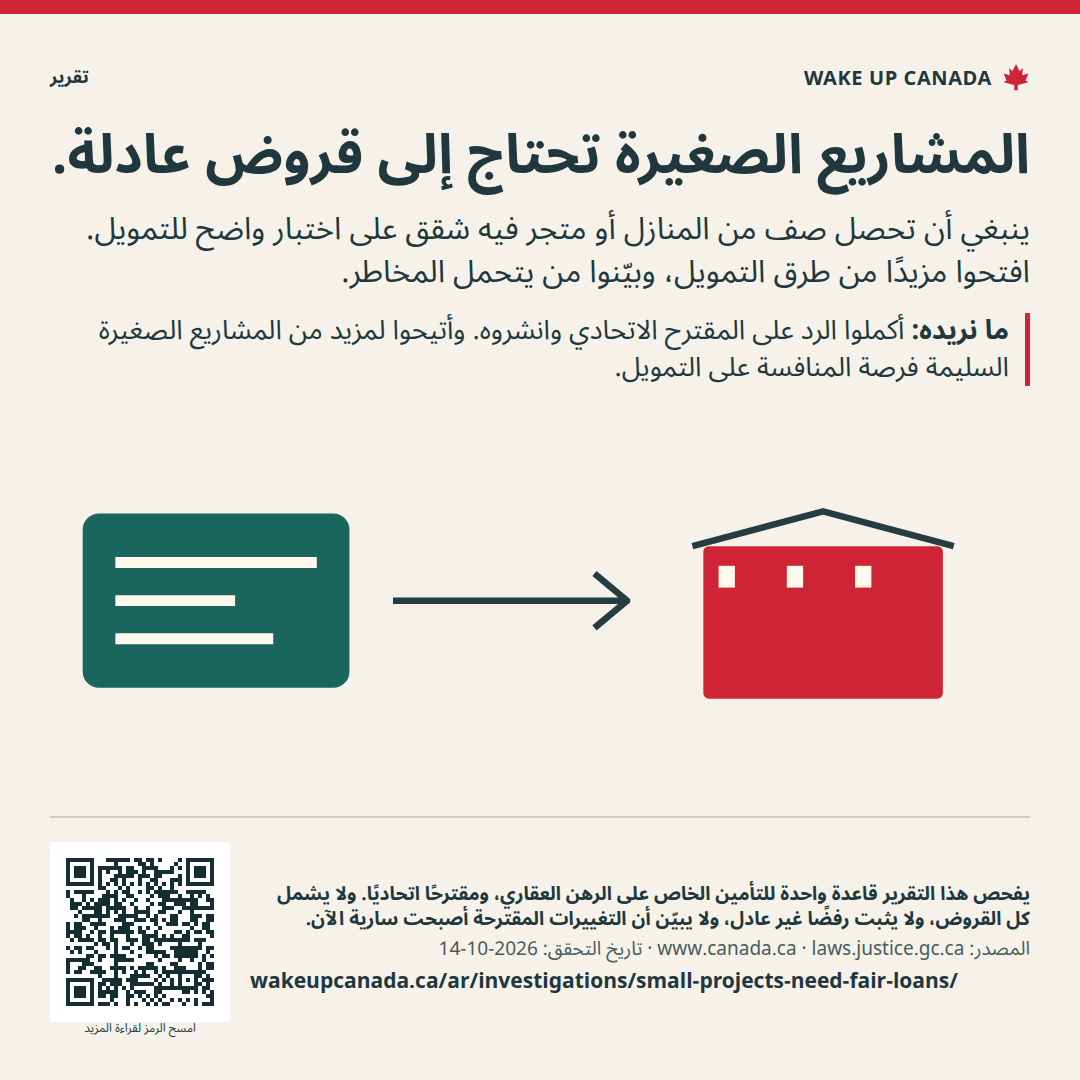
ينبغي أن تحصل صف من المنازل أو متجر فيه شقق على اختبار واضح للتمويل. افتحوا مزيدًا من طرق التمويل، وبيّنوا من يتحمل المخاطر.
تعرّف قواعد التأمين الخاص الاتحادي على الرهن العقاري العقار السكني المؤهل بأنه يضم من وحدة إلى أربع وحدات. وهذا لا يعني حظر كل قرض لمبنى أكبر. [2]
طلبت وزارة المالية الكندية آراء الناس بشأن التأمين الخاص للمباني التي تضم من خمس إلى ثماني وحدات، وبشأن توسيع نطاقه ليشمل منازل جديدة تضم ثلاثًا أو أربع وحدات. وانتهت فترة التعليق في 2 يوليو 2026. [1]
نريد أن يتمكن مزيد من الناس من البناء والاستئجار والتملك. لا ينبغي لمشروع صغير سليم أن يحتاج إلى نفوذ شركة كبيرة كي يُنظر فيه بإنصاف. يجب أن يناسب التمويل المنازل والمتاجر التي نريدها، بشروط واضحة وتحقق جدي من المخاطر.
اللائحة المنشورة التي راجعناها سارية حتى 21 سبتمبر 2026. ويساعد حدّ الوحدات من واحدة إلى أربع في تحديد القروض التي يمكنها استخدام هذا المسار التأميني. وقد توجد مسارات أخرى. ولا تخبرنا هذه القاعدة بتكلفتها أو ما إذا كان مشروع معين مؤهلًا.
[2]يهدف مقترح يونيو 2026 إلى إتاحة خيار شركات تأمين خاصة للمنازل التي تضم من خمس إلى ثماني وحدات. ويهدف أيضًا إلى مساعدة الناس على تمويل منازل جديدة تضم ثلاثًا أو أربع وحدات.
نؤيد فتح هذه المسارات. انشروا القواعد النهائية وتاريخ بدء العمل بها ومن يحق له التقديم. ثم أظهروا شروط القروض واستخدامها والخسائر. وإغلاق صفحة التعليقات لا يثبت أن التغيير دخل حيز التنفيذ.
[1]يشمل مطلبنا الأوسع المنازل المعروضة للبيع، ومباني الإيجار، والمتاجر، والمواقع متعددة الاستخدامات. ويحتاج المبنى الذي يضم متاجر في الأسفل ومنازل في الأعلى إلى مسار واضح أيضًا. وهذا المقترح الاتحادي وحده لا يحسم أمر هذه القروض.
انشروا المبلغ المطلوب مقدمًا، ومراحل الدفع، والرسوم، والضمانات، وأسباب الرفض. واختبروا الفجوة التي تظهر حين يحتاج المصنع إلى الدفع قبل وصول المنزل إلى موقعه. وقارنوا عروضًا حقيقية للمشروع نفسه قبل الادعاء بوجود توفير.
ينبغي رفض بعض المشاريع. فالميزانيات السيئة وضعف الطلب وتجاوز التكاليف قد تضر بالمقترضين والمقرضين. وزيادة المنافسة لا تضمن تمويلًا رخيصًا لكل خطة. ويجب أن يكون للدعم العام ميزانية للخسائر. لا تُخفوا المخاطر في ضمان.
أكملوا الرد على المقترح الاتحادي وانشروه. وأتيحوا لمزيد من المشاريع الصغيرة السليمة فرصة المنافسة على التمويل.
اشترطوا تقديم ورقة بسيطة بالتكاليف والدفعات. وبيّنوا سبب رفض القرض وكيف يمكن لمقدم الطلب طلب مراجعة جديدة.
انشروا نتائج القروض بحسب حجم المشروع ونوعه. وأدرجوا الشركات التي تراجعت قبل تقديم الطلب. وافصلوا بين المنازل والمتاجر والمواقع متعددة الاستخدامات.
مسؤولو التمويل الاتحاديون وشركات التأمين على الرهن العقاري؛ والبنوك والاتحادات الائتمانية وغيرها من جهات الإقراض؛ والجهات في المقاطعات التي تضع قواعد الأراضي والإقراض.
الإقراض الخاص لا يخلو من المخاطر. وأي ضمان عام جديد يحتاج إلى ميزانية محددة للخسائر، ورسوم واضحة، وحد أقصى. ولم نقدّر تكلفة هذه الخطة.
عنوان المصدر بالإنجليزية
WAKE UP CANADA
ساعد مزيدًا من الناس على الاطّلاع على الحقائق والخطة.

ينبغي أن تحصل صف من المنازل أو متجر فيه شقق على اختبار واضح للتمويل. افتحوا مزيدًا من طرق التمويل، وبيّنوا من يتحمل المخاطر.
أبقِ المصدر والتاريخ والملاحظات مع الصورة.
تاريخ التحقق:
ما لا توضحه هذه الصورة: يفحص هذا التقرير قاعدة واحدة للتأمين الخاص على الرهن العقاري، ومقترحًا اتحاديًا. ولا يشمل كل القروض، ولا يثبت رفضًا غير عادل، ولا يبيّن أن التغييرات المقترحة أصبحت سارية الآن.
لا حاجة إلى حساب. المشاركة لا تسجّلك لتلقي رسائل البريد الإلكتروني.

إذا فُتحت الصورة في علامة تبويب جديدة، اضغط عليها مطولًا أو استخدم أداة الحفظ في متصفحك.
هذا دعم للقضية كلها. الاشتراك في الرسائل الإلكترونية خيار منفصل.
أعداد المؤيدين غير متاحة الآن.
يُحتسب كل بريد إلكتروني مرة واحدة لكل قضية. وهذا لا يعني توقيع عريضة. يبقى اسمك وبريدك الإلكتروني خاصين. ويظهر العدد الإجمالي فقط للعامة.
البنوك والقروض · تقرير
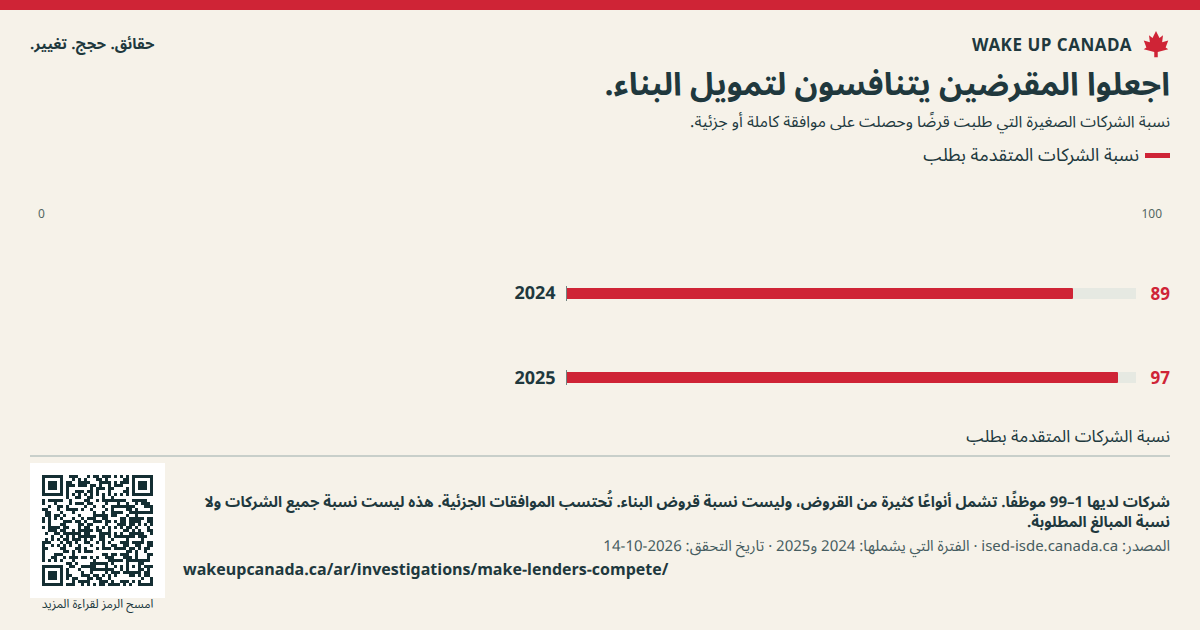
تحتاج المنازل والمتاجر الجيدة إلى قروض كي تُبنى. وينبغي أن يتمكن البناؤون من مقارنة عروض واضحة وتقديم خططهم إلى مقرض آخر.
اقرأ التقرير ↗المنازل والأحياء · تقرير
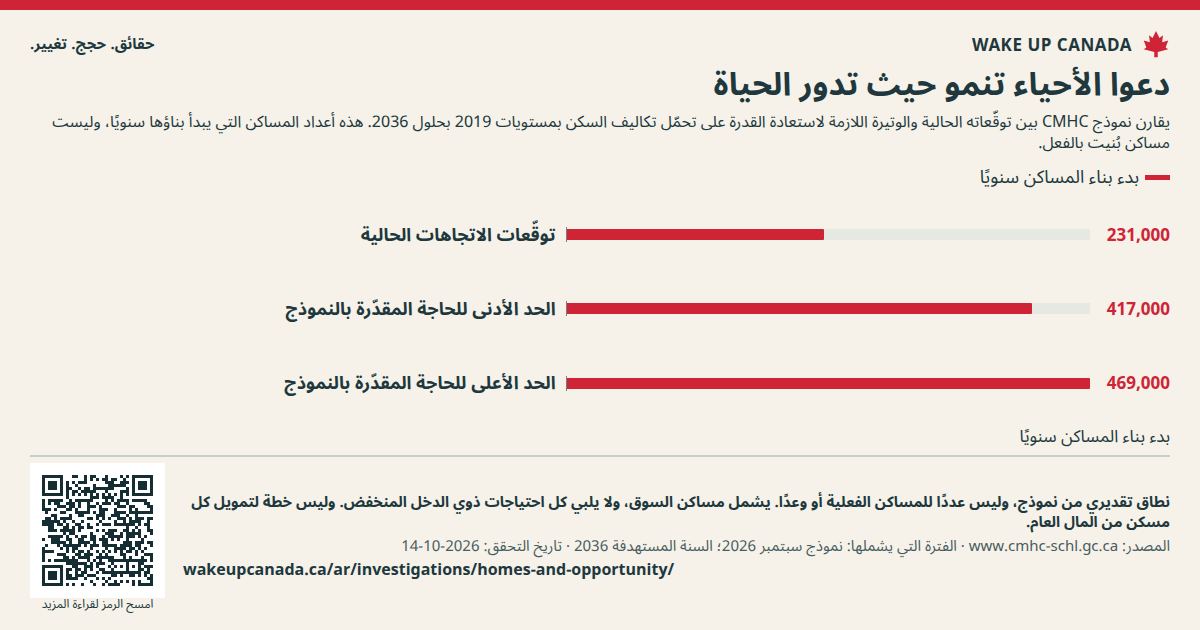
افتحوا المجال لمساكن مفيدة ورحلات قصيرة وخيارات أكثر. وكونوا صادقين بشأن أدلة الإسكان.
اقرأ التقرير ↗الواردات والتجارة المفتوحة · تقرير
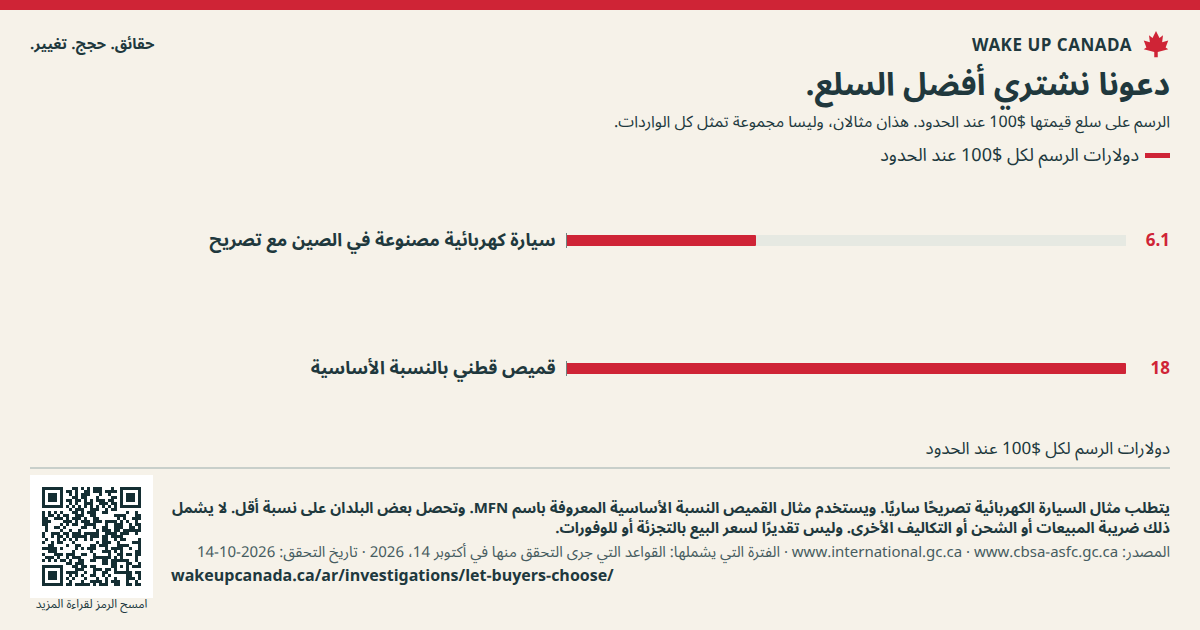
ينبغي أن يكون السعر المنخفض خبرًا سارًا. على كندا أن تسمح للسلع الآمنة بالتنافس، مهما كان مكان صنعها.
اقرأ التقرير ↗