شائع شدہ حد چار یونٹ ہے۔
وفاقی نجی رہن بیمے کے قواعد میں اہل رہائشی جائیداد کی تعریف ایک سے چار یونٹوں والی جائیداد کے طور پر کی گئی ہے۔ اس کا مطلب یہ نہیں کہ بڑی عمارت کے لیے ہر قرض پر پابندی ہے۔ [2]
رپورٹ · شائع ہونے کی تاریخ
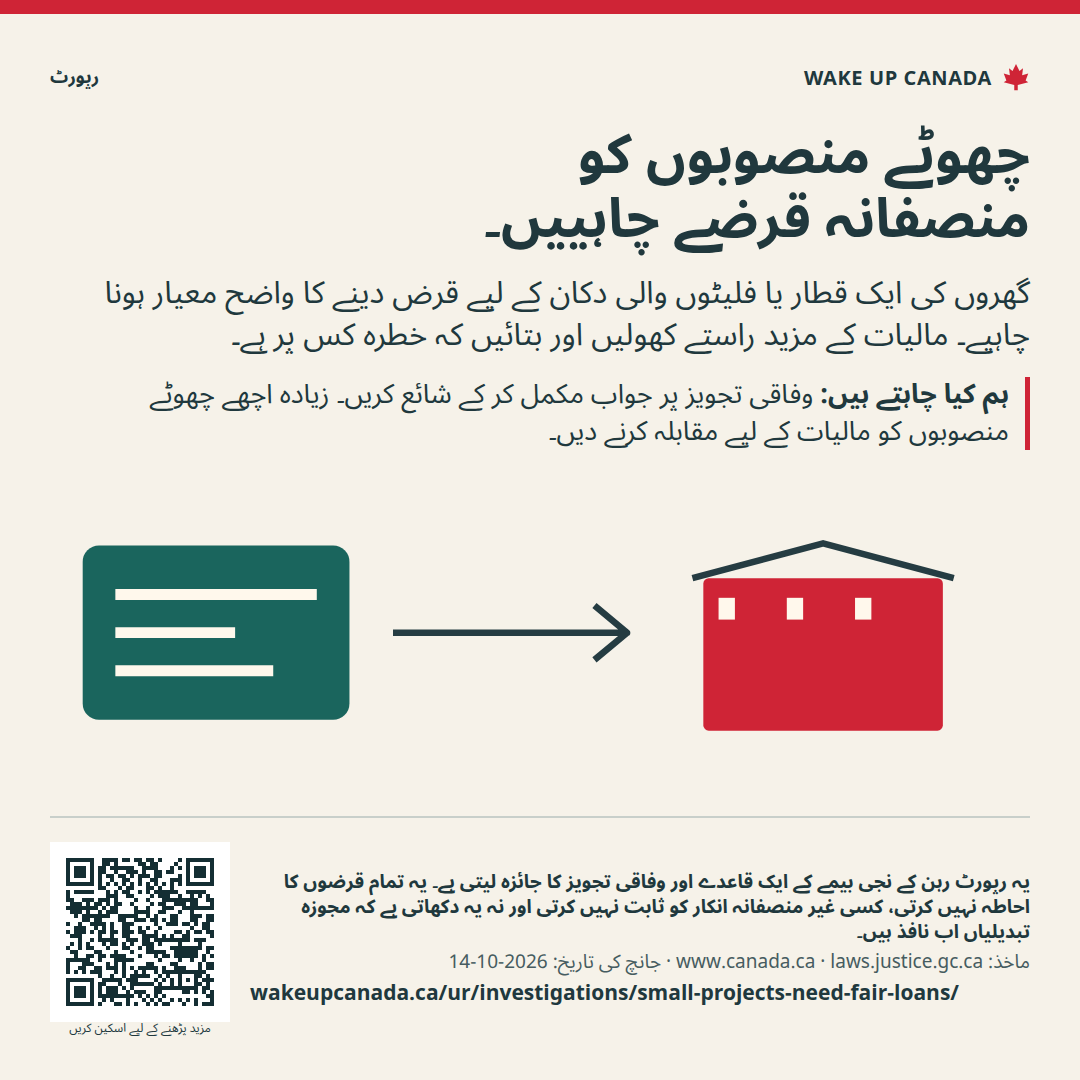
گھروں کی ایک قطار یا فلیٹوں والی دکان کے لیے قرض دینے کا واضح معیار ہونا چاہیے۔ مالیات کے مزید راستے کھولیں اور بتائیں کہ خطرہ کس پر ہے۔
وفاقی نجی رہن بیمے کے قواعد میں اہل رہائشی جائیداد کی تعریف ایک سے چار یونٹوں والی جائیداد کے طور پر کی گئی ہے۔ اس کا مطلب یہ نہیں کہ بڑی عمارت کے لیے ہر قرض پر پابندی ہے۔ [2]
فنانس کینیڈا نے پانچ سے آٹھ یونٹوں والی عمارتوں کے نجی بیمے اور نئے تین اور چار یونٹوں والے گھروں کے لیے زیادہ گنجائش پر رائے مانگی۔ رائے دینے کی مدت 2 جولائی، 2026 کو ختم ہوئی۔ [1]
ہم چاہتے ہیں کہ زیادہ لوگ تعمیر کریں، کرائے پر دیں اور گھر کے مالک بنیں۔ کسی اچھے چھوٹے منصوبے کو منصفانہ غور کے لیے کسی بڑی کمپنی کا اثر و رسوخ درکار نہیں ہونا چاہیے۔ مالیات ان گھروں اور دکانوں کے مطابق ہونی چاہیے جو ہم چاہتے ہیں، اور شرائط واضح ہوں اور خطرے کی حقیقی جانچ ہو۔
ہم نے جس شائع شدہ ضابطے کو دیکھا، وہ 21 ستمبر، 2026 تک تازہ ہے۔ ایک سے چار یونٹوں کی حد یہ طے کرنے میں مدد دیتی ہے کہ کون سے قرض اس بیمے کے راستے سے جا سکتے ہیں۔ دوسرے راستے بھی ہو سکتے ہیں۔ یہ ہمیں ان کی قیمت یا یہ نہیں بتاتا کہ کوئی خاص منصوبہ اہل ہے یا نہیں۔
[2]جون 2026 کی تجویز کا مقصد پانچ سے آٹھ یونٹوں والے گھروں کے لیے نجی بیمہ کنندہ منتخب کرنے کا اختیار دینا ہے۔ اس کا مقصد لوگوں کو نئے تین اور چار یونٹوں والے گھروں کے لیے مالیات حاصل کرنے میں مدد دینا بھی ہے۔
ہم ان راستوں کو کھولنے کی حمایت کرتے ہیں۔ حتمی قواعد، آغاز کی تاریخ اور درخواست دینے کے اہل لوگوں کی تفصیل شائع کریں۔ پھر قرض کی شرائط، استعمال اور نقصانات دکھائیں۔ بند تبصرہ صفحہ اس بات کا ثبوت نہیں کہ تبدیلی نافذ ہو چکی ہے۔
[1]ہمارا وسیع تر مطالبہ فروخت کے لیے گھر، کرائے کی عمارتیں، دکانیں اور ملے جلے استعمال کی جگہیں شامل کرتا ہے۔ نیچے دکانوں اور اوپر گھروں والی عمارت کے لیے بھی واضح راستہ ہونا چاہیے۔ صرف یہ وفاقی تجویز ان قرضوں کا فیصلہ نہیں کرتی۔
شروع میں درکار رقم، ادائیگی کے ہر مرحلے، فیس، ضمانت اور انکار کی وجوہات شائع کریں۔ اس فرق کو جانچیں کہ جب گھر اپنی جگہ پر پہنچنے سے پہلے فیکٹری کو ادائیگی درکار ہو تو کیا ہوتا ہے۔ بچت کا دعویٰ کرنے سے پہلے ایک ہی منصوبے کے لیے حقیقی پیشکشوں کا موازنہ کریں۔
کچھ منصوبوں کو قرض نہیں ملنا چاہیے۔ خراب بجٹ، کمزور طلب اور لاگت بڑھنے سے قرض لینے والوں اور قرض دینے والوں کو نقصان ہو سکتا ہے۔ زیادہ مقابلے کا مطلب یہ وعدہ نہیں کہ ہر منصوبے کے لیے پیسہ سستا ہوگا۔ عوامی ضمانت کے لیے نقصان کا بجٹ ہونا چاہیے۔ ضمانت میں خطرہ نہ چھپائیں۔
وفاقی تجویز پر جواب مکمل کر کے شائع کریں۔ زیادہ اچھے چھوٹے منصوبوں کو مالیات کے لیے مقابلہ کرنے دیں۔
لاگت اور ادائیگیوں کی سادہ فہرست لازم کریں۔ بتائیں کہ قرض کیوں مسترد ہوا اور درخواست دینے والا دوبارہ جائزہ کیسے مانگ سکتا ہے۔
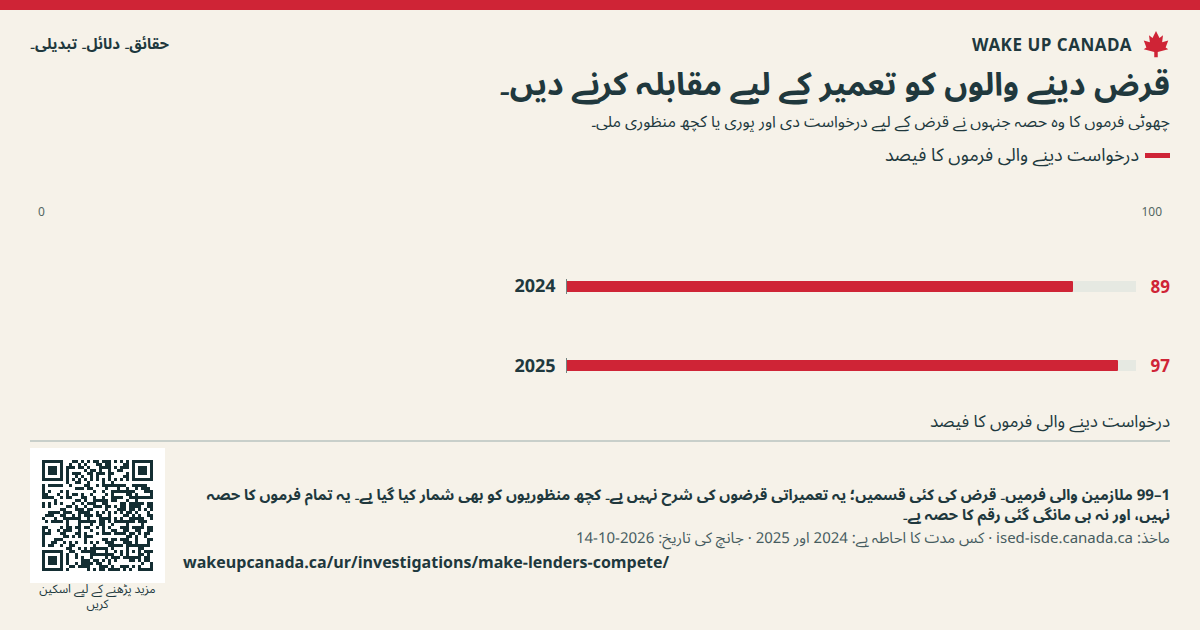
منصوبے کے حجم اور قسم کے مطابق قرض کے نتائج شائع کریں۔ ان کمپنیوں کو بھی شامل کریں جنہوں نے درخواست دینے سے پہلے ہی کوشش چھوڑ دی۔ گھروں، دکانوں اور ملے جلے استعمال کی جگہوں کو الگ دکھائیں۔
وفاقی مالیاتی حکام اور رہن کے بیمہ کنندگان؛ بینک، کریڈٹ یونین اور دوسرے قرض دہندگان؛ صوبائی ادارے جو زمین اور قرض کے قواعد بناتے ہیں۔
نجی قرضے میں بھی خطرہ ہوتا ہے۔ کسی بھی نئی عوامی ضمانت کے لیے نقصان کا حساب لگایا ہوا بجٹ، واضح فیس اور حد ضروری ہے۔ ہم نے اس منصوبے کی لاگت نہیں نکالی۔
ماخذ کا عنوان انگریزی میں
WAKE UP CANADA
مزید لوگوں کو حقائق اور منصوبہ دکھانے میں مدد دیں۔

گھروں کی ایک قطار یا فلیٹوں والی دکان کے لیے قرض دینے کا واضح معیار ہونا چاہیے۔ مالیات کے مزید راستے کھولیں اور بتائیں کہ خطرہ کس پر ہے۔
تصویر کے ساتھ ماخذ، تاریخ اور نوٹس بھی رکھیں۔
جانچ کی تاریخ:
یہ کیا نہیں دکھاتا: یہ رپورٹ رہن کے نجی بیمے کے ایک قاعدے اور وفاقی تجویز کا جائزہ لیتی ہے۔ یہ تمام قرضوں کا احاطہ نہیں کرتی، کسی غیر منصفانہ انکار کو ثابت نہیں کرتی اور نہ یہ دکھاتی ہے کہ مجوزہ تبدیلیاں اب نافذ ہیں۔
اکاؤنٹ کی ضرورت نہیں۔ شیئر کرنے سے آپ ای میل کے لیے سائن اپ نہیں ہوتے۔

اگر تصویر نئے ٹیب میں کھلے تو اسے دبا کر رکھیں یا براؤزر کا محفوظ کرنے والا ٹول استعمال کریں۔
اس سے پورے مقصد کی حمایت ہوتی ہے۔ ای میلز وصول کرنا الگ انتخاب ہے۔
حمایت کرنے والوں کی کل تعداد ابھی دستیاب نہیں۔
ہر ای میل ہر مقصد کے لیے ایک بار گنی جاتی ہے۔ اس سے کسی درخواست پر دستخط نہیں ہوتے۔ آپ کا نام اور ای میل نجی رہتے ہیں۔ صرف کل تعداد عوام کو دکھائی جاتی ہے۔
بینک اور قرضے · رپورٹ
اچھے گھر اور دکانیں بنانے کے لیے قرض درکار ہوتے ہیں۔ تعمیر کرنے والوں کو واضح پیشکشوں کا موازنہ کرنے اور اپنا منصوبہ کسی دوسرے قرض دہندہ کے پاس لے جانے کا موقع ملنا چاہیے۔
رپورٹ پڑھیں ↗گھر اور محلے · رپورٹ
اچھے گھروں، مختصر سفر اور زیادہ انتخاب کا راستہ کھولیں۔ رہائش کے شواہد کو درست انداز میں پیش کریں۔
رپورٹ پڑھیں ↗درآمدات اور کھلی تجارت · رپورٹ
کم قیمت اچھی خبر ہونی چاہیے۔ کینیڈا کو محفوظ چیزوں کے درمیان مقابلے کی اجازت دینی چاہیے، چاہے وہ کہیں بھی بنی ہوں۔
رپورٹ پڑھیں ↗