Die veröffentlichte Grenze liegt bei vier Einheiten.
Die bundesweiten Regeln für private Hypothekenversicherung definieren ein berechtigtes Wohngrundstück als ein bis vier Einheiten. Das ist kein Verbot jedes Kredits für ein größeres Gebäude. [2]
Bericht · Veröffentlicht
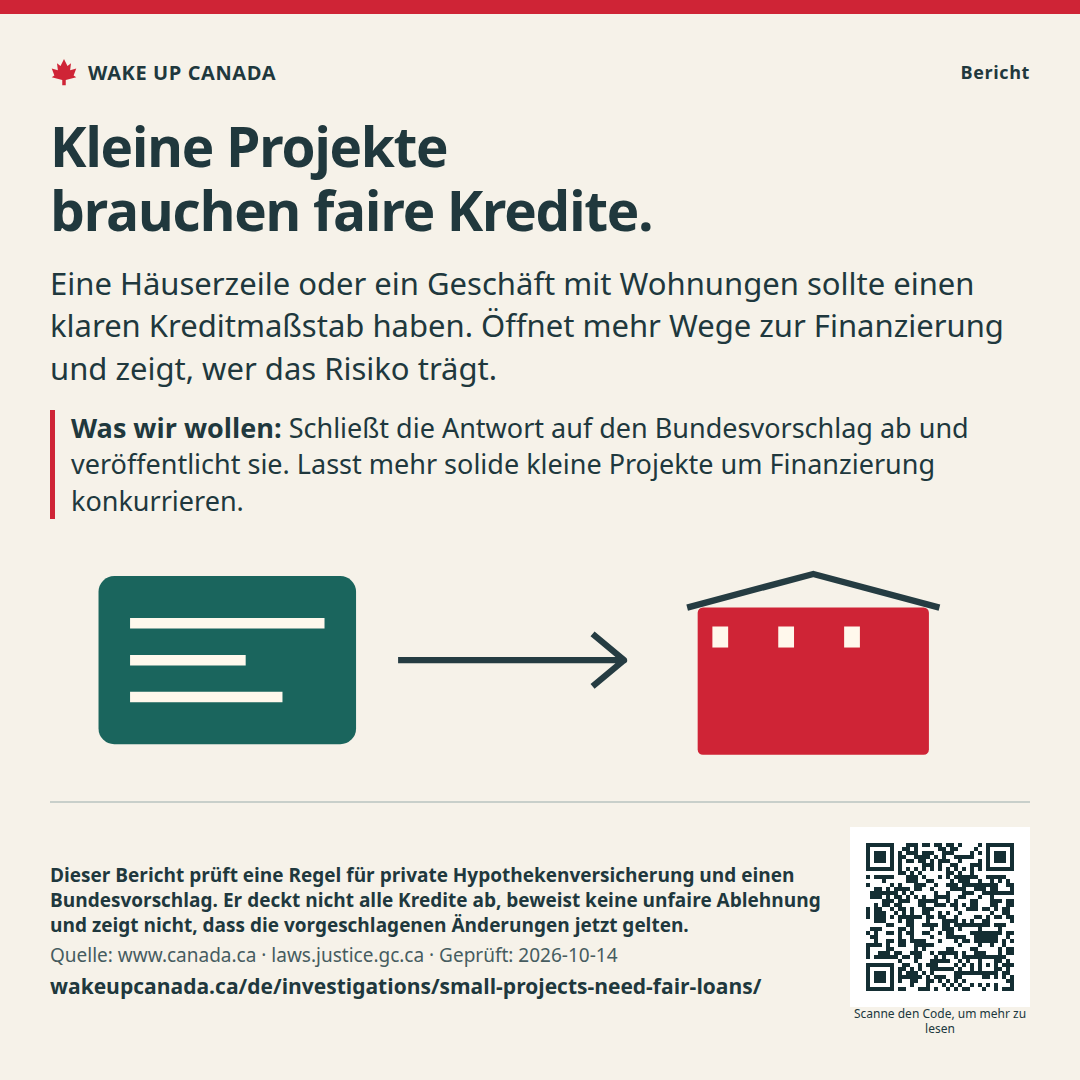
Eine Häuserzeile oder ein Geschäft mit Wohnungen sollte einen klaren Kreditmaßstab haben. Öffnet mehr Wege zur Finanzierung und zeigt, wer das Risiko trägt.
Die bundesweiten Regeln für private Hypothekenversicherung definieren ein berechtigtes Wohngrundstück als ein bis vier Einheiten. Das ist kein Verbot jedes Kredits für ein größeres Gebäude. [2]
Finance Canada holte Meinungen zur privaten Versicherung für Gebäude mit fünf bis acht Einheiten und zu mehr Möglichkeiten für neue Häuser mit drei und vier Einheiten ein. Die Frist für Stellungnahmen endete am 2. Juli 2026. [1]
Wir wollen, dass mehr Menschen bauen, mieten und Eigentum haben können. Ein solides kleines Projekt sollte nicht den Einfluss eines großen Unternehmens brauchen, um fair angehört zu werden. Die Finanzierung muss zu den Wohnungen und Geschäften passen, die wir wollen, mit klaren Bedingungen und einer echten Risikoprüfung.
Die veröffentlichte Verordnung, die wir geprüft haben, ist auf dem Stand von 21. September 2026. Ihre Grenze von einer bis vier Einheiten hilft festzulegen, welche Kredite diesen Versicherungsweg nutzen können. Andere Wege können bestehen. Sie sagt uns nicht, was sie kosten oder ob ein bestimmtes Projekt berechtigt ist.
[2]Der Vorschlag von Juni 2026 soll eine Wahl privater Versicherer für Häuser mit fünf bis acht Einheiten hinzufügen. Er soll auch Menschen helfen, neue Häuser mit drei und vier Einheiten zu finanzieren.
Wir unterstützen die Öffnung dieser Wege. Veröffentlicht die endgültigen Regeln, das Startdatum und wer sich bewerben kann. Zeigt dann Kreditbedingungen, Nutzung und Verluste. Die geschlossene Kommentarseite beweist nicht, dass die Änderung in Kraft getreten ist.
[1]Unsere weitergehende Forderung umfasst Häuser zum Verkauf, Mietgebäude, Geschäfte und gemischt genutzte Standorte. Ein Gebäude mit Geschäften unten und Wohnungen oben braucht ebenfalls einen klaren Weg. Dieser Bundesvorschlag allein entscheidet nicht über diese Kredite.
Veröffentlicht das anfangs nötige Geld, jede Zahlungsstufe, Gebühren, Sicherheiten und Gründe für Ablehnungen. Prüft die Lücke, wenn eine Fabrik Zahlung braucht, bevor ein Haus seinen Standort erreicht. Vergleicht echte Angebote für dasselbe Projekt, bevor ihr Einsparungen behauptet.
Manche Projekte sollten abgelehnt werden. Schlechte Budgets, schwache Nachfrage und Kostenüberschreitungen können Kreditnehmern und Kreditgebern schaden. Mehr Wettbewerb ist kein Versprechen für billiges Geld für jeden Plan. Öffentliche Unterstützung muss ein Verlustbudget haben. Versteckt das Risiko nicht in einer Garantie.
Schließt die Antwort auf den Bundesvorschlag ab und veröffentlicht sie. Lasst mehr solide kleine Projekte um Finanzierung konkurrieren.
Fordert ein einfaches Blatt zu Kosten und Zahlungen. Zeigt, warum ein Kredit abgelehnt wurde und wie der Antragsteller eine neue Prüfung beantragen kann.
Veröffentlicht Kreditergebnisse nach Projektgröße und -art. Schließt Unternehmen ein, die vor der Antragstellung aufgegeben haben. Trennt Wohnungen, Geschäfte und gemischt genutzte Standorte.
Bundesbeamte für Finanzen und Hypothekenversicherer; Banken, Kreditgenossenschaften und andere Kreditgeber; Regelsetzer der Provinzen für Grundstücke und Kredite.
Private Kreditvergabe ist nicht risikofrei. Jede neue öffentliche Garantie braucht ein berechnetes Verlustbudget, klare Gebühren und eine Obergrenze. Wir haben diesen Plan nicht berechnet.
Quellentitel auf Englisch
WAKE UP CANADA
Hilf mehr Menschen, die Fakten und den Plan zu sehen.

Eine Häuserzeile oder ein Geschäft mit Wohnungen sollte einen klaren Kreditmaßstab haben. Öffnet mehr Wege zur Finanzierung und zeigt, wer das Risiko trägt.
Lass Quelle, Datum und Hinweise beim Bild.
Geprüft:
Was dies nicht zeigt: Dieser Bericht prüft eine Regel für private Hypothekenversicherung und einen Bundesvorschlag. Er deckt nicht alle Kredite ab, beweist keine unfaire Ablehnung und zeigt nicht, dass die vorgeschlagenen Änderungen jetzt gelten.
Kein Konto nötig. Wenn du etwas teilst, wirst du nicht für E-Mails angemeldet.

Wenn sich das Bild in einem neuen Tab öffnet, halte es gedrückt oder nutze die Speicherfunktion deines Browsers.
Damit unterstützen Sie die ganze Sache. E-Mails sind eine separate Wahl.
Die Gesamtzahl der Unterstützenden ist gerade nicht verfügbar.
Jede E-Mail-Adresse zählt pro Anliegen einmal. Damit unterschreibst du keine Petition. Dein Name und deine E-Mail-Adresse bleiben privat. Nur die Gesamtzahl ist öffentlich.
Banken und Kredite · Bericht
Für den Bau guter Wohnungen und Geschäfte braucht man Kredite. Bauherren sollten klare Angebote vergleichen und ihre Pläne einem anderen Kreditgeber vorlegen können.
Bericht lesen ↗Häuser und Nachbarschaften · Bericht
Schaffen Sie Platz für nützlichen Wohnraum, kurze Wege und mehr Auswahl. Gehen Sie ehrlich mit den Belegen zum Wohnen um.
Bericht lesen ↗Importe und offener Handel · Bericht
Ein niedriger Preis sollte eine gute Nachricht sein. Kanada sollte sichere Waren im Wettbewerb zulassen, egal wo sie hergestellt wurden.
Bericht lesen ↗