Warum sich etwas ändern muss
Mehr Auswahl bei Kreditgebern kann helfen, gute Bauvorhaben umzusetzen. Behalten Sie solide Risikoprüfungen bei, machen Sie Kreditbedingungen klar und prüfen Sie, wo die Finanzierung scheitert.
Die Zahlen fair einordnen.
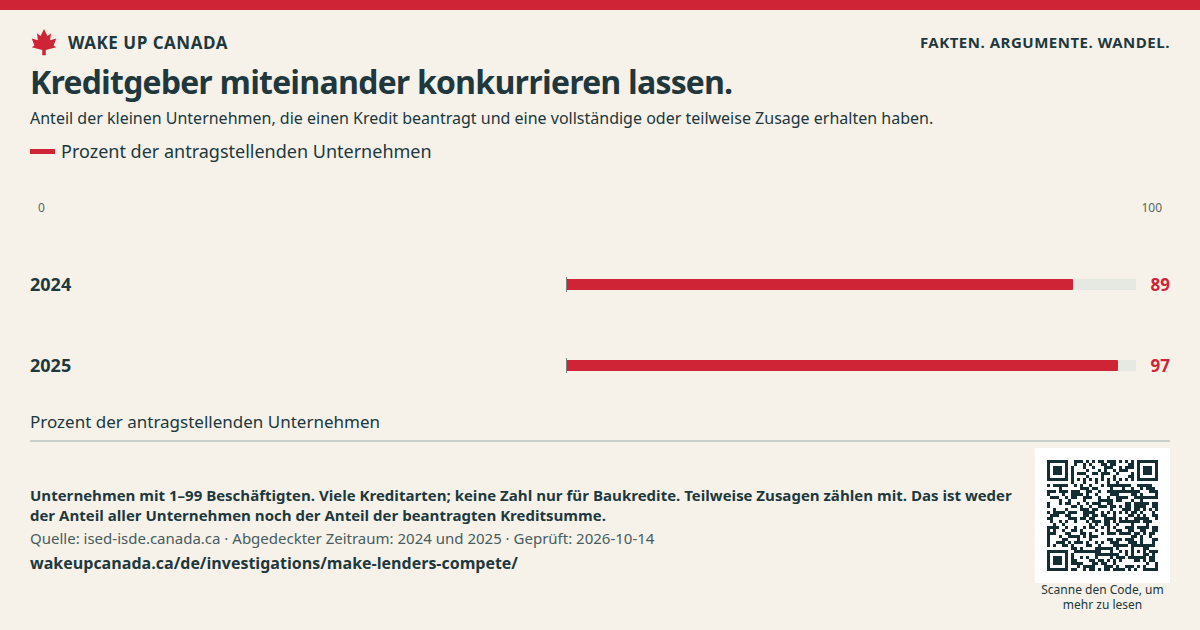
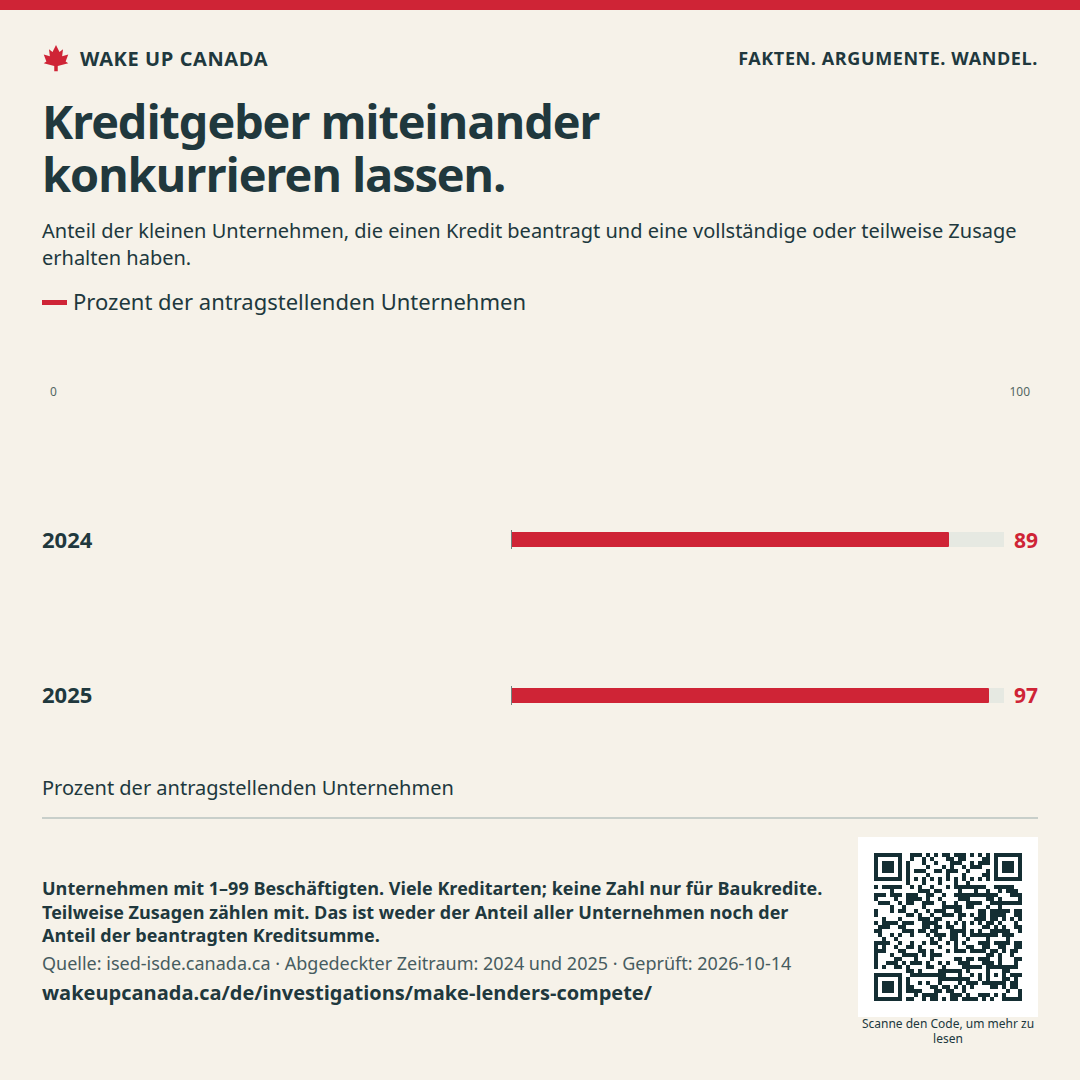
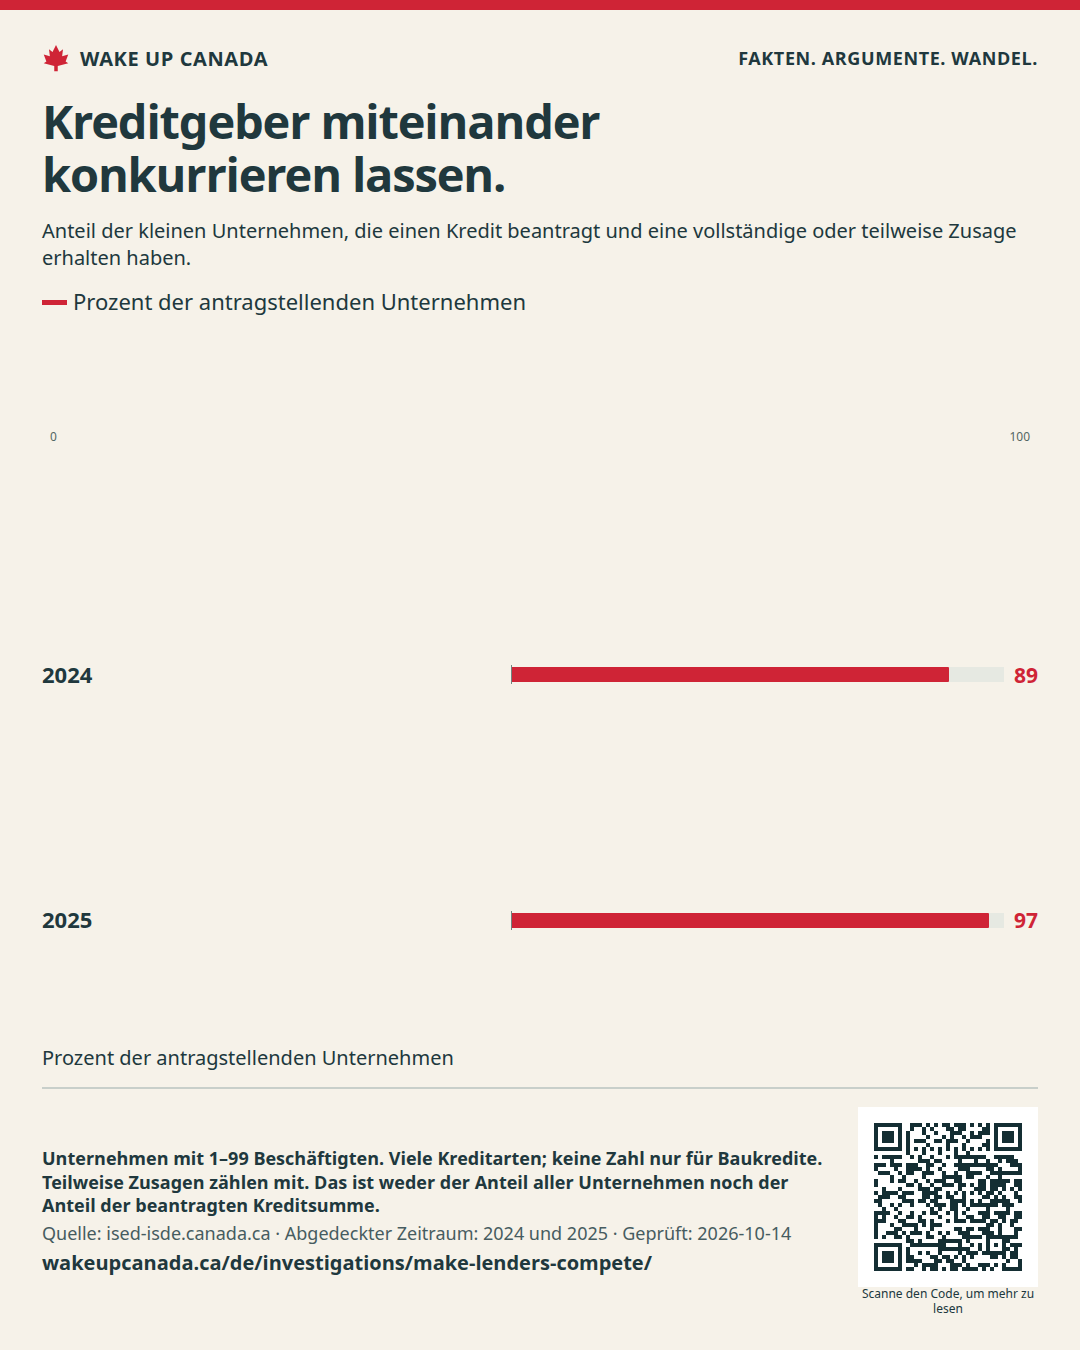
Nur 20% der kleinen Unternehmen beantragten im Jahr 2025 einen Kredit. Die Zusagequote von 97% zählt Unternehmen, die alles oder einen Teil des beantragten Betrags erhielten. Das bedeutet nicht, dass 97% aller Unternehmen einen Kredit erhielten.
Diese Ergebnisse betreffen Unternehmen mit 1 bis 99 Beschäftigten und viele Arten von Krediten. Sie erfassen nicht gesondert Kredite für den Bau von Wohnungen oder Geschäften. Eine hohe Zusagequote kann mit Lücken für manche Bauherren einhergehen. Für sich allein beweist sie nicht, dass es solche Lücken gibt.
[1]Für den Bau braucht man zum richtigen Zeitpunkt Geld.
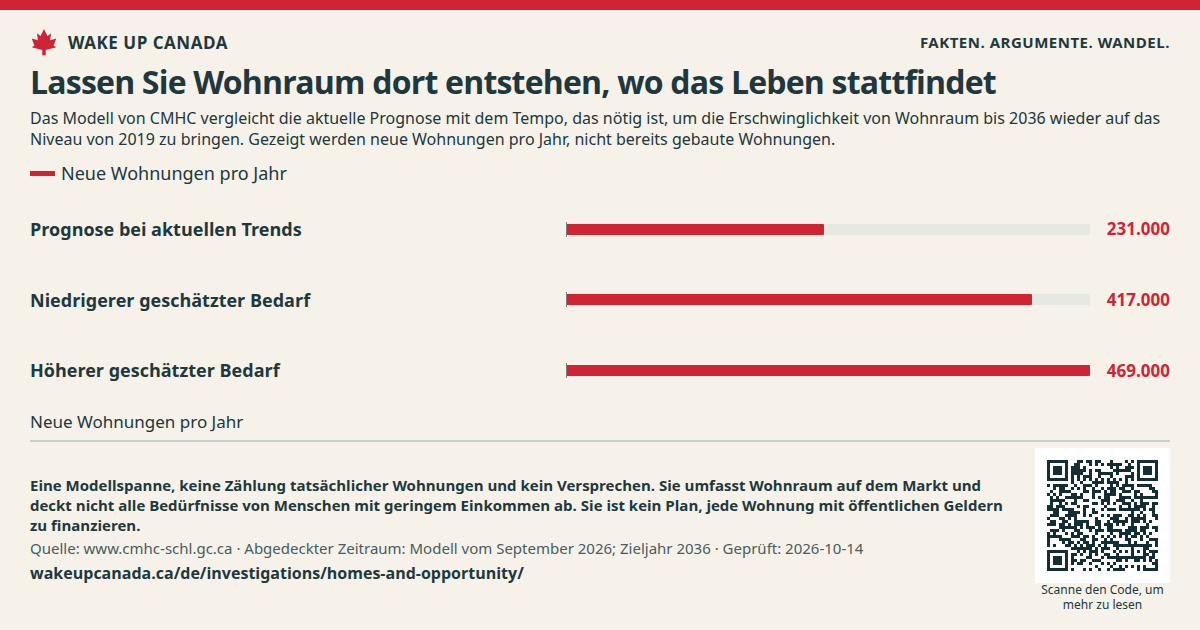
Das wichtigste Darlehensprogramm von CMHC für den Bau von Mehrfamilienhäusern deckt förderfähige Mietprojekte mit mindestens fünf Einheiten ab. Das Mindestdarlehen beträgt $1 Million. Es kann bis zu den gesamten Kosten des Mietwohnungsanteils und bis zu 75% der Kosten des Nichtwohnungsanteils verleihen. Das sind Höchstgrenzen, keine Zusage, jedes Projekt zu finanzieren.
Ein Mietshaus mit vier Einheiten erfüllt die Grössenregel dieses Programms nicht. Das bedeutet nicht, dass es keine andere Möglichkeit für einen Kredit gibt. Wir brauchen klare Wege für kleine Mietwohnungen, Kaufwohnungen, Fertighäuser und Geschäfte. Für jeden Bereich müssen Gebühren, Verzögerungen und Risiken geprüft werden.
[2]Kreditnehmern eine echte Wahl geben.
Das Papier Build Canada von Andrew Graham fordert, dass Menschen über ihre Bankdaten bestimmen können. Dieses Ziel teilen wir. Menschen sollten ihre Unterlagen sicher mit einem anderen Kreditgeber teilen und dann die Gesamtkosten vergleichen können.
Das Wettbewerbsbüro startete im Januar 2026 eine Untersuchung zu Krediten für kleine Unternehmen. Dabei geht es um neue Kreditgeber und darum, wie Unternehmen ihre Kredite wechseln. Das ist kein Beweis für Fehlverhalten. Kredite für den Bau von Wohnungen und Geschäften müssen bei den nächsten Schritten klar berücksichtigt werden.
[3][4]Das stärkste Argument gegen unsere Position
Gescheiterte Kredite können Sparern, Kreditnehmern und der Öffentlichkeit schaden. Manche Projekte sollten abgelehnt werden. Ziel ist ein fairer Zugang zu soliden Krediten und eine klare Begründung für jede Ablehnung. Niemand hat das Recht, andere jedes Risiko tragen zu lassen.
Was sich ändern soll
Angebote leicht vergleichbar machen.
Finanzverantwortliche sollten ein einfaches Merkblatt zu den Kreditkosten festlegen. Es sollte Zinssätze, alle Gebühren, verlangte Sicherheiten, Regeln zur Auszahlung und die Kosten eines Wechsels zeigen.
Lücken bei der Baufinanzierung finden und schliessen.
CMHC und die Stellen, die Bankenregeln festlegen, sollten Ergebnisse nach Art und Grösse des Projekts zeigen. Sie sollten Wartezeiten, Teilangebote und Ablehnungsgründe angeben. Jede öffentliche Kreditabsicherung braucht eine Obergrenze für Verluste und ein klares Budget.
Wer handeln kann
Ottawa legt die Regeln für Banken fest. Jede Provinz legt die Regeln für die Kreditgenossenschaften fest, die ihrer Aufsicht unterstehen. CMHC und Kreditgeber können ändern, wie sie Kredite anbieten.
Was das die Öffentlichkeit kosten könnte
Klare Berichte und Kreditregeln kosten Geld. Wir haben die Kosten nicht berechnet. Jede neue öffentliche Kreditabsicherung braucht ein Budget und eine Obergrenze für Verluste.