申请贷款的小企业中,大多数都获得了部分信贷。
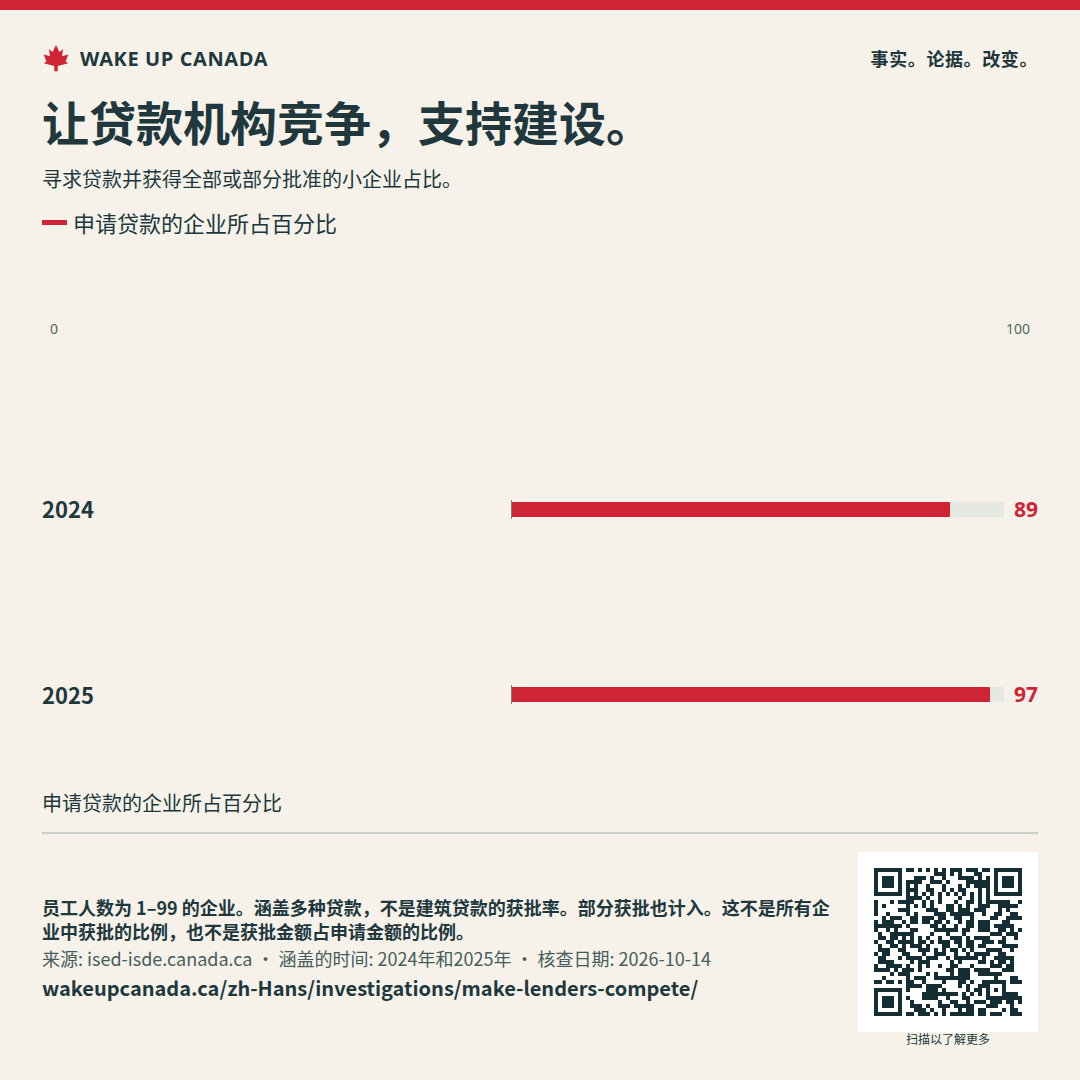
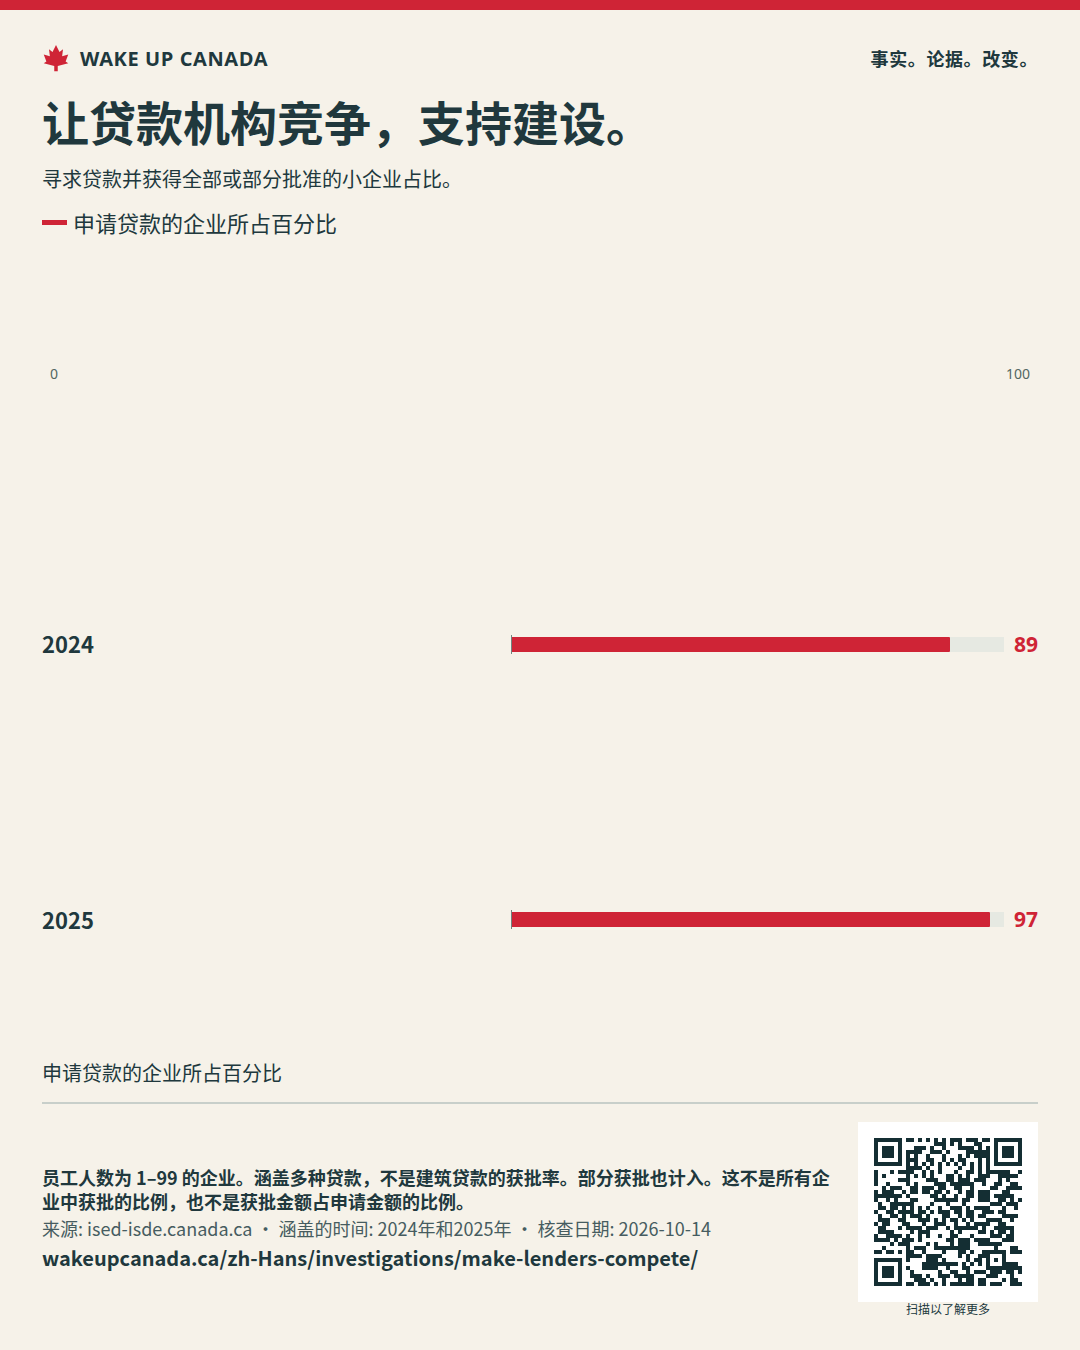
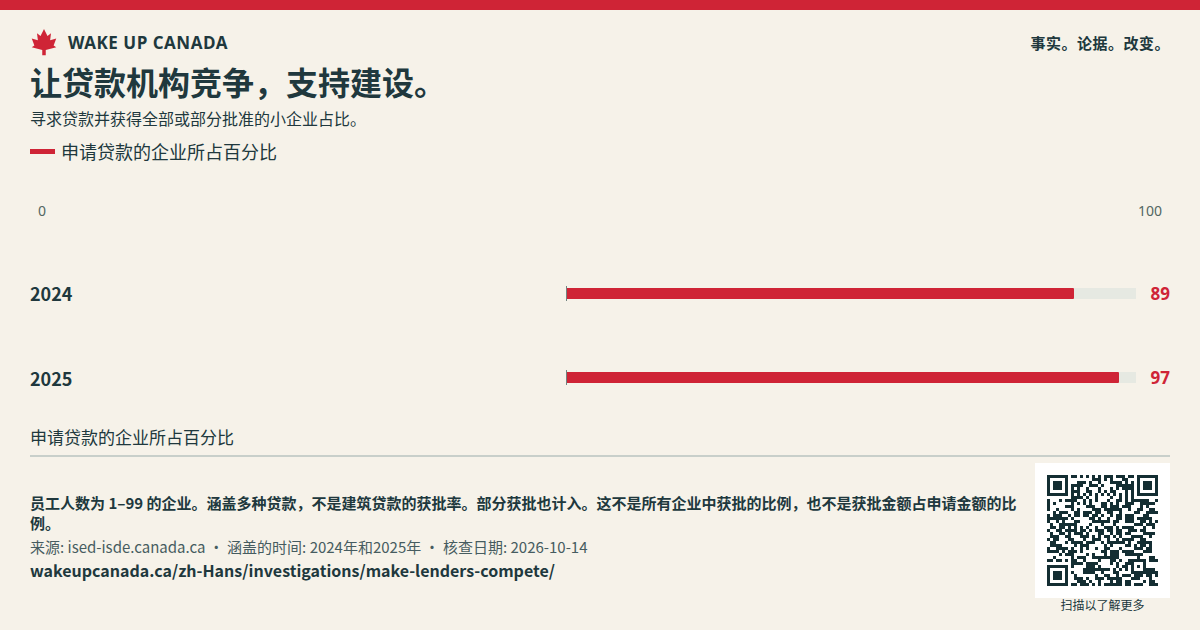
2025年,申请债务融资的小企业中,97%获得了全部或部分批准,高于2024年的89%。 [1]
报告 · 发布于
建造好住房和商铺需要贷款。建筑商应能比较清楚的贷款方案,也能把计划交给其他贷款机构。
有更多贷款机构可选,可能有助于好项目建成。保留合理的风险审查,讲清贷款条款,并查明融资在哪些地方遇到困难。
2025年,只有20%的小企业申请了债务融资。97%的批准率统计的是获得全部或部分所申请金额的企业。这不代表所有企业中有97%获得了贷款。
这些结果涵盖员工人数为1至99人的企业,以及多种债务融资。它们没有单独统计用于建造住房或商铺的贷款。即使批准率很高,一些建筑商仍可能遇到融资困难。但仅凭这一点无法证明这些困难确实存在。
[1]CMHC的主要公寓建设贷款计划涵盖符合条件、至少有五个单位的出租住房项目。最低贷款额为$1百万。该计划最多可贷出租住房部分的全部成本,以及非住房部分成本的75%。这些是贷款上限,不代表每个项目都能获得资金。
四个单位的出租住房不符合这项计划的规模要求。这不代表没有其他贷款途径。我们需要为小型出租住房、待售住房、工厂预制住房和商铺提供清楚的贷款途径。每种项目都需要单独评估费用、延误和风险。
[2]Andrew Graham 的Build Canada备忘录呼吁让人们掌控自己的银行数据。我们也认同这个目标。人们应能安全地把记录分享给其他贷款机构,再比较贷款的全部成本。
竞争局在2026年1月启动了一项小企业贷款研究,调查新贷款机构以及企业如何更换贷款。这并不能证明有人做错了事。后续研究应明确纳入建造住房和商铺的贷款。
[3][4]贷款违约会伤害储户、借款人和公众。有些项目就该被拒绝。目标是让可靠的贷款申请得到公平对待,并清楚说明拒绝的理由。这不代表有权让别人承担所有风险。
负责金融事务的官员应制定一份简单易懂的贷款费用清单,列出利率、所有费用、所需资产、资金发放规则和更换贷款机构的成本。
CMHC和银行监管机构应按项目类型和规模公布结果,包括等待时间、部分贷款方案和拒绝理由。任何公共贷款担保都应设定最高损失额,并有明确预算。
渥太华制定银行规定。各省制定其管辖范围内信用合作社的规定。CMHC和贷款机构可以改变提供贷款的方式。
清楚的报告和贷款规则需要花钱执行。我们还没有估算这笔费用。任何新的公共贷款担保都需要预算,并设定损失上限。
寻求贷款并获得全部或部分批准的小企业占比。
申请贷款的企业所占百分比 · 2024年和2025年
员工人数为 1–99 的企业。涵盖多种贷款,不是建筑贷款的获批率。部分获批也计入。这不是所有企业中获批的比例,也不是获批金额占申请金额的比例。
英文资料标题
WAKE UP CANADA
让更多人了解事实和计划。
建造好住房和商铺需要贷款。建筑商应能比较清楚的贷款方案,也能把计划交给其他贷款机构。
请将来源、日期和说明与图片一起保留。
核查日期:
此内容未显示什么: 我们不知道有多少可靠的建设计划拿不到贷款。推出任何新的公共贷款担保前,都应先算清成本。
无需账户。分享不会让你订阅邮件。

这表示支持整个事业。是否接收电子邮件是另一项单独选择。
目前无法查看支持人数总数。
每个邮箱地址对每项事业只计一次。这不等于签署请愿书。 你的姓名和邮箱地址会保密。只有支持人数总数会公开。