ਕਰਜ਼ੇ ਲਈ ਅਰਜ਼ੀ ਦੇਣ ਵਾਲੀਆਂ ਜ਼ਿਆਦਾਤਰ ਛੋਟੀਆਂ ਕੰਪਨੀਆਂ ਨੂੰ ਕੁਝ ਕਰਜ਼ਾ ਮਿਲਿਆ।
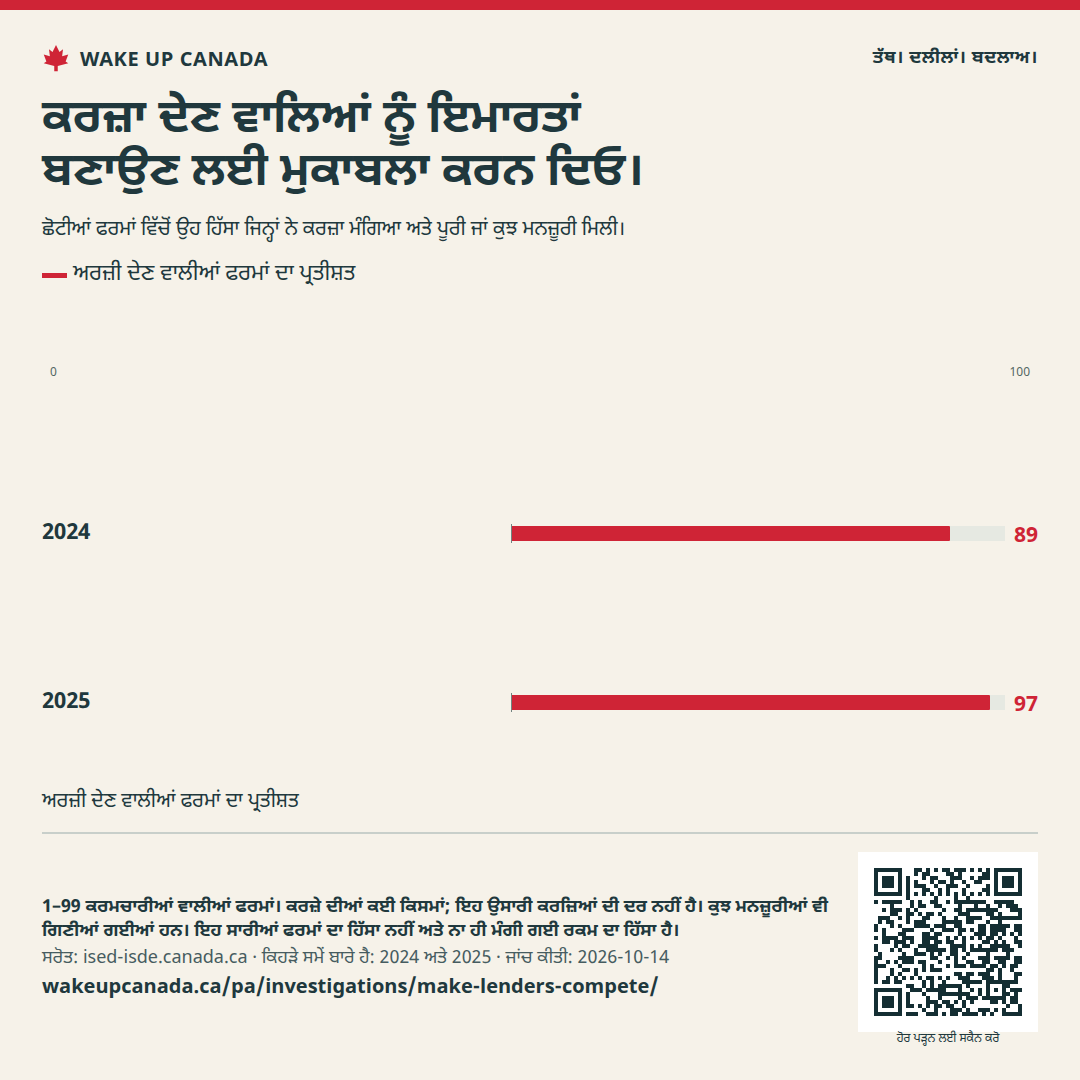
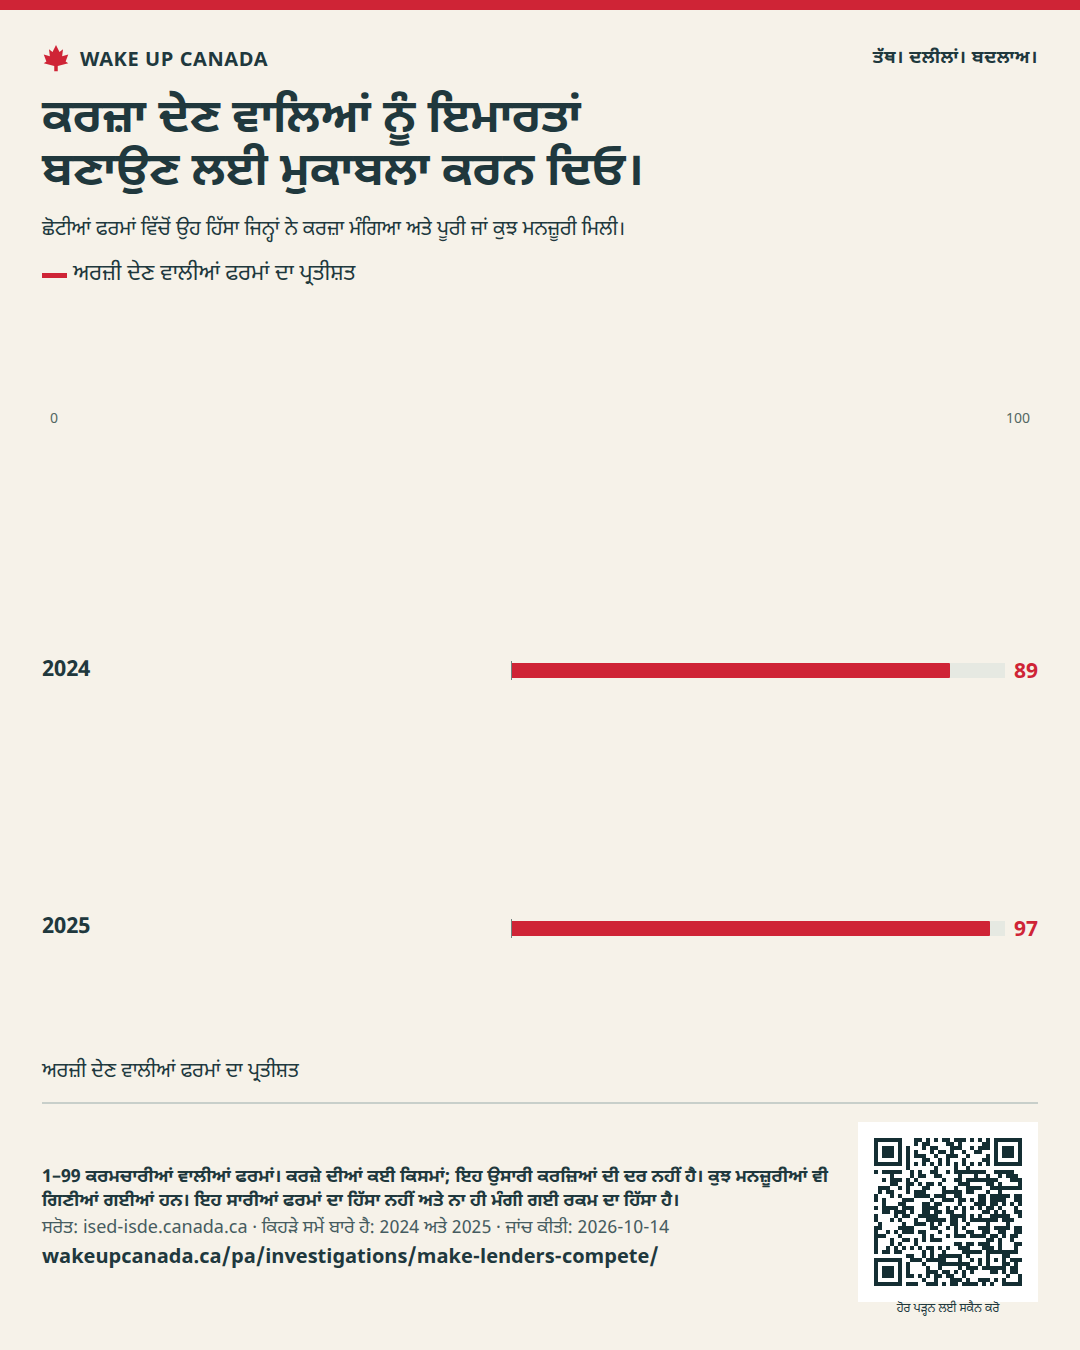
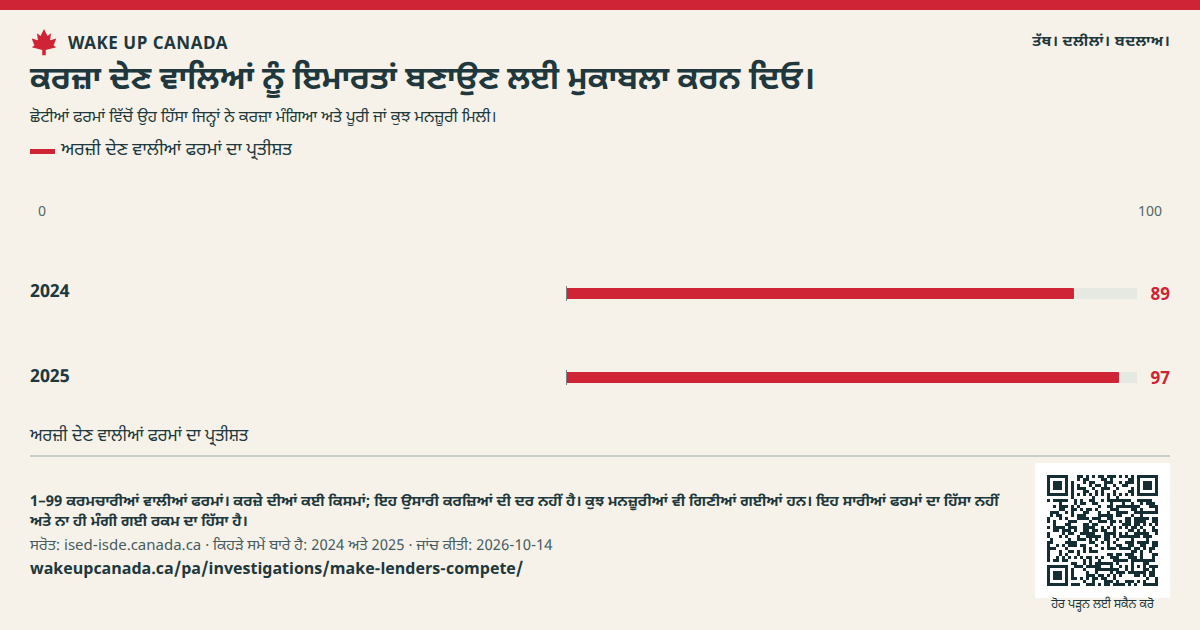
2025 ਵਿੱਚ, ਕਰਜ਼ੇ ਲਈ ਅਰਜ਼ੀ ਦੇਣ ਵਾਲੀਆਂ ਛੋਟੀਆਂ ਕੰਪਨੀਆਂ ਵਿੱਚੋਂ 97% ਨੂੰ ਪੂਰੀ ਜਾਂ ਕੁਝ ਮਨਜ਼ੂਰੀ ਮਿਲੀ। ਇਹ ਦਰ 2024 ਦੇ 89% ਤੋਂ ਵਧੀ। [1]
ਰਿਪੋਰਟ · ਪ੍ਰਕਾਸ਼ਿਤ
ਚੰਗੇ ਘਰਾਂ ਅਤੇ ਦੁਕਾਨਾਂ ਦੀ ਉਸਾਰੀ ਲਈ ਕਰਜ਼ੇ ਚਾਹੀਦੇ ਹਨ। ਇਮਾਰਤ ਬਣਾਉਣ ਵਾਲਿਆਂ ਨੂੰ ਸਾਫ਼ ਪੇਸ਼ਕਸ਼ਾਂ ਦੀ ਤੁਲਨਾ ਕਰਨ ਅਤੇ ਆਪਣੀ ਯੋਜਨਾ ਕਿਸੇ ਹੋਰ ਕਰਜ਼ਾ ਦੇਣ ਵਾਲੇ ਕੋਲ ਲਿਜਾਣ ਦਾ ਮੌਕਾ ਮਿਲਣਾ ਚਾਹੀਦਾ ਹੈ।
2025 ਵਿੱਚ, ਕਰਜ਼ੇ ਲਈ ਅਰਜ਼ੀ ਦੇਣ ਵਾਲੀਆਂ ਛੋਟੀਆਂ ਕੰਪਨੀਆਂ ਵਿੱਚੋਂ 97% ਨੂੰ ਪੂਰੀ ਜਾਂ ਕੁਝ ਮਨਜ਼ੂਰੀ ਮਿਲੀ। ਇਹ ਦਰ 2024 ਦੇ 89% ਤੋਂ ਵਧੀ। [1]
2025 ਵਿੱਚ ਸਿਰਫ਼ 20% ਛੋਟੀਆਂ ਕੰਪਨੀਆਂ ਨੇ ਕਰਜ਼ਾ ਮੰਗਿਆ। ਮਨਜ਼ੂਰੀ ਦੀ ਦਰ ਸਿਰਫ਼ ਉਨ੍ਹਾਂ ਕੰਪਨੀਆਂ ਨੂੰ ਗਿਣਦੀ ਹੈ ਜਿਨ੍ਹਾਂ ਨੇ ਅਰਜ਼ੀ ਦਿੱਤੀ। ਇਹ ਹਰ ਕੰਪਨੀ ਬਾਰੇ ਨਹੀਂ ਦੱਸਦੀ। [1]
ਕਰਜ਼ਾ ਦੇਣ ਵਾਲਿਆਂ ਵਿੱਚ ਵੱਧ ਚੋਣ ਨਾਲ ਚੰਗੇ ਪ੍ਰੋਜੈਕਟ ਬਣ ਸਕਦੇ ਹਨ। ਜੋਖ਼ਮ ਦੀਆਂ ਢੁੱਕਵੀਆਂ ਜਾਂਚਾਂ ਕਾਇਮ ਰੱਖੋ, ਕਰਜ਼ੇ ਦੀਆਂ ਸ਼ਰਤਾਂ ਸਾਫ਼ ਦੱਸੋ ਅਤੇ ਪਤਾ ਕਰੋ ਕਿ ਕਰਜ਼ਾ ਕਿੱਥੇ ਨਹੀਂ ਮਿਲ ਰਿਹਾ।
2025 ਵਿੱਚ ਸਿਰਫ਼ 20% ਛੋਟੀਆਂ ਕੰਪਨੀਆਂ ਨੇ ਕਰਜ਼ਾ ਮੰਗਿਆ। 97% ਦੀ ਮਨਜ਼ੂਰੀ ਦਰ ਵਿੱਚ ਉਹ ਕੰਪਨੀਆਂ ਗਿਣੀਆਂ ਜਾਂਦੀਆਂ ਹਨ ਜਿਨ੍ਹਾਂ ਨੂੰ ਮੰਗੀ ਗਈ ਪੂਰੀ ਜਾਂ ਕੁਝ ਰਕਮ ਮਿਲੀ। ਇਸ ਦਾ ਮਤਲਬ ਇਹ ਨਹੀਂ ਕਿ ਸਾਰੀਆਂ ਕੰਪਨੀਆਂ ਵਿੱਚੋਂ 97% ਨੂੰ ਕਰਜ਼ਾ ਮਿਲਿਆ।
ਇਨ੍ਹਾਂ ਨਤੀਜਿਆਂ ਵਿੱਚ 1 ਤੋਂ 99 ਕਰਮਚਾਰੀਆਂ ਵਾਲੀਆਂ ਕੰਪਨੀਆਂ ਅਤੇ ਕਈ ਕਿਸਮਾਂ ਦੇ ਕਰਜ਼ੇ ਸ਼ਾਮਲ ਹਨ। ਇਹ ਘਰਾਂ ਜਾਂ ਦੁਕਾਨਾਂ ਦੀ ਉਸਾਰੀ ਲਈ ਕਰਜ਼ਿਆਂ ਨੂੰ ਵੱਖਰਾ ਨਹੀਂ ਦਿਖਾਉਂਦੇ। ਮਨਜ਼ੂਰੀ ਦੀ ਉੱਚੀ ਦਰ ਦੇ ਨਾਲ ਕੁਝ ਇਮਾਰਤ ਬਣਾਉਣ ਵਾਲਿਆਂ ਨੂੰ ਕਰਜ਼ਾ ਨਾ ਮਿਲਣ ਦੀ ਸਮੱਸਿਆ ਵੀ ਹੋ ਸਕਦੀ ਹੈ। ਸਿਰਫ਼ ਇਸ ਦਰ ਤੋਂ ਇਹ ਸਮੱਸਿਆ ਸਾਬਤ ਨਹੀਂ ਹੁੰਦੀ।
[1]CMHC ਦਾ ਅਪਾਰਟਮੈਂਟ ਉਸਾਰੀ ਲਈ ਮੁੱਖ ਕਰਜ਼ਾ ਪ੍ਰੋਗਰਾਮ, ਯੋਗ ਕਿਰਾਏ ਵਾਲੇ ਪ੍ਰੋਜੈਕਟਾਂ ਨੂੰ ਕਰਜ਼ਾ ਦਿੰਦਾ ਹੈ ਜਿਨ੍ਹਾਂ ਵਿੱਚ ਘੱਟੋ-ਘੱਟ ਪੰਜ ਇਕਾਈਆਂ ਹੋਣ। ਘੱਟੋ-ਘੱਟ ਕਰਜ਼ਾ $1 ਮਿਲੀਅਨ ਹੈ। ਇਹ ਕਿਰਾਏ ਵਾਲੇ ਹਿੱਸੇ ਦੀ ਪੂਰੀ ਲਾਗਤ ਤੱਕ ਅਤੇ ਰਿਹਾਇਸ਼ ਤੋਂ ਬਿਨਾਂ ਵਾਲੇ ਹਿੱਸੇ ਦੀ 75% ਤੱਕ ਲਾਗਤ ਲਈ ਕਰਜ਼ਾ ਦੇ ਸਕਦਾ ਹੈ। ਇਹ ਹੱਦਾਂ ਹਨ, ਹਰ ਪ੍ਰੋਜੈਕਟ ਨੂੰ ਕਰਜ਼ਾ ਦੇਣ ਦਾ ਵਾਅਦਾ ਨਹੀਂ।
ਚਾਰ ਇਕਾਈਆਂ ਵਾਲਾ ਕਿਰਾਏ ਦਾ ਘਰ ਇਸ ਪ੍ਰੋਗਰਾਮ ਦੇ ਆਕਾਰ ਵਾਲੇ ਨਿਯਮ ਨੂੰ ਪੂਰਾ ਨਹੀਂ ਕਰਦਾ। ਇਸ ਦਾ ਮਤਲਬ ਇਹ ਨਹੀਂ ਕਿ ਕਰਜ਼ਾ ਲੈਣ ਦਾ ਕੋਈ ਹੋਰ ਰਾਹ ਨਹੀਂ। ਸਾਨੂੰ ਛੋਟੇ ਕਿਰਾਏ ਵਾਲੇ ਘਰਾਂ, ਖ਼ਰੀਦਣ ਵਾਲੇ ਘਰਾਂ, ਫੈਕਟਰੀ ਵਿੱਚ ਬਣੇ ਘਰਾਂ ਅਤੇ ਦੁਕਾਨਾਂ ਲਈ ਸਾਫ਼ ਰਾਹ ਚਾਹੀਦੇ ਹਨ। ਹਰ ਇੱਕ ਲਈ ਫ਼ੀਸਾਂ, ਦੇਰੀ ਅਤੇ ਜੋਖ਼ਮ ਦੀ ਵੱਖਰੀ ਜਾਂਚ ਹੋਣੀ ਚਾਹੀਦੀ ਹੈ।
[2]Andrew Graham ਦੇ Build Canada ਮੈਮੋ ਵਿੱਚ ਲੋਕਾਂ ਨੂੰ ਆਪਣੇ ਬੈਂਕ ਦੇ ਅੰਕੜਿਆਂ ’ਤੇ ਕਾਬੂ ਦੇਣ ਦੀ ਮੰਗ ਹੈ। ਅਸੀਂ ਇਸ ਟੀਚੇ ਨਾਲ ਸਹਿਮਤ ਹਾਂ। ਲੋਕਾਂ ਨੂੰ ਆਪਣੇ ਰਿਕਾਰਡ ਸੁਰੱਖਿਅਤ ਤਰੀਕੇ ਨਾਲ ਕਿਸੇ ਹੋਰ ਕਰਜ਼ਾ ਦੇਣ ਵਾਲੇ ਨਾਲ ਸਾਂਝੇ ਕਰਨ ਅਤੇ ਫਿਰ ਪੂਰੇ ਖ਼ਰਚੇ ਦੀ ਤੁਲਨਾ ਕਰਨ ਦੇ ਯੋਗ ਹੋਣਾ ਚਾਹੀਦਾ ਹੈ।
Competition Bureau ਨੇ ਜਨਵਰੀ 2026 ਵਿੱਚ ਛੋਟੇ ਕਾਰੋਬਾਰਾਂ ਦੇ ਕਰਜ਼ਿਆਂ ਬਾਰੇ ਅਧਿਐਨ ਸ਼ੁਰੂ ਕੀਤਾ। ਇਹ ਨਵੇਂ ਕਰਜ਼ਾ ਦੇਣ ਵਾਲਿਆਂ ਅਤੇ ਕੰਪਨੀਆਂ ਵੱਲੋਂ ਕਰਜ਼ਾ ਬਦਲਣ ਦੇ ਤਰੀਕਿਆਂ ਨੂੰ ਵੇਖਦਾ ਹੈ। ਇਹ ਗ਼ਲਤ ਕੰਮ ਹੋਣ ਦਾ ਸਬੂਤ ਨਹੀਂ ਹੈ। ਅੱਗੇ ਹੋਣ ਵਾਲੇ ਕੰਮ ਵਿੱਚ ਘਰਾਂ ਅਤੇ ਦੁਕਾਨਾਂ ਦੀ ਉਸਾਰੀ ਲਈ ਕਰਜ਼ਿਆਂ ਨੂੰ ਸਾਫ਼ ਤੌਰ ’ਤੇ ਸ਼ਾਮਲ ਕਰਨਾ ਚਾਹੀਦਾ ਹੈ।
[3][4]ਨਾਕਾਮ ਹੋਏ ਕਰਜ਼ਿਆਂ ਨਾਲ ਬੱਚਤ ਕਰਨ ਵਾਲਿਆਂ, ਕਰਜ਼ਾ ਲੈਣ ਵਾਲਿਆਂ ਅਤੇ ਲੋਕਾਂ ਨੂੰ ਨੁਕਸਾਨ ਹੋ ਸਕਦਾ ਹੈ। ਕੁਝ ਪ੍ਰੋਜੈਕਟਾਂ ਨੂੰ ਕਰਜ਼ਾ ਨਹੀਂ ਦੇਣਾ ਚਾਹੀਦਾ। ਟੀਚਾ ਚੰਗੇ ਕਰਜ਼ਿਆਂ ਤੱਕ ਨਿਆਂਪੂਰਨ ਪਹੁੰਚ ਅਤੇ ਕਰਜ਼ਾ ਨਾ ਦੇਣ ਦੇ ਸਾਫ਼ ਕਾਰਨ ਹਨ। ਇਸ ਦਾ ਮਤਲਬ ਇਹ ਨਹੀਂ ਕਿ ਹਰ ਜੋਖ਼ਮ ਕਿਸੇ ਹੋਰ ਦੇ ਸਿਰ ਪਾ ਦਿੱਤਾ ਜਾਵੇ।
ਵਿੱਤ ਅਧਿਕਾਰੀਆਂ ਨੂੰ ਕਰਜ਼ੇ ਦੇ ਖ਼ਰਚੇ ਦੀ ਸੌਖੀ ਜਾਣਕਾਰੀ ਵਾਲੀ ਪਰਚੀ ਤੈਅ ਕਰਨੀ ਚਾਹੀਦੀ ਹੈ। ਵਿਆਜ ਦਰਾਂ, ਸਾਰੀਆਂ ਫ਼ੀਸਾਂ, ਲੋੜੀਂਦੀਆਂ ਜਾਇਦਾਦਾਂ, ਪੈਸਾ ਜਾਰੀ ਕਰਨ ਦੇ ਨਿਯਮ ਅਤੇ ਕਰਜ਼ਾ ਬਦਲਣ ਦਾ ਖ਼ਰਚਾ ਦਿਖਾਓ।
CMHC ਅਤੇ ਬੈਂਕਾਂ ਦੇ ਨਿਯਮ ਬਣਾਉਣ ਵਾਲਿਆਂ ਨੂੰ ਪ੍ਰੋਜੈਕਟ ਦੀ ਕਿਸਮ ਅਤੇ ਆਕਾਰ ਮੁਤਾਬਕ ਨਤੀਜੇ ਦਿਖਾਉਣੇ ਚਾਹੀਦੇ ਹਨ। ਉਡੀਕ ਦਾ ਸਮਾਂ, ਅਧੂਰੀਆਂ ਪੇਸ਼ਕਸ਼ਾਂ ਅਤੇ ਕਰਜ਼ਾ ਨਾ ਦੇਣ ਦੇ ਕਾਰਨ ਦਿਖਾਓ। ਕਿਸੇ ਵੀ ਸਰਕਾਰੀ ਕਰਜ਼ਾ-ਗਾਰੰਟੀ ਲਈ ਨੁਕਸਾਨ ਦੀ ਹੱਦ ਅਤੇ ਸਾਫ਼ ਬਜਟ ਹੋਣਾ ਚਾਹੀਦਾ ਹੈ।
ਓਟਾਵਾ ਬੈਂਕਾਂ ਦੇ ਨਿਯਮ ਬਣਾਉਂਦਾ ਹੈ। ਹਰ ਸੂਬਾ ਆਪਣੇ ਅਧੀਨ ਕਰੈਡਿਟ ਯੂਨੀਅਨਾਂ ਦੇ ਨਿਯਮ ਬਣਾਉਂਦਾ ਹੈ। CMHC ਅਤੇ ਕਰਜ਼ਾ ਦੇਣ ਵਾਲੇ ਆਪਣੇ ਕਰਜ਼ੇ ਦੇਣ ਦੇ ਤਰੀਕੇ ਬਦਲ ਸਕਦੇ ਹਨ।
ਸਾਫ਼ ਰਿਪੋਰਟਾਂ ਅਤੇ ਕਰਜ਼ੇ ਦੇ ਨਿਯਮ ਚਲਾਉਣ ਲਈ ਖਰਚਾ ਹੁੰਦਾ ਹੈ। ਅਸੀਂ ਇਸ ਦੀ ਕੀਮਤ ਨਹੀਂ ਲਾਈ। ਜਨਤਕ ਕਰਜ਼ੇ ਦੀ ਕਿਸੇ ਵੀ ਨਵੀਂ ਮਦਦ ਲਈ ਬਜਟ ਅਤੇ ਨੁਕਸਾਨ ਦੀ ਹੱਦ ਹੋਣੀ ਚਾਹੀਦੀ ਹੈ।
ਛੋਟੀਆਂ ਫਰਮਾਂ ਵਿੱਚੋਂ ਉਹ ਹਿੱਸਾ ਜਿਨ੍ਹਾਂ ਨੇ ਕਰਜ਼ਾ ਮੰਗਿਆ ਅਤੇ ਪੂਰੀ ਜਾਂ ਕੁਝ ਮਨਜ਼ੂਰੀ ਮਿਲੀ।
ਅਰਜ਼ੀ ਦੇਣ ਵਾਲੀਆਂ ਫਰਮਾਂ ਦਾ ਪ੍ਰਤੀਸ਼ਤ · 2024 ਅਤੇ 2025
1–99 ਕਰਮਚਾਰੀਆਂ ਵਾਲੀਆਂ ਫਰਮਾਂ। ਕਰਜ਼ੇ ਦੀਆਂ ਕਈ ਕਿਸਮਾਂ; ਇਹ ਉਸਾਰੀ ਕਰਜ਼ਿਆਂ ਦੀ ਦਰ ਨਹੀਂ ਹੈ। ਕੁਝ ਮਨਜ਼ੂਰੀਆਂ ਵੀ ਗਿਣੀਆਂ ਗਈਆਂ ਹਨ। ਇਹ ਸਾਰੀਆਂ ਫਰਮਾਂ ਦਾ ਹਿੱਸਾ ਨਹੀਂ ਅਤੇ ਨਾ ਹੀ ਮੰਗੀ ਗਈ ਰਕਮ ਦਾ ਹਿੱਸਾ ਹੈ।
ਸਰੋਤ ਵੇਖੋ: Small Business Credit Condition Trends, 2015–2025
ਸਰੋਤ ਦਾ ਸਿਰਲੇਖ ਅੰਗਰੇਜ਼ੀ ਵਿੱਚ
WAKE UP CANADA
ਹੋਰ ਲੋਕਾਂ ਤੱਕ ਤੱਥ ਅਤੇ ਯੋਜਨਾ ਪਹੁੰਚਾਉਣ ਵਿੱਚ ਮਦਦ ਕਰੋ।
ਚੰਗੇ ਘਰਾਂ ਅਤੇ ਦੁਕਾਨਾਂ ਦੀ ਉਸਾਰੀ ਲਈ ਕਰਜ਼ੇ ਚਾਹੀਦੇ ਹਨ। ਇਮਾਰਤ ਬਣਾਉਣ ਵਾਲਿਆਂ ਨੂੰ ਸਾਫ਼ ਪੇਸ਼ਕਸ਼ਾਂ ਦੀ ਤੁਲਨਾ ਕਰਨ ਅਤੇ ਆਪਣੀ ਯੋਜਨਾ ਕਿਸੇ ਹੋਰ ਕਰਜ਼ਾ ਦੇਣ ਵਾਲੇ ਕੋਲ ਲਿਜਾਣ ਦਾ ਮੌਕਾ ਮਿਲਣਾ ਚਾਹੀਦਾ ਹੈ।
ਤਸਵੀਰ ਨਾਲ ਸਰੋਤ, ਤਾਰੀਖ ਅਤੇ ਨੋਟ ਵੀ ਰੱਖੋ।
ਜਾਂਚ ਕੀਤੀ:
ਇਹ ਕੀ ਨਹੀਂ ਦਿਖਾਉਂਦਾ: ਸਾਨੂੰ ਨਹੀਂ ਪਤਾ ਕਿ ਕਿੰਨੀਆਂ ਚੰਗੀਆਂ ਉਸਾਰੀ ਯੋਜਨਾਵਾਂ ਨੂੰ ਕਰਜ਼ਾ ਨਹੀਂ ਮਿਲਦਾ। ਕੋਈ ਵੀ ਨਵੀਂ ਸਰਕਾਰੀ ਕਰਜ਼ਾ-ਗਾਰੰਟੀ ਸ਼ੁਰੂ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਉਸ ਦੀ ਕੀਮਤ ਦੱਸੋ।
ਖਾਤੇ ਦੀ ਲੋੜ ਨਹੀਂ। ਸਾਂਝਾ ਕਰਨ ਨਾਲ ਤੁਸੀਂ ਈਮੇਲ ਲਈ ਸਾਈਨ ਅੱਪ ਨਹੀਂ ਹੁੰਦੇ।

ਜੇ ਤਸਵੀਰ ਨਵੀਂ ਟੈਬ ਵਿੱਚ ਖੁੱਲ੍ਹੇ, ਤਾਂ ਉਸ ਨੂੰ ਦਬਾ ਕੇ ਰੱਖੋ ਜਾਂ ਬ੍ਰਾਊਜ਼ਰ ਦਾ ਸੰਭਾਲਣ ਵਾਲਾ ਸਾਧਨ ਵਰਤੋ।
ਇਸ ਨਾਲ ਪੂਰੀ ਮੁਹਿੰਮ ਨੂੰ ਸਮਰਥਨ ਮਿਲਦਾ ਹੈ। ਈਮੇਲਾਂ ਲਈ ਸਹਿਮਤੀ ਵੱਖਰੀ ਚੋਣ ਹੈ।
ਸਮਰਥਨ ਦੀ ਕੁੱਲ ਗਿਣਤੀ ਇਸ ਵੇਲੇ ਉਪਲਬਧ ਨਹੀਂ ਹੈ।
ਹਰ ਮੁਹਿੰਮ ਲਈ ਇੱਕ ਈਮੇਲ ਸਿਰਫ਼ ਇੱਕ ਵਾਰ ਗਿਣੀ ਜਾਂਦੀ ਹੈ। ਇਸ ਨਾਲ ਪਟੀਸ਼ਨ ’ਤੇ ਦਸਤਖ਼ਤ ਨਹੀਂ ਹੁੰਦੇ। ਤੁਹਾਡਾ ਨਾਮ ਅਤੇ ਈਮੇਲ ਨਿੱਜੀ ਰਹਿੰਦੇ ਹਨ। ਸਿਰਫ਼ ਕੁੱਲ ਗਿਣਤੀ ਜਨਤਕ ਹੁੰਦੀ ਹੈ।
ਘਰ ਅਤੇ ਆਂਢ-ਗੁਆਂਢ · ਰਿਪੋਰਟ
ਕੰਮ ਦੇ ਘਰਾਂ, ਛੋਟੇ ਸਫ਼ਰਾਂ ਅਤੇ ਵਧੇਰੇ ਚੋਣ ਲਈ ਰਾਹ ਖੋਲ੍ਹੋ। ਘਰਾਂ ਬਾਰੇ ਸਬੂਤ ਇਮਾਨਦਾਰੀ ਨਾਲ ਪੇਸ਼ ਕਰੋ।
ਰਿਪੋਰਟ ਪੜ੍ਹੋ ↗ਦਰਾਮਦ ਅਤੇ ਖੁੱਲ੍ਹਾ ਵਪਾਰ · ਰਿਪੋਰਟ
ਘੱਟ ਕੀਮਤ ਚੰਗੀ ਖ਼ਬਰ ਹੋਣੀ ਚਾਹੀਦੀ ਹੈ। ਕੈਨੇਡਾ ਨੂੰ ਸੁਰੱਖਿਅਤ ਚੀਜ਼ਾਂ ਵਿਚਕਾਰ ਮੁਕਾਬਲੇ ਦੀ ਇਜਾਜ਼ਤ ਦੇਣੀ ਚਾਹੀਦੀ ਹੈ, ਭਾਵੇਂ ਉਹ ਕਿਤੇ ਵੀ ਬਣੀਆਂ ਹੋਣ।
ਰਿਪੋਰਟ ਪੜ੍ਹੋ ↗ਊਰਜਾ ਅਤੇ ਕੁਦਰਤ · ਰਿਪੋਰਟ
ਤਾਰਾਂ, ਕੂੜੇ ਅਤੇ ਸਫ਼ਾਈ ਦੀ ਲਾਗਤ ਗਿਣਨ ਤੋਂ ਬਾਅਦ ਵੀ ਸਸਤੀ ਬਿਜਲੀ ਸਸਤੀ ਰਹਿਣੀ ਚਾਹੀਦੀ ਹੈ। ਜਨਤਾ ਨੂੰ ਲੁਕਿਆ ਹੋਇਆ ਬਿੱਲ ਨਹੀਂ ਮਿਲਣਾ ਚਾਹੀਦਾ।
ਰਿਪੋਰਟ ਪੜ੍ਹੋ ↗