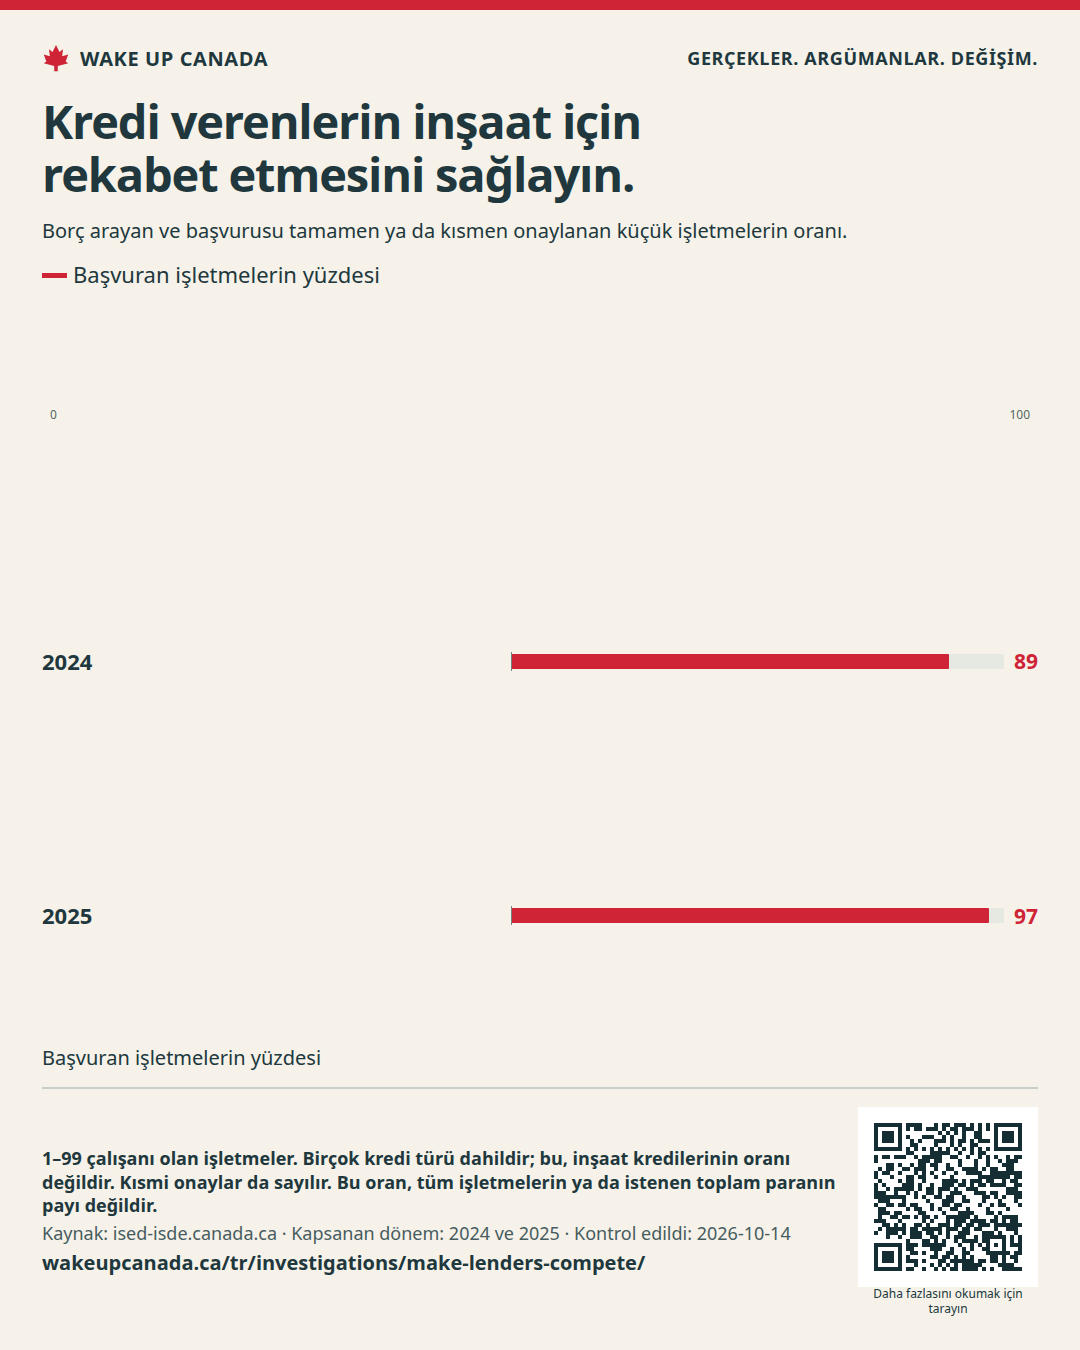
Başvuran küçük işletmelerin çoğu bir miktar kredi aldı.
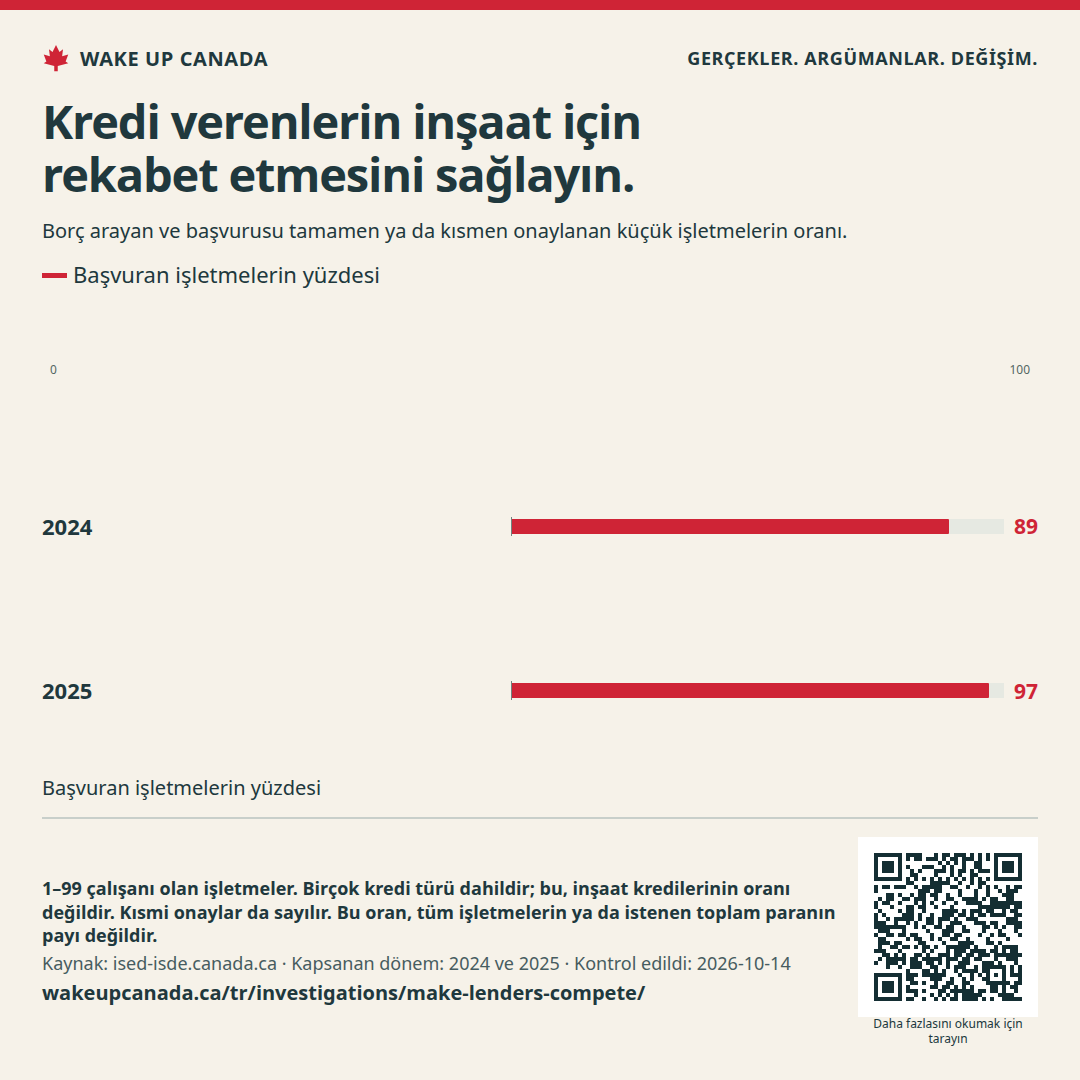
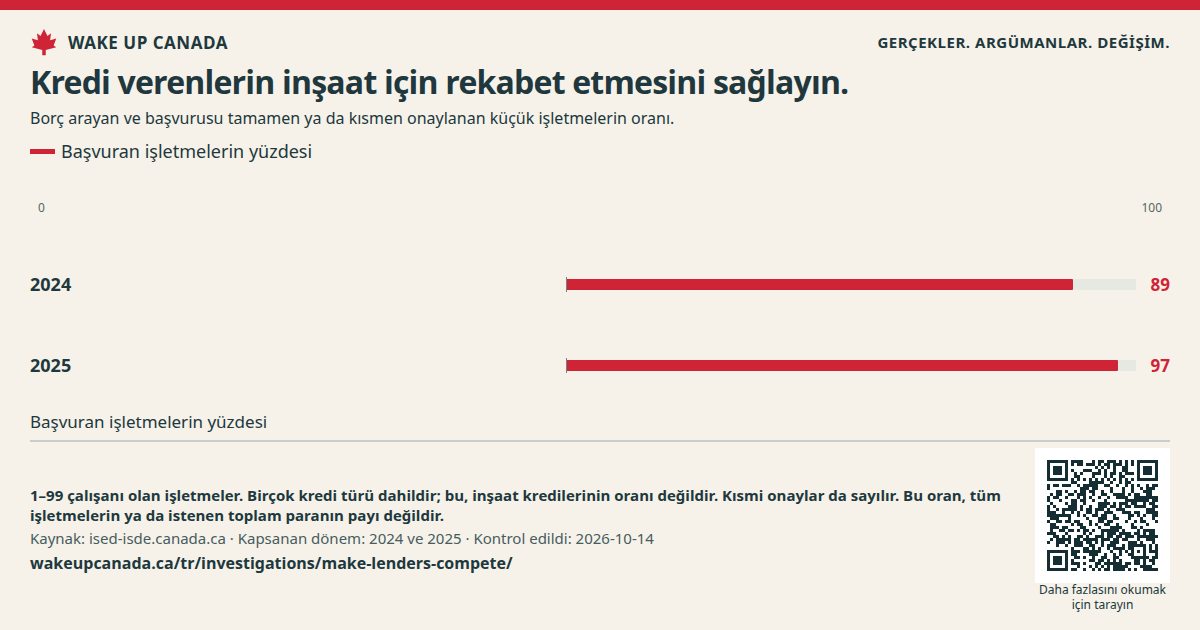
2025 yılında, borç almak isteyen küçük işletmelerin 97%’si başvurularının tamamı ya da bir kısmı için onay aldı. Bu oran, 2024 yılındaki 89% oranından yüksekti. [1]
Rapor · Yayımlandı
İyi evler ve dükkânlar inşa etmek için kredi gerekir. İnşaatçılar açık teklifleri karşılaştırabilmeli ve planlarını başka bir kredi verene götürebilmeli.
2025 yılında, borç almak isteyen küçük işletmelerin 97%’si başvurularının tamamı ya da bir kısmı için onay aldı. Bu oran, 2024 yılındaki 89% oranından yüksekti. [1]
2025 yılında küçük işletmelerin yalnızca 20%’si borç istedi. Onay oranı, başvuran işletmeleri sayar. Tüm işletmeleri kapsamaz. [1]
Daha fazla kredi veren seçeneği, iyi projelerin yapılmasına yardımcı olabilir. Sağlam risk kontrollerini koruyun, kredi koşullarını açık hâle getirin ve finansmanın nerede aksadığını inceleyin.
2025 yılında küçük işletmelerin yalnızca 20%’si borç istedi. 97% onay oranı, istediklerinin tamamını ya da bir kısmını alan işletmeleri sayar. Tüm işletmelerin 97%’sinin kredi aldığı anlamına gelmez.
Bu sonuçlar, 1 ile 99 çalışanı olan işletmeleri ve birçok borç türünü kapsıyor. Ev ya da dükkân inşaatı için verilen kredileri ayrı olarak göstermiyor. Onay oranı yüksek olsa da bazı inşaatçılar kredi bulamayabilir. Bu oran tek başına böyle bir sorunu kanıtlayamaz.
[1]CMHC’nin apartman inşaatı için ana kredi programı, en az beş birimli ve koşulları karşılayan kiralık konut projelerini kapsıyor. En düşük kredi tutarı $1 milyon. Kiralık konut bölümünün tüm maliyetini, konut dışı bölümün ise 75%’ine kadarını karşılayabilir. Bunlar üst sınırlardır; her projeye kredi verileceği sözü değildir.
Dört birimli bir kiralık konut, bu programın büyüklük koşulunu karşılamaz. Bu, başka kredi yolları olmadığı anlamına gelmez. Küçük kiralık konutlar, satılık evler, fabrikada üretilen evler ve dükkânlar için açık yollar gerekiyor. Her biri için ücretleri, gecikmeleri ve riskleri ayrı ayrı incelemek gerekir.
[2]Andrew Graham’ın Build Canada notu, insanların banka verileri üzerinde söz sahibi olmasını istiyor. Bu hedefi paylaşıyoruz. İnsanlar kayıtlarını güvenli biçimde başka bir kredi verenle paylaşabilmeli, sonra toplam maliyeti karşılaştırabilmeli.
Rekabet Bürosu, küçük işletme kredileriyle ilgili bir araştırmayı Ocak 2026 ayında başlattı. Araştırma, yeni kredi verenlere ve işletmelerin kredilerini nasıl değiştirdiğine bakıyor. Bu, yanlış bir davranış olduğunu kanıtlamaz. Sonraki çalışmalarda ev ve dükkân inşaatı kredilerine açıkça yer verilmeli.
[3][4]Başarısız krediler tasarruf sahiplerine, borç alanlara ve halka zarar verebilir. Bazı projelere kredi verilmemelidir. Amaç, sağlam kredilere adil erişim ve ret kararları için açık nedenler sunmaktır. Amaç, tüm riskleri başkalarına yükleme hakkı değildir.
Finans yetkilileri, kredi maliyetini gösteren sade bir belge hazırlamalı. Faiz oranlarını, tüm ücretleri, istenen teminatları, paranın ne zaman verileceğini ve kredi değiştirmenin maliyetini gösterin.
CMHC ve bankacılık kurallarını belirleyenler, proje türüne ve büyüklüğüne göre sonuçları göstermeli. Bekleme sürelerini, kısmi teklifleri ve ret nedenlerini açıklayın. Kamu destekli her kredi için zarar sınırı ve açık bir bütçe belirleyin.
Ottawa bankacılık kurallarını belirler. Her eyalet, kendi denetimindeki kredi birlikleri için kuralları belirler. CMHC ve kredi verenler, kredi sunma biçimlerini değiştirebilir.
Açık raporlar ve kredi kurallarını uygulamanın bir maliyeti vardır. Bu maliyeti hesaplamadık. Kamu destekli yeni bir kredi için bütçe ve zarar sınırı gerekir.
Borç arayan ve başvurusu tamamen ya da kısmen onaylanan küçük işletmelerin oranı.
Başvuran işletmelerin yüzdesi · 2024 ve 2025
1–99 çalışanı olan işletmeler. Birçok kredi türü dahildir; bu, inşaat kredilerinin oranı değildir. Kısmi onaylar da sayılır. Bu oran, tüm işletmelerin ya da istenen toplam paranın payı değildir.
Kaynakları kontrol edin: Small Business Credit Condition Trends, 2015–2025
Kaynağın İngilizce başlığı
WAKE UP CANADA
Daha fazla kişinin gerçekleri ve planı görmesine yardım edin.
İyi evler ve dükkânlar inşa etmek için kredi gerekir. İnşaatçılar açık teklifleri karşılaştırabilmeli ve planlarını başka bir kredi verene götürebilmeli.
Kaynak, tarih ve notları görselle birlikte saklayın.
Kontrol edildi:
Bu görsel neleri göstermiyor: Kaç sağlam inşaat planının kredi bulamadığını bilmiyoruz. Yeni bir kamu kredi desteği başlamadan önce maliyetini hesaplayın.
Hesap gerekmez. Paylaşmak sizi e-posta listesine kaydetmez.

Görsel yeni bir sekmede açılırsa üzerine basılı tutun ya da tarayıcınızın kaydetme aracını kullanın.
Bu, davanın tamamını destekler. E-posta almak ayrı bir tercihtir.
Destek toplamları şu anda alınamıyor.
Her e-posta, her dava için bir kez sayılır. Bu, bir dilekçeyi imzalamaz. Adınız ve e-posta adresiniz gizli kalır. Yalnızca toplam sayı herkese açıktır.
Evler ve mahalleler · Rapor
İşe yarar konutların, kısa yolculukların ve daha fazla seçeneğin önünü açın. Konut verilerini dürüstçe ele alın.
Raporu okuyun ↗İthalat ve açık ticaret · Rapor
Düşük fiyat iyi bir haber olmalı. Kanada, güvenli ürünlerin nerede üretildiklerine bakmadan rekabet etmesine izin vermeli.
Raporu okuyun ↗Enerji ve doğa · Rapor
Kabloları, atıkları ve temizliği de hesaba kattığımızda ucuz enerji ucuz kalmalı. Kamuya gizli bir fatura çıkarılmamalı.
Raporu okuyun ↗