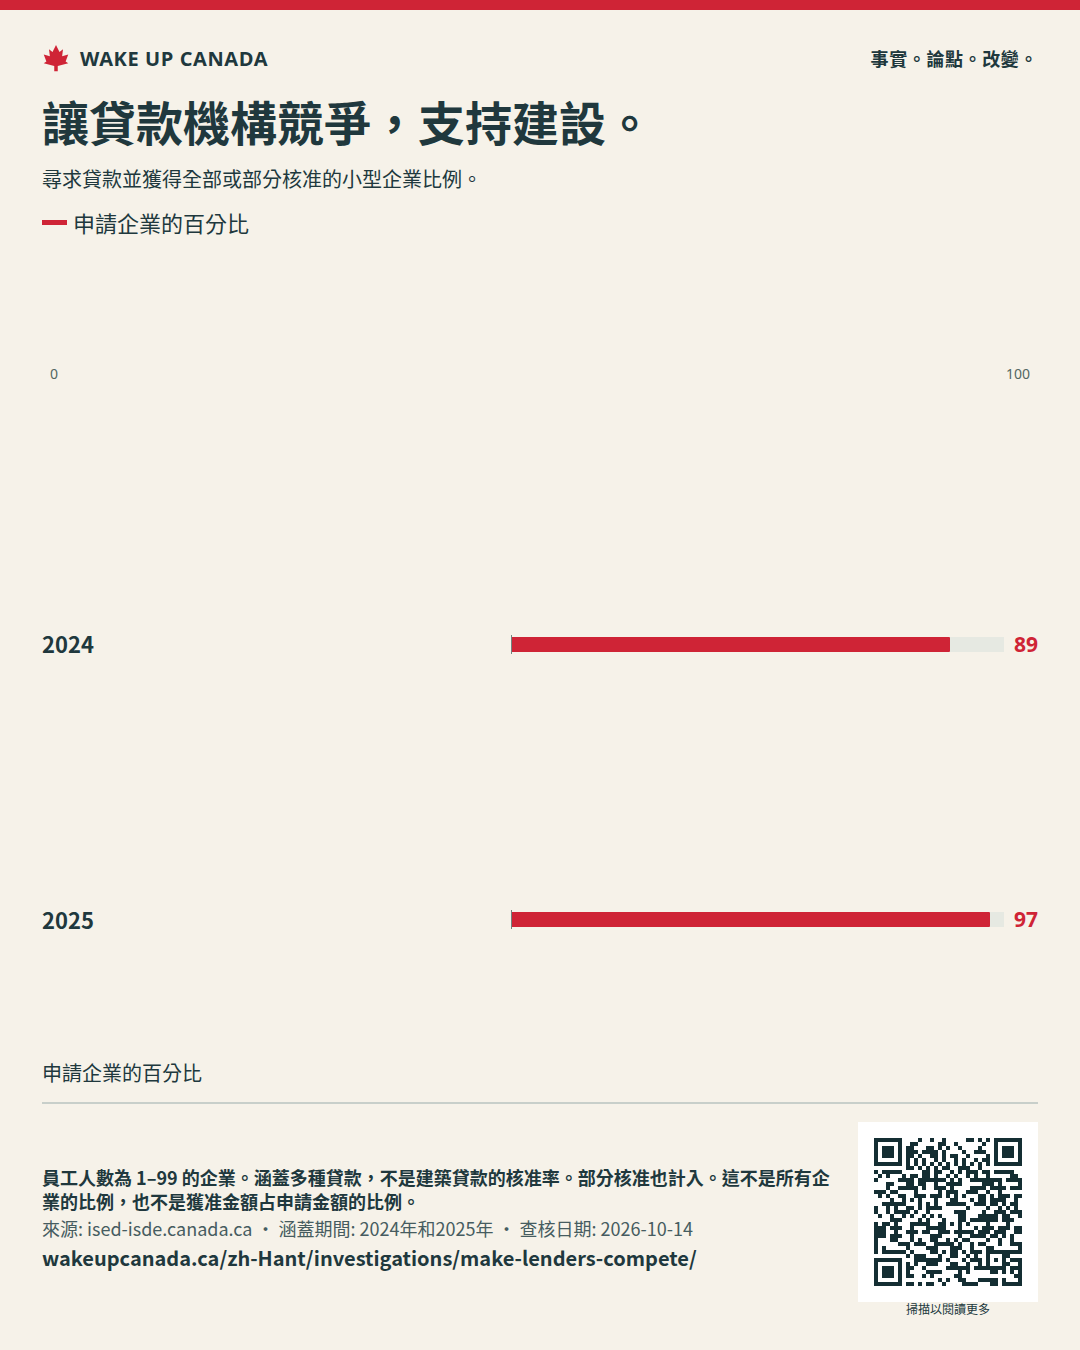
申請貸款的小型企業大多獲得了部分貸款。
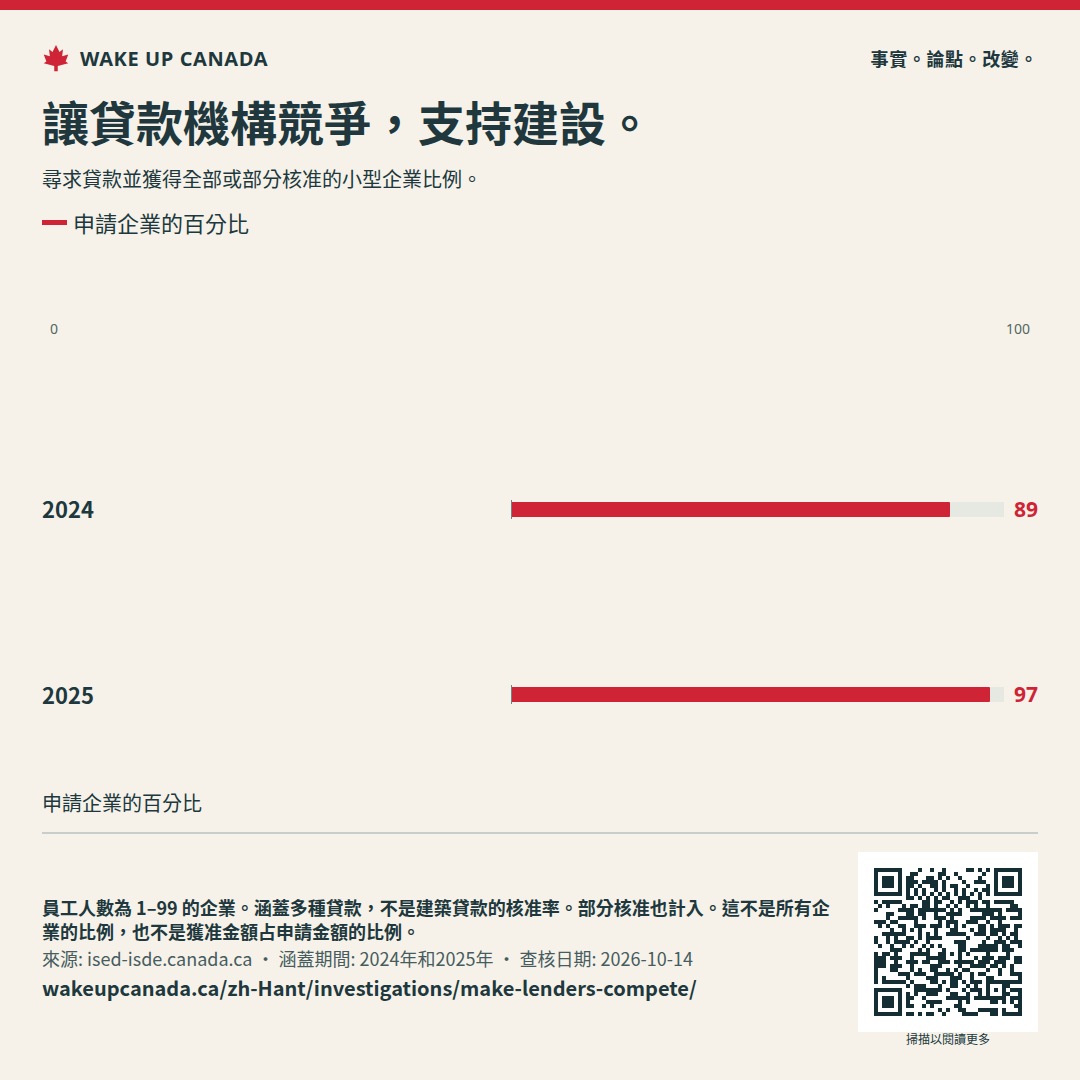
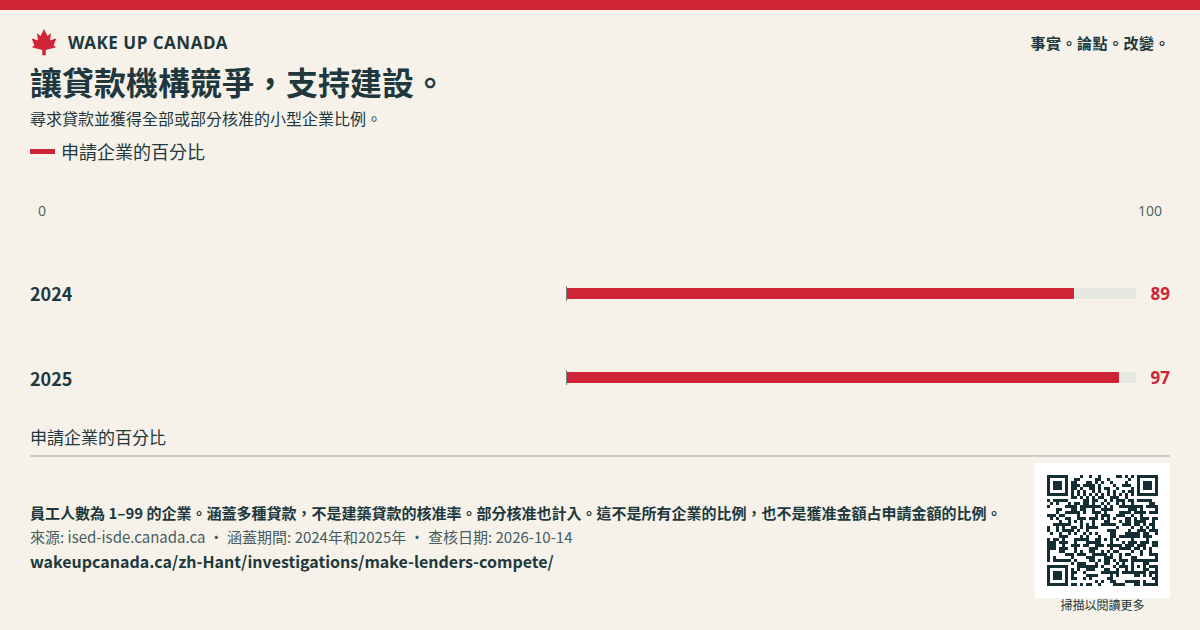
2025 年,申請債務融資的小型企業中,97% 獲得全部或部分核准。這比 2024 年的 89% 高。 [1]
報告 · 發布日期
建造好住屋和商店需要貸款。建商應能比較清楚的貸款方案,也能把計畫交給另一家貸款機構評估。
有更多貸款機構可選,可能有助於好計畫順利建成。保留合理的風險審查,清楚說明貸款條款,並查明融資在哪些地方遇到困難。
2025 年,只有 20% 的小型企業申請債務融資。97% 的核准率,計算的是獲得全部或部分所申請金額的企業。這不代表所有企業中有 97% 獲得貸款。
這些結果涵蓋員工人數從 1 到 99 人的企業,以及多種債務融資。它們沒有單獨統計用於建造住屋或商店的貸款。即使核准率很高,部分建商仍可能遇到融資困難。單靠這些數字無法證明這些困難存在。
[1]CMHC 的主要公寓建築貸款計畫,適用於符合資格且至少有五個單位的出租住宅計畫。最低貸款額為 $1 百萬。計畫可貸出出租住宅部分的全部成本,以及非住宅部分最多 75% 的成本。這些是貸款上限,不代表每個計畫都一定能獲得資金。
四個單位的出租住宅不符合這項計畫的規模規定。這不代表沒有其他貸款途徑。我們需要為小型出租住宅、待售住宅、工廠預製住宅和商店提供清楚的貸款途徑。每種都需要各自檢視費用、延誤和風險。
[2]Andrew Graham 的 Build Canada 備忘錄主張讓人們掌控自己的銀行資料。我們也支持這個目標。人們應能安全地把紀錄分享給另一家貸款機構,再比較全部成本。
競爭局在 2026年1月 展開小型企業貸款研究,調查新貸款機構,以及企業如何轉換貸款。這並不能證明有人違規。後續工作應明確納入建造住屋和商店的貸款。
[3][4]貸款違約可能傷害存款人、借款人和公眾。有些計畫應被拒絕。目標是讓人們公平取得合理的貸款,並清楚說明拒絕的理由。這不代表有權要求別人承擔所有風險。
財政官員應制定簡單易懂的貸款費用表。列出利率、所有費用、必須提供的資產、撥款規定,以及轉換貸款的成本。
CMHC 和銀行規則制定者應按計畫類型和規模公布結果。列出等候時間、部分貸款方案,以及拒絕的理由。任何公共貸款擔保都需要設定損失上限和明確預算。
渥太華制定銀行規定。各省制定其管轄範圍內信用合作社的規定。CMHC 和貸款機構可以改變提供貸款的方式。
清楚的報告和貸款規則需要成本來執行。我們尚未估算這筆成本。任何新的公共貸款擔保都需要預算,並設下損失上限。
尋求貸款並獲得全部或部分核准的小型企業比例。
申請企業的百分比 · 2024年和2025年
員工人數為 1–99 的企業。涵蓋多種貸款,不是建築貸款的核准率。部分核准也計入。這不是所有企業的比例,也不是獲准金額占申請金額的比例。
英文來源標題
WAKE UP CANADA
幫助更多人了解事實和計畫。
建造好住屋和商店需要貸款。建商應能比較清楚的貸款方案,也能把計畫交給另一家貸款機構評估。
請將來源、日期和註記與圖片放在一起。
查核日期:
這些內容沒有呈現什麼: 我們不知道有多少可行的建築計畫無法取得貸款。任何新的公共貸款擔保計畫開始前,都應先計算成本。
不需要帳戶。分享不會讓你訂閱電子郵件。

這表示支持整個倡議。是否接收電子郵件是另一個選擇。
目前無法取得支持人數總計。
每人對每項倡議只計一次。這不代表你已簽署請願書。 你的姓名和電子郵件地址會保密。只有支持人數總計會公開。