Більшість малих підприємств, які подали заявку, отримали певний кредит.
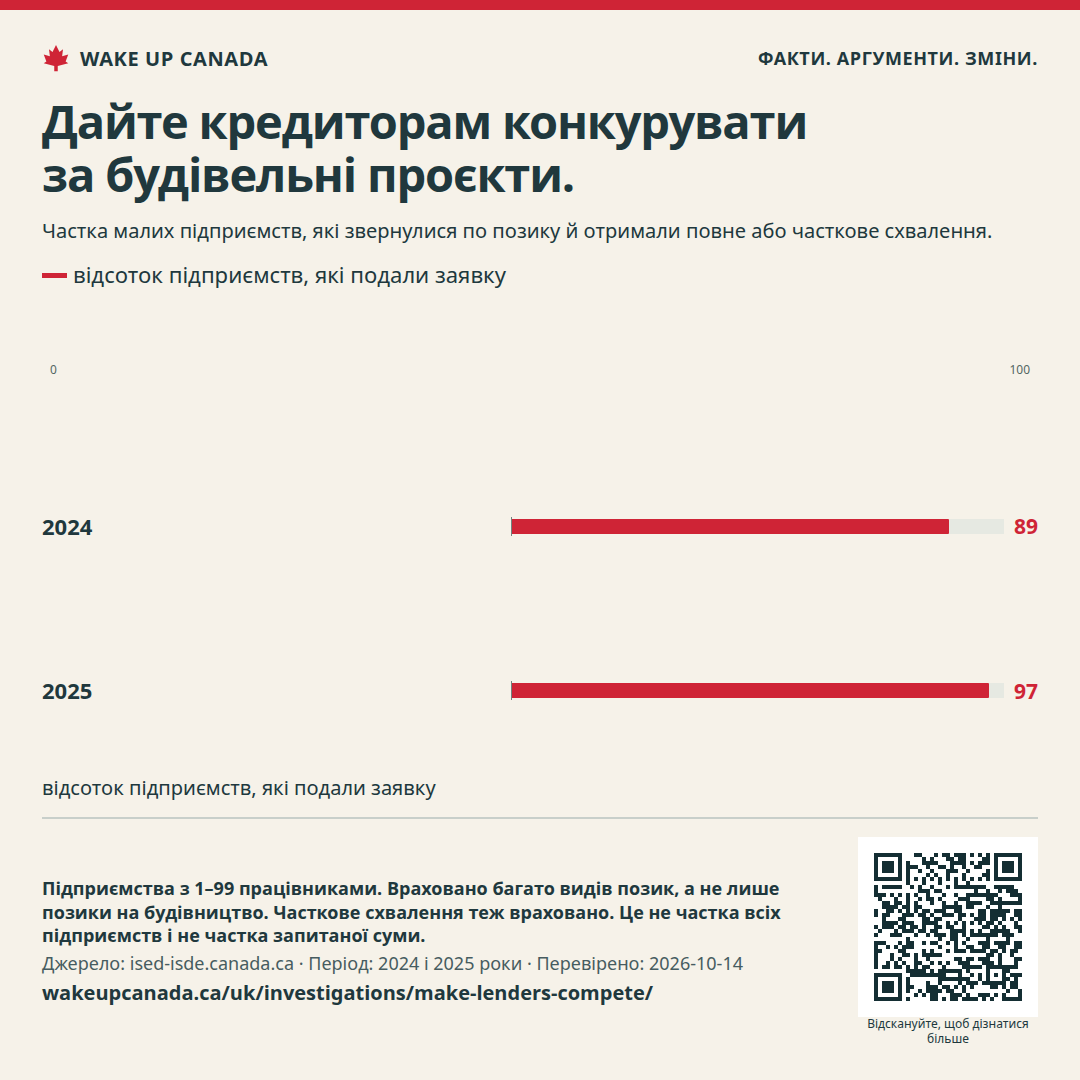
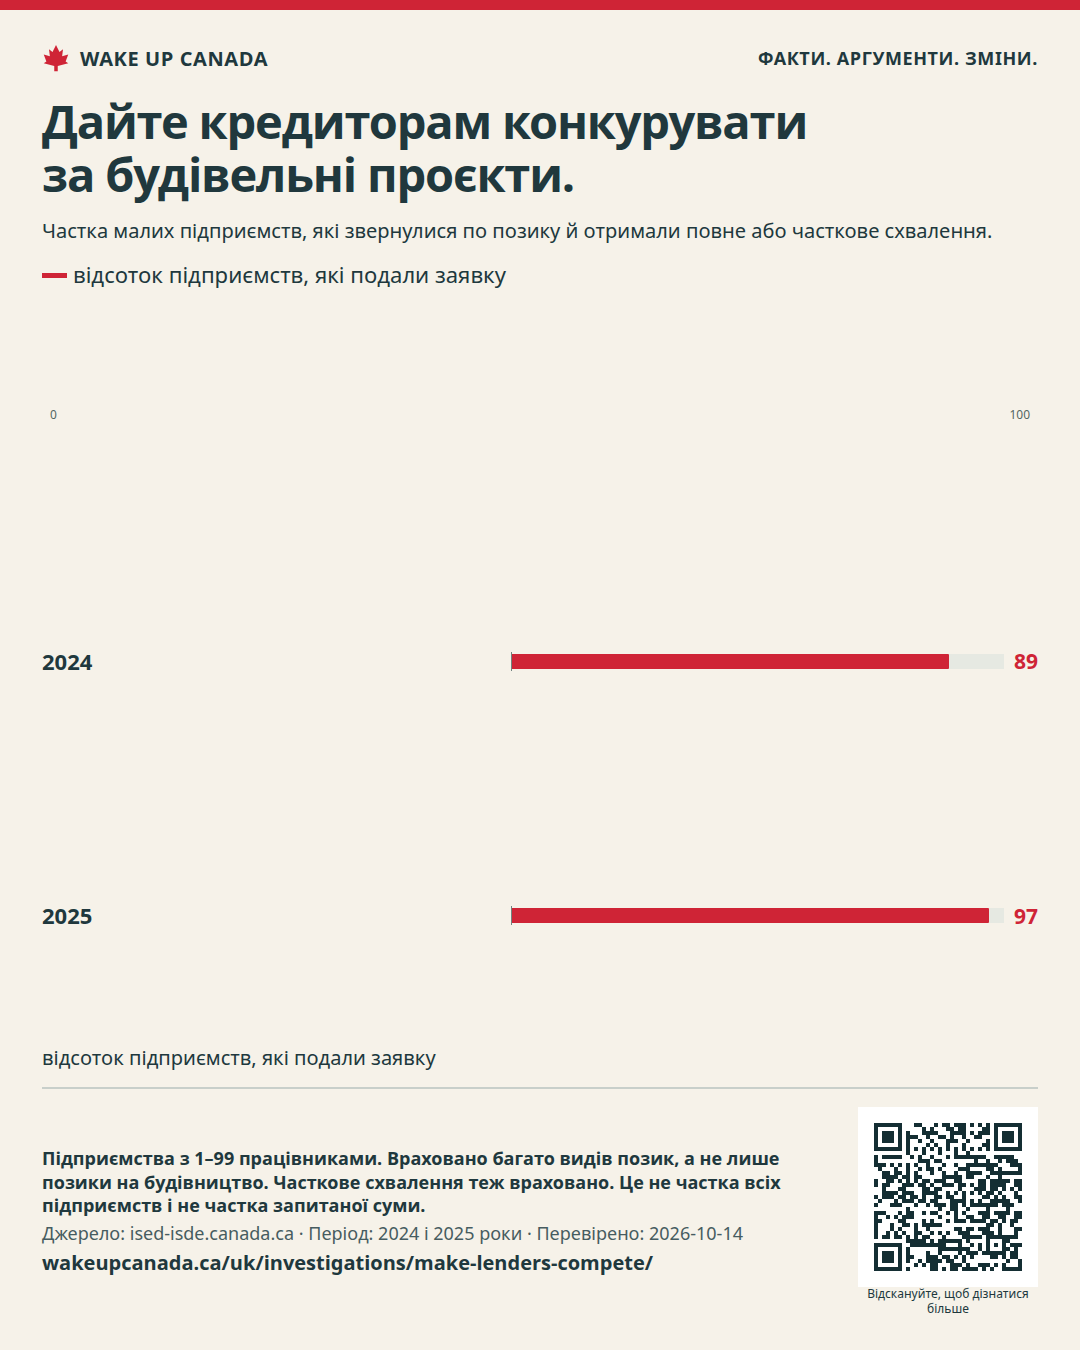
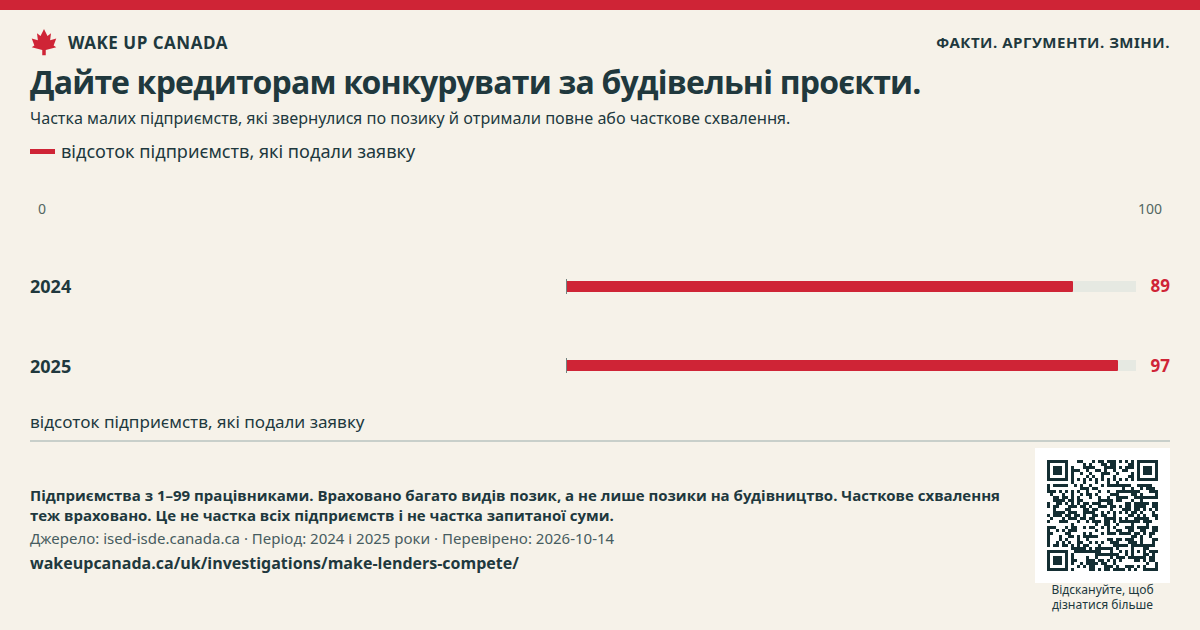
У 2025 році повне або часткове схвалення отримали 97% малих підприємств, які просили позику. У 2024 році цей показник становив 89%. [1]
Звіт · Опубліковано
Щоб будувати якісні будинки й магазини, потрібні позики. Забудовники мають мати змогу порівнювати зрозумілі пропозиції та звертатися зі своїми планами до іншого кредитора.
У 2025 році повне або часткове схвалення отримали 97% малих підприємств, які просили позику. У 2024 році цей показник становив 89%. [1]
У 2025 році позику просили лише 20% малих підприємств. Показник схвалення охоплює підприємства, які подали заявку. Він не охоплює всі підприємства. [1]
Більший вибір кредиторів може допомогти реалізувати якісні проєкти. Зберігайте надійні перевірки ризиків, чітко пояснюйте умови позик і з’ясуйте, де виникають проблеми з фінансуванням.
У 2025 році позику просили лише 20% малих підприємств. Показник схвалення 97% охоплює підприємства, які отримали все або частину запитаної суми. Це не означає, що позику отримали 97% усіх підприємств.
Ці результати охоплюють підприємства з кількістю працівників від 1 до 99 та багато видів позик. Вони не стосуються лише позик на будівництво будинків чи магазинів. Високий показник схвалення може поєднуватися з труднощами для деяких забудовників. Сам по собі він не доводить, що таких труднощів немає.
[1]Основна програма CMHC з позик на будівництво багатоквартирних будинків охоплює відповідні вимогам проєкти орендного житла щонайменше на п’ять квартир. Мінімальна позика — $1 мільйон. Програма може покрити всю вартість частини проєкту, призначеної для оренди, і до 75% вартості частини, не призначеної для житла. Це граничні суми, а не обіцянка профінансувати кожен проєкт.
Орендне житло на чотири квартири не відповідає вимогам цієї програми щодо розміру. Це не означає, що інших способів отримати позику немає. Нам потрібні зрозумілі шляхи фінансування малих орендних будинків, житла для купівлі, будинків заводського виробництва та магазинів. Для кожного треба окремо оцінити збори, затримки й ризики.
[2]У записці Build Canada Ендрю Ґрема закликають дати людям контроль над своїми банківськими даними. Ми поділяємо цю мету. Люди мають мати змогу безпечно передавати свої записи іншому кредитору, а потім порівнювати повну вартість позик.
У січень 2026 р. Бюро з питань конкуренції розпочало дослідження позик для малого бізнесу. Воно вивчає нових кредиторів і те, як підприємства змінюють позики. Це не доказ порушень. У подальшій роботі треба чітко врахувати позики на будівництво будинків і магазинів.
[3][4]Невдалі позики можуть зашкодити вкладникам, позичальникам і суспільству. Деяким проєктам слід відмовляти. Мета — справедливий доступ до надійних позик і чітке пояснення відмови. Це не право перекладати всі ризики на інших.
Посадовці, відповідальні за фінанси, мають запровадити простий документ із повною вартістю позики. Укажіть ставки, усі збори, потрібне майно під заставу, правила видачі коштів і вартість переходу до іншого кредитора.
CMHC і органи, що встановлюють банківські правила, мають показувати результати за типом і розміром проєкту. Покажіть строки очікування, часткові пропозиції та причини відмов. Для будь-яких державних гарантій позик установіть граничну суму збитків і чіткий бюджет.
Оттава встановлює правила для банків. Кожна провінція встановлює правила для кредитних спілок, які перебувають під її контролем. CMHC і кредитори можуть змінити спосіб надання позик.
На чіткі звіти й правила позик потрібні кошти. Ми не підрахували їхню вартість. Для будь-якої нової державної гарантії позик потрібен бюджет і обмеження можливих збитків.
Частка малих підприємств, які звернулися по позику й отримали повне або часткове схвалення.
відсоток підприємств, які подали заявку · 2024 і 2025 роки
Підприємства з 1–99 працівниками. Враховано багато видів позик, а не лише позики на будівництво. Часткове схвалення теж враховано. Це не частка всіх підприємств і не частка запитаної суми.
Перевірити джерела: Small Business Credit Condition Trends, 2015–2025
Назва джерела англійською
WAKE UP CANADA
Допоможіть більшій кількості людей побачити факти й план.
Щоб будувати якісні будинки й магазини, потрібні позики. Забудовники мають мати змогу порівнювати зрозумілі пропозиції та звертатися зі своїми планами до іншого кредитора.
Збережіть джерело, дату й примітки разом із зображенням.
Перевірено:
Чого це не показує: Ми не знаємо, скільки надійних будівельних планів не отримують позики. Перш ніж запроваджувати будь-які нові державні гарантії позик, визначте їхню вартість.
Обліковий запис не потрібен. Поширення не підписує вас на електронні листи.

Якщо зображення відкриється в новій вкладці, натисніть і утримуйте його або скористайтеся інструментом збереження браузера.
Це підтримує всю справу. Отримувати листи — окремий вибір.
Зараз загальна кількість прихильників недоступна.
Кожна адреса електронної пошти враховується один раз для кожної справи. Це не означає, що ви підписали петицію. Ваше ім’я й адреса електронної пошти залишаються приватними. Загальна кількість прихильників відкрита для всіх.
Житло й райони · Звіт
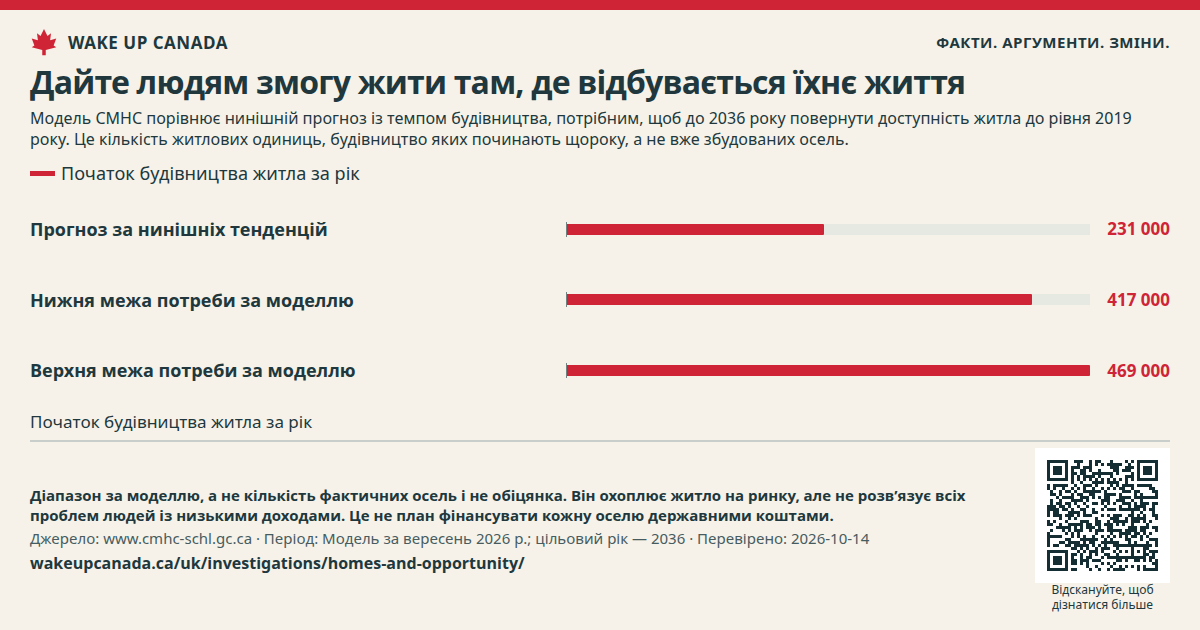
Відкрийте шлях до зручного житла, коротких поїздок і більшого вибору. Чесно подавайте дані про житло.
Читати звіт ↗Імпорт і вільна торгівля · Звіт
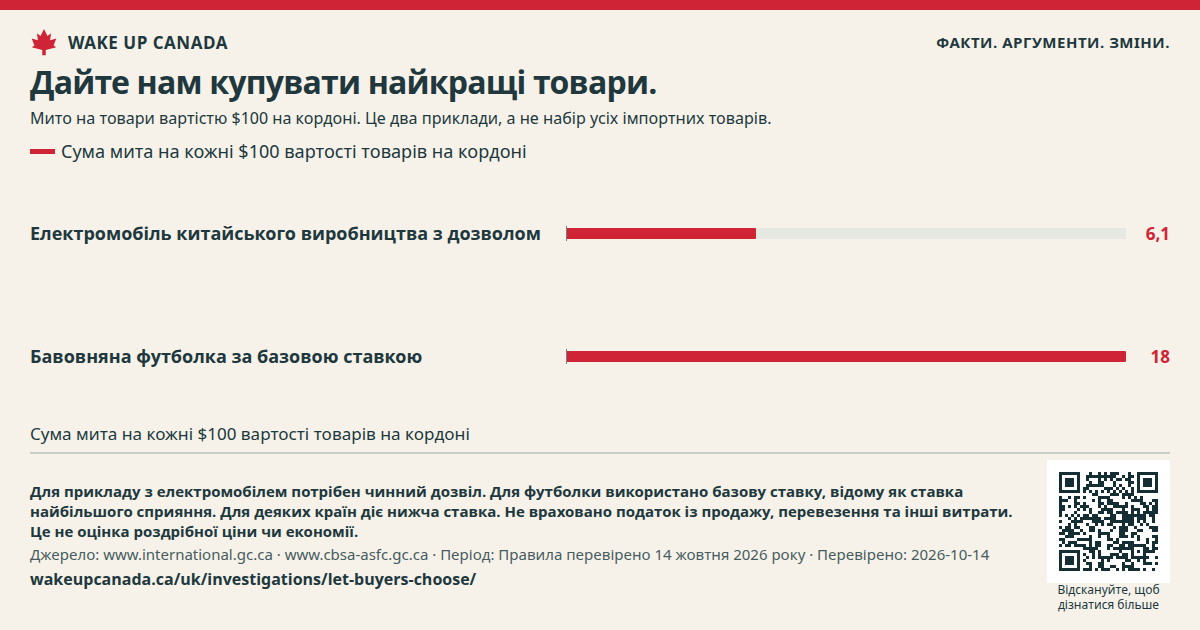
Низька ціна — це добра новина. Канада має дозволити безпечним товарам конкурувати незалежно від того, де їх виробили.
Читати звіт ↗Енергія й природа · Звіт
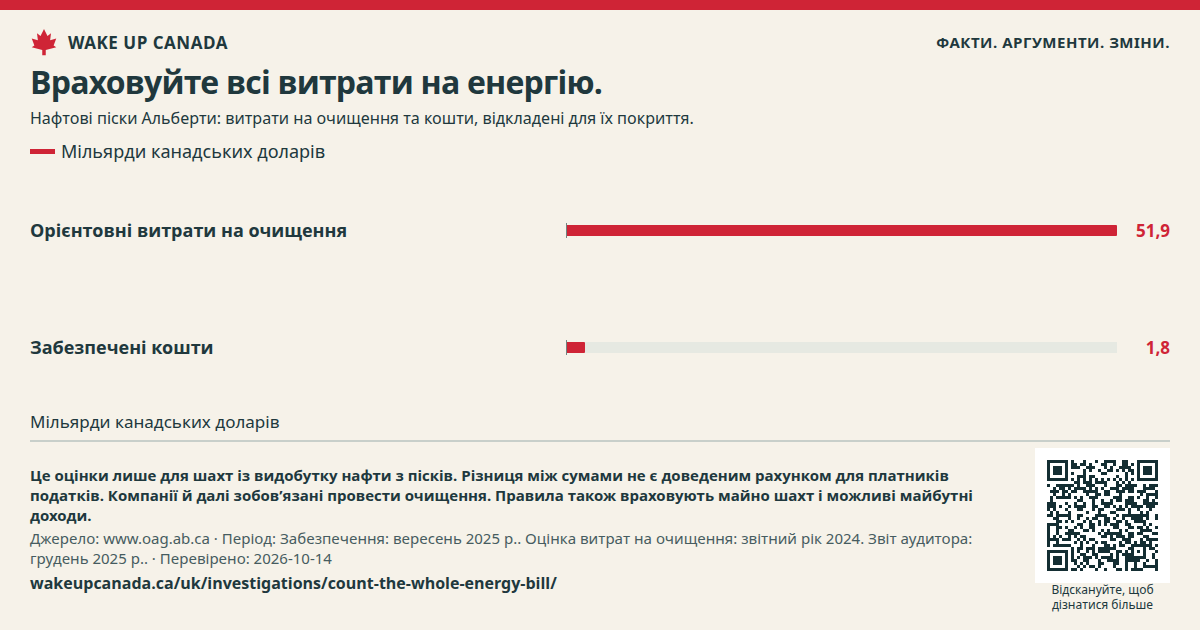
Дешева електроенергія має залишатися дешевою, якщо врахувати дроти, відходи й очищення. Громадськість не повинна отримувати прихований рахунок.
Читати звіт ↗