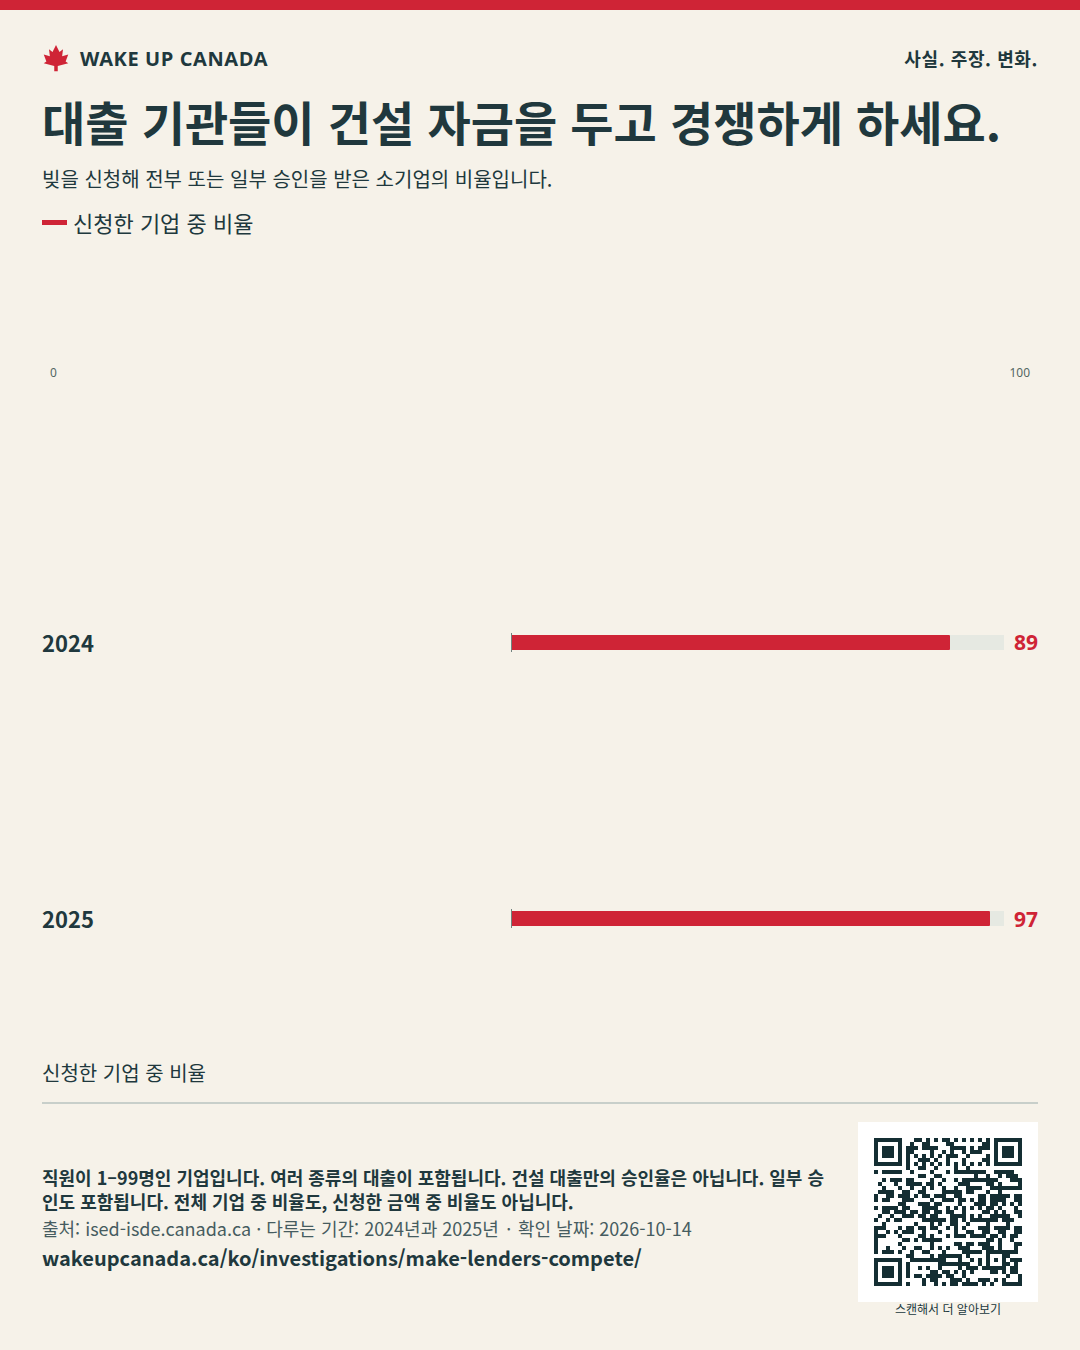
대출을 신청한 소기업 대부분이 일부라도 대출을 받았습니다.
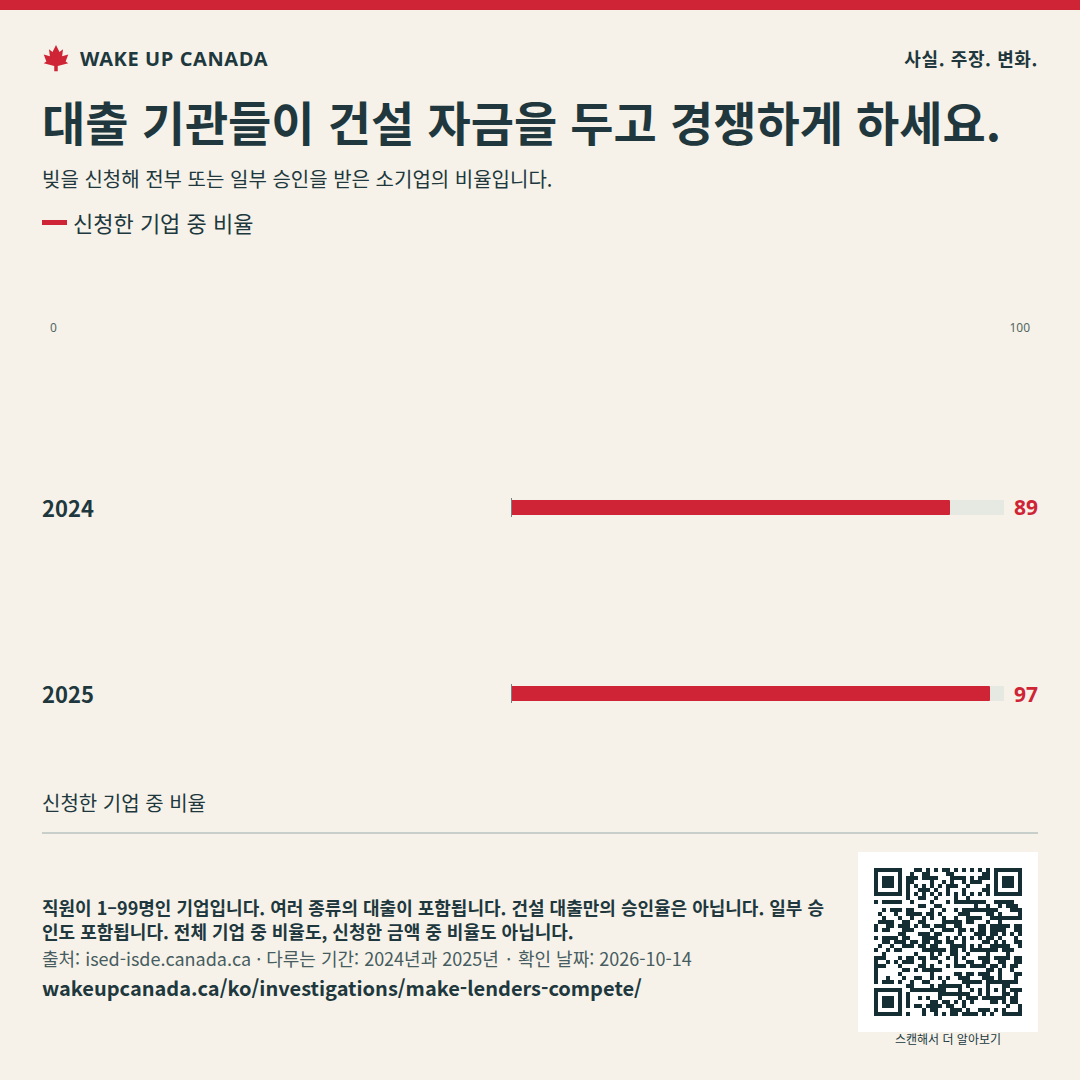
2025년에 대출을 신청한 소기업 가운데 97%가 전액 또는 일부 승인을 받았습니다. 2024년의 89%에서 올랐습니다. [1]
보고서 · 게시일
좋은 주택과 상점을 지으려면 대출이 필요합니다. 건설업자는 분명한 조건의 대출을 비교하고, 다른 대출 기관에 계획을 가져갈 수 있어야 합니다.
대출 기관을 더 많이 선택할 수 있으면 좋은 사업이 진행되는 데 도움이 될 수 있습니다. 건전한 위험 심사는 유지하고, 대출 조건을 분명히 하며, 자금 조달이 막히는 곳을 살펴보세요.
2025년에 대출을 신청한 소기업은 20%뿐이었습니다. 97%의 승인율은 신청한 금액을 전부 또는 일부 받은 기업을 셉니다. 모든 기업의 97%가 대출을 받았다는 뜻은 아닙니다.
이 결과는 직원이 1명에서 99명인 기업과 여러 종류의 대출을 다룹니다. 주택이나 상점을 짓기 위한 대출만 따로 살펴보지는 않습니다. 승인율이 높아도 일부 건설업자는 대출을 받기 어려울 수 있습니다. 이 수치만으로 그런 어려움이 있다는 것을 증명할 수는 없습니다.
[1]CMHC의 주요 아파트 건설 대출 프로그램은 5세대 이상인 적격 임대 주택 사업을 대상으로 합니다. 최소 대출액은 $1백만입니다. 임대 주택 부분의 전체 비용까지, 주택이 아닌 부분 비용의 최대 75%까지 대출할 수 있습니다. 이는 한도이지, 모든 사업에 자금을 대겠다는 약속은 아닙니다.
임대 주택 4세대는 이 프로그램의 규모 기준을 충족하지 않습니다. 그렇다고 다른 대출 방법이 없다는 뜻은 아닙니다. 소규모 임대 주택, 분양 주택, 공장에서 만든 주택, 상점을 위한 분명한 대출 경로가 필요합니다. 각각 수수료, 지연, 위험을 따로 살펴봐야 합니다.
[2]Andrew Graham의 Build Canada 메모는 사람들이 자신의 은행 정보를 관리할 수 있어야 한다고 제안합니다. 우리는 그 목표에 동의합니다. 사람들은 기록을 안전하게 다른 대출 기관과 공유하고 전체 비용을 비교할 수 있어야 합니다.
경쟁국은 2026년 1월에 소기업 대출 조사를 시작했습니다. 새 대출 기관과 기업의 대출 기관 변경 방식을 살펴봅니다. 잘못된 일이 있었다는 증거는 아닙니다. 이후 조사에서는 주택과 상점을 짓기 위한 대출도 분명히 다뤄야 합니다.
[3][4]대출을 갚지 못하면 예금자, 대출자, 대중이 피해를 볼 수 있습니다. 일부 사업은 대출을 거절해야 합니다. 목표는 건전한 대출을 공정하게 받을 수 있게 하고, 거절 이유를 분명히 밝히는 것입니다. 다른 사람이 모든 위험을 떠안게 할 권리를 주자는 뜻은 아닙니다.
금융 담당자는 쉬운 말로 된 대출 비용 안내서를 마련해야 합니다. 금리, 모든 수수료, 담보로 필요한 자산, 자금 지급 규칙, 대출 기관을 바꾸는 비용을 보여 주세요.
CMHC와 은행 규제 기관은 사업 종류와 규모별 결과를 보여 줘야 합니다. 대기 시간, 일부만 승인된 경우, 거절 이유를 공개하세요. 공공 대출 보증에는 손실 한도와 분명한 예산이 있어야 합니다.
오타와는 은행 규정을 정합니다. 각 주는 관할 신용조합의 규정을 정합니다. CMHC와 대출 기관은 대출 제공 방식을 바꿀 수 있습니다.
명확한 보고서와 대출 규칙을 운영하려면 비용이 듭니다. 아직 비용을 계산하지 않았습니다. 새 공공 대출 보증을 도입하려면 예산과 손실 한도가 필요합니다.
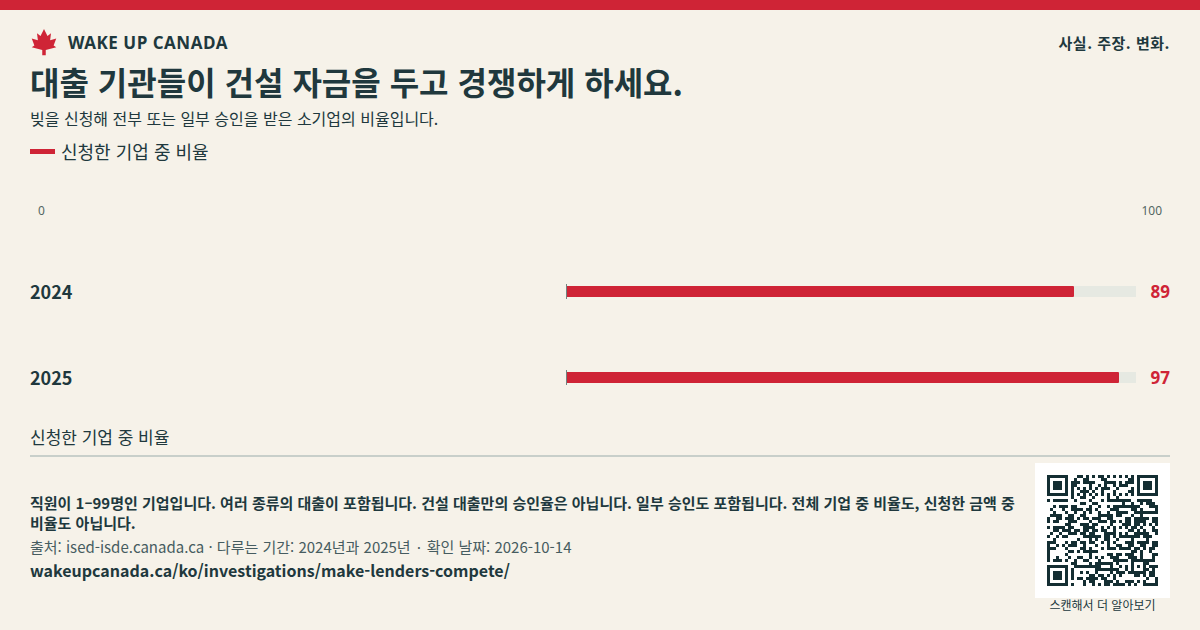
빚을 신청해 전부 또는 일부 승인을 받은 소기업의 비율입니다.
신청한 기업 중 비율 · 2024년과 2025년
직원이 1–99명인 기업입니다. 여러 종류의 대출이 포함됩니다. 건설 대출만의 승인율은 아닙니다. 일부 승인도 포함됩니다. 전체 기업 중 비율도, 신청한 금액 중 비율도 아닙니다.
영어 자료 제목
WAKE UP CANADA
더 많은 사람이 사실과 계획을 볼 수 있도록 도와주세요.
좋은 주택과 상점을 지으려면 대출이 필요합니다. 건설업자는 분명한 조건의 대출을 비교하고, 다른 대출 기관에 계획을 가져갈 수 있어야 합니다.
이미지와 함께 출처, 날짜, 참고 사항을 남겨 주세요.
확인 날짜:
이 자료에 나오지 않는 내용: 대출을 받지 못한 건전한 건설 계획이 몇 개인지 모릅니다. 새 공공 대출 보증을 시작하기 전에 비용을 계산하세요.
계정이 필요 없어요. 공유해도 이메일 수신 신청이 되지 않아요.

이 대의 전체를 지지하는 것입니다. 이메일 수신은 별도로 선택해야 합니다.
현재 지지자 수를 확인할 수 없습니다.
각 이메일 주소는 대의별로 한 번만 집계됩니다. 청원에 서명하는 것은 아닙니다. 이름과 이메일 주소는 비공개로 유지됩니다. 총인원만 공개됩니다.
주택과 동네 · 보고서
살기 좋은 집과 짧은 이동 거리, 더 많은 선택지를 마련하세요. 주택 관련 근거는 정확하게 제시하세요.
보고서 읽기 ↗에너지와 자연 · 보고서
전선과 폐기물, 정화 비용까지 계산해도 저렴한 전력은 계속 저렴해야 합니다. 대중에게 숨겨진 청구서를 떠넘겨서는 안 됩니다.
보고서 읽기 ↗