ঋণের আবেদন করা বেশির ভাগ ছোট ব্যবসা কিছু ঋণ পেয়েছে।
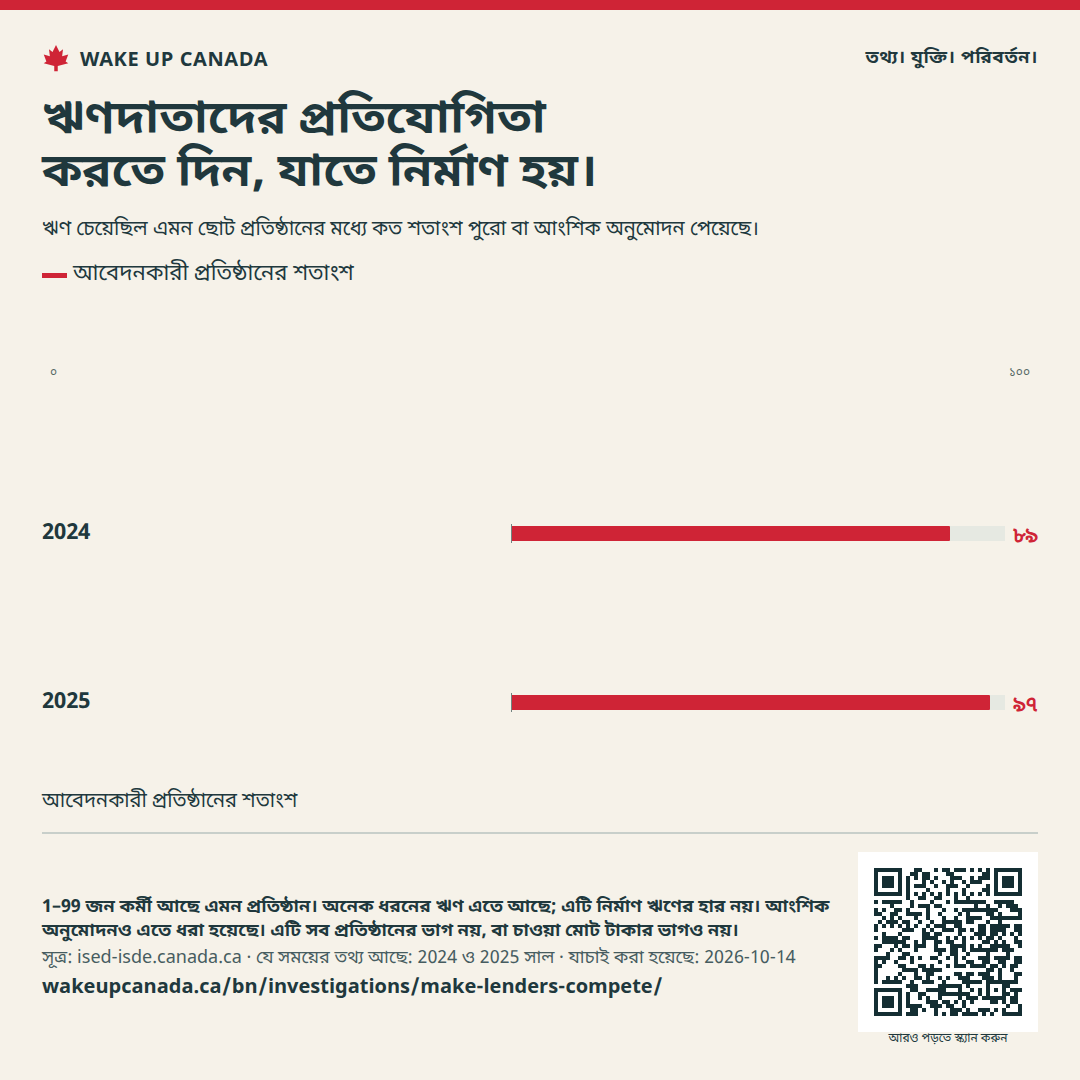
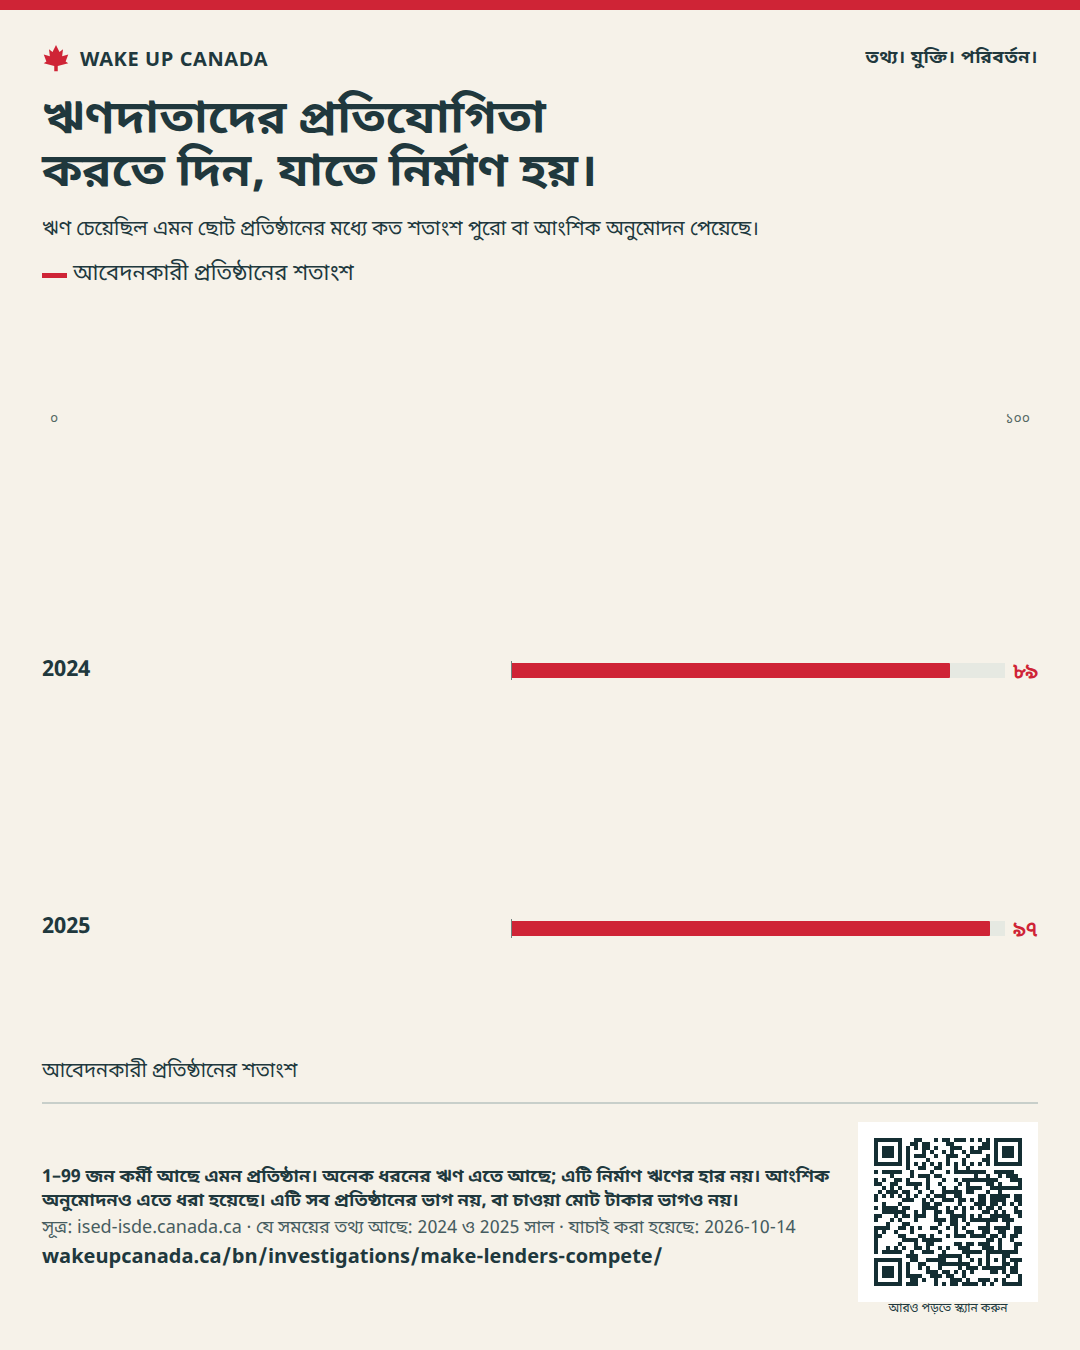
2025 সালে ঋণ চাওয়া ছোট ব্যবসার 97% পুরো বা আংশিক অনুমোদন পেয়েছে। 2024 সালে এই হার ছিল 89%। [1]
প্রতিবেদন · প্রকাশিত
ভালো বাড়ি ও দোকান নির্মাণে ঋণ দরকার। নির্মাতাদের স্পষ্ট প্রস্তাব তুলনা করার এবং তাদের পরিকল্পনা নিয়ে অন্য ঋণদাতার কাছে যাওয়ার সুযোগ থাকা উচিত।
2025 সালে ঋণ চাওয়া ছোট ব্যবসার 97% পুরো বা আংশিক অনুমোদন পেয়েছে। 2024 সালে এই হার ছিল 89%। [1]
2025 সালে ছোট ব্যবসার মাত্র 20% ঋণ চেয়েছে। অনুমোদনের হার শুধু ঋণ চাওয়া ব্যবসাগুলোকে ধরে। এতে সব ব্যবসা অন্তর্ভুক্ত নয়। [1]
ঋণদাতা বেছে নেওয়ার বেশি সুযোগ ভালো প্রকল্প নির্মাণে সাহায্য করতে পারে। ঝুঁকি যাচাই ঠিকভাবে চালু রাখুন, ঋণের শর্ত স্পষ্ট করুন এবং কোথায় অর্থায়ন আটকে যায় তা যাচাই করুন।
2025 সালে ছোট ব্যবসার মাত্র 20% ঋণ চেয়েছে। 97% অনুমোদনের হারে সেই ব্যবসাগুলো ধরা হয়েছে, যারা চাওয়া ঋণের পুরোটা বা কিছু অংশ পেয়েছে। এর মানে এই নয় যে সব ব্যবসার 97% ঋণ পেয়েছে।
এই ফলাফলে 1 থেকে 99 জন কর্মী থাকা ব্যবসা এবং নানা ধরনের ঋণ অন্তর্ভুক্ত। শুধু বাড়ি বা দোকান নির্মাণের ঋণ এতে আলাদা করে দেখা হয়নি। অনুমোদনের হার বেশি হলেও কিছু নির্মাতার ঋণ পেতে সমস্যা হতে পারে। শুধু এই তথ্য দিয়ে সেই সমস্যার প্রমাণ হয় না।
[1]CMHC-এর অ্যাপার্টমেন্ট নির্মাণের প্রধান ঋণ কর্মসূচিতে যোগ্য ভাড়া-প্রকল্প অন্তর্ভুক্ত, যেখানে অন্তত পাঁচটি ইউনিট আছে। এই কর্মসূচিতে সর্বনিম্ন ঋণ $1 মিলিয়ন। ভাড়ার অংশের পুরো খরচ পর্যন্ত এবং আবাসন নয় এমন অংশের 75% পর্যন্ত ঋণ দেওয়া যেতে পারে। এগুলো সীমা, প্রতিটি প্রকল্পে ঋণ দেওয়ার প্রতিশ্রুতি নয়।
চার ইউনিটের ভাড়া-বাড়ি এই কর্মসূচির আকারের নিয়ম পূরণ করে না। এর মানে এই নয় যে ঋণ পাওয়ার আর কোনো পথ নেই। ছোট ভাড়া-বাড়ি, কেনার বাড়ি, কারখানায় তৈরি বাড়ি ও দোকানের জন্য স্পষ্ট পথ দরকার। প্রতিটির ফি, দেরি ও ঝুঁকি আলাদা করে যাচাই করতে হবে।
[2]অ্যান্ড্রু গ্রাহামের Build Canada স্মারকলিপিতে মানুষকে নিজের ব্যাংক-তথ্যের নিয়ন্ত্রণ দেওয়ার কথা বলা হয়েছে। আমরাও এই লক্ষ্য সমর্থন করি। মানুষ যেন নিরাপদে নিজের নথি অন্য ঋণদাতার সঙ্গে ভাগ করে পুরো খরচ তুলনা করতে পারে।
প্রতিযোগিতা ব্যুরো জানুয়ারি ২০২৬ মাসে ছোট ব্যবসার ঋণ নিয়ে একটি গবেষণা শুরু করেছে। এতে নতুন ঋণদাতা ও ব্যবসাগুলো কীভাবে ঋণদাতা বদলায়, তা দেখা হচ্ছে। এটি অন্যায় কাজের প্রমাণ নয়। পরের কাজগুলোতে বাড়ি ও দোকান নির্মাণের ঋণকে স্পষ্টভাবে অন্তর্ভুক্ত করতে হবে।
[3][4]ঋণ ফেরত না এলে সঞ্চয়কারী, ঋণগ্রহীতা ও জনসাধারণ ক্ষতিগ্রস্ত হতে পারেন। কিছু প্রকল্পে ঋণ দেওয়া উচিত নয়। লক্ষ্য হলো ভালো ঋণ পাওয়ার ন্যায্য সুযোগ এবং ঋণ না দেওয়ার স্পষ্ট কারণ। অন্যের ওপর সব ঝুঁকি চাপানোর অধিকার এটি নয়।
অর্থ বিভাগের কর্মকর্তাদের সহজ ভাষায় ঋণের খরচের একটি তালিকা ঠিক করা উচিত। সুদের হার, সব ফি, জামানত, টাকা ছাড়ের নিয়ম এবং ঋণদাতা বদলানোর খরচ দেখান।
CMHC ও ব্যাংকের নিয়ম নির্ধারণকারীদের প্রকল্পের ধরন ও আকার অনুযায়ী ফলাফল দেখানো উচিত। অপেক্ষার সময়, আংশিক প্রস্তাব এবং ঋণ না দেওয়ার কারণ দেখান। সরকারি ঋণ-সহায়তায় ক্ষতির সর্বোচ্চ সীমা ও স্পষ্ট বাজেট থাকা দরকার।
ব্যাংকের নিয়ম অটোয়া ঠিক করে। প্রতিটি প্রদেশ তার নিয়ন্ত্রণে থাকা ক্রেডিট ইউনিয়নের নিয়ম ঠিক করে। CMHC ও ঋণদাতারা ঋণের প্রস্তাব দেওয়ার পদ্ধতি বদলাতে পারে।
পরিষ্কার প্রতিবেদন ও ঋণের নিয়ম চালাতে খরচ হয়। আমরা সেই খরচ হিসাব করিনি। নতুন কোনো সরকারি ঋণ-সহায়তার জন্য বাজেট এবং ক্ষতির সর্বোচ্চ সীমা দরকার।
ঋণ চেয়েছিল এমন ছোট প্রতিষ্ঠানের মধ্যে কত শতাংশ পুরো বা আংশিক অনুমোদন পেয়েছে।
আবেদনকারী প্রতিষ্ঠানের শতাংশ · 2024 ও 2025 সাল
1–99 জন কর্মী আছে এমন প্রতিষ্ঠান। অনেক ধরনের ঋণ এতে আছে; এটি নির্মাণ ঋণের হার নয়। আংশিক অনুমোদনও এতে ধরা হয়েছে। এটি সব প্রতিষ্ঠানের ভাগ নয়, বা চাওয়া মোট টাকার ভাগও নয়।
তথ্যসূত্র দেখুন: Small Business Credit Condition Trends, 2015–2025
তথ্যসূত্রের শিরোনাম ইংরেজিতে
WAKE UP CANADA
আরও মানুষকে তথ্য ও পরিকল্পনা দেখতে সাহায্য করুন।
ভালো বাড়ি ও দোকান নির্মাণে ঋণ দরকার। নির্মাতাদের স্পষ্ট প্রস্তাব তুলনা করার এবং তাদের পরিকল্পনা নিয়ে অন্য ঋণদাতার কাছে যাওয়ার সুযোগ থাকা উচিত।
ছবির সঙ্গে সূত্র, তারিখ ও নোট রাখুন।
যাচাই করা হয়েছে:
এতে যা দেখানো হয়নি: কতগুলো ভালো নির্মাণ পরিকল্পনা ঋণ পায় না, তা আমরা জানি না। নতুন কোনো সরকারি ঋণ-সহায়তা চালুর আগে তার খরচ হিসাব করুন।
অ্যাকাউন্ট লাগবে না। শেয়ার করলে আপনার নাম ইমেইল তালিকায় যোগ হবে না।

ছবিটি নতুন ট্যাবে খুললে, সেটি চেপে ধরে রাখুন অথবা ব্রাউজারের সংরক্ষণের সুবিধা ব্যবহার করুন।
এতে পুরো উদ্যোগের প্রতি সমর্থন জানানো হয়। ইমেইল পাওয়ার সম্মতি আলাদা বিষয়।
এখন সমর্থকের মোট সংখ্যা দেখা যাচ্ছে না।
প্রতি উদ্যোগে প্রতিটি ইমেইল একবারই গণনা করা হয়। এতে কোনো পিটিশনে সই হয় না। আপনার নাম ও ইমেইল গোপন থাকে। শুধু মোট সংখ্যা সবার জন্য দেখা যায়।
বাড়ি ও পাড়া · প্রতিবেদন
ব্যবহারযোগ্য বাড়ি, ছোট যাত্রাপথ এবং আরও পছন্দের সুযোগ তৈরি করুন। আবাসনসংক্রান্ত তথ্য সঠিকভাবে তুলে ধরুন।
প্রতিবেদন পড়ুন ↗আমদানি ও মুক্ত বাণিজ্য · প্রতিবেদন
কম দাম সুখবর হওয়া উচিত। পণ্য নিরাপদ হলে, কোথায় তৈরি হয়েছে তা না দেখে কানাডার উচিত সেগুলোকে প্রতিযোগিতা করতে দেওয়া।
প্রতিবেদন পড়ুন ↗জ্বালানি ও প্রকৃতি · প্রতিবেদন
তার, বর্জ্য ও পরিষ্কারের খরচ ধরার পরও সস্তা বিদ্যুতের দাম সস্তাই থাকা উচিত। জনগণের ওপর গোপন বিল চাপানো উচিত নয়।
প্রতিবেদন পড়ুন ↗