La plupart des petites entreprises qui ont demandé du crédit en ont reçu.
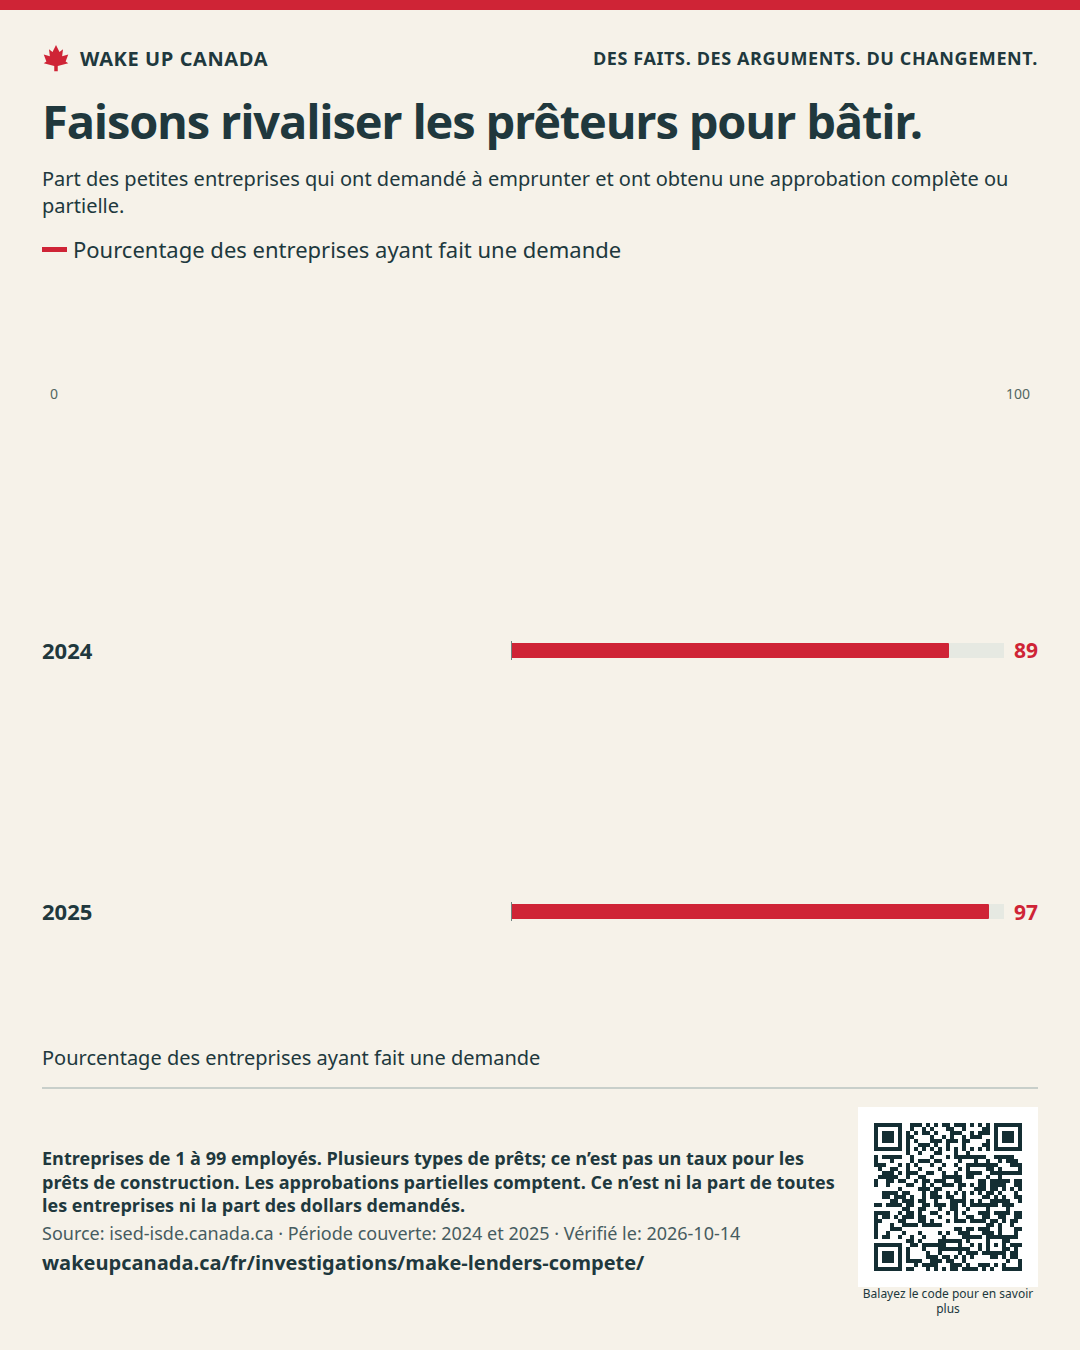
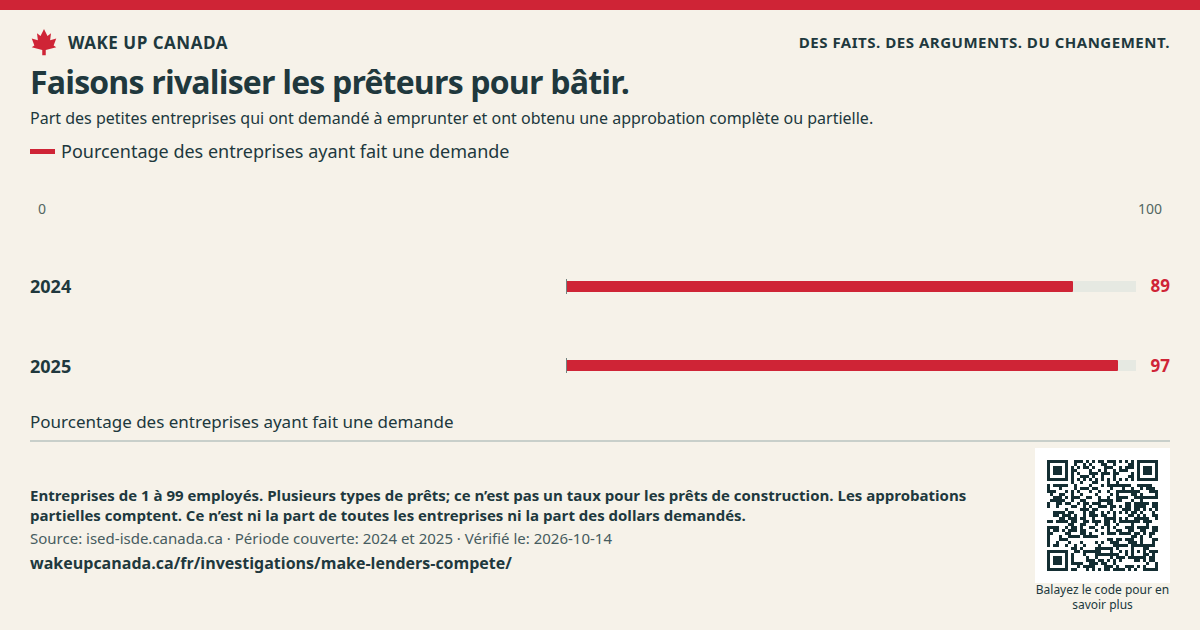
En 2025, 97 % des petites entreprises qui avaient demandé un financement par emprunt ont obtenu tout ou partie du montant. Le taux était de 89 % en 2024. [1]
Rapport · Publié le
De bons logements et commerces ont besoin de prêts pour être bâtis. Les bâtisseurs devraient pouvoir comparer des offres claires et présenter leurs plans à un prêteur rival.
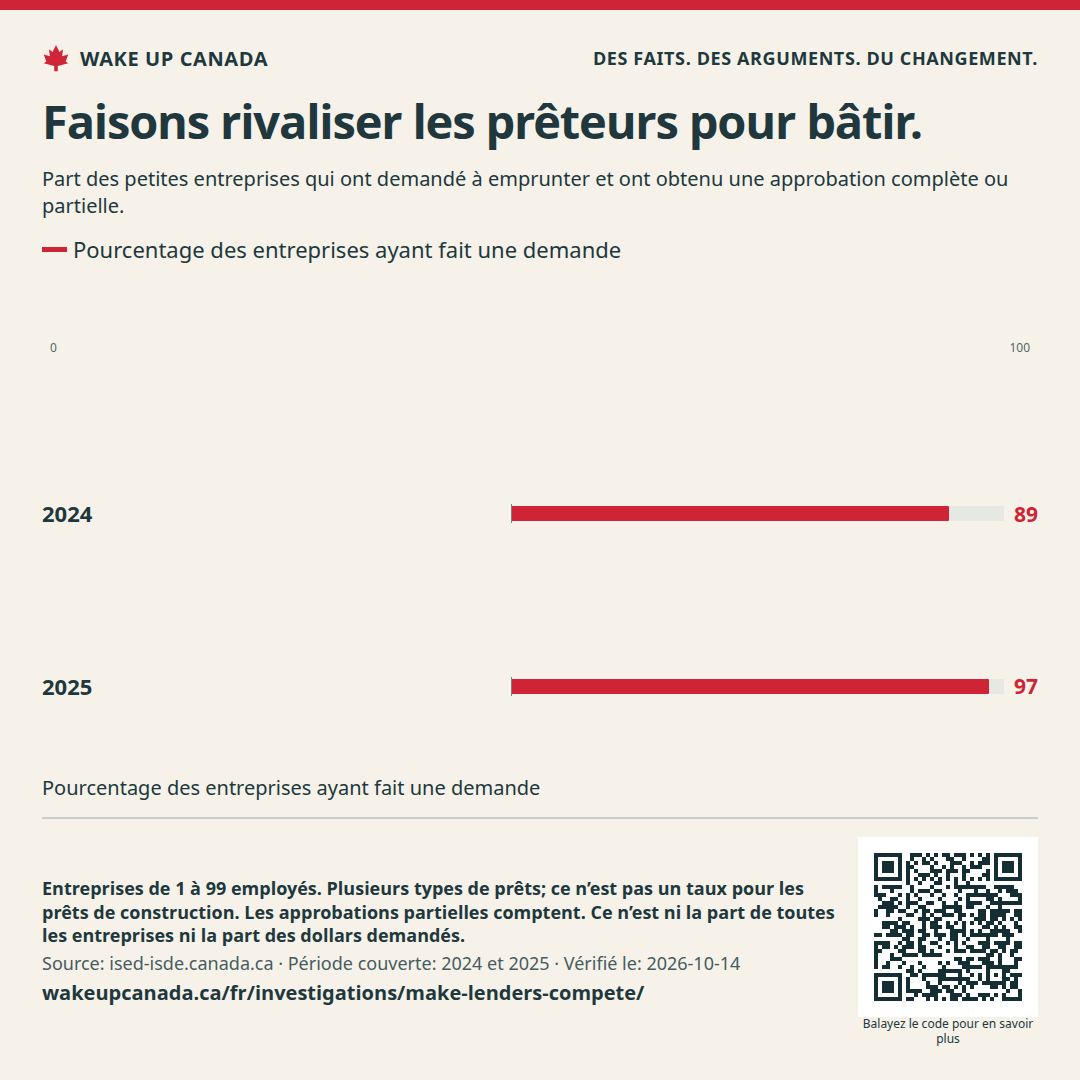
En 2025, 97 % des petites entreprises qui avaient demandé un financement par emprunt ont obtenu tout ou partie du montant. Le taux était de 89 % en 2024. [1]
Seulement 20 % des petites entreprises ont demandé à emprunter en 2025. Le taux d’approbation compte celles qui ont fait une demande. Il ne couvre pas toutes les entreprises. [1]
Plus de choix de prêteurs peut aider de bons projets à voir le jour. Gardons de bons contrôles du risque. Rendons les conditions des prêts claires et cherchons où le financement bloque.
Seulement 20 % des petites entreprises ont demandé à emprunter en 2025. Le taux d’approbation de 97 % compte celles qui ont reçu tout ou partie du montant demandé. Il ne veut pas dire que 97 % de toutes les entreprises ont eu un prêt.
Ces résultats couvrent les entreprises de 1 à 99 employés et plusieurs types de dettes. Ils ne séparent pas les prêts pour bâtir des logements ou des commerces. Un taux élevé peut coexister avec des manques pour certains bâtisseurs. Il ne peut pas, à lui seul, prouver ces manques.
[1]Le principal programme de prêts de la SCHL pour construire des appartements vise les projets locatifs admissibles d’au moins cinq logements. Le prêt minimal est de 1 million de dollars. Le programme peut prêter jusqu’au coût total de la partie locative et jusqu’à 75 % de la partie non résidentielle. Ce sont des limites, pas une promesse de financer chaque projet.
Un immeuble locatif de quatre logements ne respecte pas la taille exigée par ce programme. Cela ne veut pas dire qu’aucun autre prêt n’existe. Il faut des parcours clairs pour les petits immeubles locatifs, les logements à acheter, les maisons usinées et les commerces. Chacun exige son propre examen des frais, des délais et des risques.
[2]Le texte d’Andrew Graham pour Build Canada demande que les gens contrôlent leurs données bancaires. Nous partageons ce but. Les gens devraient pouvoir transmettre leurs dossiers de façon sûre à un prêteur rival, puis comparer le coût complet.
Le Bureau de la concurrence a lancé une étude des prêts aux petites entreprises en janvier 2026. Elle examine les nouveaux prêteurs et la façon de changer de prêt. Ce n’est pas une preuve de faute. Les prêts pour bâtir des logements et des commerces doivent avoir une place claire dans la suite des travaux.
[3][4]Les prêts non remboursés peuvent nuire aux épargnants, aux emprunteurs et au public. Certains projets devraient être refusés. Le but est un accès juste à des prêts solides, avec des raisons claires en cas de refus. Ce n’est pas un droit de faire porter tous les risques à quelqu’un d’autre.
Les responsables des finances devraient imposer une fiche simple sur le coût d’un prêt. Montrer les taux, tous les frais, les biens exigés en garantie, les règles de versement des fonds et le coût pour changer de prêteur.
La SCHL et les responsables des règles bancaires devraient montrer les résultats selon le type et la taille du projet. Montrer les attentes, les offres partielles et les raisons des refus. Toute garantie publique de prêt exige une limite de pertes et un budget clair.
Ottawa fixe les règles bancaires. Chaque province fixe les règles des caisses et coopératives de crédit sous son contrôle. La SCHL et les prêteurs peuvent changer leurs façons d’offrir des prêts.
Produire des rapports clairs et gérer les règles de prêt a un coût. Nous ne l’avons pas chiffré. Toute nouvelle garantie publique de prêt exige un budget et une limite des pertes.
Part des petites entreprises qui ont demandé à emprunter et ont obtenu une approbation complète ou partielle.
Pourcentage des entreprises ayant fait une demande · 2024 et 2025
Entreprises de 1 à 99 employés. Plusieurs types de prêts; ce n’est pas un taux pour les prêts de construction. Les approbations partielles comptent. Ce n’est ni la part de toutes les entreprises ni la part des dollars demandés.
Vérifier les sources: Small Business Credit Condition Trends, 2015–2025
Titre de la source en anglais
WAKE UP CANADA
Aidez d’autres gens à voir les faits et le plan.
De bons logements et commerces ont besoin de prêts pour être bâtis. Les bâtisseurs devraient pouvoir comparer des offres claires et présenter leurs plans à un prêteur rival.
Gardez la source, la date et les notes avec l’image.
Vérifié le:
Ce que cela ne montre pas: Nous ne savons pas combien de bons projets de construction manquent de prêt. Il faut chiffrer toute nouvelle garantie publique de prêt avant de la lancer.
Aucun compte requis. Le partage ne vous inscrit pas aux courriels.

Si l’image s’ouvre dans un nouvel onglet, appuyez longtemps dessus ou utilisez l’outil d’enregistrement du navigateur.
Vous appuyez toute la cause. Les courriels sont un choix à part.
Les totaux de soutien ne sont pas disponibles pour le moment.
Chaque courriel compte une fois par cause. Ce geste ne signe pas une pétition. Votre nom et votre courriel restent privés. Seul le total est public.
Logements et quartiers · Rapport
Faisons place à des logements utiles, à de courts trajets et à plus de choix. Présentons les faits sur le logement avec soin.
Lire le rapport ↗Importations et libre-échange · Rapport
Un bas prix devrait être une bonne nouvelle. Le Canada devrait laisser les produits sûrs se faire concurrence, peu importe où ils sont fabriqués.
Lire le rapport ↗Énergie et nature · Rapport
L’électricité bon marché doit le rester quand on compte les fils, les déchets et la remise en état. Le public ne devrait pas recevoir de facture cachée.
Lire le rapport ↗