Hầu hết doanh nghiệp nhỏ nộp đơn đều được cấp một phần tín dụng.
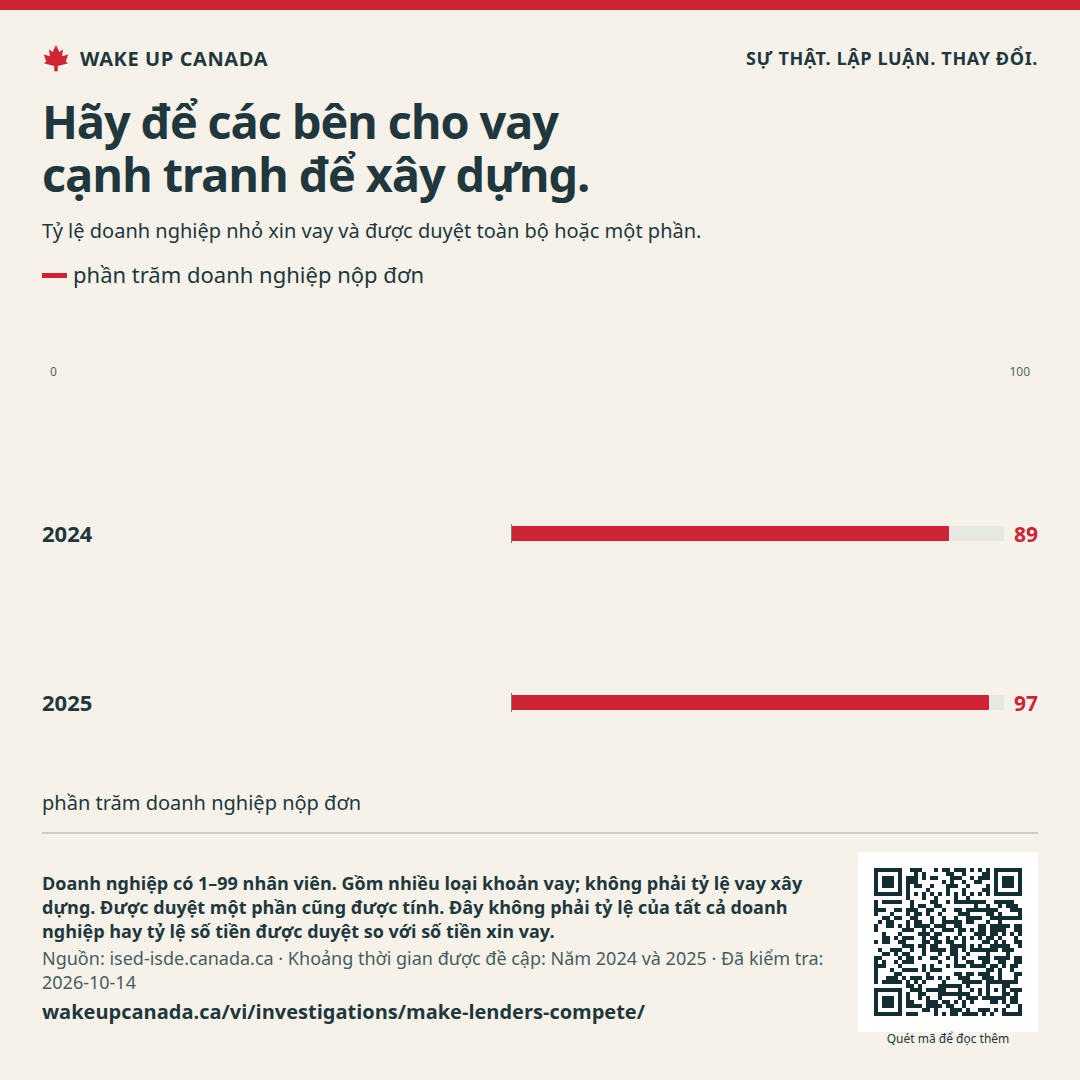
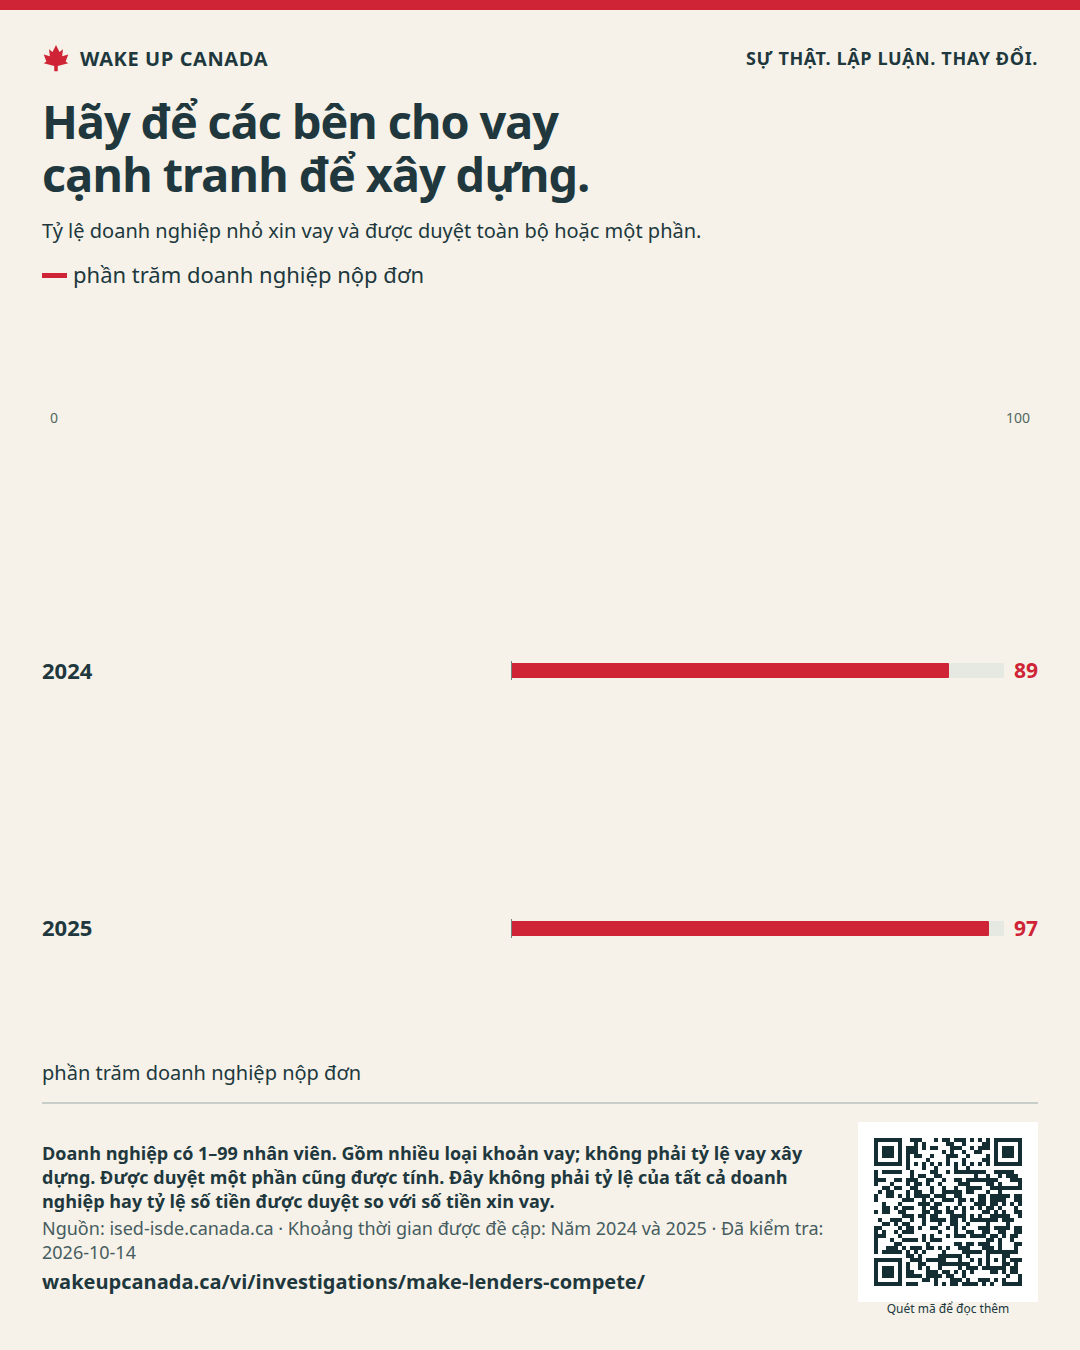
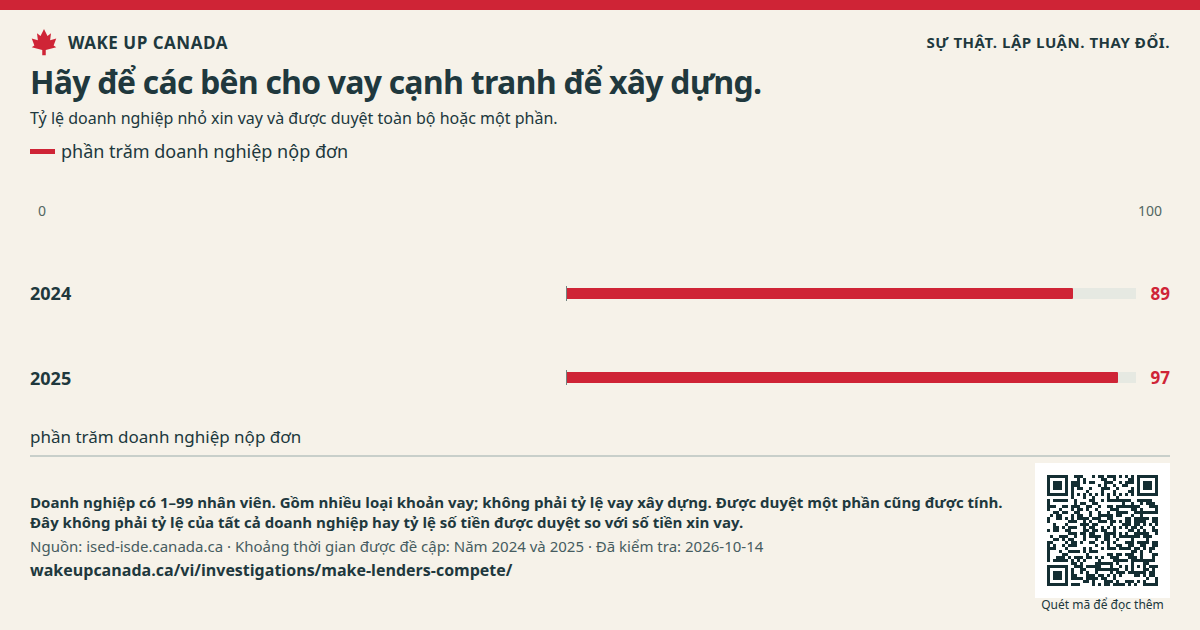
Vào 2025, 97% doanh nghiệp nhỏ xin vay nợ được chấp thuận toàn bộ hoặc một phần. Tỷ lệ này tăng từ 89% vào 2024. [1]
Báo cáo · Ngày đăng
Cần có khoản vay để xây nhà ở và cửa hàng tốt. Nhà xây dựng nên có thể so sánh các đề nghị rõ ràng và mang kế hoạch của mình đến một bên cho vay khác.
Vào 2025, 97% doanh nghiệp nhỏ xin vay nợ được chấp thuận toàn bộ hoặc một phần. Tỷ lệ này tăng từ 89% vào 2024. [1]
Chỉ 20% doanh nghiệp nhỏ xin vay nợ vào 2025. Tỷ lệ chấp thuận chỉ tính những doanh nghiệp đã xin vay. Tỷ lệ này không bao gồm mọi doanh nghiệp. [1]
Có thêm lựa chọn bên cho vay có thể giúp xây dựng những dự án tốt. Hãy giữ các bước kiểm tra rủi ro hợp lý, làm rõ điều khoản vay và tìm hiểu những chỗ tài chính gặp khó khăn.
Chỉ 20% doanh nghiệp nhỏ xin vay nợ vào 2025. Tỷ lệ chấp thuận 97% tính những doanh nghiệp nhận được toàn bộ hoặc một phần số tiền họ xin vay. Điều đó không có nghĩa là 97% tất cả doanh nghiệp đều được vay.
Các kết quả này bao gồm doanh nghiệp có từ 1 đến 99 nhân viên và nhiều loại khoản vay. Chúng không chỉ riêng các khoản vay xây nhà ở hoặc cửa hàng. Tỷ lệ chấp thuận cao vẫn có thể đi cùng với khó khăn của một số nhà xây dựng. Chỉ riêng tỷ lệ này không thể chứng minh những khó khăn đó.
[1]Chương trình cho vay xây dựng căn hộ chính của CMHC áp dụng cho các dự án nhà cho thuê đủ điều kiện có ít nhất năm căn. Khoản vay tối thiểu là $1 triệu. Chương trình có thể cho vay tối đa toàn bộ chi phí phần nhà cho thuê và tối đa 75% chi phí phần không phải nhà ở. Đây là các giới hạn, không phải lời hứa sẽ cấp vốn cho từng dự án.
Nhà cho thuê có bốn căn không đáp ứng quy định về quy mô của chương trình này. Điều đó không có nghĩa là không có cách vay nào khác. Chúng ta cần những con đường rõ ràng cho nhà cho thuê nhỏ, nhà để mua, nhà sản xuất sẵn trong nhà máy và cửa hàng. Mỗi loại cần được đánh giá riêng về lệ phí, thời gian chờ và rủi ro.
[2]Bản ghi nhớ Build Canada của Andrew Graham kêu gọi mọi người kiểm soát dữ liệu ngân hàng của mình. Chúng tôi cùng chia sẻ mục tiêu đó. Mọi người nên có thể chia sẻ hồ sơ một cách an toàn với bên cho vay khác, rồi so sánh tổng chi phí.
Cục Cạnh tranh mở một nghiên cứu về khoản vay cho doanh nghiệp nhỏ vào tháng 1 năm 2026. Nghiên cứu xem xét các bên cho vay mới và cách doanh nghiệp chuyển khoản vay. Đây không phải là bằng chứng về hành vi sai trái. Các khoản vay xây nhà ở và cửa hàng cần được xem xét rõ ràng trong những công việc tiếp theo.
[3][4]Khoản vay không được trả có thể gây hại cho người gửi tiết kiệm, người vay và công chúng. Một số dự án nên bị từ chối. Mục tiêu là giúp mọi người tiếp cận công bằng với các khoản vay hợp lý, đồng thời nêu rõ lý do từ chối. Mục tiêu không phải là buộc người khác gánh mọi rủi ro.
Các quan chức tài chính nên đặt ra một bảng chi phí vay đơn giản. Bảng cần nêu lãi suất, mọi khoản phí, tài sản phải thế chấp, quy định giải ngân và chi phí chuyển sang bên cho vay khác.
CMHC và các cơ quan đặt quy định cho ngân hàng nên công bố kết quả theo loại và quy mô dự án. Hãy nêu thời gian chờ, các đề nghị cho vay một phần và lý do từ chối. Mọi hình thức bảo lãnh khoản vay công cần có giới hạn tổn thất và ngân sách rõ ràng.
Ottawa đặt ra quy định cho ngân hàng. Mỗi tỉnh đặt quy định cho các hợp tác xã tín dụng thuộc quyền quản lý của mình. CMHC và các bên cho vay có thể thay đổi cách họ cung cấp khoản vay.
Việc duy trì báo cáo rõ ràng và quy định cho vay sẽ tốn tiền. Chúng tôi chưa tính chi phí này. Bất kỳ chương trình bảo lãnh khoản vay mới nào của chính phủ cũng cần có ngân sách và giới hạn mức lỗ.
Tỷ lệ doanh nghiệp nhỏ xin vay và được duyệt toàn bộ hoặc một phần.
phần trăm doanh nghiệp nộp đơn · Năm 2024 và 2025
Doanh nghiệp có 1–99 nhân viên. Gồm nhiều loại khoản vay; không phải tỷ lệ vay xây dựng. Được duyệt một phần cũng được tính. Đây không phải tỷ lệ của tất cả doanh nghiệp hay tỷ lệ số tiền được duyệt so với số tiền xin vay.
Kiểm tra nguồn: Small Business Credit Condition Trends, 2015–2025
Tên nguồn bằng tiếng Anh
WAKE UP CANADA
Giúp nhiều người hơn biết dữ kiện và kế hoạch.
Cần có khoản vay để xây nhà ở và cửa hàng tốt. Nhà xây dựng nên có thể so sánh các đề nghị rõ ràng và mang kế hoạch của mình đến một bên cho vay khác.
Giữ nguồn, ngày tháng và ghi chú cùng với ảnh.
Đã kiểm tra:
Những điều nội dung này không cho thấy: Chúng ta không biết có bao nhiêu kế hoạch xây dựng khả thi không vay được tiền. Hãy tính chi phí của mọi hình thức bảo lãnh khoản vay công trước khi bắt đầu.
Không cần tài khoản. Chia sẻ không đăng ký nhận email cho bạn.

Nếu ảnh mở trong tab mới, hãy nhấn giữ ảnh hoặc dùng công cụ lưu của trình duyệt.
Việc này ủng hộ toàn bộ mục tiêu. Nhận email là lựa chọn riêng.
Hiện không có tổng số người ủng hộ.
Mỗi email chỉ được tính một lần cho mỗi mục tiêu. Việc này không đồng nghĩa với ký kiến nghị. Tên và email của bạn được giữ kín. Chỉ tổng số người ủng hộ được công khai.
Nhà ở và khu dân cư · Báo cáo
Mở đường cho những ngôi nhà hữu ích, những chuyến đi ngắn và nhiều lựa chọn hơn. Hãy trình bày bằng chứng về nhà ở một cách trung thực.
Đọc báo cáo ↗Hàng nhập khẩu và thương mại mở · Báo cáo
Giá thấp là tin tốt. Canada nên cho hàng hóa an toàn cạnh tranh, bất kể chúng được sản xuất ở đâu.
Đọc báo cáo ↗Năng lượng và thiên nhiên · Báo cáo
Điện giá rẻ nên vẫn rẻ khi tính cả đường dây, chất thải và việc dọn dẹp. Công chúng không nên phải trả một hóa đơn bị che giấu.
Đọc báo cáo ↗