قرض کے لیے درخواست دینے والی زیادہ تر چھوٹی کمپنیوں کو کچھ نہ کچھ قرض ملا۔
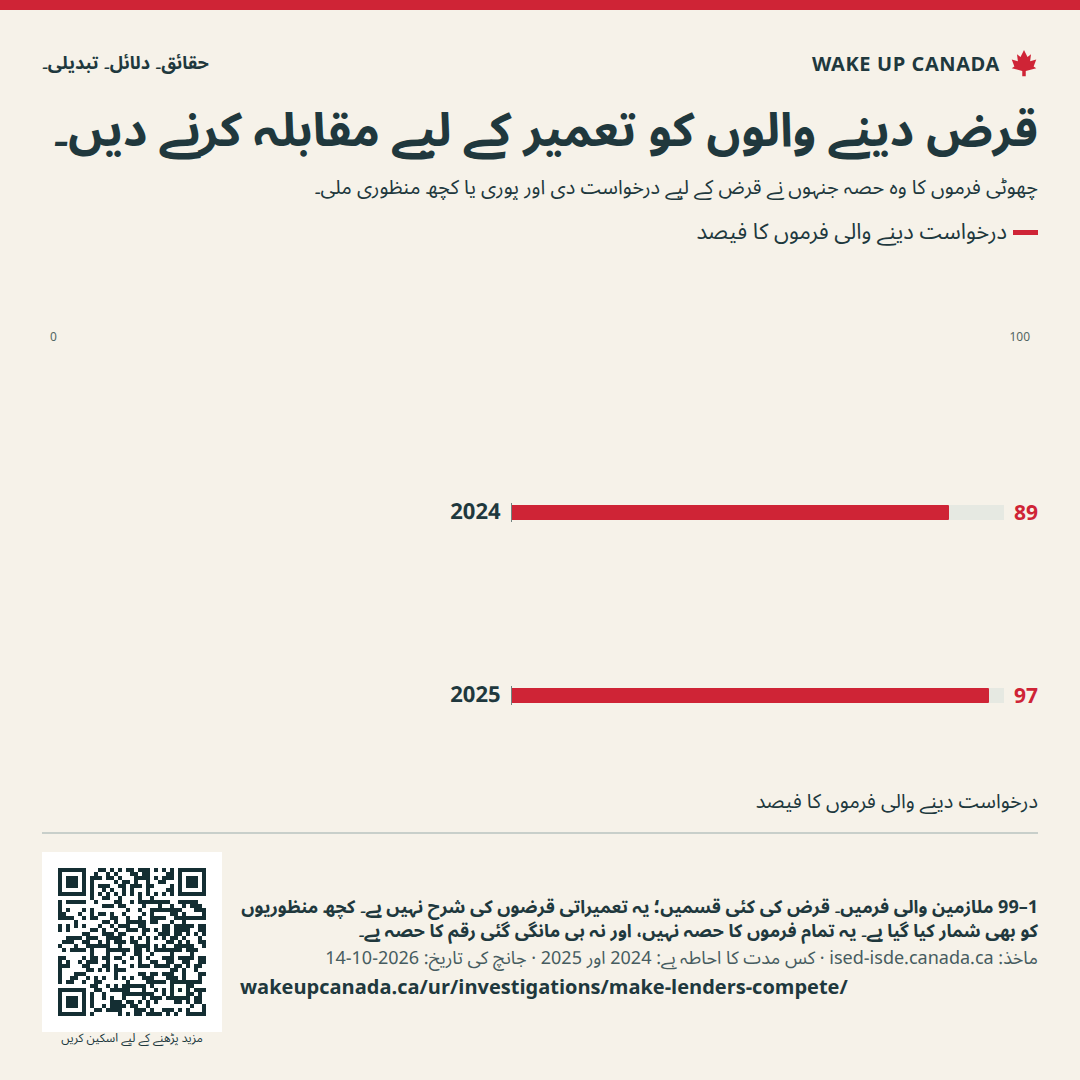
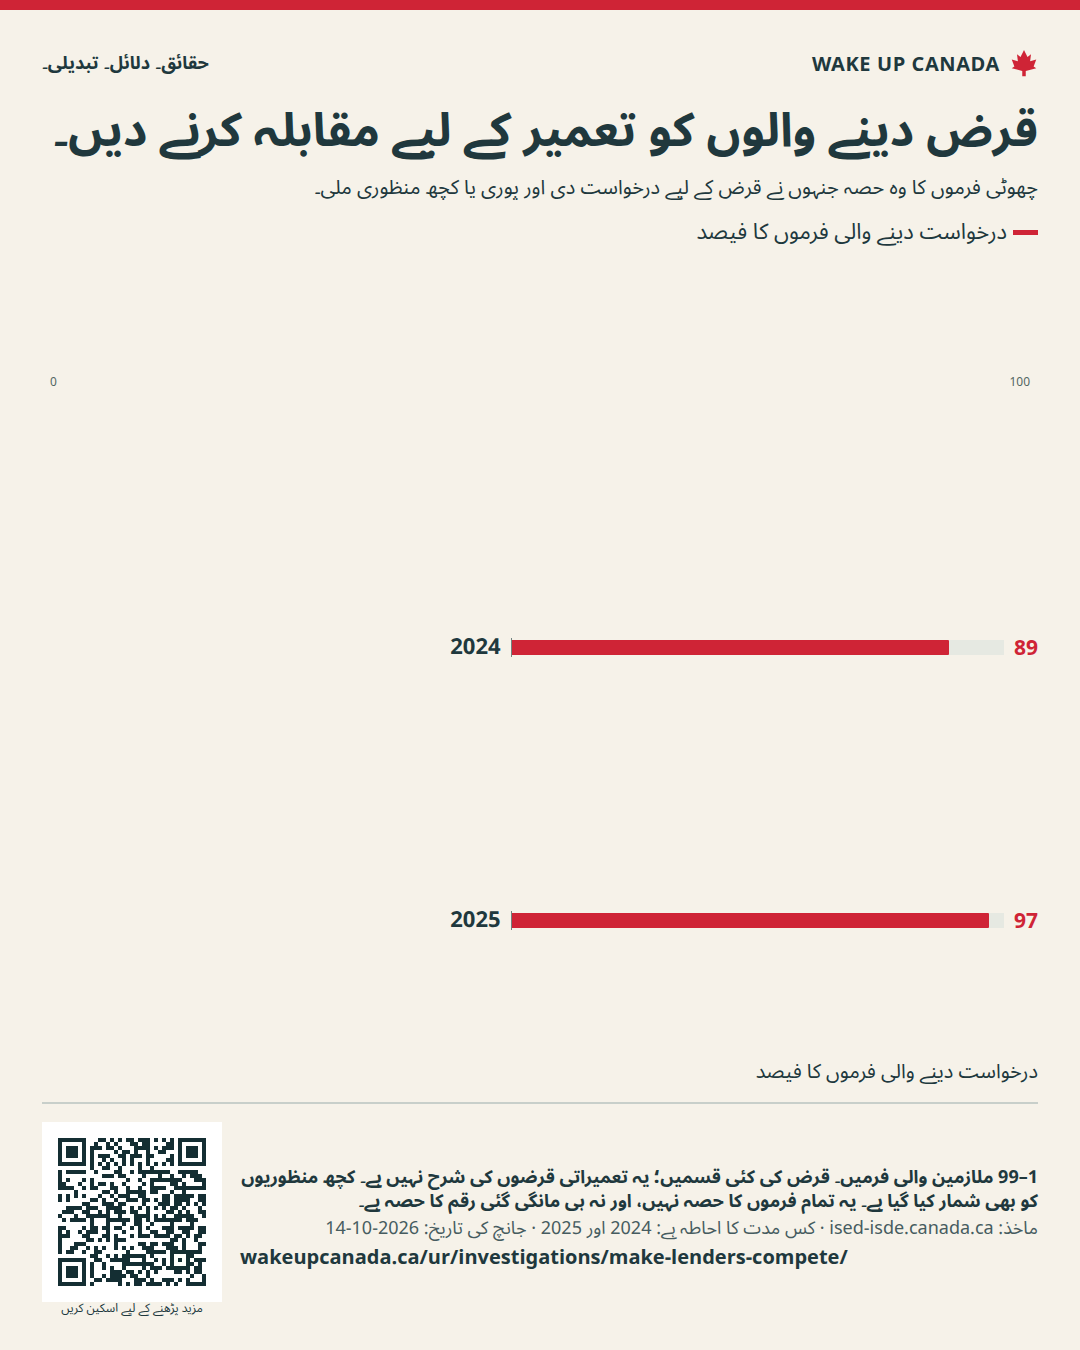
2025 میں، قرض مانگنے والی چھوٹی کمپنیوں میں سے 97% کو پورا یا کچھ قرض منظور ہوا۔ یہ شرح 2024 کی 89% شرح سے زیادہ تھی۔ [1]
رپورٹ · شائع ہونے کی تاریخ
اچھے گھر اور دکانیں بنانے کے لیے قرض درکار ہوتے ہیں۔ تعمیر کرنے والوں کو واضح پیشکشوں کا موازنہ کرنے اور اپنا منصوبہ کسی دوسرے قرض دہندہ کے پاس لے جانے کا موقع ملنا چاہیے۔
2025 میں، قرض مانگنے والی چھوٹی کمپنیوں میں سے 97% کو پورا یا کچھ قرض منظور ہوا۔ یہ شرح 2024 کی 89% شرح سے زیادہ تھی۔ [1]
2025 میں چھوٹی کمپنیوں میں سے صرف 20% نے قرض مانگا۔ منظوری کی شرح صرف ان کمپنیوں کی ہے جنہوں نے درخواست دی۔ اس میں ہر کمپنی شامل نہیں۔ [1]
قرض دینے والوں میں زیادہ انتخاب سے اچھے منصوبے بننے میں مدد مل سکتی ہے۔ خطرے کی مناسب جانچ جاری رکھیں، قرض کی شرائط صاف بتائیں اور دیکھیں کہ قرض کہاں نہیں مل رہا۔
2025 میں چھوٹی کمپنیوں میں سے صرف 20% نے قرض مانگا۔ 97% کی منظوری کی شرح ان کمپنیوں کی ہے جنہیں مانگی گئی پوری یا کچھ رقم ملی۔ اس کا مطلب یہ نہیں کہ تمام کمپنیوں میں سے 97% کو قرض ملا۔
ان نتائج میں 1 سے 99 ملازموں والی کمپنیاں اور کئی طرح کے قرض شامل ہیں۔ ان میں گھر یا دکان بنانے کے قرض الگ سے نہیں دکھائے گئے۔ منظوری کی بلند شرح کے باوجود کچھ تعمیر کرنے والوں کو قرض نہ ملنے کا مسئلہ ہو سکتا ہے۔ صرف ان نتائج سے یہ مسئلہ ثابت نہیں ہوتا۔
[1]CMHC کا اپارٹمنٹ تعمیر کرنے کے لیے اہم قرض پروگرام، کم از کم پانچ یونٹ والے اہل کرائے کے منصوبوں کے لیے ہے۔ اس میں کم از کم قرض $1 ملین ہے۔ یہ کرائے والے حصے کی پوری لاگت تک اور رہائش کے علاوہ حصے کی لاگت کے 75% تک قرض دے سکتا ہے۔ یہ حدیں ہیں، ہر منصوبے کو رقم دینے کا وعدہ نہیں۔
چار یونٹ والا کرائے کا گھر اس پروگرام کے سائز کے اصول پر پورا نہیں اترتا۔ اس کا مطلب یہ نہیں کہ قرض لینے کا کوئی اور راستہ نہیں۔ ہمیں چھوٹے کرائے کے گھروں، خریدنے کے لیے گھروں، فیکٹری میں بنے گھروں اور دکانوں کے لیے واضح راستے چاہییں۔ ہر راستے میں فیس، تاخیر اور خطرے کو الگ سے جانچنا ہوگا۔
[2]اینڈریو گراہم کے Build Canada کے یادداشت نامے میں لوگوں کو اپنے بینک کے ڈیٹا پر اختیار دینے کا مطالبہ ہے۔ ہم اس مقصد سے متفق ہیں۔ لوگوں کو چاہیے کہ وہ اپنے ریکارڈ محفوظ طریقے سے کسی دوسرے قرض دہندہ کے ساتھ بانٹ سکیں، پھر پوری لاگت کا موازنہ کریں۔
مقابلہ بیورو نے چھوٹے کاروباروں کے قرضوں کا مطالعہ جنوری 2026 میں شروع کیا۔ یہ نئے قرض دہندگان اور کمپنیوں کے قرض بدلنے کے طریقوں کا جائزہ لیتا ہے۔ یہ کسی غلط کام کا ثبوت نہیں ہے۔ اس کے بعد ہونے والے کام میں گھر اور دکانیں بنانے کے قرضوں کو واضح طور پر شامل کرنا چاہیے۔
[3][4]ناکام قرضوں سے بچت کرنے والوں، قرض لینے والوں اور عوام کو نقصان ہو سکتا ہے۔ کچھ منصوبوں کو قرض نہیں دینا چاہیے۔ مقصد یہ ہے کہ اچھے قرضوں تک منصفانہ رسائی ہو اور انکار کی وجہ صاف بتائی جائے۔ مقصد یہ نہیں کہ ہر خطرہ کسی اور کے سر ڈالنے کا حق دیا جائے۔
مالیاتی حکام کو قرض کی لاگت کا ایک سادہ فارم بنانا چاہیے۔ اس میں شرح، تمام فیسیں، ضمانت کے لیے درکار اثاثے، رقم جاری کرنے کے اصول اور قرض بدلنے کی لاگت دکھائیں۔
CMHC اور بینکوں کے اصول بنانے والوں کو منصوبے کی قسم اور سائز کے مطابق نتائج دکھانے چاہییں۔ انتظار کا وقت، جزوی پیشکشیں اور انکار کی وجوہات بتائیں۔ سرکاری قرض کی کسی بھی ضمانت کے لیے نقصان کی حد اور واضح بجٹ ہونا چاہیے۔
اوٹاوا بینکوں کے اصول طے کرتا ہے۔ ہر صوبہ اپنے اختیار میں آنے والی کریڈٹ یونینوں کے اصول طے کرتا ہے۔ CMHC اور قرض دہندگان اپنے قرض دینے کے طریقے بدل سکتے ہیں۔
صاف رپورٹیں اور قرض کے اصول چلانے پر خرچ آتا ہے۔ ہم نے اس کی قیمت نہیں نکالی۔ کسی بھی نئی سرکاری قرض ضمانت کے لیے بجٹ اور نقصان کی حد ضروری ہے۔
چھوٹی فرموں کا وہ حصہ جنہوں نے قرض کے لیے درخواست دی اور پوری یا کچھ منظوری ملی۔
درخواست دینے والی فرموں کا فیصد · 2024 اور 2025
1–99 ملازمین والی فرمیں۔ قرض کی کئی قسمیں؛ یہ تعمیراتی قرضوں کی شرح نہیں ہے۔ کچھ منظوریوں کو بھی شمار کیا گیا ہے۔ یہ تمام فرموں کا حصہ نہیں، اور نہ ہی مانگی گئی رقم کا حصہ ہے۔
ذرائع دیکھیں: Small Business Credit Condition Trends, 2015–2025
ماخذ کا عنوان انگریزی میں
WAKE UP CANADA
مزید لوگوں کو حقائق اور منصوبہ دکھانے میں مدد دیں۔
اچھے گھر اور دکانیں بنانے کے لیے قرض درکار ہوتے ہیں۔ تعمیر کرنے والوں کو واضح پیشکشوں کا موازنہ کرنے اور اپنا منصوبہ کسی دوسرے قرض دہندہ کے پاس لے جانے کا موقع ملنا چاہیے۔
تصویر کے ساتھ ماخذ، تاریخ اور نوٹس بھی رکھیں۔
جانچ کی تاریخ:
یہ کیا نہیں دکھاتا: ہمیں نہیں معلوم کہ کتنے اچھے تعمیراتی منصوبوں کو قرض نہیں ملتا۔ سرکاری قرض کی ضمانت شروع کرنے سے پہلے اس کی قیمت بتائیں۔
اکاؤنٹ کی ضرورت نہیں۔ شیئر کرنے سے آپ ای میل کے لیے سائن اپ نہیں ہوتے۔

اگر تصویر نئے ٹیب میں کھلے تو اسے دبا کر رکھیں یا براؤزر کا محفوظ کرنے والا ٹول استعمال کریں۔
اس سے پورے مقصد کی حمایت ہوتی ہے۔ ای میلز وصول کرنا الگ انتخاب ہے۔
حمایت کرنے والوں کی کل تعداد ابھی دستیاب نہیں۔
ہر ای میل ہر مقصد کے لیے ایک بار گنی جاتی ہے۔ اس سے کسی درخواست پر دستخط نہیں ہوتے۔ آپ کا نام اور ای میل نجی رہتے ہیں۔ صرف کل تعداد عوام کو دکھائی جاتی ہے۔
گھر اور محلے · رپورٹ
اچھے گھروں، مختصر سفر اور زیادہ انتخاب کا راستہ کھولیں۔ رہائش کے شواہد کو درست انداز میں پیش کریں۔
رپورٹ پڑھیں ↗درآمدات اور کھلی تجارت · رپورٹ
کم قیمت اچھی خبر ہونی چاہیے۔ کینیڈا کو محفوظ چیزوں کے درمیان مقابلے کی اجازت دینی چاہیے، چاہے وہ کہیں بھی بنی ہوں۔
رپورٹ پڑھیں ↗توانائی اور فطرت · رپورٹ
تاروں، فضلے اور صفائی کی لاگت گننے کے بعد بھی سستی بجلی سستی رہنی چاہیے۔ عوام کو چھپا ہوا بل نہیں ملنا چاہیے۔
رپورٹ پڑھیں ↗