融資を申し込んだ小規模企業の多くが、いくらかの融資を受けました。
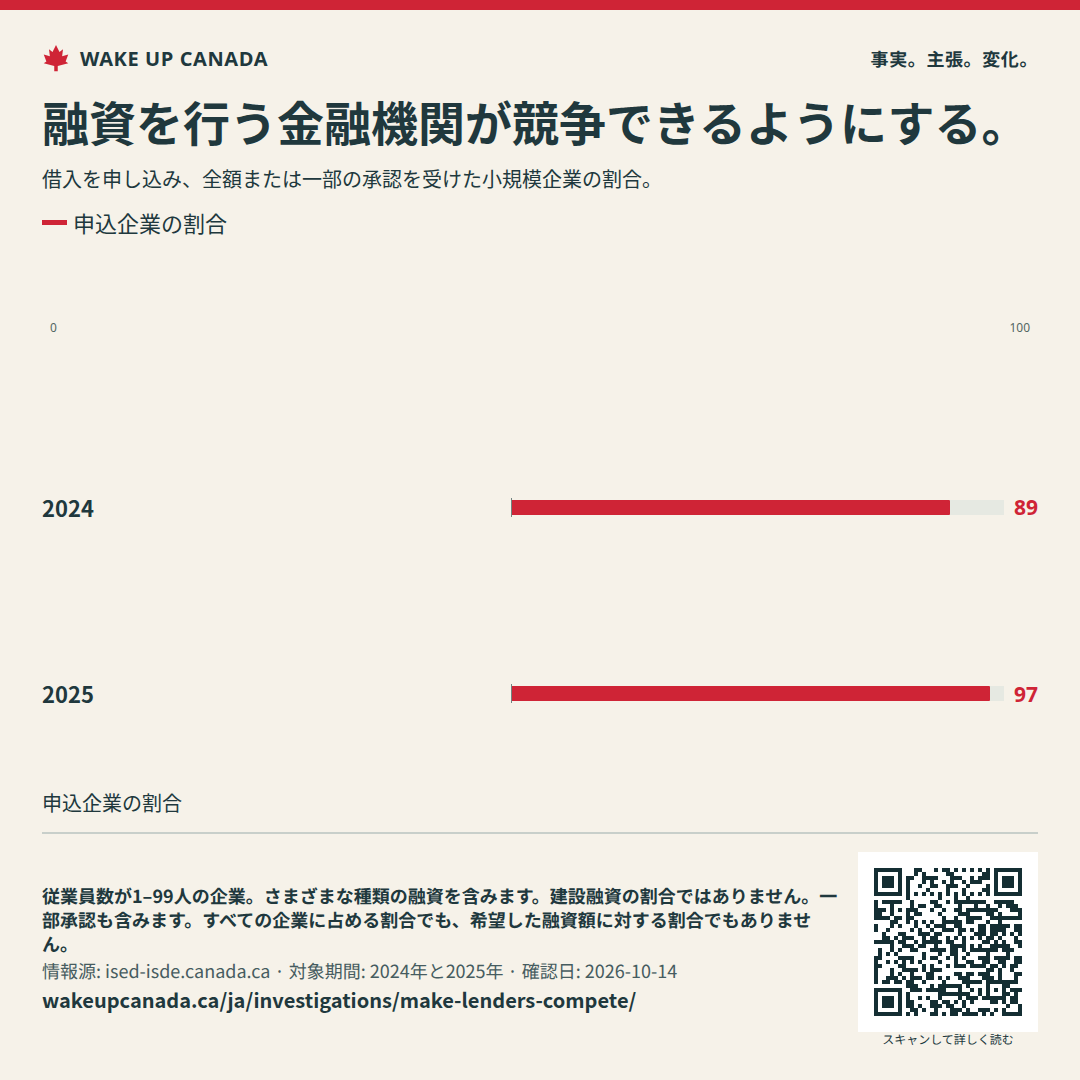
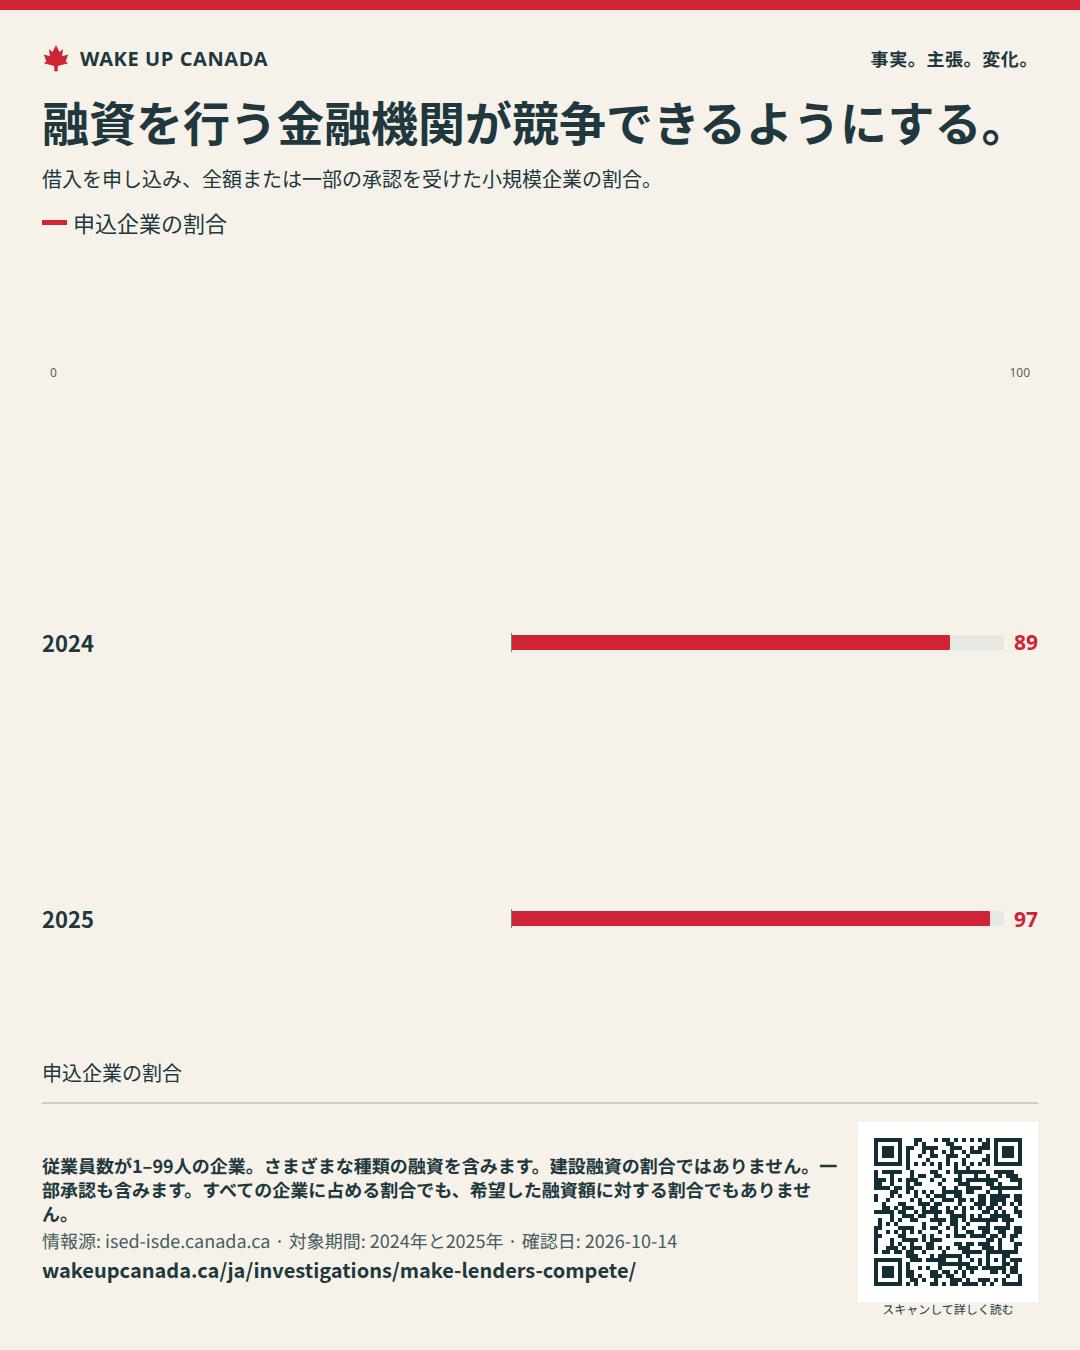
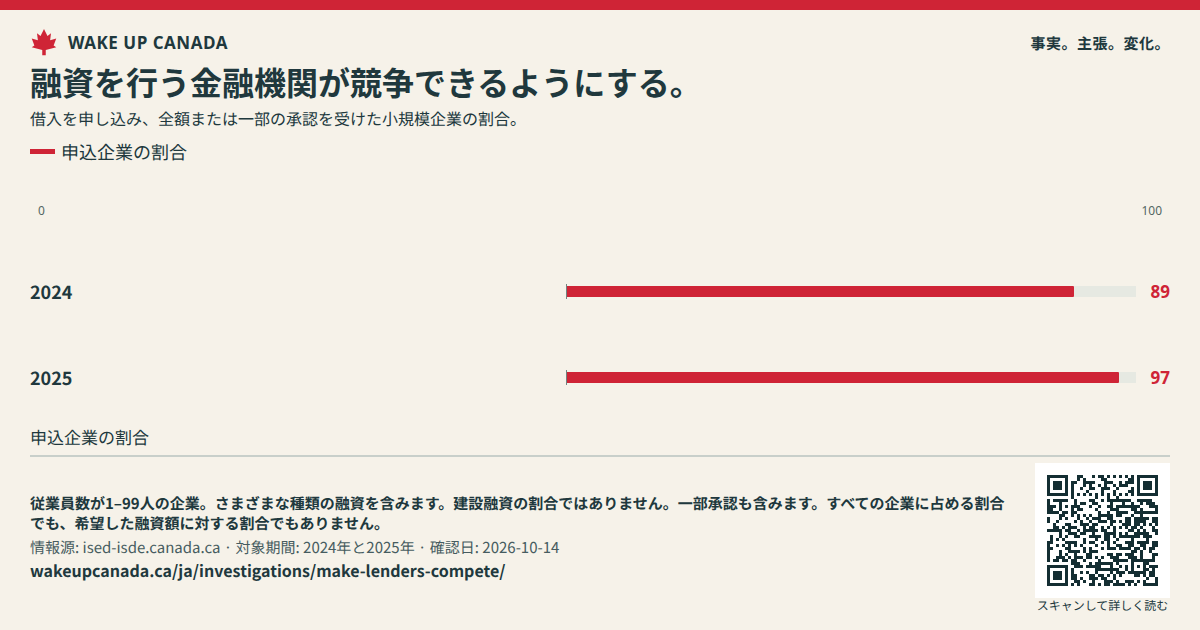
2025年、融資を求めた小規模企業の97%が、全額または一部の融資を受けました。2024年の89%から上がりました。 [1]
レポート · 公開日
良い住宅や店舗を建てるには、融資が必要です。建設業者は分かりやすい条件を比べ、別の金融機関にも計画を持ち込めるようにすべきです。
金融機関の選択肢が増えれば、良い計画が実現しやすくなります。適切なリスク審査を続け、融資条件を分かりやすくし、融資が行き詰まるところを調べます。
2025年に融資を求めた小規模企業は、わずか20%でした。承認率97%は、求めた融資の全額または一部を受けた企業の割合です。すべての企業の97%が融資を受けたという意味ではありません。
これらの結果は、従業員が1人から99人までの企業を対象とし、さまざまな種類の融資を含みます。住宅や店舗の建設融資だけを取り出した数字ではありません。承認率が高くても、一部の建設業者が融資を受けにくいことはありえます。この数字だけでは、そうした問題があるともないとも証明できません。
[1]CMHCの主な集合住宅建設融資制度は、5戸以上の条件を満たす賃貸住宅計画を対象としています。融資額の最低は$1百万です。賃貸住宅部分の費用全額まで、住宅以外の部分の費用の75%まで融資できます。これは上限であり、すべての計画に融資する約束ではありません。
賃貸住宅が4戸の計画は、この制度の規模の条件を満たしません。だからといって、ほかに融資を受ける方法がないわけではありません。小規模な賃貸住宅、購入する住宅、工場でつくる住宅、店舗について、分かりやすい融資の道筋が必要です。それぞれについて、手数料、遅れ、リスクを調べる必要があります。
[2]Andrew GrahamのBuild Canadaの提言書は、人々が自分の銀行データを管理できるよう求めています。私たちもその目標を支持します。人々は記録を安全に別の金融機関と共有し、費用の全体を比べられるようにすべきです。
競争局は2026年1月に、小規模企業向け融資の調査を始めました。新しい金融機関や、企業が融資先を切り替える方法を調べています。不正があった証拠ではありません。今後の調査では、住宅や店舗の建設融資も明確に扱う必要があります。
[3][4]融資が返済されないと、預金者、借り手、社会に損害が及ぶことがあります。融資を断るべき計画もあります。目標は、適切な融資を公平に受けられるようにし、断る理由を明確にすることです。すべてのリスクをほかの人に負わせる権利を認めることではありません。
金融担当者は、分かりやすい融資費用の一覧を定めるべきです。金利、すべての手数料、担保、資金を受け取る条件、借り換えの費用を示します。
CMHCと銀行の規則を定める機関は、計画の種類や規模ごとに結果を示すべきです。待ち時間、一部だけの融資、融資を断る理由を示します。公的な融資保証には、損失の上限と明確な予算が必要です。
オタワは銀行の規則を定めます。各州は、自らの管轄下にある信用組合の規則を定めます。CMHCと金融機関は、融資の提供方法を変えることができます。
わかりやすい報告や融資のルールを運用するには費用がかかります。費用はまだ見積もっていません。新たに公的な融資保証を行うなら、予算と損失の上限が必要です。
借入を申し込み、全額または一部の承認を受けた小規模企業の割合。
申込企業の割合 · 2024年と2025年
従業員数が1–99人の企業。さまざまな種類の融資を含みます。建設融資の割合ではありません。一部承認も含みます。すべての企業に占める割合でも、希望した融資額に対する割合でもありません。
出典の英語のタイトル
WAKE UP CANADA
事実と計画を、より多くの人に届けましょう。
良い住宅や店舗を建てるには、融資が必要です。建設業者は分かりやすい条件を比べ、別の金融機関にも計画を持ち込めるようにすべきです。
画像と一緒に、情報源、日付、注記も残してください。
確認日:
この画像からはわからないこと: 融資を受けられない、実現性のある建設計画がいくつあるのかは分かりません。新たな公的融資保証を始める前に、その費用を示してください。
アカウントは不要です。共有しても、メール配信には登録されません。

これは活動全体への賛同を示すものです。メールを受け取るかどうかは別に選べます。
現在、支持者数を確認できません。
各メールアドレスにつき、活動ごとに1回だけ数えます。これは請願への署名ではありません。 氏名とメールアドレスは非公開です。合計数だけが公開されます。