La maggior parte delle piccole imprese che ha chiesto credito ne ha ottenuto almeno una parte.
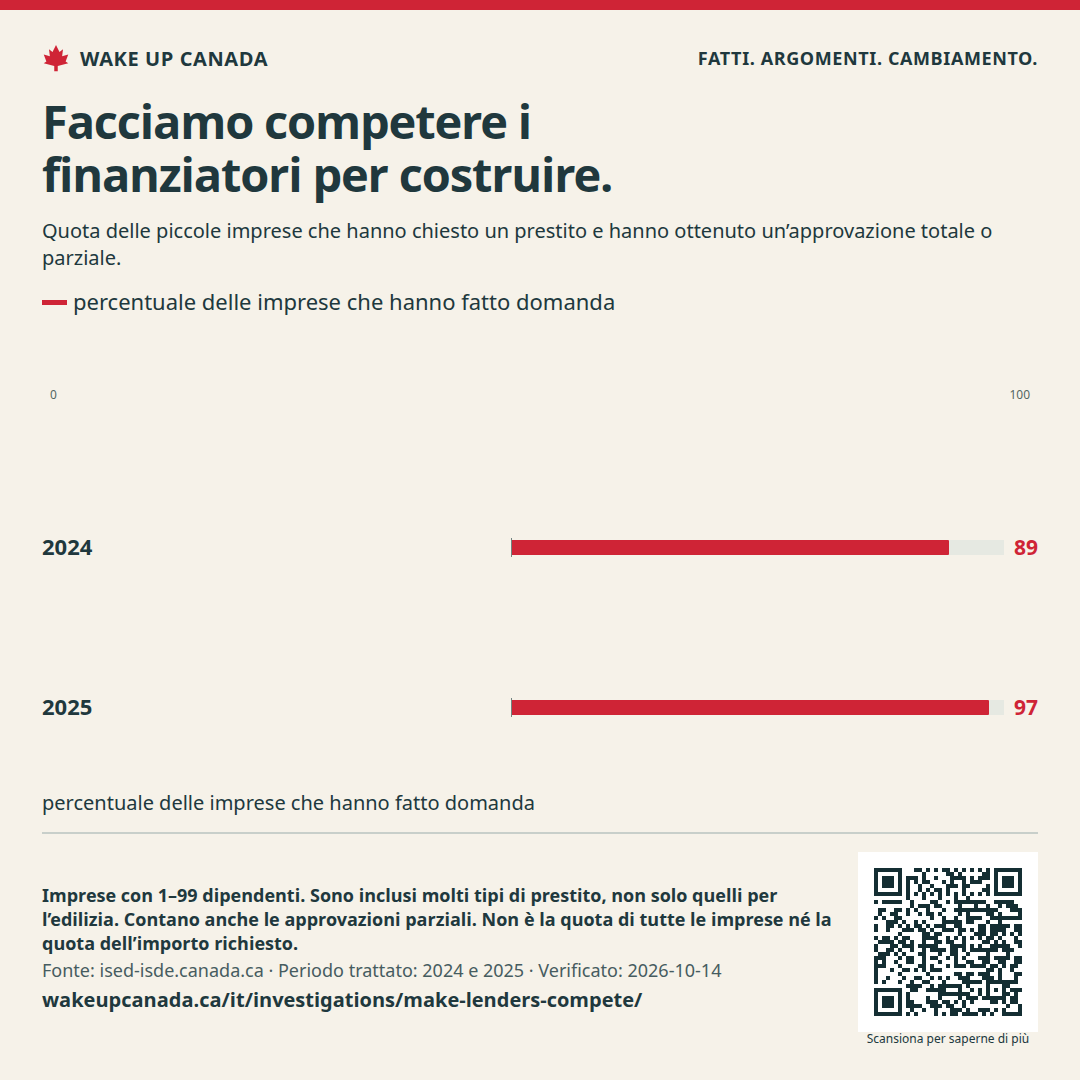
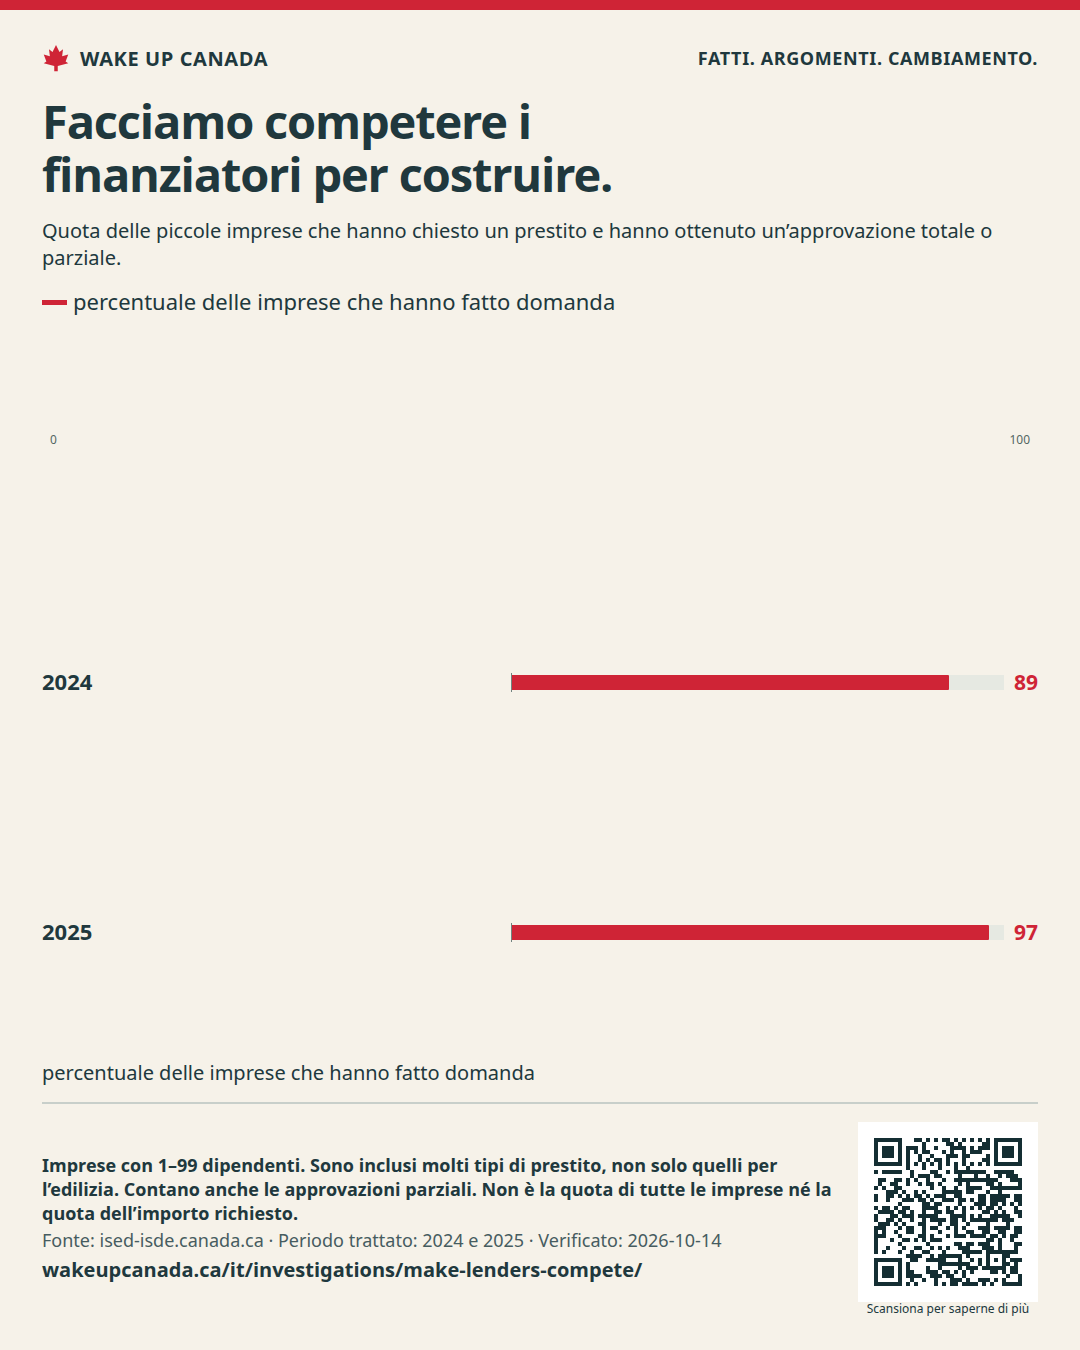
Nel 2025, il 97% delle piccole imprese che ha chiesto un prestito ha ottenuto l’approvazione totale o parziale. Nel 2024 era l’89%. [1]
Rapporto · Pubblicato
Per costruire buone case e negozi servono prestiti. Chi costruisce dovrebbe poter confrontare offerte chiare e rivolgersi a un altro finanziatore.
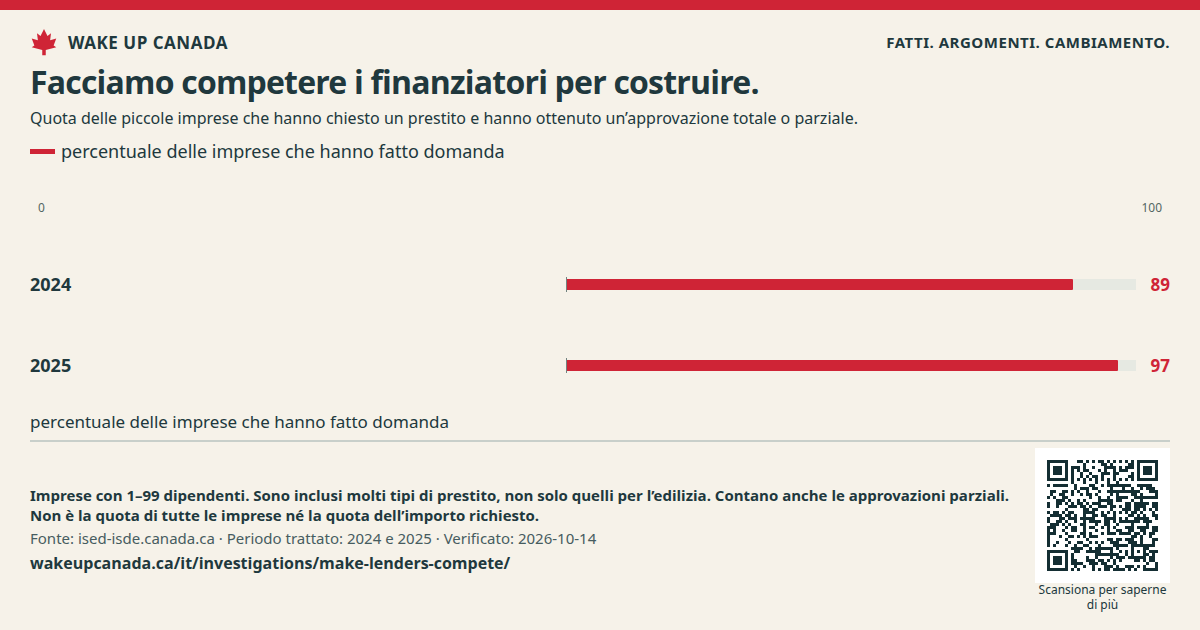
Nel 2025, il 97% delle piccole imprese che ha chiesto un prestito ha ottenuto l’approvazione totale o parziale. Nel 2024 era l’89%. [1]
Nel 2025, solo il 20% delle piccole imprese ha chiesto un prestito. Il tasso di approvazione riguarda le imprese che ne hanno fatto richiesta. Non riguarda tutte le imprese. [1]
Più scelta tra i finanziatori può aiutare a realizzare buoni progetti. Manteniamo controlli solidi sui rischi, rendiamo chiari i termini dei prestiti e verifichiamo dove manca il finanziamento.
Nel 2025, solo il 20% delle piccole imprese ha chiesto un prestito. Il tasso di approvazione del 97% riguarda le imprese che hanno ottenuto tutto o una parte di quanto richiesto. Non significa che il 97% di tutte le imprese abbia ottenuto un prestito.
Questi risultati riguardano imprese con da 1 a 99 dipendenti e molti tipi di prestito. Non riguardano solo i prestiti per costruire case o negozi. Un tasso di approvazione alto può comunque nascondere difficoltà per alcuni costruttori. Da solo, non può dimostrare che esistano queste difficoltà.
[1]Il principale programma di CMHC per i prestiti alla costruzione di appartamenti riguarda i progetti di affitto idonei con almeno cinque unità. Il prestito minimo è di $1 milione. Può coprire fino al costo totale della parte residenziale e fino al 75% della parte non residenziale. Sono limiti, non una promessa di finanziare ogni progetto.
Un edificio con quattro alloggi in affitto non rispetta il requisito di dimensione di questo programma. Questo non significa che non esistano altre possibilità di prestito. Servono percorsi chiari per piccoli alloggi in affitto, case da comprare, case prefabbricate e negozi. Per ciascuno bisogna valutare costi, ritardi e rischi.
[2]Il documento di Andrew Graham, Build Canada, chiede alle persone di poter controllare i propri dati bancari. Condividiamo questo obiettivo. Le persone dovrebbero poter condividere i propri dati in modo sicuro con un altro finanziatore e poi confrontare il costo totale.
Nel gennaio 2026, l’Ufficio della concorrenza ha avviato uno studio sui prestiti alle piccole imprese. Esamina i nuovi finanziatori e il modo in cui le imprese cambiano prestito. Non dimostra che ci siano state irregolarità. I prestiti per costruire case e negozi devono essere inclusi chiaramente nel lavoro successivo.
[3][4]I prestiti che non vengono rimborsati possono danneggiare chi risparmia, chi prende in prestito e il pubblico. Alcuni progetti vanno rifiutati. L’obiettivo è dare un accesso equo a prestiti validi e spiegare chiaramente i rifiuti. Non si tratta di avere il diritto di far ricadere ogni rischio su qualcun altro.
I responsabili delle politiche finanziarie dovrebbero stabilire un prospetto semplice dei costi dei prestiti. Indichiamo i tassi, tutti i costi, i beni richiesti come garanzia, le regole per l’erogazione dei fondi del prestito e il costo per cambiare finanziatore.
CMHC e chi stabilisce le regole bancarie dovrebbero mostrare i risultati per tipo e dimensione del progetto. Indichiamo i tempi di attesa, le offerte parziali e i motivi dei rifiuti. Ogni sostegno pubblico ai prestiti deve avere un limite alle perdite e un bilancio chiaro.
Ottawa stabilisce le regole per le banche. Ogni provincia stabilisce le regole per le cooperative di credito che controlla. CMHC e i finanziatori possono cambiare il modo in cui offrono i prestiti.
Gestire rapporti chiari e regole sui prestiti ha un costo. Non lo abbiamo calcolato. Ogni nuovo sostegno pubblico ai prestiti deve avere un budget e un limite alle perdite.
Quota delle piccole imprese che hanno chiesto un prestito e hanno ottenuto un’approvazione totale o parziale.
percentuale delle imprese che hanno fatto domanda · 2024 e 2025
Imprese con 1–99 dipendenti. Sono inclusi molti tipi di prestito, non solo quelli per l’edilizia. Contano anche le approvazioni parziali. Non è la quota di tutte le imprese né la quota dell’importo richiesto.
Controlla le fonti: Small Business Credit Condition Trends, 2015–2025
Titolo della fonte in inglese
WAKE UP CANADA
Aiuta più persone a scoprire i fatti e il piano.
Per costruire buone case e negozi servono prestiti. Chi costruisce dovrebbe poter confrontare offerte chiare e rivolgersi a un altro finanziatore.
Mantieni con l’immagine la fonte, la data e le note.
Verificato:
Cosa non mostra: Non sappiamo quanti progetti edilizi validi non riescano a ottenere un prestito. Prima di avviare qualsiasi nuovo sostegno pubblico ai prestiti, calcoliamone il costo.
Non serve un account. Condividere non ti iscrive alle email.

Se l’immagine si apre in una nuova scheda, tienila premuta o usa lo strumento di salvataggio del browser.
Questo sostiene l’intera causa. Ricevere email è una scelta separata.
I totali dei sostenitori non sono disponibili al momento.
Ogni email conta una volta per causa. Questo non significa firmare una petizione. Il tuo nome e la tua email restano privati. Solo il totale è pubblico.
Case e quartieri · Rapporto
Apriamo la strada a case utili, spostamenti brevi e più scelta. Presentiamo con onestà i dati sulle abitazioni.
Leggi il rapporto ↗Importazioni e commercio aperto · Rapporto
Un prezzo basso dovrebbe essere una buona notizia. Il Canada dovrebbe permettere ai prodotti sicuri di competere, ovunque siano stati fabbricati.
Leggi il rapporto ↗Energia e natura · Rapporto
L’energia a basso costo dovrebbe restare tale anche quando contiamo i cavi, i rifiuti e la bonifica. Il pubblico non dovrebbe ricevere un conto nascosto.
Leggi il rapporto ↗