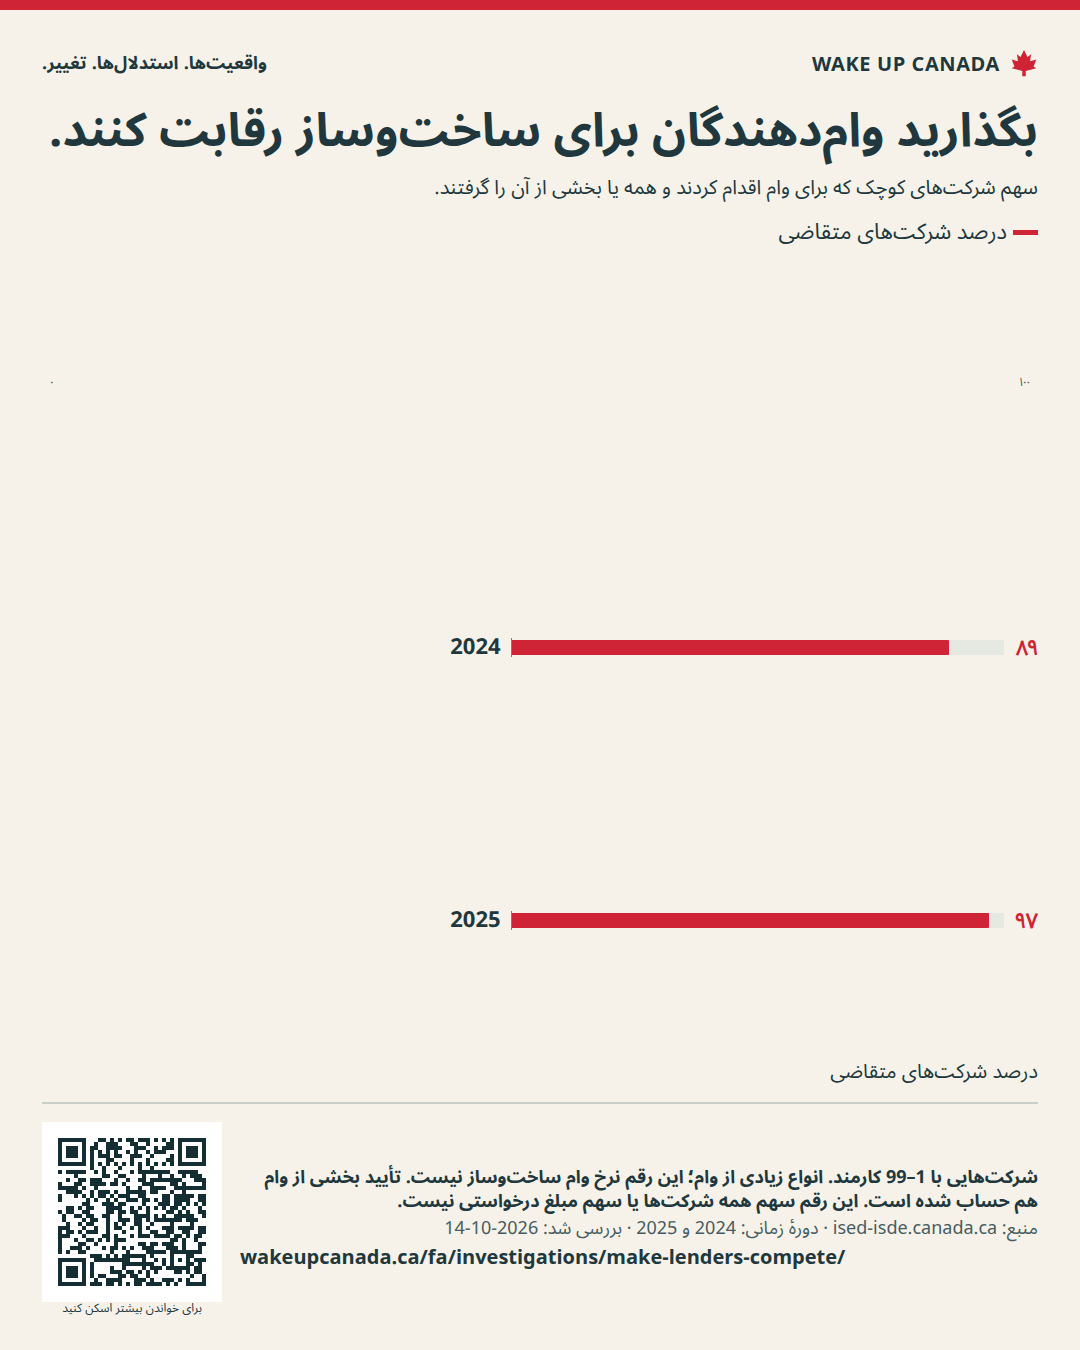
بیشتر کسبوکارهای کوچکی که درخواست دادند، مقداری اعتبار گرفتند.
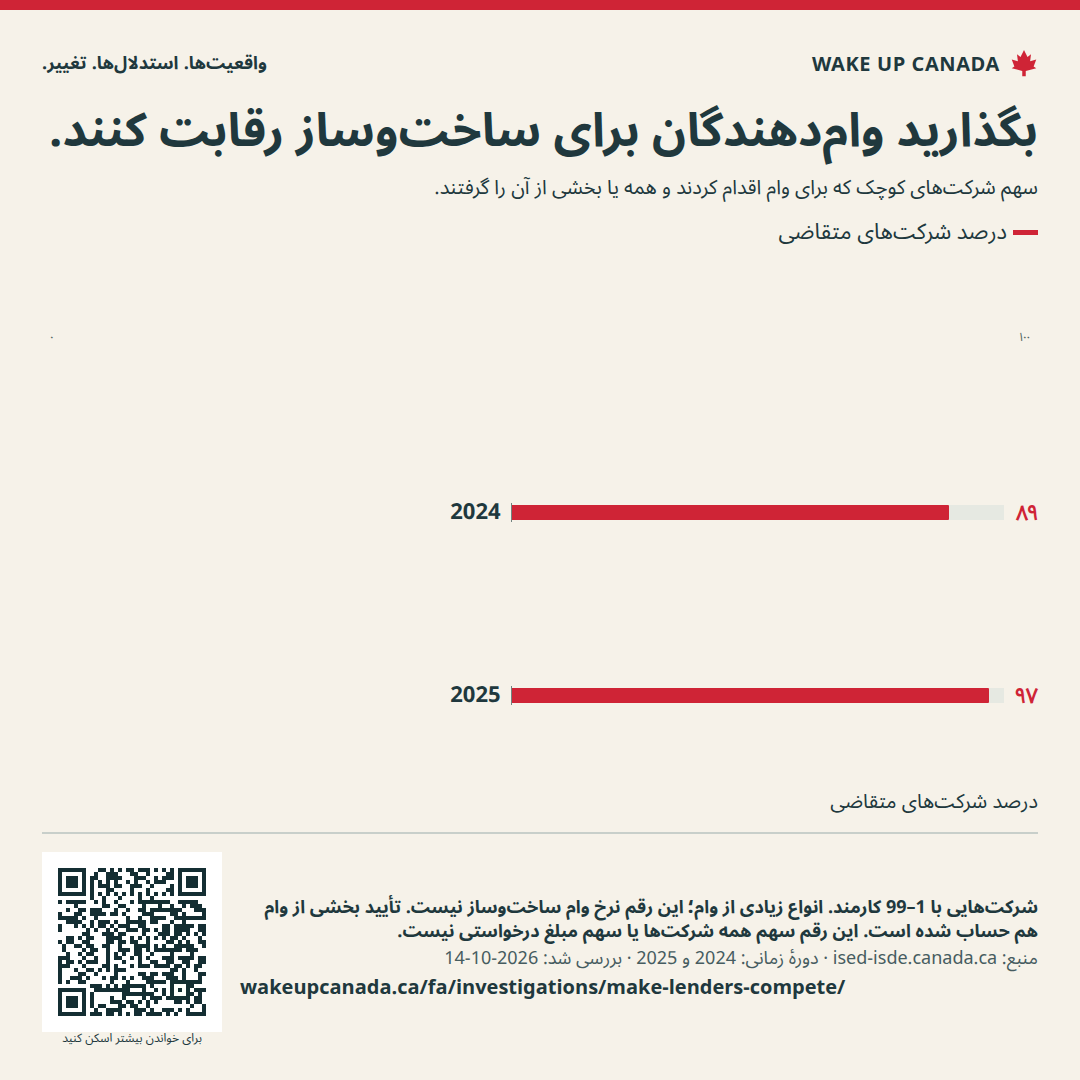
در 2025، 97% از کسبوکارهای کوچکی که وام خواستند، همه یا بخشی از وام را تأیید گرفتند. این رقم از 89% در 2024 بیشتر بود. [1]
گزارش · تاریخ انتشار
برای ساخت خانهها و مغازههای خوب، وام لازم است. سازندگان باید بتوانند پیشنهادهای روشن را با هم مقایسه کنند و طرحهایشان را به وامدهندهای دیگر ببرند.
در 2025، 97% از کسبوکارهای کوچکی که وام خواستند، همه یا بخشی از وام را تأیید گرفتند. این رقم از 89% در 2024 بیشتر بود. [1]
در 2025، فقط 20% از کسبوکارهای کوچک وام خواستند. نرخ تأیید فقط کسبوکارهایی را میشمارد که درخواست دادند. این نرخ همه کسبوکارها را دربرنمیگیرد. [1]
انتخاب بیشتر میان وامدهندگان میتواند به ساخت پروژههای خوب کمک کند. بررسیهای درستِ ریسک را حفظ کنید، شرایط وام را روشن کنید و ببینید تأمین مالی کجا با مشکل روبهرو میشود.
در 2025، فقط 20% از کسبوکارهای کوچک وام خواستند. نرخ تأیید 97%، کسبوکارهایی را میشمارد که همه یا بخشی از مبلغ درخواستی را گرفتند. این به معنی آن نیست که 97% از همه کسبوکارها وام گرفتند.
این نتایج مربوط به کسبوکارهایی با 1 تا 99 کارمند و انواع زیادی از وام است. این نتایج فقط وامهای ساخت خانه یا مغازه را جداگانه بررسی نمیکنند. نرخ بالای تأیید میتواند در کنار کمبود وام برای بعضی سازندگان وجود داشته باشد. این نرخ بهتنهایی نمیتواند ثابت کند که چنین کمبودی وجود دارد.
[1]برنامه اصلی وام CMHC برای ساخت آپارتمان، پروژههای اجارهای واجد شرایط با دستکم پنج واحد را پوشش میدهد. حداقل وام آن $1 میلیون است. این برنامه میتواند تا کل هزینه بخش اجارهای و تا 75% هزینه بخش غیرمسکونی وام بدهد. اینها سقف وام هستند، نه قولی برای تأمین هزینه هر پروژه.
یک ساختمان اجارهای چهارواحدی به اندازه لازم برای این برنامه بزرگ نیست. این به معنی نبودن راه دیگری برای گرفتن وام نیست. به مسیرهای روشنی برای خانههای اجارهای کوچک، خانههای فروشی، خانههای ساختهشده در کارخانه و مغازهها نیاز داریم. برای هرکدام باید هزینهها، تأخیرها و ریسکها جداگانه بررسی شوند.
[2]یادداشت Build Canada از اندرو گراهام خواستار آن است که مردم کنترل دادههای بانکی خود را داشته باشند. ما هم این هدف را داریم. مردم باید بتوانند سوابقشان را با امنیت در اختیار وامدهندهای دیگر بگذارند و بعد کل هزینه را مقایسه کنند.
اداره رقابت در ژانویهٔ ۲۰۲۶ بررسی وامهای کسبوکارهای کوچک را آغاز کرد. این بررسی وامدهندگان تازه و شیوه عوضکردن وام را بررسی میکند. این بررسی ثابت نمیکند که تخلفی رخ داده است. در کارهای بعدی باید جای روشنی برای وامهای ساخت خانه و مغازه در نظر گرفته شود.
[3][4]وامهای بازپرداختنشده میتوانند به پساندازکنندگان، وامگیرندگان و مردم آسیب بزنند. بعضی پروژهها باید رد شوند. هدف، دسترسی منصفانه به وامهای قابلاجرا و توضیح روشن برای رد درخواست است. هدف این نیست که دیگران مجبور شوند همه ریسکها را بپذیرند.
مسئولان مالی باید برگهای ساده برای هزینه وام تعیین کنند. نرخها، همه هزینهها، داراییهای لازم، مقررات پرداخت پول و هزینه عوضکردن وامدهنده را نشان دهید.
CMHC و نهادهای تعیینکننده مقررات بانکی باید نتایج را بر پایه نوع و اندازه پروژه نشان دهند. زمان انتظار، پیشنهادهای ناقص و دلیل رد درخواست را منتشر کنند. هر پشتوانه دولتی برای وام باید سقف زیان و بودجهای روشن داشته باشد.
اتاوا مقررات بانکها را تعیین میکند. هر استان برای اتحادیههای اعتباری زیر نظر خود مقررات میگذارد. CMHC و وامدهندگان میتوانند شیوه ارائه وام را تغییر دهند.
اجرای گزارشهای روشن و قوانین وام هزینه دارد. ما این هزینه را برآورد نکردهایم. هر حمایت تازهٔ عمومی از وام باید بودجه و سقف زیان داشته باشد.
سهم شرکتهای کوچک که برای وام اقدام کردند و همه یا بخشی از آن را گرفتند.
درصد شرکتهای متقاضی · 2024 و 2025
شرکتهایی با 1–99 کارمند. انواع زیادی از وام؛ این رقم نرخ وام ساختوساز نیست. تأیید بخشی از وام هم حساب شده است. این رقم سهم همه شرکتها یا سهم مبلغ درخواستی نیست.
منابع را بررسی کنید: Small Business Credit Condition Trends, 2015–2025
عنوان منبع به انگلیسی
WAKE UP CANADA
کمک کنید افراد بیشتری واقعیتها و برنامه را ببینند.
برای ساخت خانهها و مغازههای خوب، وام لازم است. سازندگان باید بتوانند پیشنهادهای روشن را با هم مقایسه کنند و طرحهایشان را به وامدهندهای دیگر ببرند.
منبع، تاریخ و یادداشتها را همراه تصویر نگه دارید.
بررسی شد:
این تصویر چه چیزی را نشان نمیدهد: نمیدانیم چند طرح ساختوسازِ قابلاجرا وام نمیگیرند. پیش از آغاز هر نوع پشتوانه دولتی برای وام، هزینه آن را برآورد کنید.
نیازی به حساب کاربری نیست. با اشتراکگذاری، برای دریافت ایمیل ثبتنام نمیکنید.

اگر تصویر در زبانهای تازه باز شد، انگشتتان را روی آن نگه دارید یا از ابزار ذخیرهٔ مرورگرتان استفاده کنید.
این کار از کل خواسته حمایت میکند. دریافت ایمیل انتخابی جداگانه است.
شمار حامیان فعلاً در دسترس نیست.
هر ایمیل برای هر خواسته فقط یک بار شمرده میشود. این کار شما را برای دادخواست ثبتنام نمیکند. نام و ایمیل شما خصوصی میمانند. فقط شمار کل بهصورت عمومی نمایش داده میشود.
خانهها و محلهها · گزارش
راه را برای خانههای کاربردی، سفرهای کوتاه و انتخابهای بیشتر باز کنید. شواهد مربوط به مسکن را درست و دقیق بیان کنید.
گزارش را بخوانید ↗واردات و تجارت آزاد · گزارش
قیمت پایین باید خبر خوبی باشد. کانادا باید اجازه دهد کالاهای ایمن رقابت کنند، فرقی نمیکند کجا ساخته شده باشند.
گزارش را بخوانید ↗انرژی و طبیعت · گزارش
وقتی هزینهٔ سیمها، پسماند و پاکسازی را هم حساب میکنیم، برق ارزان باید همچنان ارزان بماند. مردم نباید با صورتحساب پنهان روبهرو شوند.
گزارش را بخوانید ↗