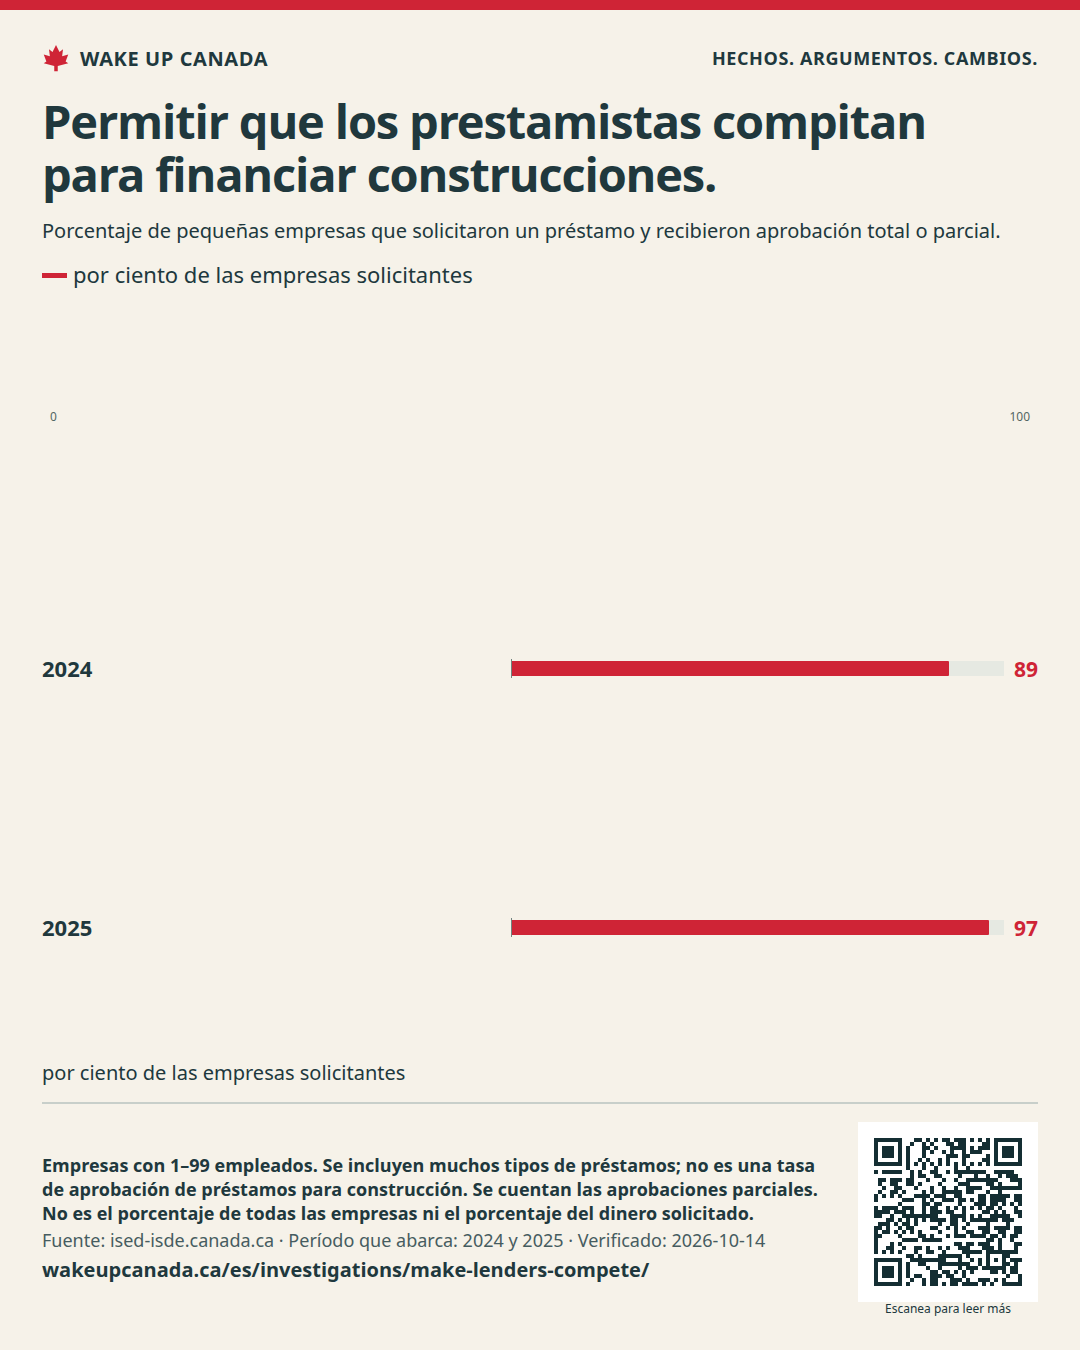
La mayoría de las pequeñas empresas que solicitaron crédito recibió algo.
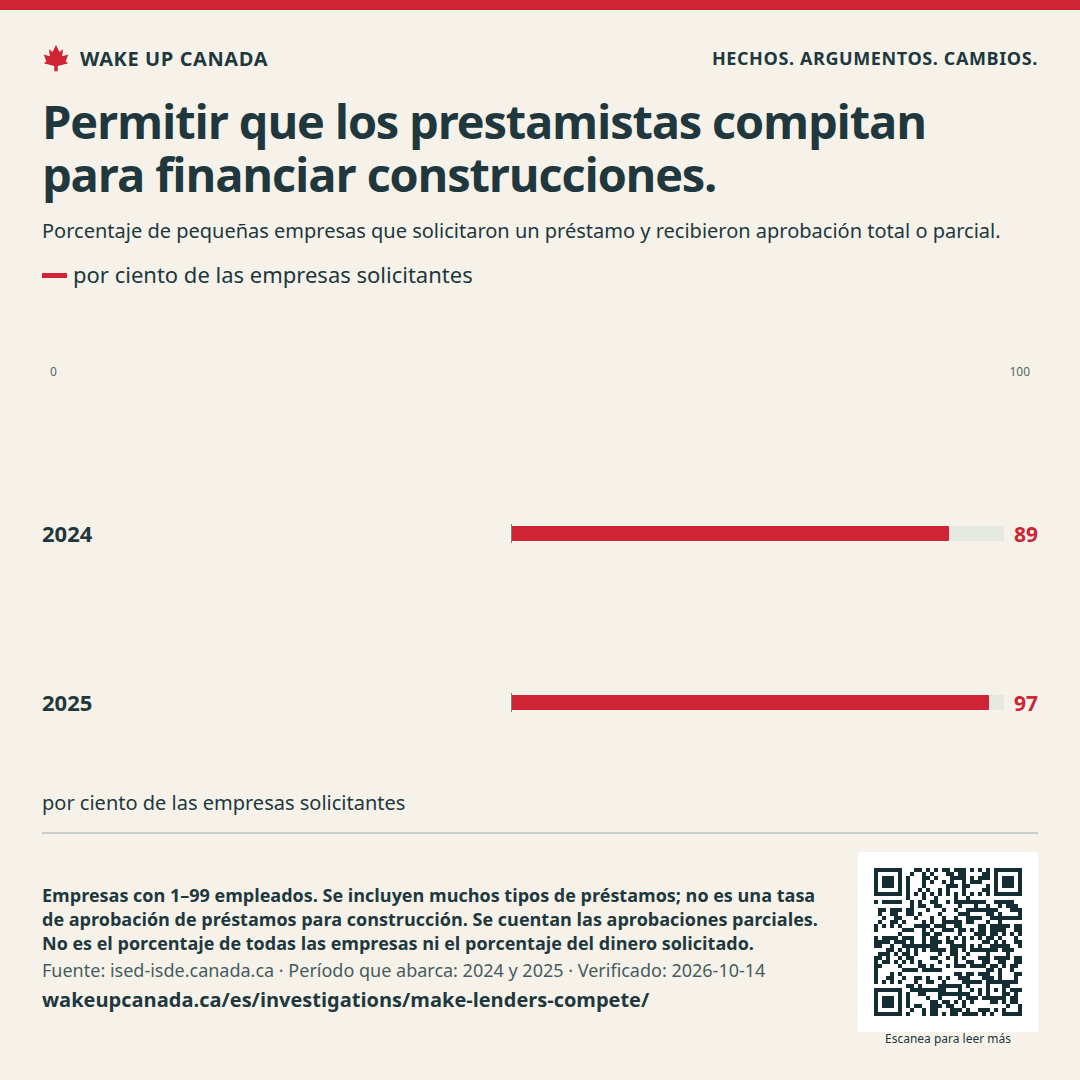
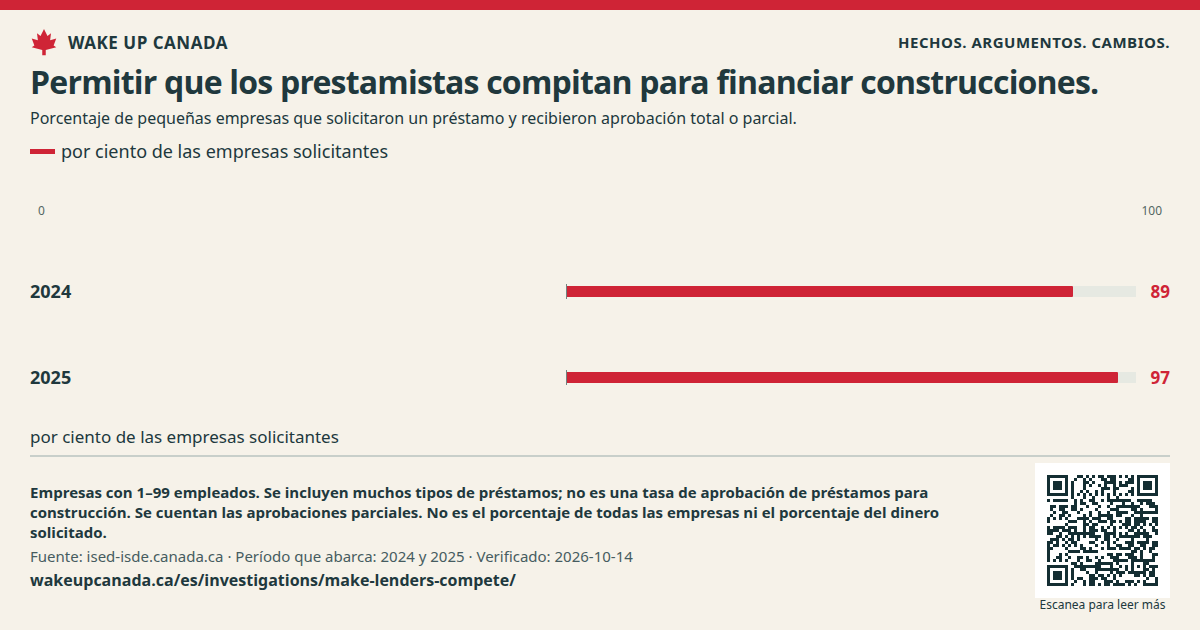
En 2025, se aprobó todo o parte del crédito solicitado por 97% de las pequeñas empresas que pidieron préstamos. La cifra subió desde 89% en 2024. [1]
Informe · Publicado
Para construir buenas viviendas y locales comerciales se necesitan préstamos. Los constructores deberían poder comparar ofertas claras y llevar sus planes a otro prestamista.
En 2025, se aprobó todo o parte del crédito solicitado por 97% de las pequeñas empresas que pidieron préstamos. La cifra subió desde 89% en 2024. [1]
Solo 20% de las pequeñas empresas pidió préstamos en 2025. La tasa de aprobación cuenta a las empresas que los solicitaron. No incluye a todas las empresas. [1]
Tener más opciones de prestamistas puede ayudar a construir buenos proyectos. Mantener controles de riesgo sólidos, aclarar las condiciones de los préstamos y averiguar dónde falla el acceso al financiamiento.
Solo 20% de las pequeñas empresas pidió préstamos en 2025. La tasa de aprobación de 97% cuenta a las empresas que recibieron todo o parte de lo que pidieron. No significa que 97% de todas las empresas haya recibido un préstamo.
Estos resultados abarcan empresas con entre 1 y 99 empleados y muchos tipos de préstamos. No se limitan a los préstamos para construir viviendas o locales comerciales. Puede haber una tasa de aprobación alta y, al mismo tiempo, dificultades para algunos constructores. Esta cifra por sí sola no puede demostrar que existan esas dificultades.
[1]El principal programa de préstamos de CMHC para construir edificios de apartamentos cubre proyectos de alquiler que cumplen los requisitos y tienen al menos cinco unidades. El préstamo mínimo es de $1 millón. Puede cubrir hasta el costo total de la parte destinada al alquiler y hasta 75% de la parte no residencial. Esos son límites, no una promesa de financiar cada proyecto.
Un edificio de alquiler con cuatro unidades no cumple el requisito de tamaño de este programa. Eso no significa que no haya otras opciones de préstamo. Necesitamos caminos claros para viviendas pequeñas de alquiler, viviendas para comprar, viviendas prefabricadas y locales comerciales. Cada opción necesita su propia evaluación de tarifas, demoras y riesgos.
[2]El informe de Andrew Graham, Build Canada, pide que las personas controlen sus datos bancarios. Compartimos ese objetivo. Las personas deberían poder compartir sus registros de forma segura con otro prestamista y luego comparar el costo total.
La Oficina de Competencia inició un estudio sobre préstamos a pequeñas empresas en enero de 2026. El estudio analiza a los nuevos prestamistas y cómo las empresas cambian de préstamo. No demuestra que haya habido una conducta indebida. El trabajo que siga debe incluir claramente los préstamos para construir viviendas y locales comerciales.
[3][4]Los préstamos que no se pagan pueden perjudicar a quienes ahorran, a quienes piden préstamos y al público. Algunos proyectos deberían rechazarse. El objetivo es dar acceso justo a préstamos sólidos y explicar claramente los motivos de un rechazo. No se trata de tener derecho a hacer que otra persona asuma todos los riesgos.
Los funcionarios de finanzas deberían establecer una hoja sencilla con el costo del préstamo. Mostrar las tasas, todas las tarifas, los bienes que se deben ofrecer como garantía, las reglas para entregar el dinero y el costo de cambiar de prestamista.
CMHC y quienes establecen las reglas bancarias deberían mostrar los resultados según el tipo y el tamaño del proyecto. Mostrar los tiempos de espera, las ofertas parciales y los motivos de los rechazos. Todo respaldo público para préstamos debe tener un límite de pérdidas y un presupuesto claro.
Ottawa establece las reglas para los bancos. Cada provincia establece las reglas para las cooperativas de crédito que están bajo su control. CMHC y los prestamistas pueden cambiar la forma en que ofrecen préstamos.
Mantener informes claros y reglas para los préstamos tiene un costo. No lo hemos calculado. Todo nuevo respaldo público para préstamos necesita un presupuesto y un límite para las pérdidas.
Porcentaje de pequeñas empresas que solicitaron un préstamo y recibieron aprobación total o parcial.
por ciento de las empresas solicitantes · 2024 y 2025
Empresas con 1–99 empleados. Se incluyen muchos tipos de préstamos; no es una tasa de aprobación de préstamos para construcción. Se cuentan las aprobaciones parciales. No es el porcentaje de todas las empresas ni el porcentaje del dinero solicitado.
Consulta las fuentes: Small Business Credit Condition Trends, 2015–2025
Título de la fuente en inglés
WAKE UP CANADA
Ayuda a que más personas conozcan los datos y el plan.
Para construir buenas viviendas y locales comerciales se necesitan préstamos. Los constructores deberían poder comparar ofertas claras y llevar sus planes a otro prestamista.
Conserva la fuente, la fecha y las notas junto con la imagen.
Verificado:
Lo que esto no muestra: No sabemos cuántos planes de construcción sólidos no consiguen un préstamo. Antes de empezar, calcular el costo de cualquier nuevo respaldo público para préstamos.
No necesitas una cuenta. Compartir no te suscribe a correos.

Si la imagen se abre en una pestaña nueva, mantenla presionada o usa la opción para guardar de tu navegador.
Esto apoya toda la causa. Recibir correos es una decisión aparte.
Los totales de apoyo no están disponibles en este momento.
Cada correo electrónico cuenta una vez por causa. Esto no es firmar una petición. Tu nombre y correo electrónico son privados. Solo el total es público.
Hogares y barrios · Informe
Abre la puerta a viviendas útiles, viajes cortos y más opciones. Presenta la evidencia sobre vivienda con honestidad.
Lee el informe ↗Importaciones y comercio abierto · Informe
Un precio bajo debería ser una buena noticia. Canadá debería permitir que compitan los productos seguros, sin importar dónde se fabriquen.
Lee el informe ↗Energía y naturaleza · Informe
La electricidad barata debería seguir siendo barata cuando contamos los cables, los residuos y la limpieza. El público no debería recibir una factura oculta.
Lee el informe ↗