A maioria das pequenas empresas que pediu crédito recebeu algum.
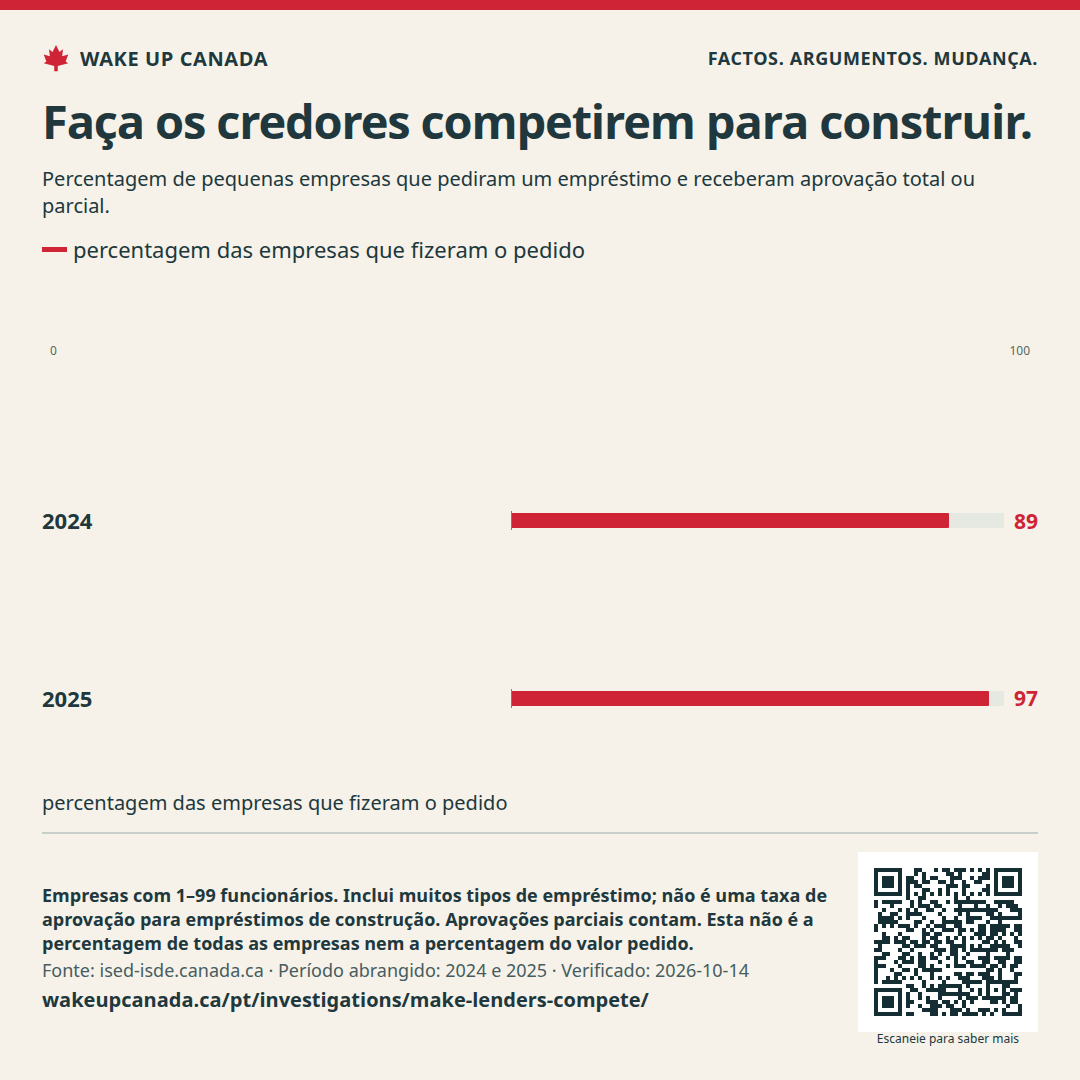
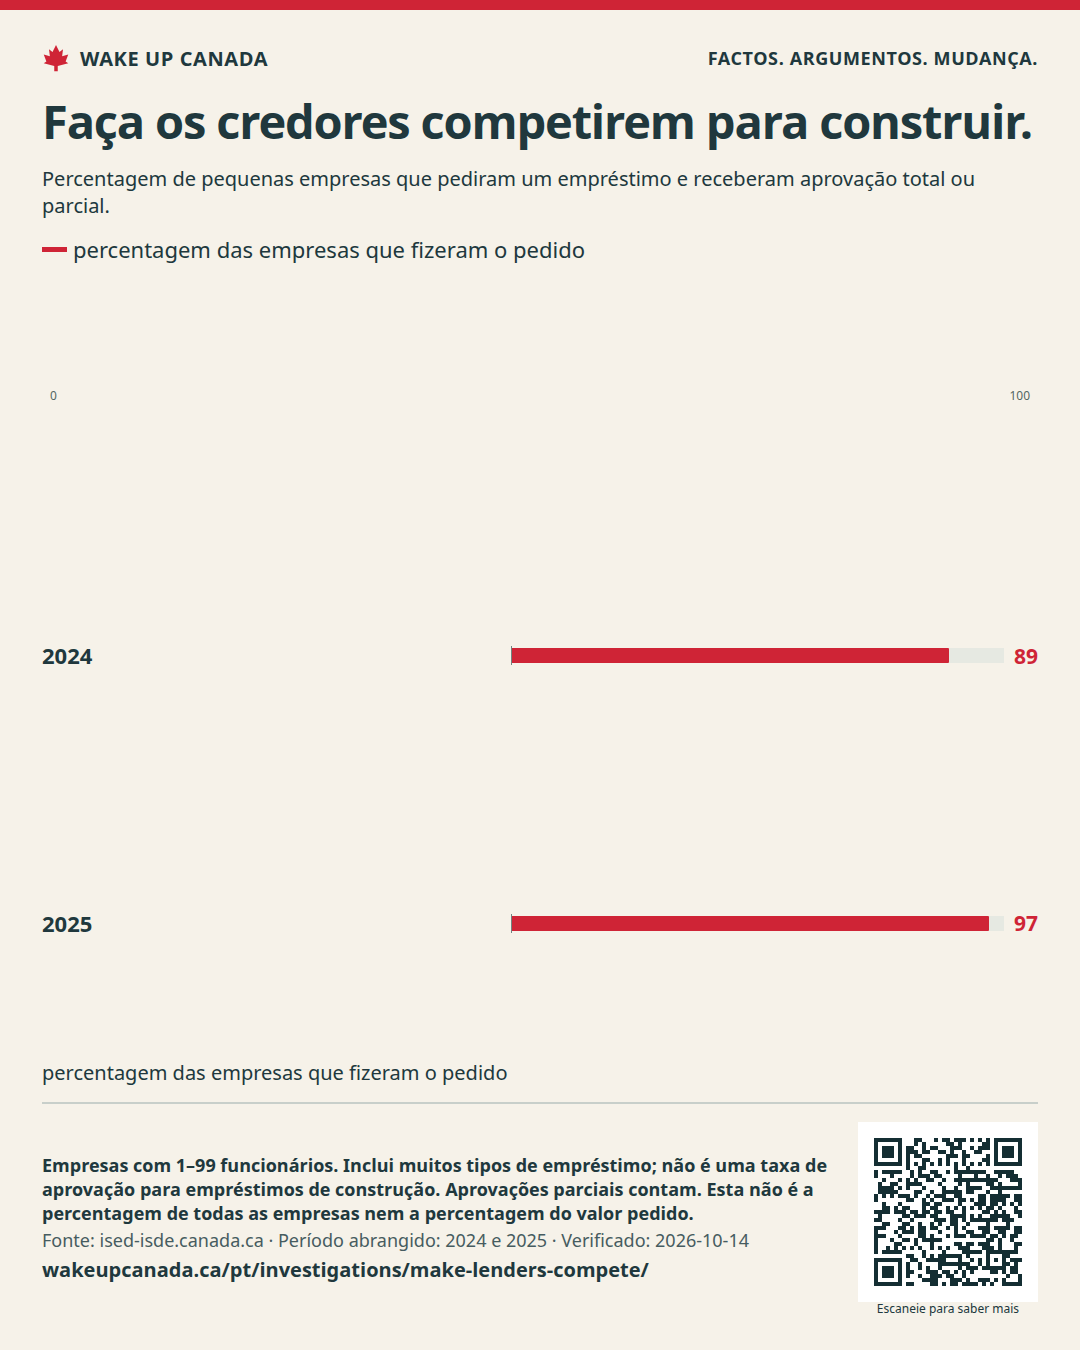
Em 2025, 97% das pequenas empresas que buscaram empréstimos receberam aprovação total ou parcial. Isso foi acima dos 89% de 2024. [1]
Relatório · Publicado
Bons projetos de moradias e lojas precisam de empréstimos para sair do papel. Os construtores devem poder comparar ofertas claras e levar seus projetos a outro credor.
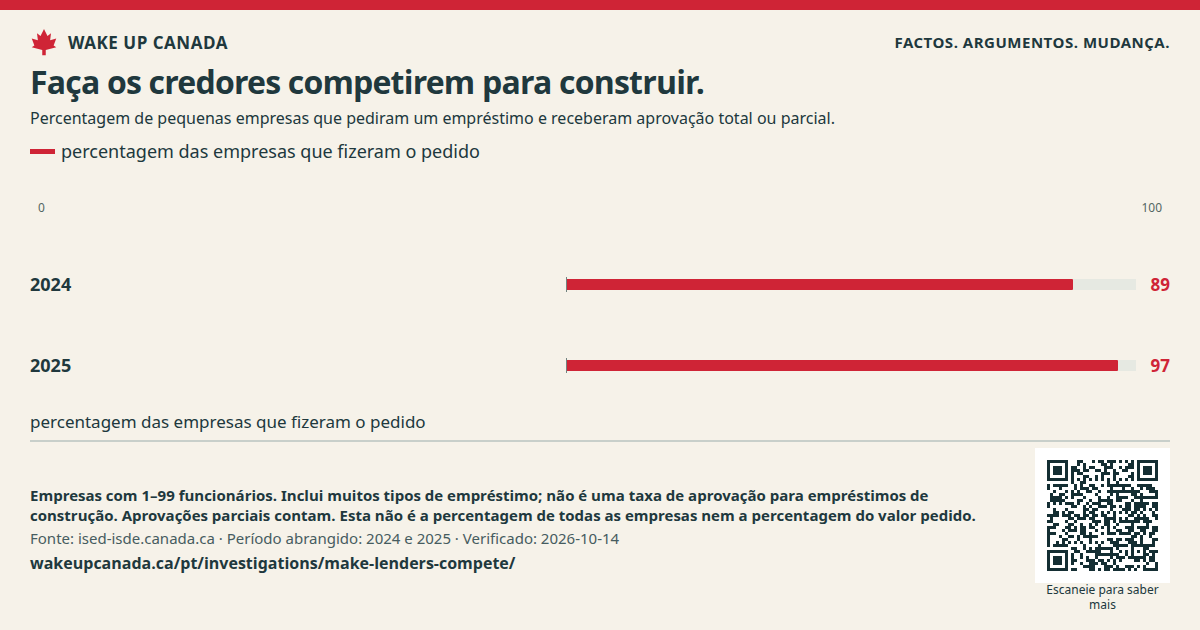
Em 2025, 97% das pequenas empresas que buscaram empréstimos receberam aprovação total ou parcial. Isso foi acima dos 89% de 2024. [1]
Apenas 20% das pequenas empresas buscaram empréstimos em 2025. A taxa de aprovação conta as empresas que fizeram o pedido. Ela não abrange todas as empresas. [1]
Mais opções de credores podem ajudar bons projetos a serem construídos. Mantenha verificações de risco sólidas, deixe claros os termos dos empréstimos e descubra onde o financiamento falha.
Apenas 20% das pequenas empresas buscaram empréstimos em 2025. A taxa de aprovação de 97% conta as empresas que receberam tudo ou parte do que pediram. Isso não significa que 97% de todas as empresas receberam um empréstimo.
Esses resultados abrangem empresas com 1 a 99 funcionários e muitos tipos de empréstimo. Eles não isolam empréstimos para construir moradias ou lojas. Uma taxa alta de aprovação pode coexistir com dificuldades para alguns construtores. Por si só, ela não prova que essas dificuldades existem.
[1]O principal programa de empréstimos da CMHC para a construção de apartamentos abrange projetos de aluguel elegíveis com pelo menos cinco unidades. O empréstimo mínimo é de $1 milhão. O programa pode emprestar até o custo total da parte residencial e até 75% da parte não residencial. Esses são limites, não uma promessa de financiar cada projeto.
Um imóvel para aluguel com quatro unidades não atende ao requisito de tamanho deste programa. Isso não significa que não haja outra forma de conseguir um empréstimo. Precisamos de caminhos claros para pequenos imóveis de aluguel, casas para comprar, casas pré-fabricadas e lojas. Cada tipo precisa de sua própria avaliação de taxas, atrasos e riscos.
[2]O memorando Build Canada, de Andrew Graham, pede que as pessoas controlem os dados bancários. Compartilhamos esse objetivo. As pessoas devem poder compartilhar seus registros com segurança com outro credor e depois comparar o custo total.
O Bureau da Concorrência iniciou um estudo sobre empréstimos para pequenas empresas em janeiro de 2026. O estudo analisa novos credores e como as empresas trocam de empréstimo. Ele não prova que houve irregularidades. Os empréstimos para construir moradias e lojas precisam ser incluídos claramente no trabalho que vier depois.
[3][4]Empréstimos que não são pagos podem prejudicar quem poupa, quem toma empréstimos e o público. Alguns projetos devem ser recusados. O objetivo é dar acesso justo a empréstimos sólidos e explicar claramente as recusas. Não é um direito de fazer outra pessoa assumir todos os riscos.
As autoridades financeiras devem criar uma ficha simples com o custo do empréstimo. Mostre as taxas de juros, todas as tarifas, os bens exigidos como garantia, as regras para liberar o dinheiro e o custo de trocar de credor.
A CMHC e as autoridades que definem as regras bancárias devem mostrar os resultados por tipo e tamanho de projeto. Mostre os tempos de espera, as ofertas parciais e os motivos das recusas. Qualquer garantia pública de empréstimo precisa de um limite para as perdas e de um orçamento claro.
Ottawa define as regras para os bancos. Cada província define as regras para as cooperativas de crédito sob seu controle. CMHC e os credores podem mudar a forma como oferecem empréstimos.
Manter relatórios claros e regras para empréstimos tem um custo. Ainda não calculámos esse custo. Qualquer novo apoio público a empréstimos precisa de um orçamento e de um limite para as perdas.
Percentagem de pequenas empresas que pediram um empréstimo e receberam aprovação total ou parcial.
percentagem das empresas que fizeram o pedido · 2024 e 2025
Empresas com 1–99 funcionários. Inclui muitos tipos de empréstimo; não é uma taxa de aprovação para empréstimos de construção. Aprovações parciais contam. Esta não é a percentagem de todas as empresas nem a percentagem do valor pedido.
Consulte as fontes: Small Business Credit Condition Trends, 2015–2025
Título da fonte em inglês
WAKE UP CANADA
Ajude mais pessoas a conhecer os fatos e o plano.
Bons projetos de moradias e lojas precisam de empréstimos para sair do papel. Os construtores devem poder comparar ofertas claras e levar seus projetos a outro credor.
Mantenha a fonte, a data e as notas junto com a imagem.
Verificado:
O que isto não mostra: Não sabemos quantos projetos de construção sólidos não conseguem um empréstimo. Calcule o custo de qualquer nova garantia pública de empréstimo antes de iniciá-la.
Não é preciso ter uma conta. Compartilhar não inscreve você para receber e-mails.

Se a imagem abrir em uma nova aba, mantenha-a pressionada ou use a opção de salvar do navegador.
Isso apoia a causa como um todo. Receber e-mails é uma escolha separada.
Os totais de apoio não estão disponíveis agora.
Cada e-mail conta uma vez por causa. Isto não é uma assinatura de petição. Seu nome e e-mail são privados. Só o total é público.
Casas e bairros · Relatório
Abra espaço para moradias úteis, viagens curtas e mais opções. Apresente as evidências sobre moradia com honestidade.
Leia o relatório ↗Importações e comércio aberto · Relatório
Um preço baixo deveria ser uma boa notícia. O Canadá deveria permitir que produtos seguros concorram, não importa onde sejam fabricados.
Leia o relatório ↗Energia e natureza · Relatório
A energia barata deve continuar barata quando contamos os fios, os resíduos e a limpeza. O público não deve receber uma conta escondida.
Leia o relatório ↗