கடனுக்கு விண்ணப்பித்த சிறு நிறுவனங்களில் பெரும்பாலானவற்றுக்கு ஓரளவு கடன் கிடைத்தது.
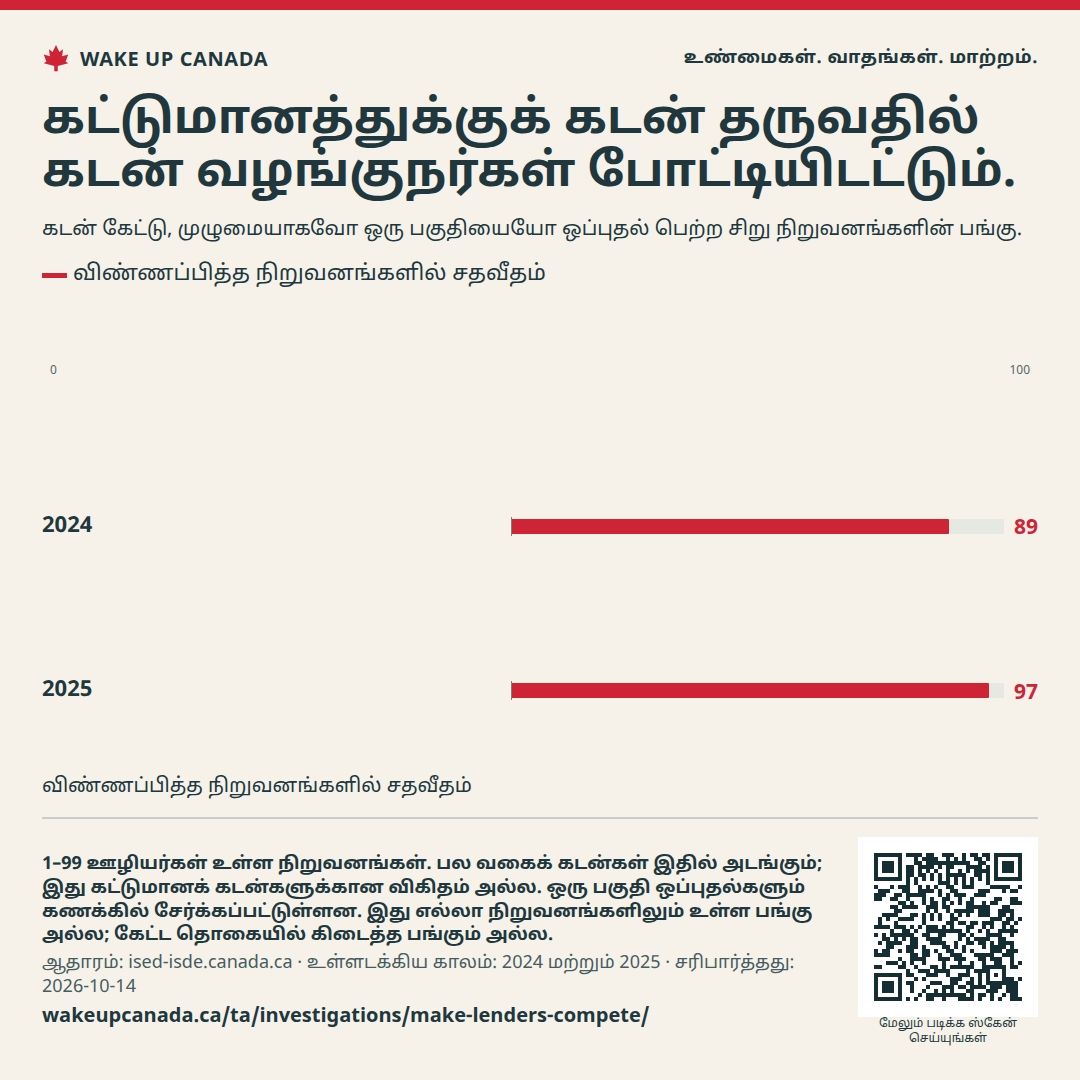
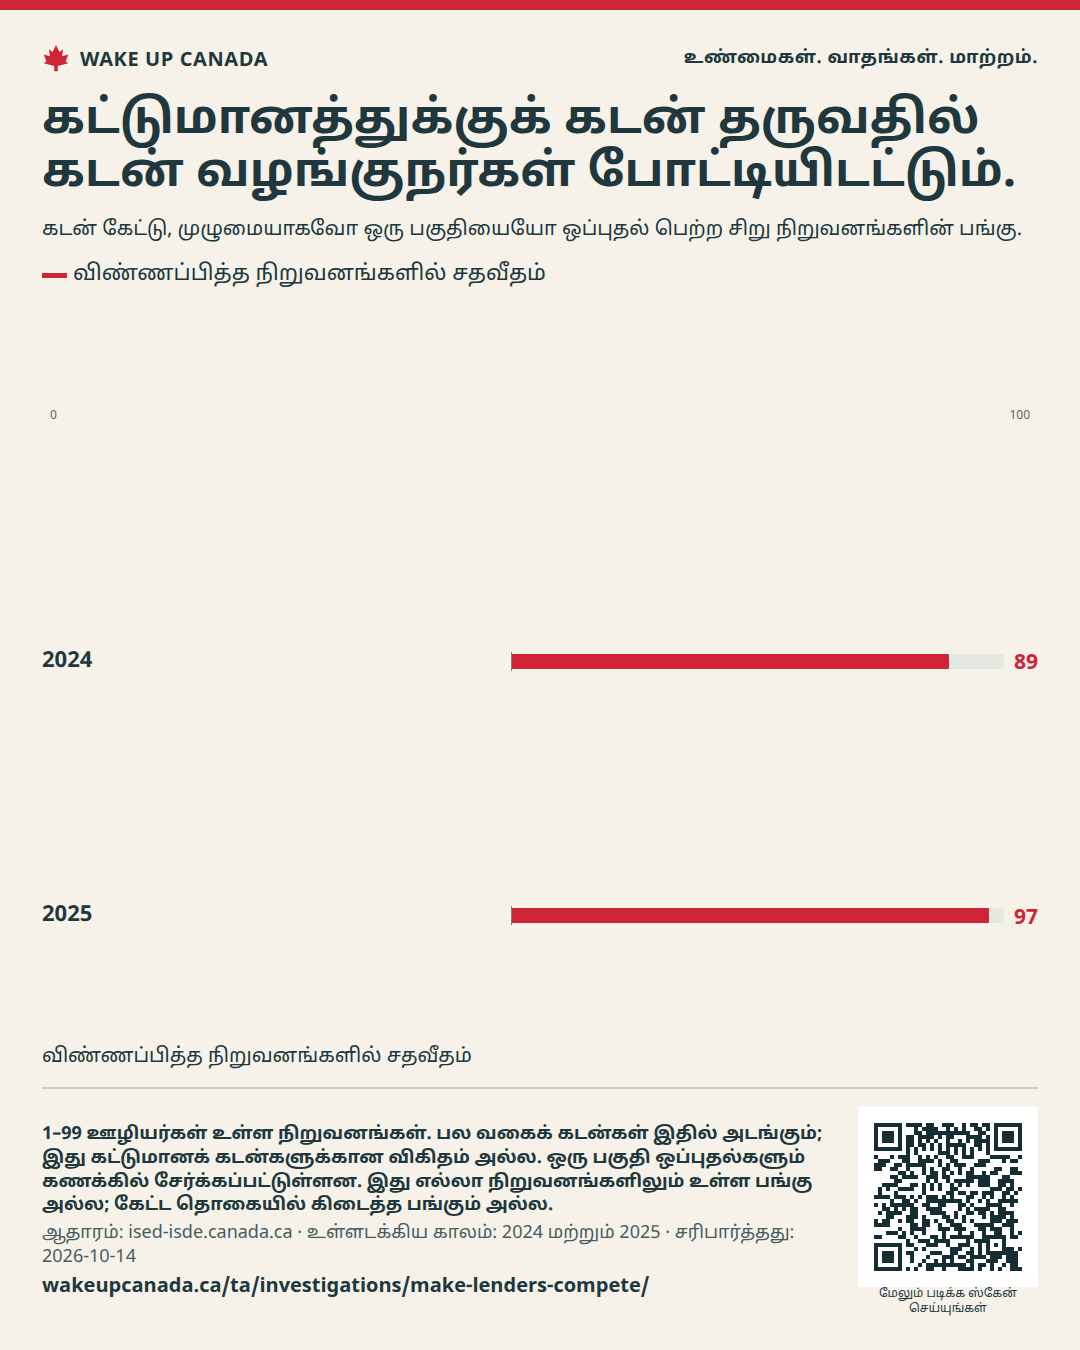
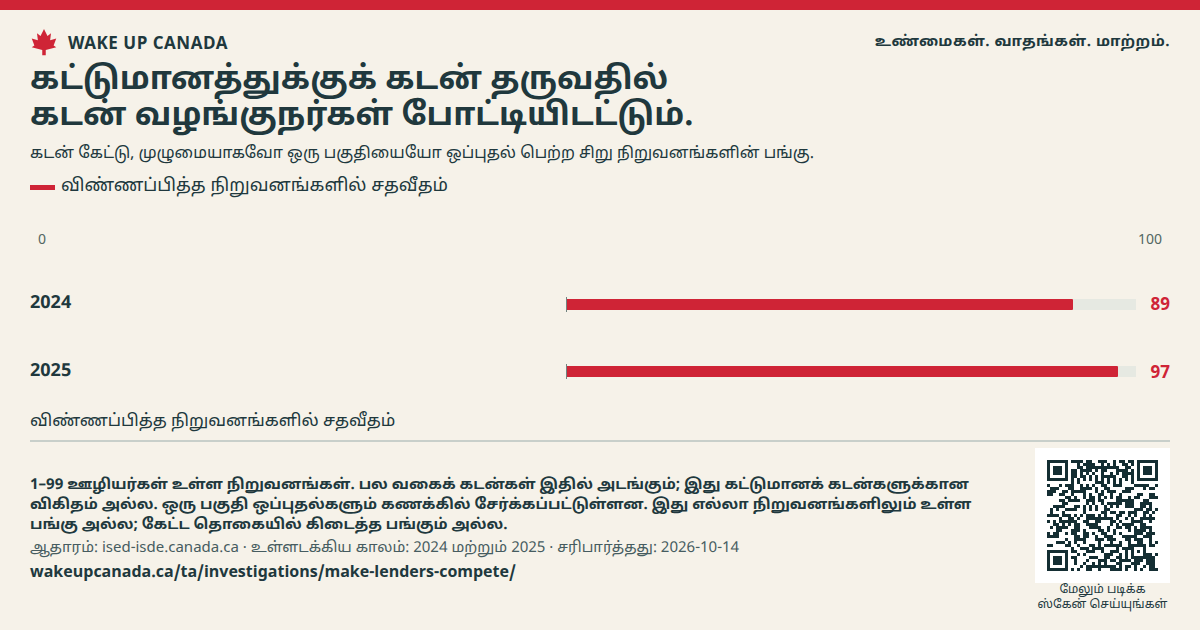
2025-ல், கடன் கேட்ட சிறு நிறுவனங்களில் 97% நிறுவனங்களுக்கு முழுமையாகவோ ஓரளவாகவோ ஒப்புதல் கிடைத்தது. 2024-ல் இது 89% ஆக இருந்தது. [1]
அறிக்கை · வெளியிடப்பட்டது
நல்ல வீடுகளையும் கடைகளையும் கட்டக் கடன் தேவை. கட்டுமான நிறுவனங்கள் தெளிவான சலுகைகளை ஒப்பிட்டு, தங்கள் திட்டங்களை வேறு கடன் வழங்குநரிடம் எடுத்துச் செல்ல முடியும் வகையில் இருக்க வேண்டும்.
2025-ல், கடன் கேட்ட சிறு நிறுவனங்களில் 97% நிறுவனங்களுக்கு முழுமையாகவோ ஓரளவாகவோ ஒப்புதல் கிடைத்தது. 2024-ல் இது 89% ஆக இருந்தது. [1]
2025-ல் சிறு நிறுவனங்களில் 20% மட்டுமே கடன் கேட்டன. ஒப்புதல் விகிதம் கடன் கேட்ட நிறுவனங்களை மட்டுமே கணக்கிடுகிறது. எல்லா நிறுவனங்களையும் இது உள்ளடக்காது. [1]
கடன் வழங்குநர்களைத் தேர்ந்தெடுக்க அதிக வாய்ப்பு இருந்தால், நல்ல திட்டங்கள் கட்டப்பட உதவலாம். நியாயமான இடர் சோதனைகளைத் தொடருங்கள், கடன் விதிகளைத் தெளிவாக்குங்கள், நிதி கிடைக்காத இடங்களை ஆராயுங்கள்.
2025-ல் சிறு நிறுவனங்களில் 20% மட்டுமே கடன் கேட்டன. 97% ஒப்புதல் விகிதம், கேட்ட தொகை முழுவதுமோ ஓரளவோ கிடைத்த நிறுவனங்களைக் கணக்கிடுகிறது. எல்லா நிறுவனங்களிலும் 97% நிறுவனங்களுக்குக் கடன் கிடைத்தது என்று இதற்கு அர்த்தமல்ல.
இந்த முடிவுகள் 1 முதல் 99 பணியாளர்கள் உள்ள நிறுவனங்களையும், பல வகைக் கடன்களையும் உள்ளடக்குகின்றன. வீடுகள் அல்லது கடைகள் கட்டுவதற்கான கடன்களை மட்டும் இவை தனியாகக் காட்டவில்லை. ஒப்புதல் விகிதம் அதிகமாக இருந்தாலும், சில கட்டுமான நிறுவனங்களுக்கு கடன் கிடைக்காமல் இருக்கலாம். அந்தப் பிரச்சினைகள் உள்ளன என்பதை இந்த விகிதம் மட்டும் நிரூபிக்காது.
[1]CMHC-யின் முக்கிய அடுக்குமாடிக் கட்டுமானக் கடன் திட்டம், குறைந்தது ஐந்து வீடுகள் உள்ள தகுதியான வாடகைத் திட்டங்களை உள்ளடக்குகிறது. குறைந்தபட்சக் கடன் $1 மில்லியன். வாடகைப் பகுதிக்கான முழுச் செலவு வரையிலும், வீடல்லாத பகுதிக்கான செலவில் 75% வரையிலும் கடன் வழங்கலாம். இவை வரம்புகள் மட்டுமே; ஒவ்வொரு திட்டத்துக்கும் நிதி கிடைக்கும் என்ற உறுதி அல்ல.
நான்கு வீடுகள் உள்ள வாடகைக் கட்டிடம் இந்தத் திட்டத்தின் அளவு விதியைப் பூர்த்தி செய்யாது. அதனால் வேறு கடன் வழியே இல்லை என்று அர்த்தமல்ல. சிறிய வாடகை வீடுகள், வாங்குவதற்கான வீடுகள், தொழிற்சாலையில் கட்டப்படும் வீடுகள், கடைகள் ஆகியவற்றுக்கு தெளிவான வழிகள் தேவை. ஒவ்வொன்றுக்கும் கட்டணம், தாமதம், இடர் ஆகியவற்றைத் தனித்தனியாகச் சோதிக்க வேண்டும்.
[2]ஆண்ட்ரூ கிரஹாமின் Build Canada அறிக்கை, மக்கள் தங்கள் வங்கித் தரவைக் கட்டுப்படுத்த வேண்டும் என்கிறது. அந்த இலக்கை நாங்களும் பகிர்கிறோம். மக்கள் தங்கள் பதிவுகளைப் பாதுகாப்பாக வேறு கடன் வழங்குநருடன் பகிர்ந்து, மொத்தச் செலவை ஒப்பிட முடியும் வகையில் இருக்க வேண்டும்.
போட்டிப் பணியகம் ஜனவரி 2026-ல் சிறு நிறுவனக் கடன்கள் பற்றிய ஆய்வைத் தொடங்கியது. புதிய கடன் வழங்குநர்களையும், நிறுவனங்கள் கடனை மாற்றும் முறையையும் அது ஆராய்கிறது. தவறு நடந்ததற்கான சான்று இது அல்ல. வீடுகளையும் கடைகளையும் கட்டுவதற்கான கடன்களுக்கு, அடுத்தகட்டப் பணிகளில் தெளிவான இடம் இருக்க வேண்டும்.
[3][4]தோல்வியடைந்த கடன்கள் சேமிப்பாளர்கள், கடன் வாங்குவோர், பொதுமக்கள் ஆகியோருக்குப் பாதிப்பை ஏற்படுத்தலாம். சில திட்டங்களுக்குக் கடன் மறுக்கப்பட வேண்டும். நியாயமான கடன்கள் கிடைக்கவும், மறுப்புக்கான காரணங்கள் தெளிவாக இருக்கவும் வேண்டும். எல்லா இடர்களையும் மற்றவர்கள் ஏற்க வேண்டும் என்று கோருவதற்கு யாருக்கும் உரிமை இல்லை.
நிதி அதிகாரிகள் எளிய கடன் செலவுப் பட்டியலை அமைக்க வேண்டும். வட்டி விகிதங்கள், எல்லாக் கட்டணங்கள், அடமானமாகத் தேவைப்படும் சொத்துகள், பணம் விடுவிக்கப்படும் விதிகள், கடன் மாற்றுவதற்கான செலவு ஆகியவற்றைக் காட்டுங்கள்.
CMHC மற்றும் வங்கி விதிகளை அமைப்போர், திட்டத்தின் வகை மற்றும் அளவின்படி முடிவுகளைக் காட்ட வேண்டும். காத்திருக்கும் காலம், பகுதி ஒப்புதல், மறுப்புக்கான காரணங்கள் ஆகியவற்றைக் காட்டுங்கள். பொது கடன் உத்தரவாதம் எதற்கும் இழப்பு வரம்பும் தெளிவான வரவு செலவுத் திட்டமும் தேவை.
வங்கிகளுக்கான விதிகளை ஒட்டாவா அமைக்கிறது. ஒவ்வொரு மாகாணமும் தனது கட்டுப்பாட்டில் உள்ள கடன் சங்கங்களுக்கான விதிகளை அமைக்கிறது. CMHC மற்றும் கடன் வழங்குநர்கள் கடன்களை வழங்கும் முறையை மாற்றலாம்.
தெளிவான அறிக்கைகளையும் கடன் விதிகளையும் நடைமுறைப்படுத்தச் செலவாகும். அந்தச் செலவை நாங்கள் கணக்கிடவில்லை. புதிய பொது கடன் உத்தரவாதத்துக்கு வரவு செலவுத் திட்டமும், இழப்புகளுக்கான உச்ச வரம்பும் தேவை.
கடன் கேட்டு, முழுமையாகவோ ஒரு பகுதியையோ ஒப்புதல் பெற்ற சிறு நிறுவனங்களின் பங்கு.
விண்ணப்பித்த நிறுவனங்களில் சதவீதம் · 2024 மற்றும் 2025
1–99 ஊழியர்கள் உள்ள நிறுவனங்கள். பல வகைக் கடன்கள் இதில் அடங்கும்; இது கட்டுமானக் கடன்களுக்கான விகிதம் அல்ல. ஒரு பகுதி ஒப்புதல்களும் கணக்கில் சேர்க்கப்பட்டுள்ளன. இது எல்லா நிறுவனங்களிலும் உள்ள பங்கு அல்ல; கேட்ட தொகையில் கிடைத்த பங்கும் அல்ல.
ஆதாரங்களைப் பாருங்கள்: Small Business Credit Condition Trends, 2015–2025
ஆதாரத்தின் தலைப்பு ஆங்கிலத்தில்
WAKE UP CANADA
உண்மைகளையும் திட்டத்தையும் அதிகமானோர் பார்க்க உதவுங்கள்.
நல்ல வீடுகளையும் கடைகளையும் கட்டக் கடன் தேவை. கட்டுமான நிறுவனங்கள் தெளிவான சலுகைகளை ஒப்பிட்டு, தங்கள் திட்டங்களை வேறு கடன் வழங்குநரிடம் எடுத்துச் செல்ல முடியும் வகையில் இருக்க வேண்டும்.
படத்துடன் ஆதாரம், தேதி, குறிப்புகளையும் வைத்திருங்கள்.
சரிபார்த்தது:
இது எதைக் காட்டவில்லை: நல்ல கட்டுமானத் திட்டங்களில் எத்தனைக்கு கடன் கிடைக்கவில்லை என்பது எங்களுக்குத் தெரியாது. புதிய பொது கடன் உத்தரவாதம் தொடங்குவதற்கு முன் அதன் செலவைக் கணக்கிடுங்கள்.
கணக்கு தேவையில்லை. பகிர்வதால் மின்னஞ்சல் பட்டியலில் உங்கள் பெயர் சேராது.

படம் புதிய தாவலில் திறந்தால், அதை அழுத்திப் பிடிக்கவும் அல்லது உலாவியின் சேமிக்கும் கருவியைப் பயன்படுத்தவும்.
இது முழு நோக்குக்கும் ஆதரவு அளிக்கிறது. மின்னஞ்சல்களைப் பெறுவது தனியான தேர்வு.
ஆதரவு எண்ணிக்கைகள் இப்போது கிடைக்கவில்லை.
ஒவ்வொரு மின்னஞ்சல் முகவரிக்கும், ஒவ்வொரு நோக்குக்கும் ஒருமுறை மட்டுமே கணக்கிடப்படும். இது மனுவில் கையெழுத்திடுவது அல்ல. உங்கள் பெயரும் மின்னஞ்சலும் தனிப்பட்டவை. மொத்த எண்ணிக்கை மட்டுமே பொதுவில் காட்டப்படும்.
வீடுகளும் சுற்றுப்புறங்களும் · அறிக்கை
பயனுள்ள வீடுகள், குறுகிய பயணங்கள், கூடுதல் தேர்வுகள் கிடைக்க வழி திறக்கவும். வீடுகள் பற்றிய ஆதாரங்களை நேர்மையாகக் காட்டவும்.
அறிக்கையைப் படியுங்கள் ↗இறக்குமதியும் திறந்த வர்த்தகமும் · அறிக்கை
குறைந்த விலை நல்ல செய்தியாக இருக்க வேண்டும். பாதுகாப்பான பொருட்கள் எங்கு தயாரிக்கப்பட்டிருந்தாலும், அவை கனடாவில் போட்டியிட அனுமதிக்க வேண்டும்.
அறிக்கையைப் படியுங்கள் ↗ஆற்றலும் இயற்கையும் · அறிக்கை
கம்பிகள், கழிவுகள், சுத்தம் செய்தல் ஆகியவற்றையும் கணக்கிட்ட பிறகும் மலிவான மின்சாரம் மலிவாகவே இருக்க வேண்டும். பொதுமக்களுக்கு மறைமுகக் கட்டணம் வரக்கூடாது.
அறிக்கையைப் படியுங்கள் ↗