மாற்றத்துக்கான எங்கள் வாதம்
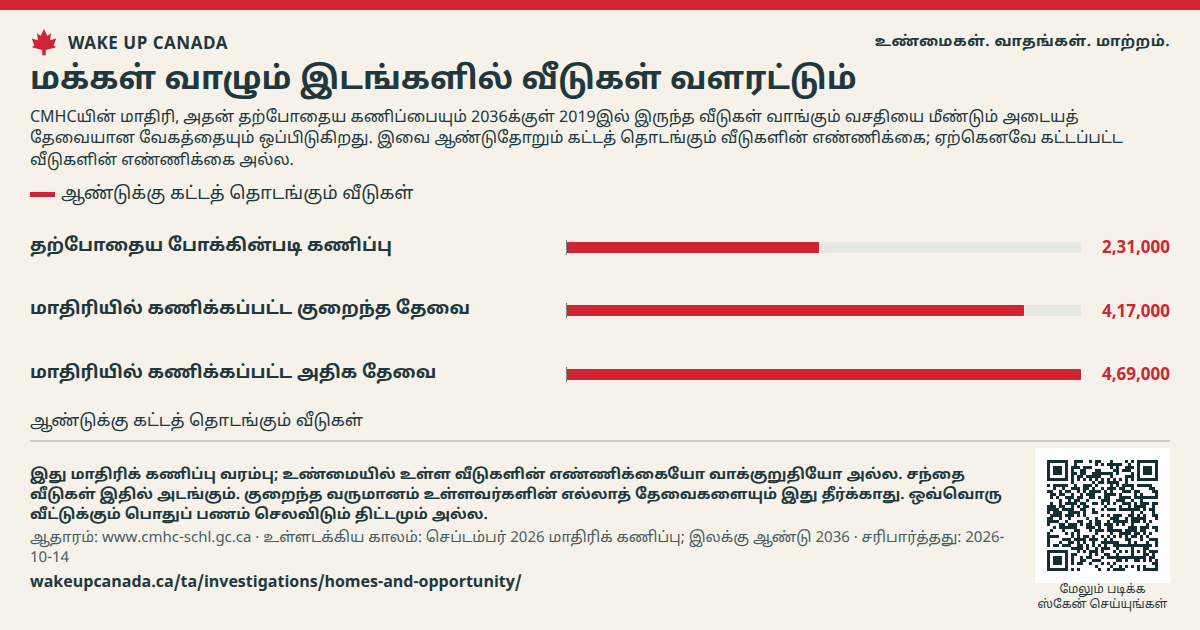
மேலும் பலர் கட்டவும், வாடகைக்கு விடவும், சொந்தமாக்கவும் வேண்டும். நல்ல சிறிய திட்டம் நியாயமான பரிசீலனை பெற, பெரிய நிறுவனத்தின் செல்வாக்கு தேவைப்படக் கூடாது. நாம் விரும்பும் வீடுகளுக்கும் கடைகளுக்கும் பொருந்தும் நிதி வேண்டும். அதன் நிபந்தனைகள் தெளிவாகவும், ஆபத்து உண்மையாகச் சரிபார்க்கப்படுவதாகவும் இருக்க வேண்டும்.
சிறிய விதியும் ஒரு முழுத் திட்டத்தை வடிவமைக்கலாம்.
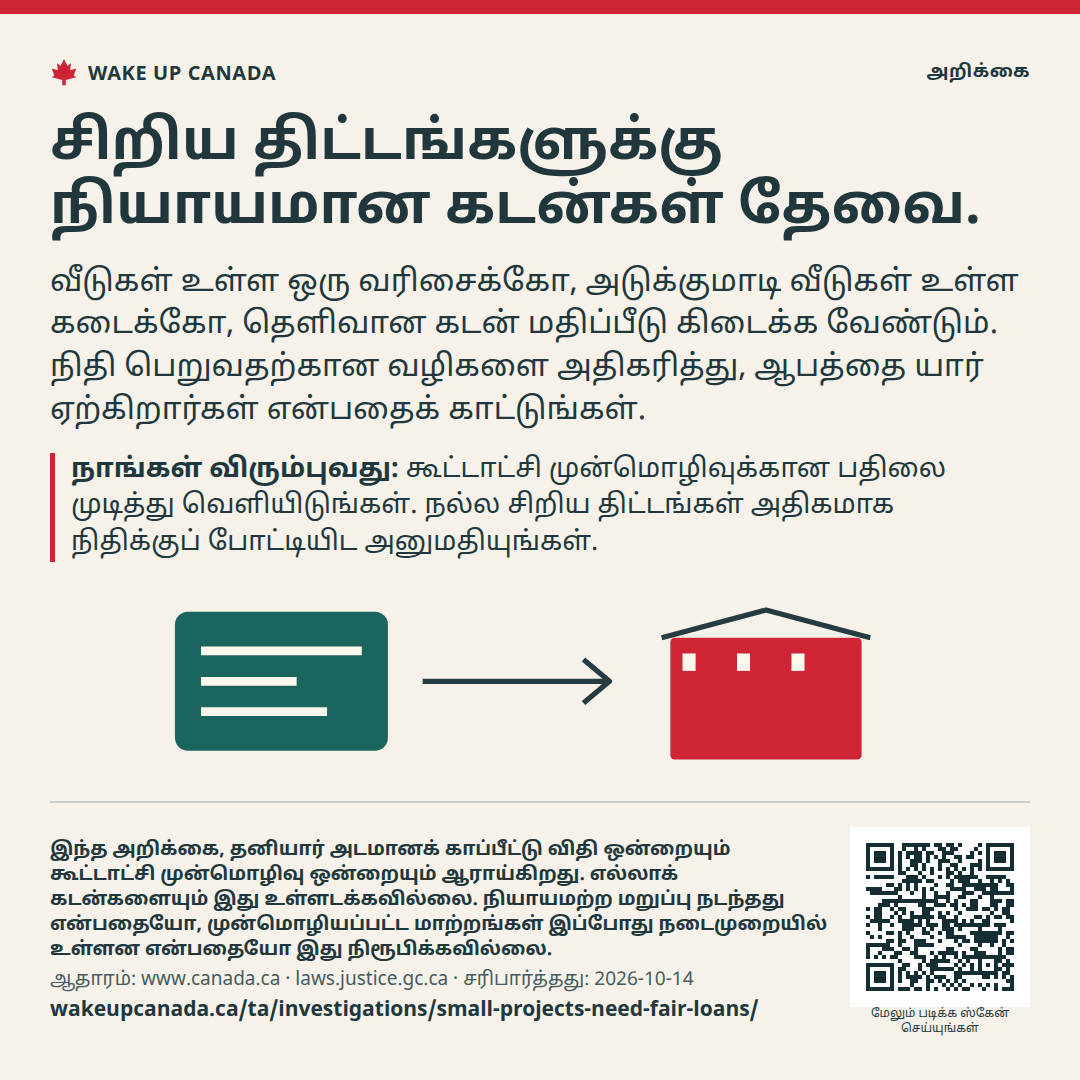
நாங்கள் சரிபார்த்த வெளியிடப்பட்ட ஒழுங்குமுறை, 21 செப்டம்பர், 2026 வரை நடைமுறையில் உள்ளது. ஒன்று முதல் நான்கு வீடுகள் என்ற அதன் வரம்பு, இந்தக் காப்பீட்டு வழியைப் பயன்படுத்தக்கூடிய கடன்களை வரையறுக்க உதவுகிறது. வேறு வழிகளும் இருக்கலாம். அவற்றின் விலை என்ன, ஒரு குறிப்பிட்ட திட்டம் தகுதி பெறுமா என்பதை இது சொல்லவில்லை.
[2]முன்மொழிவைத் தெளிவான தேர்வாக மாற்றுங்கள்.
ஜூன் 2026 முன்மொழிவு, ஐந்து முதல் எட்டு வீடுகள் கொண்ட கட்டிடங்களுக்கு தனியார் காப்பீட்டு நிறுவனத்தைத் தேர்ந்தெடுக்கும் வாய்ப்பைச் சேர்க்க முயல்கிறது. புதிதாகக் கட்டப்படும் மூன்று மற்றும் நான்கு வீடுகள் கொண்ட கட்டிடங்களுக்கு நிதி பெறவும் உதவ முயல்கிறது.
இந்த வழிகளைத் திறப்பதை நாங்கள் ஆதரிக்கிறோம். இறுதி விதிகள், தொடங்கும் தேதி, யார் விண்ணப்பிக்கலாம் என்பவற்றை வெளியிடுங்கள். பிறகு கடன் நிபந்தனைகள், பயன்பாடு, இழப்புகள் ஆகியவற்றைக் காட்டுங்கள். கருத்துப் பக்கம் மூடப்பட்டிருப்பது, மாற்றம் நடைமுறைக்கு வந்துவிட்டது என்பதற்கான சான்றல்ல.
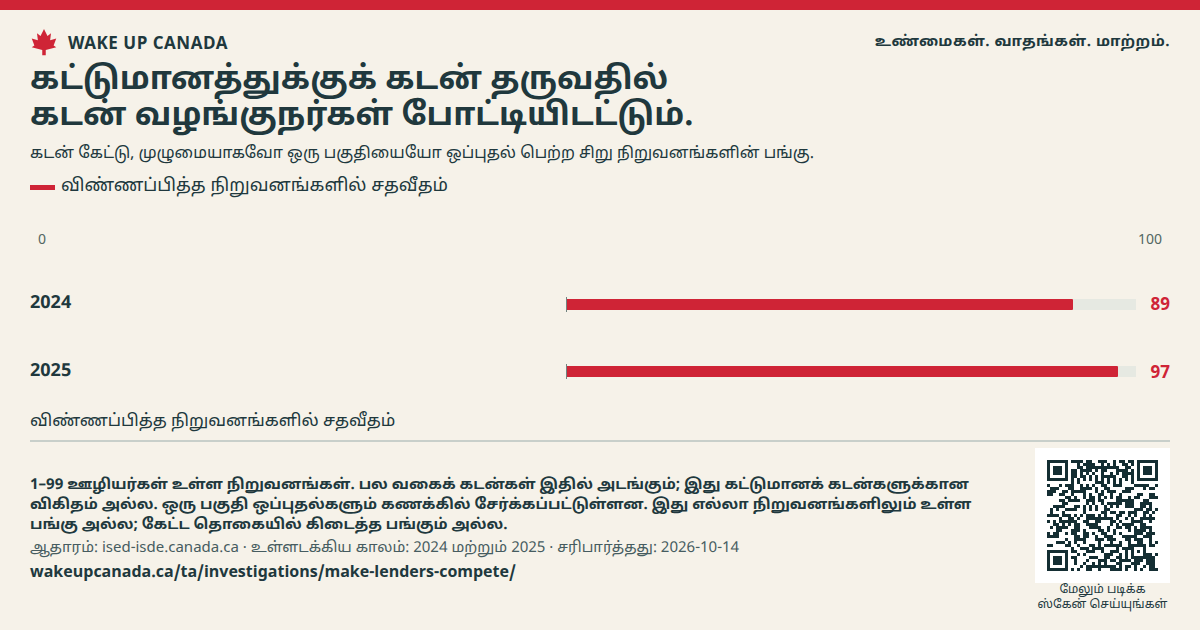
[1]வழக்கமான வீட்டுக் கடன்களை மட்டும் கணக்கிடாதீர்கள்.
விற்பனைக்கான வீடுகள், வாடகைக் கட்டிடங்கள், கடைகள், பல பயன்பாடுகள் உள்ள இடங்கள் ஆகியவையும் எங்கள் விரிவான கோரிக்கையில் அடங்கும். கீழே கடைகளும் மேலே வீடுகளும் உள்ள கட்டிடத்துக்கும் தெளிவான வழி தேவை. இந்தக் கூட்டாட்சி முன்மொழிவு மட்டும் அந்தக் கடன்களைத் தீர்மானிக்காது.
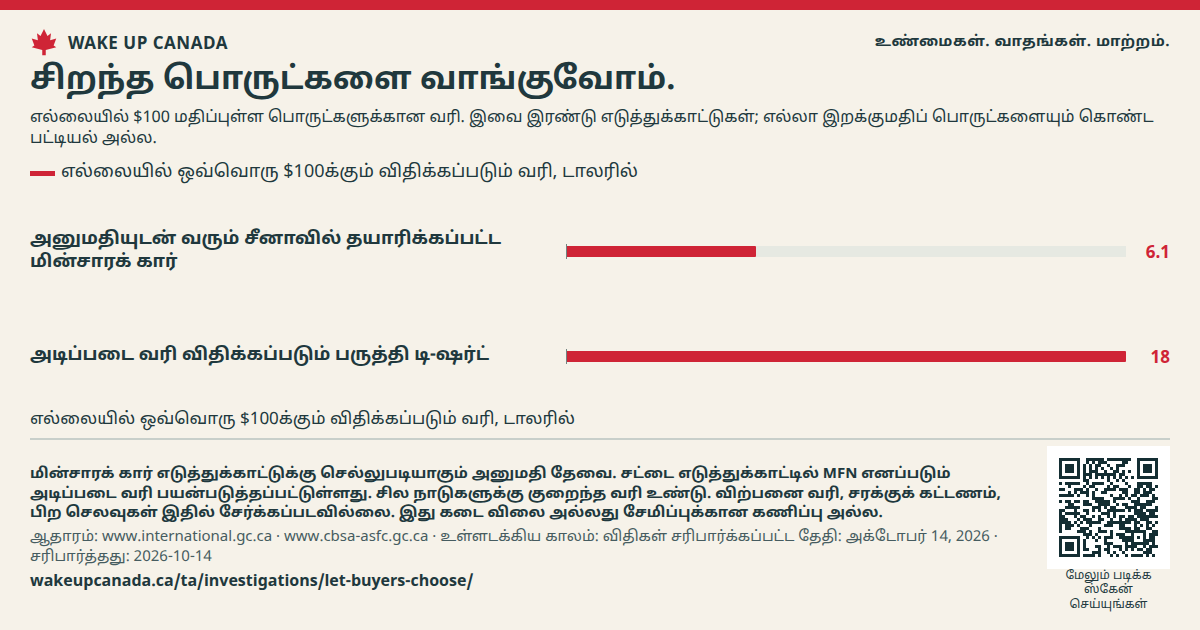
முன்கூட்டியே தேவைப்படும் பணம், ஒவ்வொரு கட்டத்திலும் செலுத்த வேண்டிய தொகை, கட்டணங்கள், பிணையம், மறுப்புக்கான காரணங்கள் ஆகியவற்றை வெளியிடுங்கள். வீடு கட்டப்படும் இடத்தை அடைவதற்கு முன்பே தொழிற்சாலைக்குப் பணம் செலுத்த வேண்டிய நிலையைச் சோதியுங்கள். சேமிப்பு உண்டு என்று கூறுவதற்கு முன், ஒரே திட்டத்துக்கான உண்மையான கடன் சலுகைகளை ஒப்பிடுங்கள்.
எங்கள் வாதத்துக்கு எதிரான வலுவான சவால்
சில திட்டங்கள் நிராகரிக்கப்பட வேண்டும். தவறான வரவுசெலவுத் திட்டம், குறைந்த தேவை, செலவு அதிகரிப்பு ஆகியவை கடன் வாங்குபவர்களுக்கும் கடன் வழங்குபவர்களுக்கும் தீங்கு செய்யலாம். போட்டி அதிகரிப்பதால் எல்லாத் திட்டங்களுக்கும் மலிவான பணம் கிடைக்கும் என்று உறுதி இல்லை. பொதுப் பண ஆதரவுக்கு, இழப்புகளுக்கான வரவுசெலவுத் திட்டம் இருக்க வேண்டும். உத்தரவாதத்துக்குள் ஆபத்தை மறைக்காதீர்கள்.
நாங்கள் மாற்ற விரும்புவது
சிறிய கட்டிடங்களுக்கான வழியைத் திறக்குங்கள்
கூட்டாட்சி முன்மொழிவுக்கான பதிலை முடித்து வெளியிடுங்கள். நல்ல சிறிய திட்டங்கள் அதிகமாக நிதிக்குப் போட்டியிட அனுமதியுங்கள்.
கடன் சலுகைகளைத் தெளிவாக்குங்கள்
செலவுகளையும் கட்டணங்களையும் காட்டும் எளிய தாளைக் கட்டாயமாக்குங்கள். கடன் ஏன் மறுக்கப்பட்டது, விண்ணப்பதாரர் புதிதாக எப்படிச் சரிபார்க்கக் கோரலாம் என்பதைக் காட்டுங்கள்.
நிதி கிடைக்காத திட்டங்களைக் கணக்கிடுங்கள்
திட்டத்தின் அளவு மற்றும் வகை வாரியாகக் கடன் முடிவுகளை வெளியிடுங்கள். விண்ணப்பிக்கும் முன்பே கைவிட்ட நிறுவனங்களையும் சேர்த்துக் கணக்கிடுங்கள். வீடுகள், கடைகள், பல பயன்பாடுகள் உள்ள இடங்கள் ஆகியவற்றைத் தனித்தனியாகக் காட்டுங்கள்.
யார் நடவடிக்கை எடுக்கலாம்
கூட்டாட்சி நிதி அதிகாரிகளும் அடமானக் காப்பீட்டு நிறுவனங்களும்; வங்கிகள், கடன் சங்கங்கள் மற்றும் பிற கடன் வழங்குநர்களும்; மாகாண நிலம் மற்றும் கடன் விதிகளை உருவாக்குபவர்களும்.
பொதுமக்களுக்கு இதனால் ஏற்படக்கூடிய செலவு
தனியார் கடனிலும் ஆபத்து உண்டு. புதிய பொதுத் திட்ட உத்தரவாதம் எதுவாக இருந்தாலும், இழப்புகளுக்கான செலவுக் கணக்கு, தெளிவான கட்டணங்கள், உச்சவரம்பு ஆகியவை தேவை. அந்தத் திட்டத்தின் செலவை நாங்கள் கணக்கிடவில்லை.