公布的适用范围是四个单位。
联邦私人抵押贷款保险规则将符合条件的住宅物业定义为一至四个单位。这并不代表所有超过四个单位的建筑都不能贷款。 [2]
报告 · 发布于
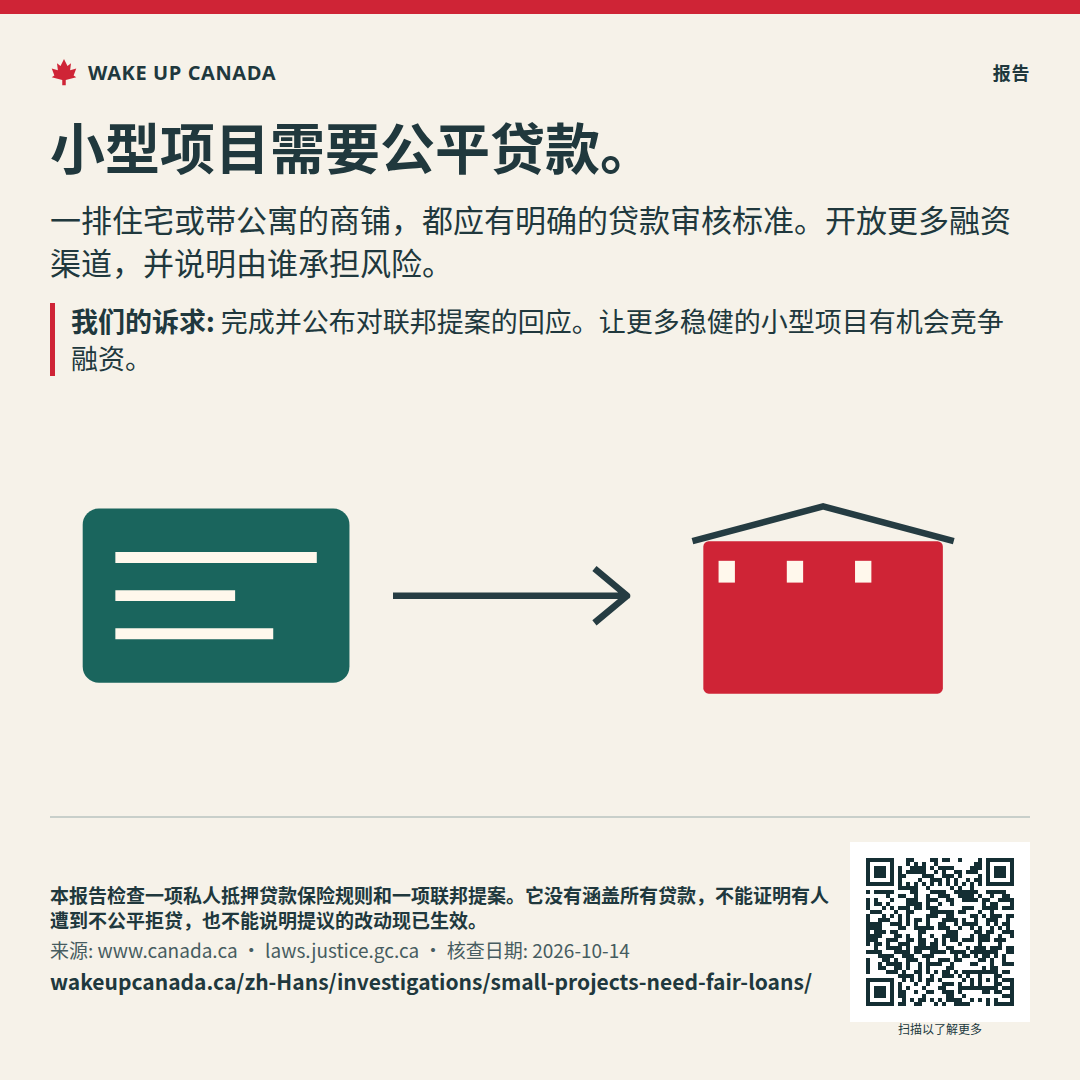
一排住宅或带公寓的商铺,都应有明确的贷款审核标准。开放更多融资渠道,并说明由谁承担风险。
我们希望更多人能建房、出租和拥有房屋。一个稳健的小型项目,不应因为没有大公司的影响力,就得不到公平的审核。融资方式必须适合我们想要的住宅和商铺,条款要清楚,风险也要真正受到检查。
我们查阅的已公布法规截至2026年9月21日仍为现行版本。其一至四个单位的范围,有助于确定哪些贷款可以使用这类保险渠道。也可能有其他渠道。该规则没有说明其他渠道的价格,也没有说明某个项目是否符合条件。
[2]2026年6月的提案旨在让五至八个单位的住宅有更多私人保险机构可选,也旨在帮助人们为新建三至四个单位的住宅融资。
我们支持开放这些渠道。请公布最终规则、生效日期和申请资格。之后公布贷款条款、用途和损失情况。意见征集页面已关闭,并不能证明改动已经生效。
[1]我们更广泛的要求包括待售住宅、出租楼宇、商铺和混合用途场地。楼下是商铺、楼上是住宅的建筑,也需要明确的融资渠道。仅靠这项联邦提案,无法解决这些贷款问题。
公布所需的首付款、每个付款阶段、费用、担保和拒贷理由。检查工厂需要在住宅运到工地前收款时,资金缺口有多大。比较同一项目的真实贷款报价后,再声称能省钱。
有些项目应该被拒绝。预算不实、需求不足和成本超支,都可能伤害借款人和贷款机构。竞争增加,不代表每个计划都能获得便宜资金。公共担保必须设定损失预算。不要用担保掩盖风险。
完成并公布对联邦提案的回应。让更多稳健的小型项目有机会竞争融资。
要求提供简单的费用和付款明细表。说明拒贷理由,以及申请人如何申请重新审核。
按项目规模和类型公布贷款结果。也要包括那些在申请前就放弃的企业。分别统计住宅、商铺和混合用途场地。
联邦金融部门和抵押贷款保险机构;银行、信用合作社和其他贷款机构;制定省级土地和贷款规则的部门。
私人贷款也有风险。任何新的公共担保都需要有明确金额的损失预算、清楚的费用和上限。我们还没有为这项计划估算费用。
英文资料标题
WAKE UP CANADA
让更多人了解事实和计划。

一排住宅或带公寓的商铺,都应有明确的贷款审核标准。开放更多融资渠道,并说明由谁承担风险。
请将来源、日期和说明与图片一起保留。
核查日期:
此内容未显示什么: 本报告检查一项私人抵押贷款保险规则和一项联邦提案。它没有涵盖所有贷款,不能证明有人遭到不公平拒贷,也不能说明提议的改动现已生效。

这表示支持整个事业。是否接收电子邮件是另一项单独选择。
目前无法查看支持人数总数。
每个邮箱地址对每项事业只计一次。这不等于签署请愿书。 你的姓名和邮箱地址会保密。只有支持人数总数会公开。