Giới hạn được công bố là bốn căn.
Quy định liên bang về bảo hiểm thế chấp tư nhân xác định nhà đủ điều kiện là nhà có từ một đến bốn căn. Điều này không có nghĩa là mọi khoản vay cho tòa nhà lớn hơn đều bị cấm. [2]
Báo cáo · Ngày đăng
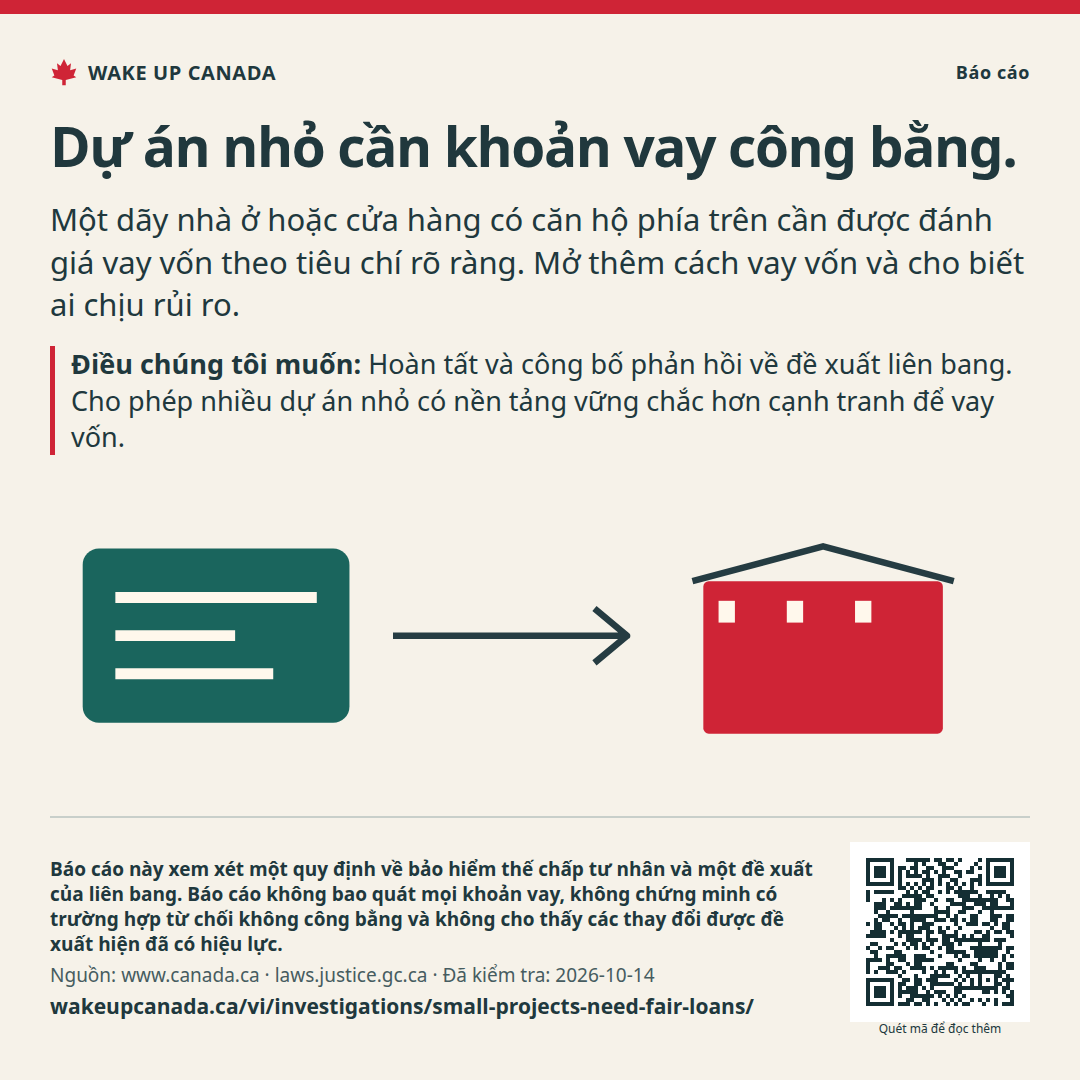
Một dãy nhà ở hoặc cửa hàng có căn hộ phía trên cần được đánh giá vay vốn theo tiêu chí rõ ràng. Mở thêm cách vay vốn và cho biết ai chịu rủi ro.
Quy định liên bang về bảo hiểm thế chấp tư nhân xác định nhà đủ điều kiện là nhà có từ một đến bốn căn. Điều này không có nghĩa là mọi khoản vay cho tòa nhà lớn hơn đều bị cấm. [2]
Bộ Tài chính Canada đã xin ý kiến về bảo hiểm tư nhân cho các tòa nhà có từ năm đến tám căn và mở rộng khả năng áp dụng cho nhà mới có ba hoặc bốn căn. Thời gian góp ý kết thúc vào 2 tháng 7, 2026. [1]
Chúng tôi muốn nhiều người hơn xây nhà, cho thuê và sở hữu nhà. Một dự án nhỏ có nền tảng vững chắc không nên cần thế lực của một công ty lớn mới được xem xét công bằng. Nguồn vốn phải phù hợp với những ngôi nhà và cửa hàng chúng ta muốn có, với điều khoản rõ ràng và cách kiểm tra rủi ro thực tế.
Quy định đã công bố mà chúng tôi kiểm tra được cập nhật đến 21 tháng 9, 2026. Giới hạn từ một đến bốn căn giúp xác định khoản vay nào có thể dùng cách bảo hiểm này. Có thể có những cách khác. Quy định không cho biết chi phí của các cách đó hay một dự án cụ thể có đủ điều kiện hay không.
[2]Đề xuất vào tháng 6 năm 2026 nhằm bổ sung lựa chọn từ các công ty bảo hiểm tư nhân cho nhà có từ năm đến tám căn. Đề xuất cũng nhằm giúp mọi người vay tiền để xây nhà mới có ba hoặc bốn căn.
Chúng tôi ủng hộ việc mở rộng các cách này. Hãy công bố quy định cuối cùng, ngày bắt đầu và ai có thể nộp đơn. Sau đó, cho biết điều khoản vay, cách sử dụng và khoản lỗ. Trang góp ý đã đóng không chứng minh thay đổi đã có hiệu lực.
[1]Đề xuất rộng hơn của chúng tôi bao gồm nhà để bán, tòa nhà cho thuê, cửa hàng và khu đất có nhiều mục đích sử dụng. Tòa nhà có cửa hàng ở tầng dưới và nhà ở phía trên cũng cần có cách vay rõ ràng. Chỉ riêng đề xuất liên bang này không giải quyết được các khoản vay đó.
Công bố số tiền cần trả trước, từng đợt thanh toán, phí, tài sản bảo đảm và lý do từ chối. Kiểm tra khoản thiếu hụt khi nhà máy cần được thanh toán trước khi nhà được đưa đến địa điểm xây dựng. So sánh các đề nghị thực tế cho cùng một dự án trước khi nói rằng có tiết kiệm.
Một số dự án nên bị từ chối. Ngân sách kém, nhu cầu yếu và chi phí vượt dự kiến có thể gây thiệt hại cho người vay và bên cho vay. Cạnh tranh nhiều hơn không có nghĩa là mọi kế hoạch đều được vay tiền rẻ. Hỗ trợ công phải có ngân sách dự phòng cho khoản lỗ. Đừng che giấu rủi ro trong một khoản bảo lãnh.
Hoàn tất và công bố phản hồi về đề xuất liên bang. Cho phép nhiều dự án nhỏ có nền tảng vững chắc hơn cạnh tranh để vay vốn.
Yêu cầu bảng đơn giản về chi phí và khoản thanh toán. Cho biết lý do từ chối khoản vay và cách người nộp đơn có thể yêu cầu xem xét lại.
Công bố kết quả cho vay theo quy mô và loại dự án. Tính cả các công ty đã bỏ cuộc trước khi nộp đơn. Tách riêng nhà ở, cửa hàng và khu đất có nhiều mục đích sử dụng.
Các cơ quan liên bang phụ trách tài chính và bảo hiểm thế chấp; ngân hàng, hợp tác xã tín dụng và bên cho vay khác; các cơ quan cấp tỉnh đặt ra quy định về đất đai và cho vay.
Cho vay tư nhân vẫn có rủi ro. Mọi khoản bảo lãnh công mới đều cần có ngân sách dự phòng cho khoản lỗ đã được tính toán, phí rõ ràng và mức trần. Chúng tôi chưa tính chi phí của kế hoạch đó.
Tên nguồn bằng tiếng Anh
WAKE UP CANADA
Giúp nhiều người hơn biết dữ kiện và kế hoạch.

Một dãy nhà ở hoặc cửa hàng có căn hộ phía trên cần được đánh giá vay vốn theo tiêu chí rõ ràng. Mở thêm cách vay vốn và cho biết ai chịu rủi ro.
Giữ nguồn, ngày tháng và ghi chú cùng với ảnh.
Đã kiểm tra:
Những điều nội dung này không cho thấy: Báo cáo này xem xét một quy định về bảo hiểm thế chấp tư nhân và một đề xuất của liên bang. Báo cáo không bao quát mọi khoản vay, không chứng minh có trường hợp từ chối không công bằng và không cho thấy các thay đổi được đề xuất hiện đã có hiệu lực.
Không cần tài khoản. Chia sẻ không đăng ký nhận email cho bạn.

Nếu ảnh mở trong tab mới, hãy nhấn giữ ảnh hoặc dùng công cụ lưu của trình duyệt.
Việc này ủng hộ toàn bộ mục tiêu. Nhận email là lựa chọn riêng.
Hiện không có tổng số người ủng hộ.
Mỗi email chỉ được tính một lần cho mỗi mục tiêu. Việc này không đồng nghĩa với ký kiến nghị. Tên và email của bạn được giữ kín. Chỉ tổng số người ủng hộ được công khai.
Ngân hàng và khoản vay · Báo cáo
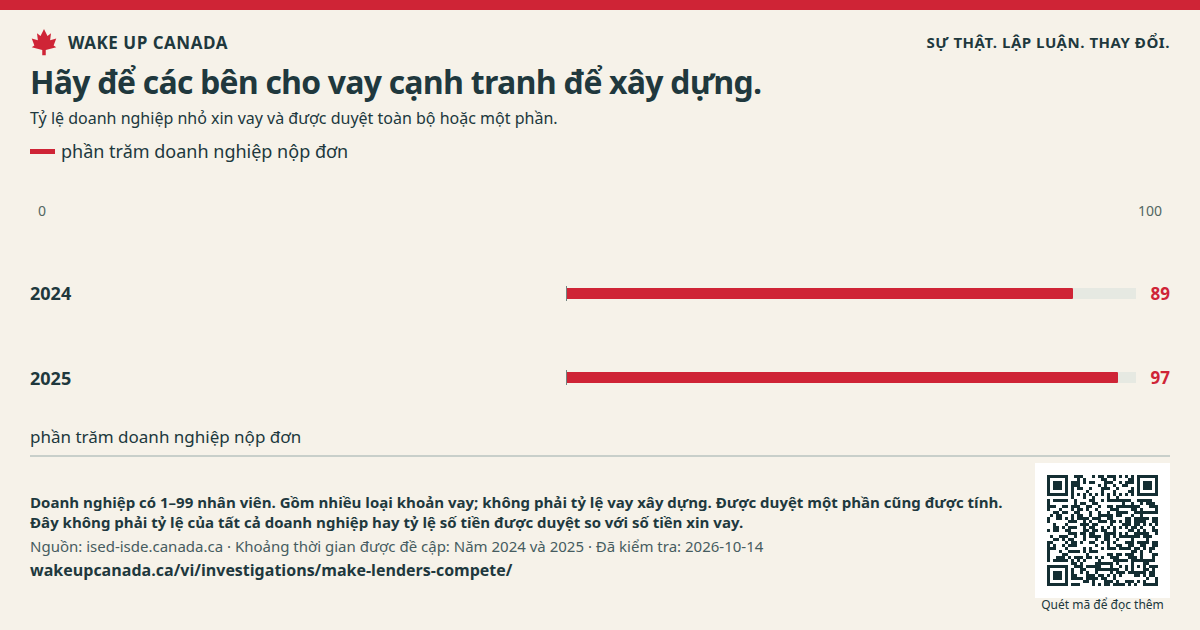
Cần có khoản vay để xây nhà ở và cửa hàng tốt. Nhà xây dựng nên có thể so sánh các đề nghị rõ ràng và mang kế hoạch của mình đến một bên cho vay khác.
Đọc báo cáo ↗Nhà ở và khu dân cư · Báo cáo
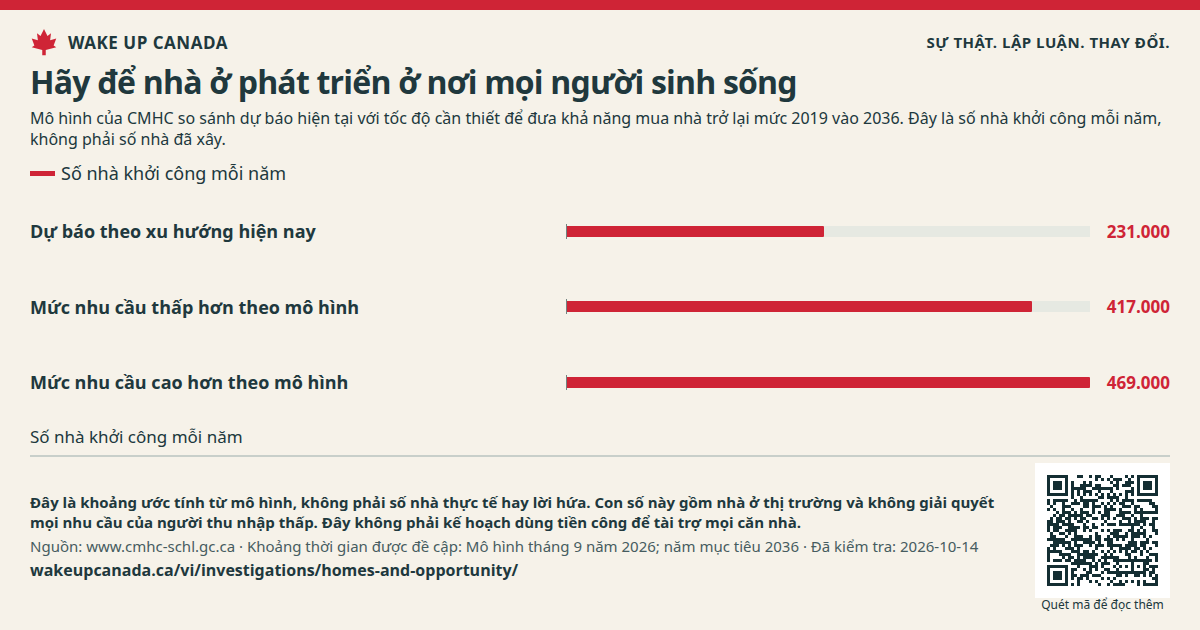
Mở đường cho những ngôi nhà hữu ích, những chuyến đi ngắn và nhiều lựa chọn hơn. Hãy trình bày bằng chứng về nhà ở một cách trung thực.
Đọc báo cáo ↗Hàng nhập khẩu và thương mại mở · Báo cáo
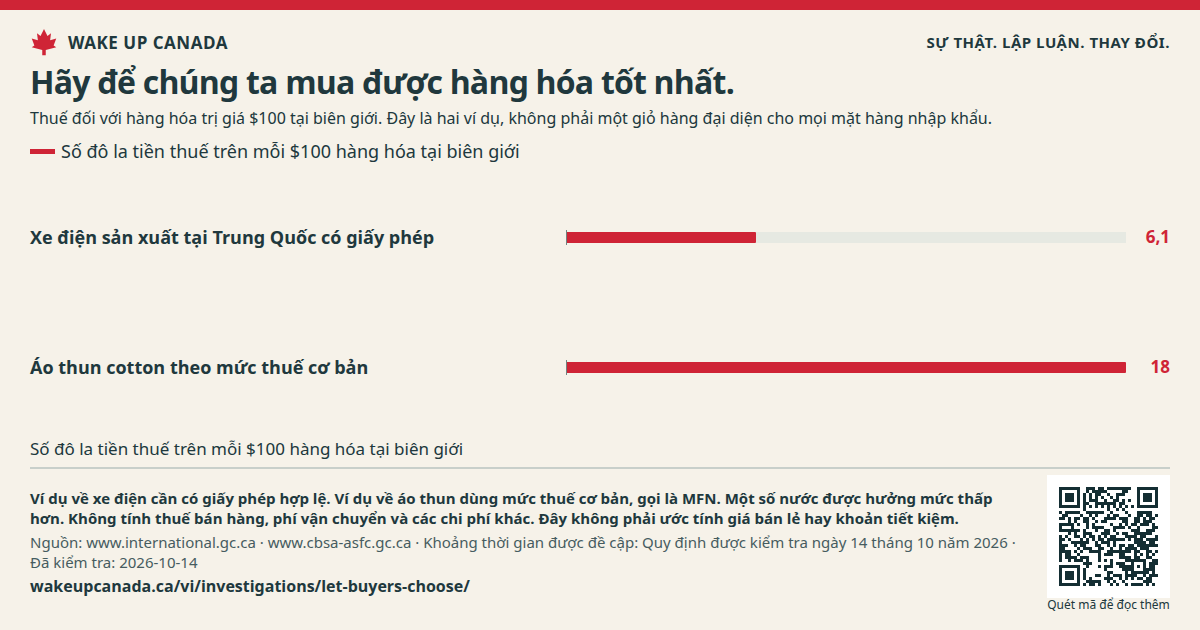
Giá thấp là tin tốt. Canada nên cho hàng hóa an toàn cạnh tranh, bất kể chúng được sản xuất ở đâu.
Đọc báo cáo ↗