Le nostre ragioni per cambiare
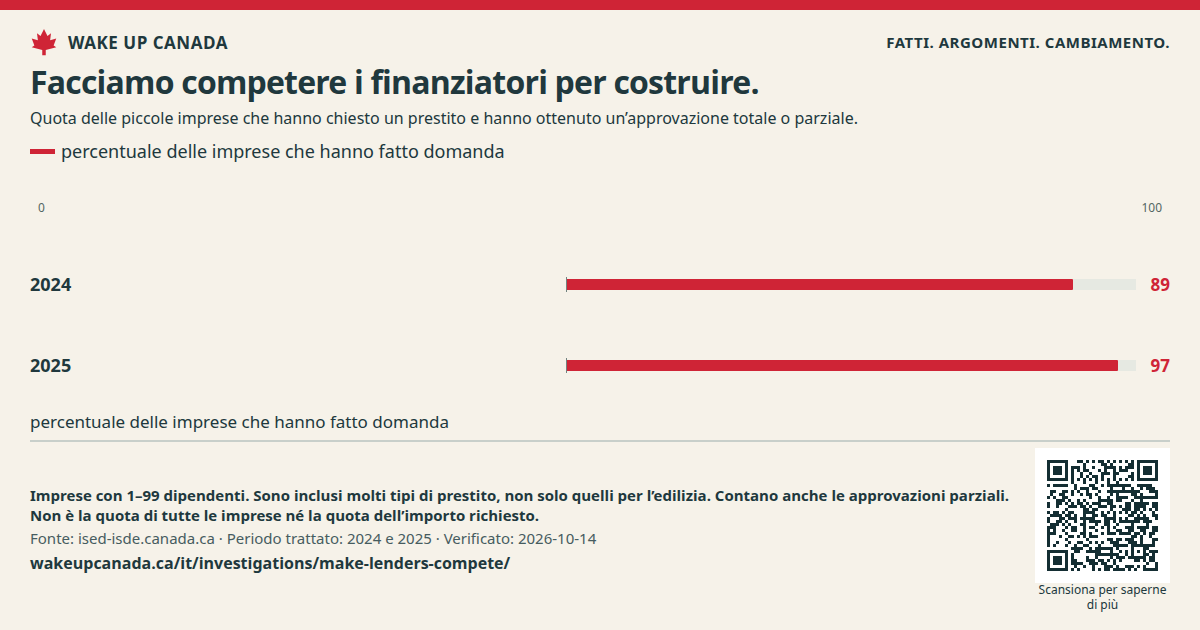
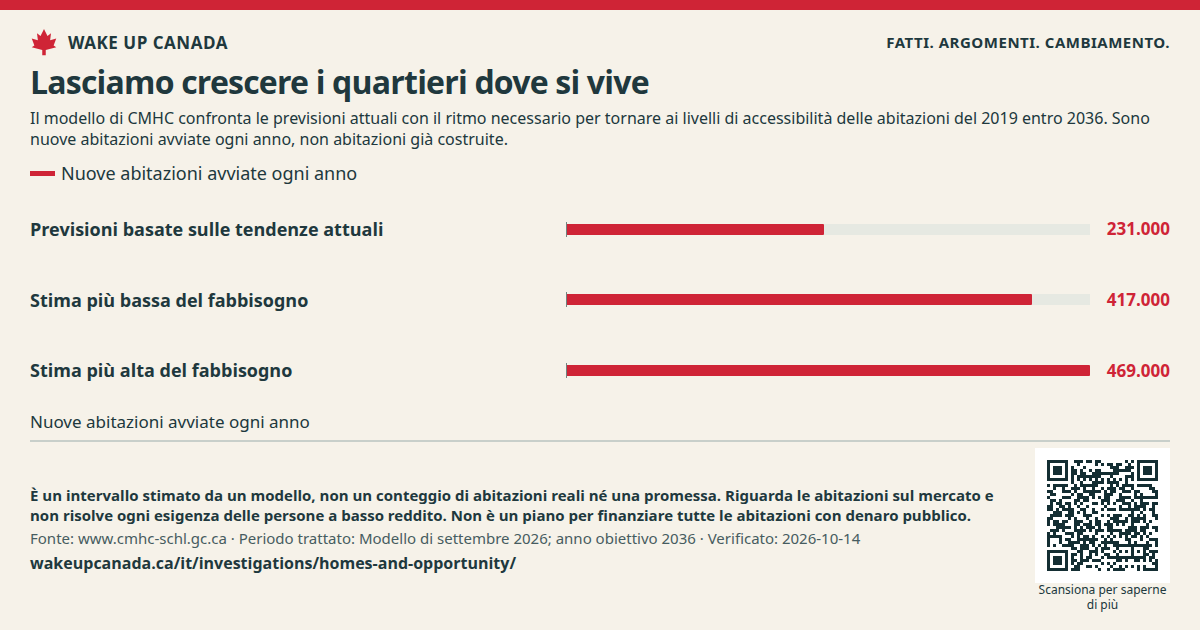
Vogliamo che più persone costruiscano, affittino e possiedano case. Un piccolo progetto valido non dovrebbe aver bisogno dell’influenza di una grande impresa per essere valutato in modo equo. I finanziamenti devono essere adatti alle case e ai negozi che vogliamo, con condizioni chiare e un controllo reale dei rischi.
Una piccola regola può influire su un intero progetto.
Il regolamento pubblicato che abbiamo esaminato è aggiornato al 21 settembre 2026. Il limite da una a quattro unità aiuta a stabilire quali prestiti possono usare questa forma di assicurazione. Possono esistere altre possibilità. Il regolamento non ci dice quanto costano né se un progetto specifico è idoneo.
[2]Trasformare la proposta in una scelta chiara.
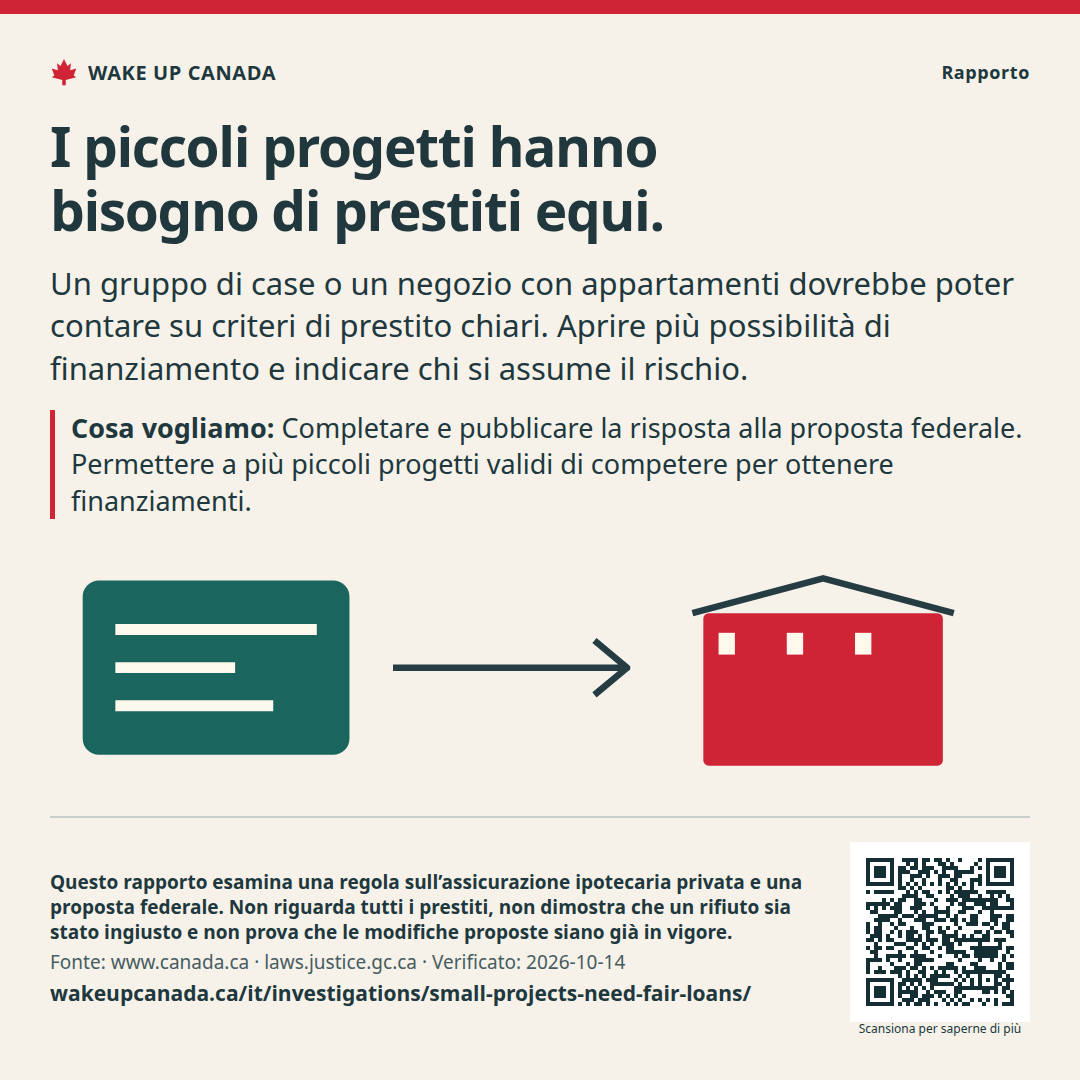
La proposta di giugno 2026 mira a offrire la scelta di assicuratori privati per abitazioni con da cinque a otto unità. Mira anche ad aiutare le persone a finanziare nuove abitazioni con tre o quattro unità.
Sosteniamo l’apertura di queste possibilità. Pubblicare le regole definitive, la data di entrata in vigore e chi può fare domanda. Poi mostrare le condizioni dei prestiti, il loro utilizzo e le perdite. La pagina dei commenti chiusa non prova che la modifica sia entrata in vigore.
[1]Considerare più dei normali prestiti per abitazioni.
La nostra richiesta più ampia comprende case in vendita, edifici in affitto, negozi e immobili a uso misto. Anche un edificio con negozi al piano terra e abitazioni ai piani superiori ha bisogno di una possibilità chiara. Questa proposta federale, da sola, non risolve il problema di questi prestiti.
Pubblicare il denaro da versare in anticipo, ogni fase dei pagamenti, le commissioni, le garanzie e i motivi dei rifiuti. Verificare il divario tra i tempi di pagamento di una fabbrica e quelli necessari perché una casa arrivi sul posto. Confrontare offerte reali per lo stesso progetto prima di dichiarare che ci sono risparmi.
La critica più forte alle nostre ragioni
Alcuni progetti dovrebbero essere rifiutati. Bilanci sbagliati, domanda debole e costi superiori al previsto possono danneggiare chi prende e chi concede prestiti. Più concorrenza non garantisce denaro a basso costo per ogni progetto. Ogni sostegno pubblico deve avere un bilancio per le perdite. Non nascondere i rischi in una garanzia.
Cosa vogliamo cambiare
Aprire la possibilità per gli edifici piccoli
Completare e pubblicare la risposta alla proposta federale. Permettere a più piccoli progetti validi di competere per ottenere finanziamenti.
Rendere chiare le offerte di prestito
Richiedere un prospetto semplice dei costi e dei pagamenti. Spiegare perché un prestito è stato rifiutato e come chi ha fatto domanda può chiedere una nuova valutazione.
Misurare i progetti che mancano
Pubblicare i risultati dei prestiti in base alle dimensioni e al tipo di progetto. Includere le imprese che hanno rinunciato prima di fare domanda. Distinguere tra abitazioni, negozi e immobili a uso misto.
Chi può agire
Funzionari federali che si occupano di finanza e assicurazione ipotecaria; banche, cooperative di credito e altri prestatori; autorità provinciali che regolano i terreni e i prestiti.
Quanto potrebbe costare al pubblico
I prestiti privati comportano dei rischi. Ogni nuova garanzia pubblica deve avere un bilancio delle perdite con costi calcolati, commissioni chiare e un limite massimo. Non abbiamo calcolato il costo di questo piano.