प्रकाशित सीमा चार इकाइयों की है।
संघीय निजी बंधक बीमा नियमों में पात्र घर को एक से चार इकाइयों वाली संपत्ति बताया गया है। इसका मतलब यह नहीं कि बड़ी इमारत के लिए हर तरह का कर्ज़ मना है। [2]
रिपोर्ट · प्रकाशित
घरों की कतार या दुकानों के ऊपर बने फ्लैटों वाली इमारत के लिए कर्ज़ की साफ़ जाँच होनी चाहिए। पैसे पाने के और रास्ते खोलें और बताएँ कि जोखिम किस पर है।
संघीय निजी बंधक बीमा नियमों में पात्र घर को एक से चार इकाइयों वाली संपत्ति बताया गया है। इसका मतलब यह नहीं कि बड़ी इमारत के लिए हर तरह का कर्ज़ मना है। [2]
फाइनेंस कनाडा ने पाँच से आठ इकाइयों वाली इमारतों के निजी बीमा और नए तीन तथा चार इकाइयों वाले घरों के लिए ज़्यादा विकल्पों पर राय माँगी। राय देने की अवधि 2 जुलाई 2026 को खत्म हुई। [1]
हम चाहते हैं कि ज़्यादा लोग निर्माण करें, किराये पर दें और घर के मालिक बनें। किसी अच्छी छोटी परियोजना को उचित सुनवाई पाने के लिए बड़ी कंपनी का दबदबा नहीं चाहिए। कर्ज़ की शर्तें उन घरों और दुकानों के मुताबिक हों जो हम चाहते हैं, और जोखिम की असली जाँच हो।
हमने जिस प्रकाशित नियम की जाँच की, वह 21 सितंबर 2026 तक का है। एक से चार इकाइयों की सीमा तय करने में मदद करती है कि कौन-से कर्ज़ इस बीमा का इस्तेमाल कर सकते हैं। दूसरे रास्ते भी हो सकते हैं। इससे हमें उनकी कीमत या यह पता नहीं चलता कि कोई खास परियोजना पात्र है या नहीं।
[2]जून 2026 के प्रस्ताव का मकसद पाँच से आठ इकाइयों वाले घरों के लिए निजी बीमा के और विकल्प देना है। इसका मकसद नए तीन और चार इकाइयों वाले घरों के लिए कर्ज़ पाना भी आसान करना है।
हम इन रास्तों को खोलने का समर्थन करते हैं। अंतिम नियम, शुरू होने की तारीख और आवेदन करने की पात्रता प्रकाशित करें। फिर कर्ज़ की शर्तें, इस्तेमाल और नुकसान दिखाएँ। राय देने का बंद पन्ना इस बात का सबूत नहीं है कि बदलाव लागू हो गया है।
[1]हमारी बड़ी माँग में बिक्री के लिए घर, किराये की इमारतें, दुकानें और मिले-जुले इस्तेमाल वाली जगहें शामिल हैं। नीचे दुकानें और ऊपर घर वाली इमारत के लिए भी साफ़ रास्ता चाहिए। सिर्फ़ यह संघीय प्रस्ताव उन कर्ज़ों का फैसला नहीं करता।
शुरुआत में ज़रूरी रकम, भुगतान के हर चरण, शुल्क, ज़मानत और कर्ज़ मना करने के कारण प्रकाशित करें। उस कमी की जाँच करें जो तब आती है जब घर के निर्माण-स्थल पर पहुँचने से पहले कारखाने को भुगतान करना पड़ता है। बचत का दावा करने से पहले उसी परियोजना के असली प्रस्तावों की तुलना करें।
कुछ परियोजनाओं को कर्ज़ देने से मना करना चाहिए। खराब बजट, कम माँग और लागत बढ़ने से कर्ज़ लेने वालों और कर्ज़ देने वालों को नुकसान हो सकता है। ज़्यादा प्रतिस्पर्धा का मतलब यह नहीं कि हर योजना को सस्ता पैसा मिलेगा। सार्वजनिक मदद के लिए नुकसान का बजट होना चाहिए। गारंटी में जोखिम न छिपाएँ।
संघीय प्रस्ताव पर जवाब पूरा करके प्रकाशित करें। अच्छी छोटी परियोजनाओं को कर्ज़ पाने के लिए प्रतिस्पर्धा करने दें।
लागत और भुगतान की आसान सूची देना ज़रूरी करें। बताएँ कि कर्ज़ क्यों मना किया गया और आवेदक नई समीक्षा कैसे माँग सकता है।
परियोजना के आकार और प्रकार के अनुसार कर्ज़ के नतीजे प्रकाशित करें। उन कंपनियों को भी शामिल करें जिन्होंने आवेदन करने से पहले ही कोशिश छोड़ दी। घरों, दुकानों और मिले-जुले इस्तेमाल वाली जगहों को अलग-अलग दिखाएँ।
संघीय वित्त अधिकारी और बंधक बीमा देने वाली संस्थाएँ; बैंक, क्रेडिट यूनियन और दूसरे कर्ज़दाता; प्रांतीय भूमि और कर्ज़ नियम बनाने वाले।
निजी कर्ज़ में भी जोखिम होता है। किसी भी नई सार्वजनिक गारंटी के लिए नुकसान का लागत-आँका बजट, साफ़ शुल्क और एक तय सीमा होनी चाहिए। हमने उस योजना की लागत नहीं आँकी है।
स्रोत का शीर्षक अंग्रेज़ी में
WAKE UP CANADA
और लोगों तक तथ्य और योजना पहुँचाने में मदद करें।

घरों की कतार या दुकानों के ऊपर बने फ्लैटों वाली इमारत के लिए कर्ज़ की साफ़ जाँच होनी चाहिए। पैसे पाने के और रास्ते खोलें और बताएँ कि जोखिम किस पर है।
तस्वीर के साथ स्रोत, तारीख और नोट रखें।
जाँच की तारीख:
यह क्या नहीं दिखाता: यह रिपोर्ट निजी बंधक बीमा के एक नियम और संघीय प्रस्ताव की जाँच करती है। इसमें सभी कर्ज़ शामिल नहीं हैं। यह साबित नहीं करती कि किसी को अनुचित रूप से कर्ज़ देने से मना किया गया, या प्रस्तावित बदलाव अब लागू हैं।
खाता बनाने की ज़रूरत नहीं। साझा करने से आपका ईमेल के लिए नाम नहीं जुड़ता।

अगर तस्वीर नए टैब में खुले, तो उसे दबाकर रखें या ब्राउज़र का सेव करने वाला टूल इस्तेमाल करें।
इससे पूरी मुहिम को समर्थन मिलता है। ईमेल पाने का चुनाव अलग है।
समर्थन की कुल संख्या अभी उपलब्ध नहीं है।
हर ईमेल को हर मुहिम के लिए एक बार गिना जाता है। इससे किसी याचिका पर आपके हस्ताक्षर नहीं होते। आपका नाम और ईमेल निजी रहते हैं। सिर्फ़ कुल संख्या सार्वजनिक होती है।
बैंक और कर्ज़ · रिपोर्ट
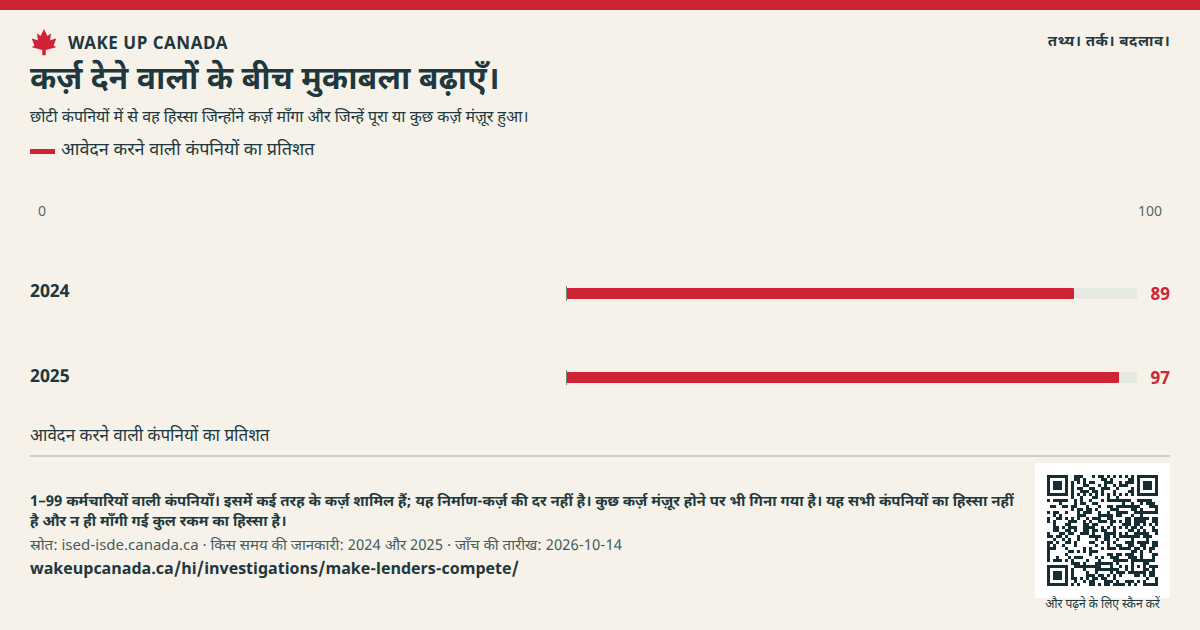
अच्छे घर और दुकानें बनाने के लिए कर्ज़ चाहिए। बनाने वालों को साफ़ प्रस्तावों की तुलना करने और अपनी योजना दूसरे कर्ज़दाता के पास ले जाने का मौका मिलना चाहिए।
रिपोर्ट पढ़ें ↗घर और पड़ोस · रिपोर्ट
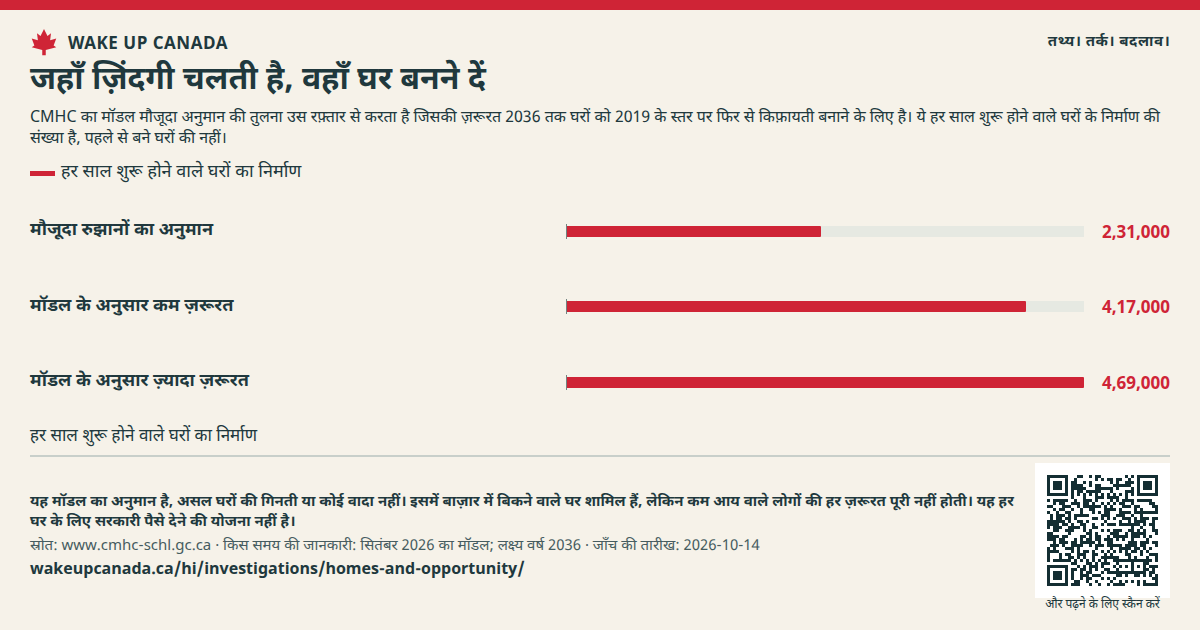
काम के घरों, छोटी यात्राओं और ज़्यादा विकल्पों का रास्ता खोलें। घरों के सबूतों को सही और साफ़ रखें।
रिपोर्ट पढ़ें ↗आयात और खुला व्यापार · रिपोर्ट
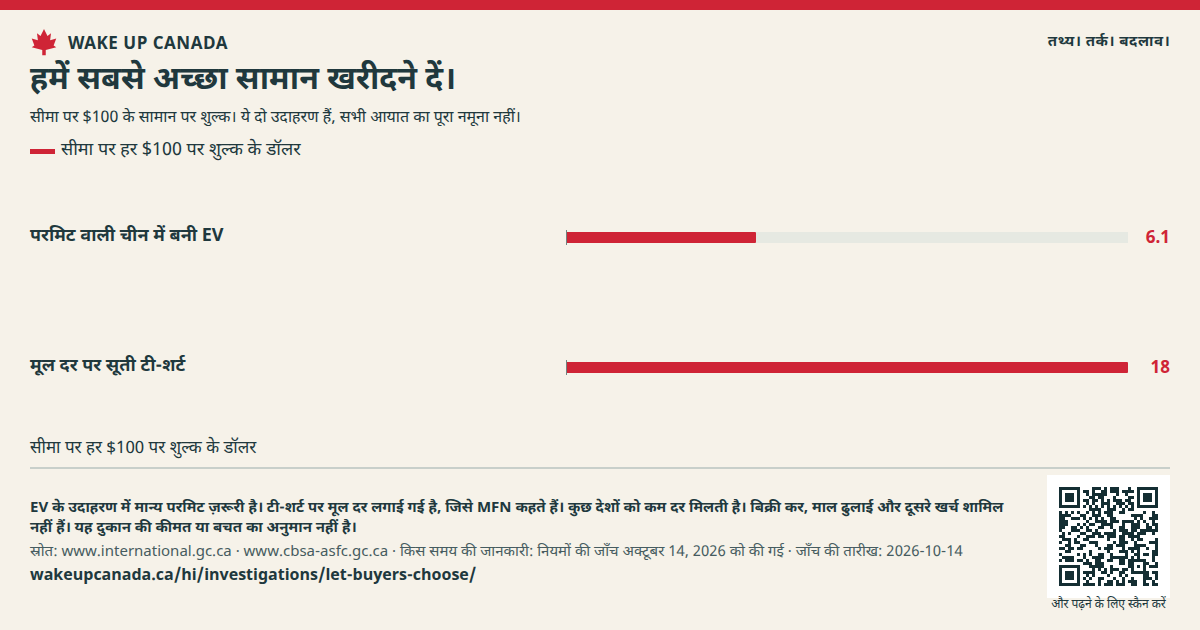
कम कीमत अच्छी खबर होनी चाहिए। कनाडा को सुरक्षित सामान के बीच मुकाबला होने देना चाहिए, चाहे वह कहीं भी बना हो।
रिपोर्ट पढ़ें ↗