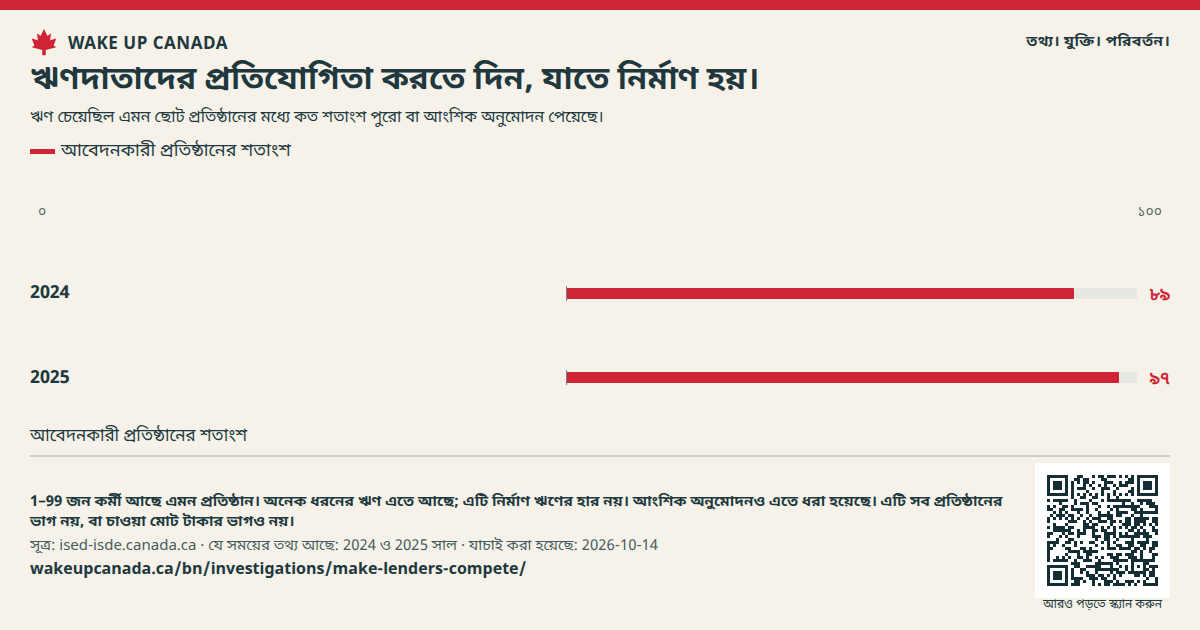
প্রকাশিত সীমা হলো চারটি ইউনিট।
ফেডারেল বেসরকারি বন্ধকী বিমার নিয়মে যোগ্য আবাসিক সম্পত্তি বলতে এক থেকে চারটি ইউনিটের বাড়ি বোঝায়। এর মানে বড় ভবনের জন্য সব ধরনের ঋণ নিষিদ্ধ নয়। [2]
প্রতিবেদন · প্রকাশিত
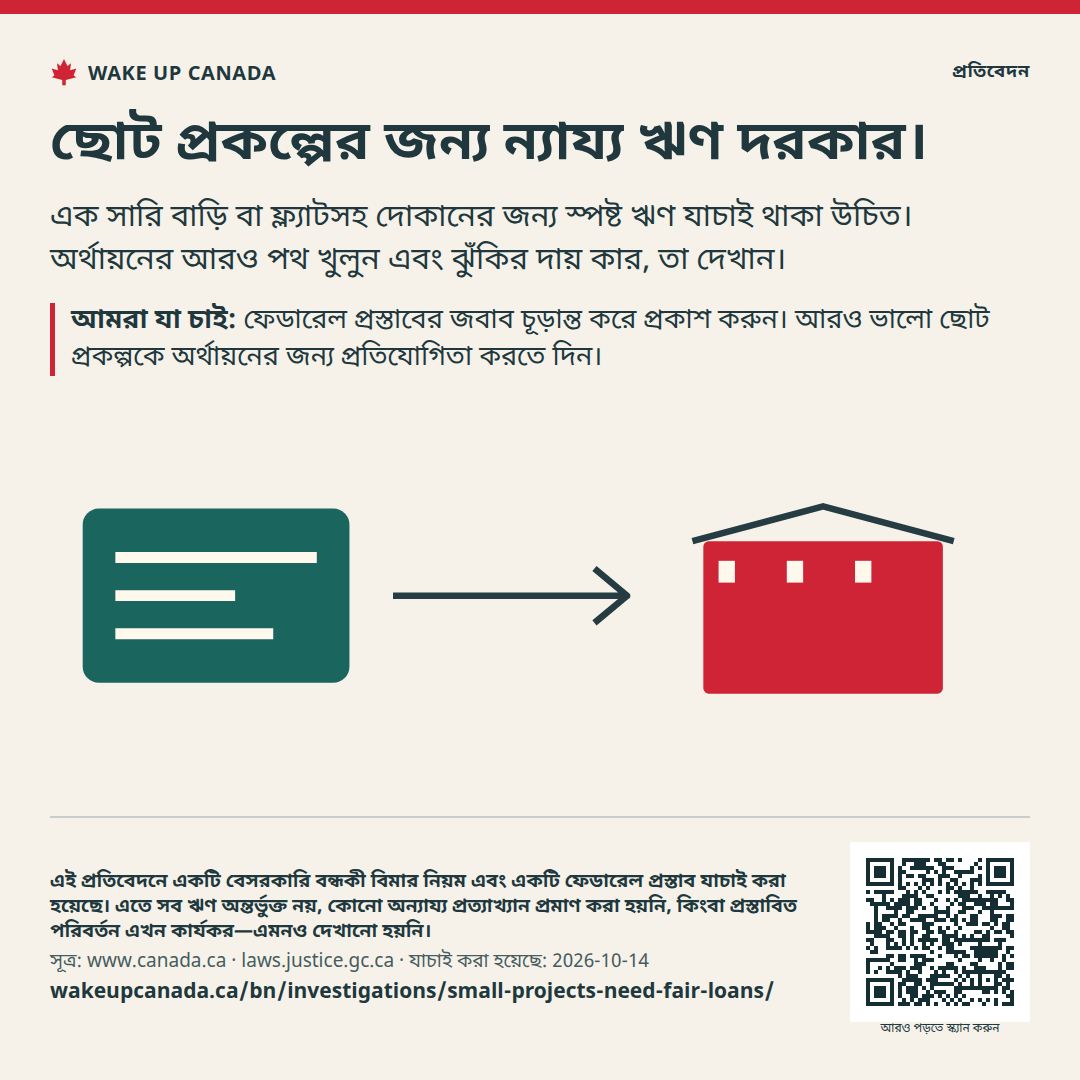
এক সারি বাড়ি বা ফ্ল্যাটসহ দোকানের জন্য স্পষ্ট ঋণ যাচাই থাকা উচিত। অর্থায়নের আরও পথ খুলুন এবং ঝুঁকির দায় কার, তা দেখান।
ফেডারেল বেসরকারি বন্ধকী বিমার নিয়মে যোগ্য আবাসিক সম্পত্তি বলতে এক থেকে চারটি ইউনিটের বাড়ি বোঝায়। এর মানে বড় ভবনের জন্য সব ধরনের ঋণ নিষিদ্ধ নয়। [2]
ফাইন্যান্স কানাডা পাঁচ থেকে আট ইউনিটের ভবনের জন্য বেসরকারি বিমা এবং নতুন তিন ও চার ইউনিটের বাড়ির জন্য আরও সুযোগ নিয়ে মতামত চেয়েছিল। মতামত দেওয়ার সময়সীমা শেষ হয়েছে ২ জুলাই, ২০২৬। [1]
আমরা চাই আরও মানুষ বাড়ি তৈরি, ভাড়া ও মালিকানা নিতে পারুক। ভালো ছোট প্রকল্পের ন্যায্য বিবেচনা পেতে বড় প্রতিষ্ঠানের প্রভাবের দরকার হওয়া উচিত নয়। অর্থায়ন আমাদের কাঙ্ক্ষিত বাড়ি ও দোকানের উপযোগী হতে হবে, শর্ত স্পষ্ট এবং ঝুঁকি সত্যিকারভাবে যাচাই করা হতে হবে।
আমরা যে প্রকাশিত প্রবিধানটি দেখেছি, তা ২১ সেপ্টেম্বর, ২০২৬ পর্যন্ত হালনাগাদ। এক থেকে চার ইউনিটের সীমা ঠিক করে দেয় কোন ঋণ এই বিমার পথ ব্যবহার করতে পারে। অন্য পথও থাকতে পারে। এতে সেসব পথের খরচ বা কোনো নির্দিষ্ট প্রকল্প যোগ্য কি না, তা বলা হয় না।
[2]জুন ২০২৬-এর প্রস্তাবের লক্ষ্য হলো পাঁচ থেকে আট ইউনিটের বাড়ির জন্য বেসরকারি বিমা বেছে নেওয়ার সুযোগ যোগ করা। নতুন তিন ও চার ইউনিটের বাড়ির অর্থায়নেও মানুষকে সাহায্য করা এর লক্ষ্য।
আমরা এই পথগুলো খোলার পক্ষে। চূড়ান্ত নিয়ম, শুরুর তারিখ এবং কারা আবেদন করতে পারবেন—তা প্রকাশ করুন। এরপর ঋণের শর্ত, ব্যবহার ও ক্ষতির হিসাব দেখান। মতামত দেওয়ার বন্ধ পাতা পরিবর্তন কার্যকর হওয়ার প্রমাণ নয়।
[1]আমাদের বিস্তৃত দাবিতে বিক্রির বাড়ি, ভাড়ার ভবন, দোকান এবং মিশ্র ব্যবহারের জায়গা রয়েছে। নিচে দোকান আর ওপরে বাড়ি আছে—এমন ভবনের জন্যও স্পষ্ট পথ দরকার। শুধু এই ফেডারেল প্রস্তাবে ওই ঋণগুলোর সমাধান হয় না।
শুরুতে কত টাকা লাগবে, প্রতিটি ধাপে কত দিতে হবে, ফি, জামানত এবং প্রত্যাখ্যানের কারণ প্রকাশ করুন। কারখানা থেকে বাড়ি নির্মাণস্থলে পৌঁছানোর আগেই টাকা দিতে হলে যে ঘাটতি হয়, তা যাচাই করুন। সাশ্রয়ের দাবি করার আগে একই প্রকল্পের জন্য পাওয়া বাস্তব প্রস্তাবগুলো তুলনা করুন।
কিছু প্রকল্প প্রত্যাখ্যান করা উচিত। দুর্বল বাজেট, কম চাহিদা এবং খরচ বেড়ে যাওয়ায় ঋণগ্রহীতা ও ঋণদাতা ক্ষতিগ্রস্ত হতে পারেন। বেশি প্রতিযোগিতা মানেই সব পরিকল্পনার জন্য সস্তা টাকা—এমন নয়। সরকারি সহায়তার জন্য ক্ষতির বাজেট থাকতে হবে। গ্যারান্টির আড়ালে ঝুঁকি লুকাবেন না।
ফেডারেল প্রস্তাবের জবাব চূড়ান্ত করে প্রকাশ করুন। আরও ভালো ছোট প্রকল্পকে অর্থায়নের জন্য প্রতিযোগিতা করতে দিন।
খরচ ও কিস্তির সহজ তালিকা দিতে হবে। ঋণ কেন প্রত্যাখ্যান হয়েছে এবং আবেদনকারী কীভাবে নতুন করে পর্যালোচনার অনুরোধ করতে পারেন, তা দেখান।
প্রকল্পের আকার ও ধরন অনুযায়ী ঋণের ফল প্রকাশ করুন। আবেদন করার আগেই যারা হাল ছেড়েছেন, তাদেরও ধরুন। বাড়ি, দোকান ও মিশ্র ব্যবহারের জায়গার হিসাব আলাদা করুন।
ফেডারেল অর্থায়ন কর্মকর্তা ও বন্ধকী বিমা সংস্থা; ব্যাংক, ক্রেডিট ইউনিয়ন ও অন্যান্য ঋণদাতা; প্রাদেশিক ভূমি ও ঋণবিষয়ক নিয়ম নির্ধারকেরা।
বেসরকারি ঋণ ঝুঁকিমুক্ত নয়। নতুন কোনো সরকারি গ্যারান্টির জন্য ক্ষতির খরচ হিসাব করে বাজেট, স্পষ্ট ফি এবং সর্বোচ্চ সীমা ঠিক করতে হবে। আমরা সেই পরিকল্পনার খরচ হিসাব করিনি।
তথ্যসূত্রের শিরোনাম ইংরেজিতে
WAKE UP CANADA
আরও মানুষকে তথ্য ও পরিকল্পনা দেখতে সাহায্য করুন।

এক সারি বাড়ি বা ফ্ল্যাটসহ দোকানের জন্য স্পষ্ট ঋণ যাচাই থাকা উচিত। অর্থায়নের আরও পথ খুলুন এবং ঝুঁকির দায় কার, তা দেখান।
ছবির সঙ্গে সূত্র, তারিখ ও নোট রাখুন।
যাচাই করা হয়েছে:
এতে যা দেখানো হয়নি: এই প্রতিবেদনে একটি বেসরকারি বন্ধকী বিমার নিয়ম এবং একটি ফেডারেল প্রস্তাব যাচাই করা হয়েছে। এতে সব ঋণ অন্তর্ভুক্ত নয়, কোনো অন্যায্য প্রত্যাখ্যান প্রমাণ করা হয়নি, কিংবা প্রস্তাবিত পরিবর্তন এখন কার্যকর—এমনও দেখানো হয়নি।
অ্যাকাউন্ট লাগবে না। শেয়ার করলে আপনার নাম ইমেইল তালিকায় যোগ হবে না।

ছবিটি নতুন ট্যাবে খুললে, সেটি চেপে ধরে রাখুন অথবা ব্রাউজারের সংরক্ষণের সুবিধা ব্যবহার করুন।
এতে পুরো উদ্যোগের প্রতি সমর্থন জানানো হয়। ইমেইল পাওয়ার সম্মতি আলাদা বিষয়।
এখন সমর্থকের মোট সংখ্যা দেখা যাচ্ছে না।
প্রতি উদ্যোগে প্রতিটি ইমেইল একবারই গণনা করা হয়। এতে কোনো পিটিশনে সই হয় না। আপনার নাম ও ইমেইল গোপন থাকে। শুধু মোট সংখ্যা সবার জন্য দেখা যায়।
ব্যাংক ও ঋণ · প্রতিবেদন
ভালো বাড়ি ও দোকান নির্মাণে ঋণ দরকার। নির্মাতাদের স্পষ্ট প্রস্তাব তুলনা করার এবং তাদের পরিকল্পনা নিয়ে অন্য ঋণদাতার কাছে যাওয়ার সুযোগ থাকা উচিত।
প্রতিবেদন পড়ুন ↗বাড়ি ও পাড়া · প্রতিবেদন
ব্যবহারযোগ্য বাড়ি, ছোট যাত্রাপথ এবং আরও পছন্দের সুযোগ তৈরি করুন। আবাসনসংক্রান্ত তথ্য সঠিকভাবে তুলে ধরুন।
প্রতিবেদন পড়ুন ↗আমদানি ও মুক্ত বাণিজ্য · প্রতিবেদন
কম দাম সুখবর হওয়া উচিত। পণ্য নিরাপদ হলে, কোথায় তৈরি হয়েছে তা না দেখে কানাডার উচিত সেগুলোকে প্রতিযোগিতা করতে দেওয়া।
প্রতিবেদন পড়ুন ↗