Yayımlanan sınır dört birimdir.
Federal özel ipotek sigortası kuralları, sigortaya uygun bir konutu bir ila dört birim olarak tanımlıyor. Bu, daha büyük bir bina için her tür kredinin yasak olduğu anlamına gelmiyor. [2]
Rapor · Yayımlandı
Bir sıra ev ya da daireli bir dükkân için açık bir kredi değerlendirmesi olmalı. Finansman yollarını artırın ve riski kimin üstlendiğini gösterin.
Federal özel ipotek sigortası kuralları, sigortaya uygun bir konutu bir ila dört birim olarak tanımlıyor. Bu, daha büyük bir bina için her tür kredinin yasak olduğu anlamına gelmiyor. [2]
Kanada Maliye Bakanlığı, beş ila sekiz birimli binalar için özel sigorta ve yeni üç ve dört birimli konutlar için daha geniş seçenekler hakkında görüş istedi. Görüş bildirme süresi 2 Temmuz 2026 tarihinde sona erdi. [1]
Daha çok insanın inşaat yapmasını, kiraya vermesini ve ev sahibi olmasını istiyoruz. Sağlam bir küçük proje, adil biçimde değerlendirilmek için büyük bir şirketin nüfuzuna ihtiyaç duymamalı. Finansman, istediğimiz evlere ve dükkânlara uygun olmalı; koşulları açık, risk denetimi gerçek olmalı.
Kontrol ettiğimiz yayımlanmış yönetmelik, 21 Eylül 2026 tarihine kadar günceldir. Bir ila dört birim sınırı, hangi kredilerin bu sigorta yolunu kullanabileceğini belirlemeye yardımcı oluyor. Başka yollar da olabilir. Bu sınır, bu yolların maliyetini veya belirli bir projenin uygun olup olmadığını söylemiyor.
[2]Haziran 2026 önerisi, beş ila sekiz birimli konutlar için özel sigorta seçeneği eklemeyi amaçlıyor. Ayrıca yeni üç ve dört birimli konutlar için finansman sağlamayı kolaylaştırmayı hedefliyor.
Bu yolların açılmasını destekliyoruz. Son kuralları, başlangıç tarihini ve kimlerin başvurabileceğini yayımlayın. Ardından kredi koşullarını, kullanımını ve zararları gösterin. Görüşe kapatılmış sayfa, değişikliğin yürürlüğe girdiğini kanıtlamaz.
[1]Daha geniş talebimiz; satılık konutları, kiralık binaları, dükkânları ve karma kullanımlı yerleri kapsıyor. Alt katında dükkânlar, üst katında konutlar olan bir bina için de açık bir yol gerekiyor. Bu federal öneri, bu kredilerle ilgili tüm sorunları tek başına çözmüyor.
Başta gereken parayı, her ödeme aşamasını, ücretleri, teminatı ve ret nedenlerini yayımlayın. Bir fabrika, ev arsasına ulaşmadan önce ödeme istediğinde oluşan açığı inceleyin. Tasarruf sağlandığını söylemeden önce aynı proje için gerçek teklifleri karşılaştırın.
Bazı projeler reddedilmelidir. Kötü bütçeler, zayıf talep ve maliyet aşımları borç alanlara ve kredi verenlere zarar verebilir. Daha fazla rekabet, her plan için ucuz para sözü değildir. Kamu desteğinin zararlar için ayrılmış bir bütçesi olmalı. Riski bir garantinin arkasına saklamayın.
Federal öneriye verilen yanıtı tamamlayıp yayımlayın. Sağlam küçük projelerin daha fazla finansman seçeneği için yarışmasına izin verin.
Basit bir maliyet ve ödeme tablosu isteyin. Kredinin neden reddedildiğini ve başvuranın yeniden inceleme talebinde nasıl bulunabileceğini gösterin.
Kredi sonuçlarını proje büyüklüğüne ve türüne göre yayımlayın. Başvurmadan vazgeçen şirketleri de dahil edin. Konutları, dükkânları ve karma kullanımlı yerleri ayrı gösterin.
Federal finans yetkilileri ve ipotek sigortacıları; bankalar, kredi birlikleri ve diğer kredi verenler; eyaletlerin arazi ve kredi kurallarını belirleyen kurumları.
Özel kredi vermek risksiz değildir. Yeni bir kamu garantisi için maliyeti hesaplanmış bir zarar bütçesi, açık ücretler ve bir üst sınır gerekir. Bu planın maliyetini hesaplamadık.
Kaynağın İngilizce başlığı
WAKE UP CANADA
Daha fazla kişinin gerçekleri ve planı görmesine yardım edin.

Bir sıra ev ya da daireli bir dükkân için açık bir kredi değerlendirmesi olmalı. Finansman yollarını artırın ve riski kimin üstlendiğini gösterin.
Kaynak, tarih ve notları görselle birlikte saklayın.
Kontrol edildi:
Bu görsel neleri göstermiyor: Bu rapor, özel ipotek sigortasına ilişkin tek bir kuralı ve federal bir öneriyi inceliyor. Tüm kredileri kapsamıyor, haksız bir ret olduğunu kanıtlamıyor veya önerilen değişikliklerin artık yürürlükte olduğunu göstermiyor.
Hesap gerekmez. Paylaşmak sizi e-posta listesine kaydetmez.

Görsel yeni bir sekmede açılırsa üzerine basılı tutun ya da tarayıcınızın kaydetme aracını kullanın.
Bu, davanın tamamını destekler. E-posta almak ayrı bir tercihtir.
Destek toplamları şu anda alınamıyor.
Her e-posta, her dava için bir kez sayılır. Bu, bir dilekçeyi imzalamaz. Adınız ve e-posta adresiniz gizli kalır. Yalnızca toplam sayı herkese açıktır.
Bankalar ve krediler · Rapor
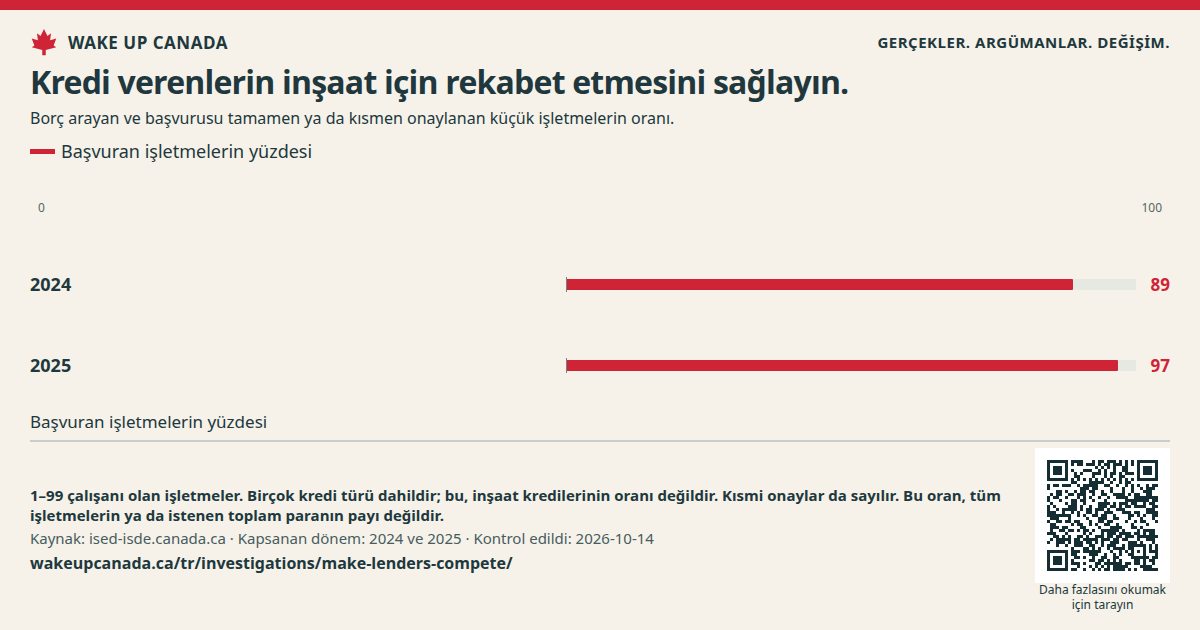
İyi evler ve dükkânlar inşa etmek için kredi gerekir. İnşaatçılar açık teklifleri karşılaştırabilmeli ve planlarını başka bir kredi verene götürebilmeli.
Raporu okuyun ↗Evler ve mahalleler · Rapor
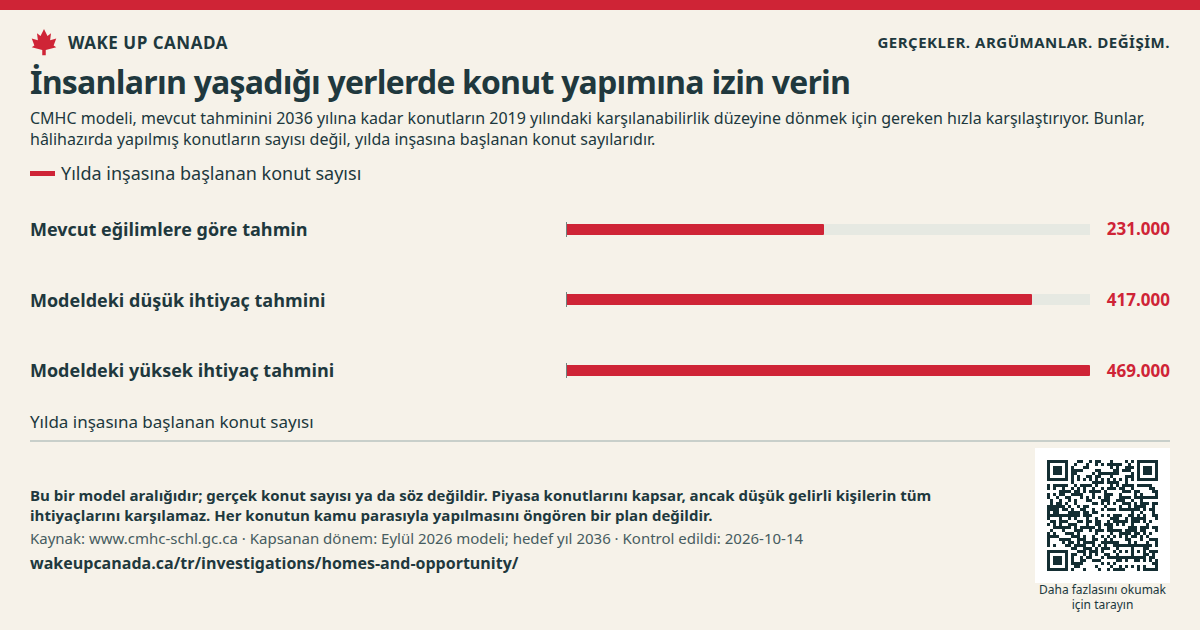
İşe yarar konutların, kısa yolculukların ve daha fazla seçeneğin önünü açın. Konut verilerini dürüstçe ele alın.
Raporu okuyun ↗İthalat ve açık ticaret · Rapor
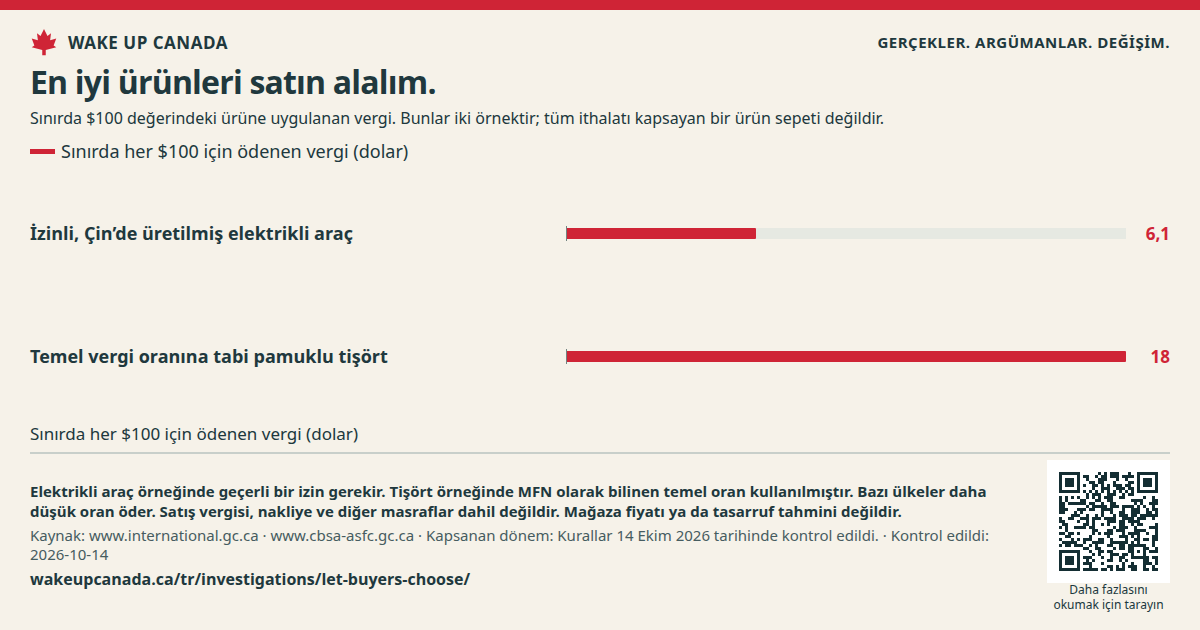
Düşük fiyat iyi bir haber olmalı. Kanada, güvenli ürünlerin nerede üretildiklerine bakmadan rekabet etmesine izin vermeli.
Raporu okuyun ↗