La limite publiée est de quatre logements.
Les règles fédérales d’assurance hypothécaire privée définissent un immeuble admissible comme ayant de un à quatre logements. Cela n’interdit pas tout prêt pour un plus grand immeuble. [2]
Rapport · Publié le
Une rangée de logements ou un commerce avec des appartements mérite un examen clair. Ouvrons plus de voies de financement et montrons qui porte le risque.
Les règles fédérales d’assurance hypothécaire privée définissent un immeuble admissible comme ayant de un à quatre logements. Cela n’interdit pas tout prêt pour un plus grand immeuble. [2]
Finances Canada a demandé des avis sur l’assurance privée pour cinq à huit logements et plus de choix pour trois ou quatre logements neufs. La période de commentaires a pris fin le 2 juillet 2026. [1]
Nous voulons que plus de gens puissent bâtir, louer et devenir propriétaires. Un bon petit projet ne devrait pas avoir besoin du poids d’une grande firme pour être entendu. Les prêts doivent convenir aux logements et commerces voulus, avec des conditions claires et un vrai examen du risque.
Le règlement publié que nous avons vérifié est à jour au 21 septembre 2026. Sa limite de un à quatre logements aide à définir les prêts qui peuvent suivre cette voie d’assurance. D’autres voies peuvent exister. Ce texte ne donne ni leur prix ni l’admissibilité d’un projet précis.
[2]La proposition de juin 2026 vise plus de choix d’assureurs privés pour les immeubles de cinq à huit logements. Elle veut aussi aider à financer trois ou quatre logements neufs.
Nous appuyons ces ouvertures. Publions les règles finales, la date de début et les personnes visées. Montrons ensuite les conditions des prêts, leur usage et les pertes. La page de consultation fermée ne prouve pas que le changement est en vigueur.
[1]Notre demande vise aussi les logements à vendre ou à louer, les commerces et les sites à usages mixtes. Un immeuble avec des commerces au rez-de-chaussée et des logements au-dessus a aussi besoin d’une voie claire. La proposition fédérale ne règle pas ces prêts à elle seule.
Publier la mise de fonds, chaque étape de paiement, les frais, les garanties et les motifs de refus. Vérifier le manque de fonds quand une usine doit être payée avant la livraison d’une maison. Comparer de vraies offres pour le même projet avant de promettre des économies.
Certains projets doivent être refusés. Un mauvais budget, une faible demande ou des dépassements de coût peuvent nuire aux emprunteurs et aux prêteurs. Plus de concurrence ne promet pas un prêt bon marché à chaque projet. Toute aide publique doit prévoir un budget de pertes. Ne cachons pas le risque dans une garantie.
Terminer et publier la réponse à la proposition fédérale. Laisser plus de petits projets solides chercher du financement.
Exiger une fiche simple des frais et des paiements. Dire pourquoi un prêt est refusé et comment demander un nouvel examen.
Publier les résultats des prêts selon la taille et le type du projet. Inclure les firmes qui ont renoncé avant de faire une demande. Séparer logements, commerces et sites mixtes.
Les responsables fédéraux des finances et les assureurs hypothécaires; les banques, caisses et autres prêteurs; les provinces pour les règles sur les terrains et les prêts.
Le prêt privé comporte des risques. Toute nouvelle garantie publique exige un budget de pertes chiffré, des frais clairs et un plafond. Nous n’avons pas chiffré ce plan.
Titre de la source en anglais
WAKE UP CANADA
Aidez d’autres gens à voir les faits et le plan.

Une rangée de logements ou un commerce avec des appartements mérite un examen clair. Ouvrons plus de voies de financement et montrons qui porte le risque.
Gardez la source, la date et les notes avec l’image.
Vérifié le:
Ce que cela ne montre pas: Ce rapport vérifie une règle d’assurance hypothécaire privée et une proposition fédérale. Il ne couvre pas tous les prêts, ne prouve pas un refus injuste et ne dit pas que les changements proposés sont en vigueur.
Aucun compte requis. Le partage ne vous inscrit pas aux courriels.

Si l’image s’ouvre dans un nouvel onglet, appuyez longtemps dessus ou utilisez l’outil d’enregistrement du navigateur.
Vous appuyez toute la cause. Les courriels sont un choix à part.
Les totaux de soutien ne sont pas disponibles pour le moment.
Chaque courriel compte une fois par cause. Ce geste ne signe pas une pétition. Votre nom et votre courriel restent privés. Seul le total est public.
Banques et prêts · Rapport
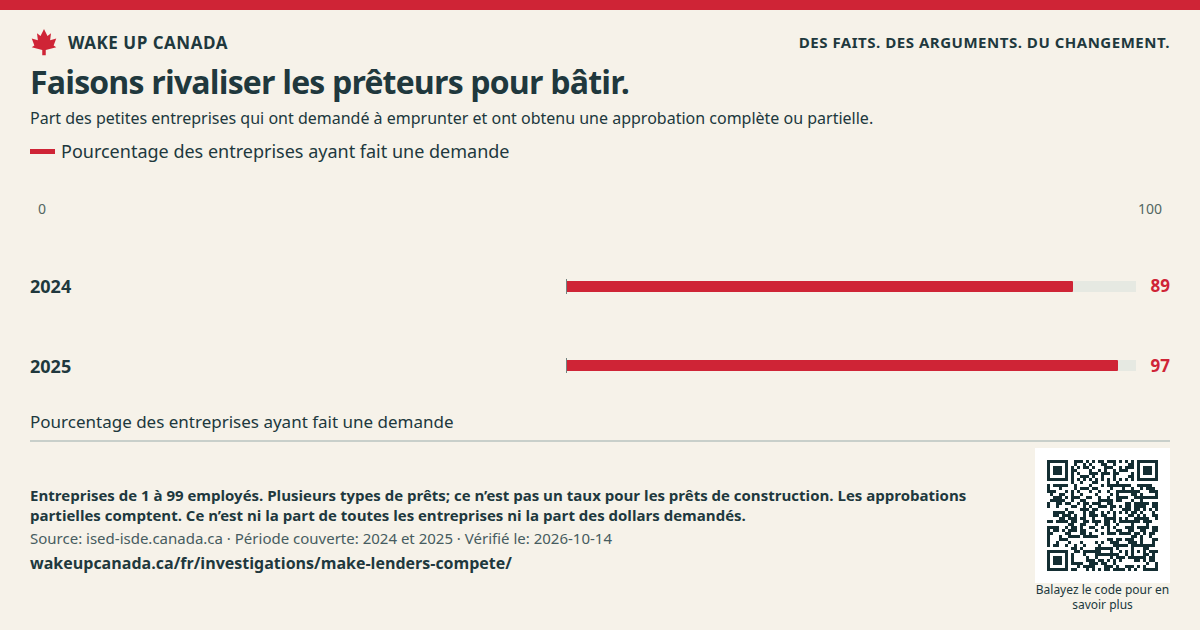
De bons logements et commerces ont besoin de prêts pour être bâtis. Les bâtisseurs devraient pouvoir comparer des offres claires et présenter leurs plans à un prêteur rival.
Lire le rapport ↗Logements et quartiers · Rapport
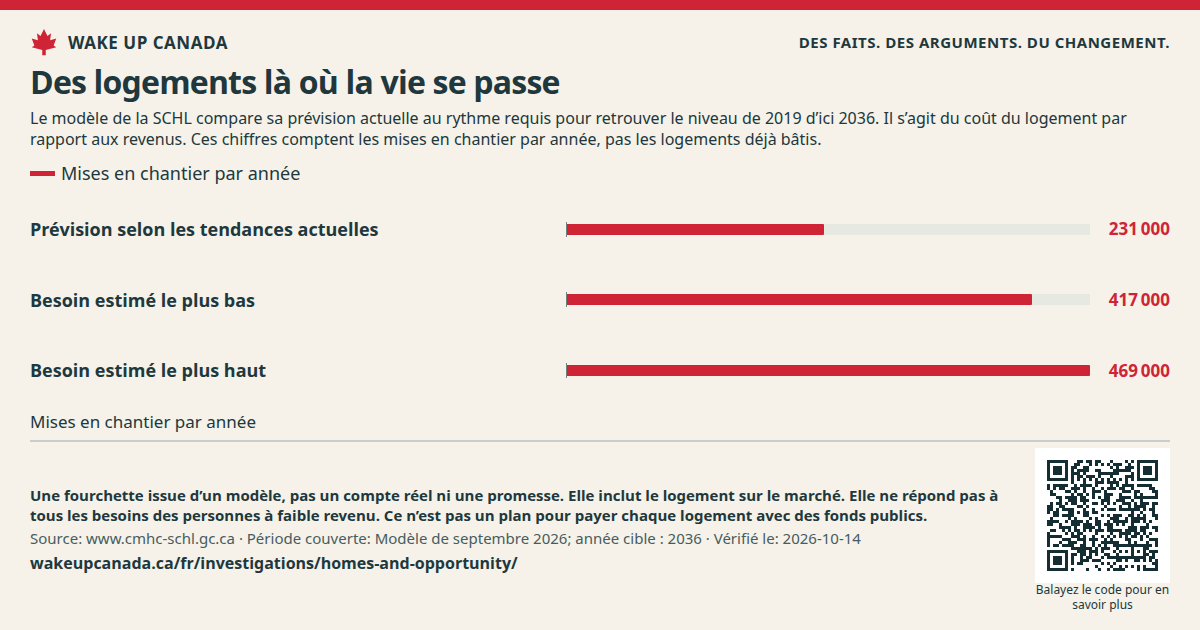
Faisons place à des logements utiles, à de courts trajets et à plus de choix. Présentons les faits sur le logement avec soin.
Lire le rapport ↗Importations et libre-échange · Rapport
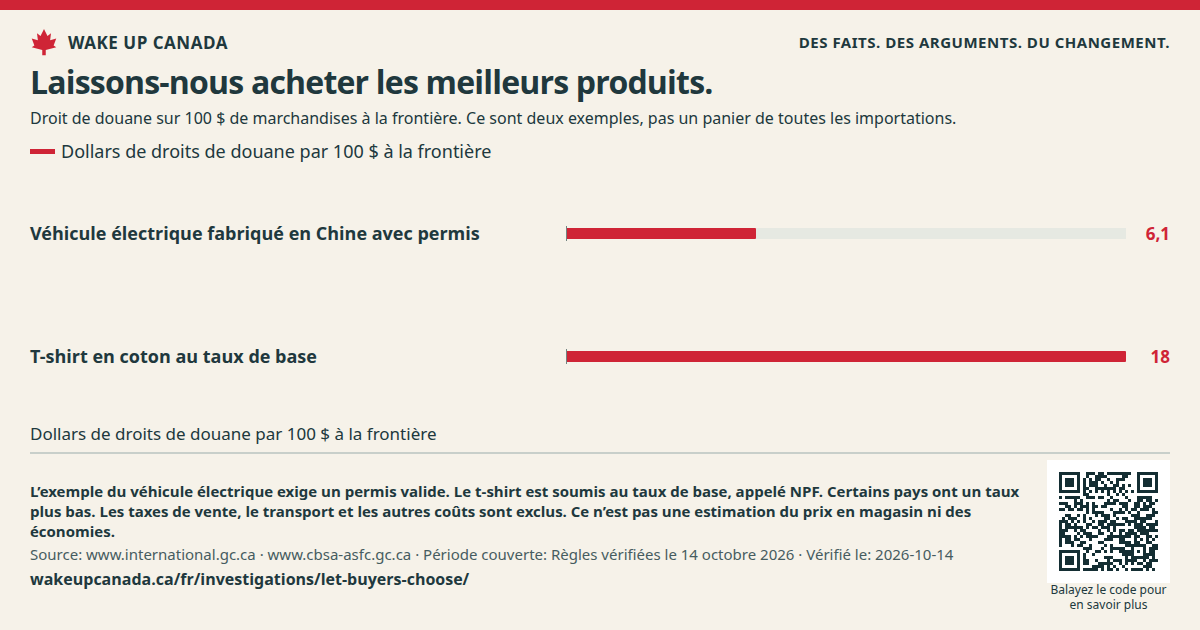
Un bas prix devrait être une bonne nouvelle. Le Canada devrait laisser les produits sûrs se faire concurrence, peu importe où ils sont fabriqués.
Lire le rapport ↗