El límite publicado es de cuatro unidades.
Las reglas federales sobre seguros hipotecarios privados definen como vivienda elegible una propiedad con una a cuatro unidades. Esto no prohíbe todos los préstamos para edificios más grandes. [2]
Informe · Publicado
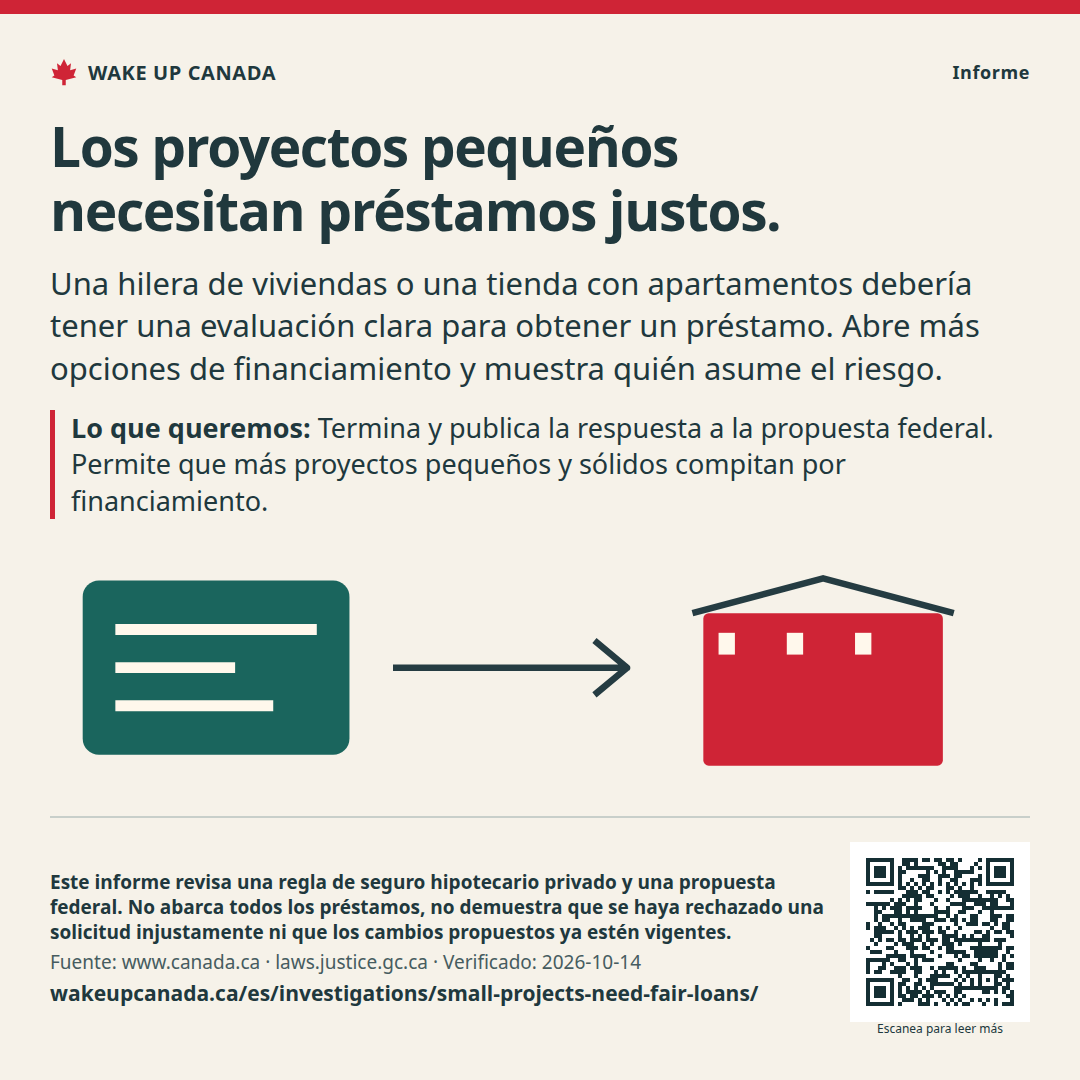
Una hilera de viviendas o una tienda con apartamentos debería tener una evaluación clara para obtener un préstamo. Abre más opciones de financiamiento y muestra quién asume el riesgo.
Las reglas federales sobre seguros hipotecarios privados definen como vivienda elegible una propiedad con una a cuatro unidades. Esto no prohíbe todos los préstamos para edificios más grandes. [2]
Finance Canada pidió opiniones sobre el seguro privado para edificios de cinco a ocho unidades y sobre más opciones para viviendas nuevas de tres y cuatro unidades. El plazo para enviar comentarios terminó el 2 de julio de 2026. [1]
Queremos que más personas construyan, alquilen y sean propietarias. Un proyecto pequeño y sólido no debería necesitar la influencia de una gran empresa para que lo tomen en serio. El financiamiento debe servir para las viviendas y las tiendas que queremos, con condiciones claras y una evaluación real del riesgo.
El reglamento publicado que revisamos está actualizado al 21 de septiembre de 2026. Su límite de una a cuatro unidades ayuda a definir qué préstamos pueden usar esta opción de seguro. Puede haber otras opciones. El reglamento no nos dice cuánto cuestan ni si un proyecto específico cumple los requisitos.
[2]La propuesta de junio de 2026 busca ofrecer la opción de elegir entre aseguradoras privadas para viviendas de cinco a ocho unidades. También busca ayudar a las personas a financiar viviendas nuevas de tres y cuatro unidades.
Apoyamos que se abran estas opciones. Publica las reglas finales, la fecha de inicio y quién puede solicitarlas. Luego muestra las condiciones de los préstamos, cómo se usan y las pérdidas. Que la página para enviar comentarios esté cerrada no demuestra que el cambio haya entrado en vigor.
[1]Nuestra propuesta más amplia incluye viviendas en venta, edificios de alquiler, tiendas y espacios de uso mixto. También hace falta una opción clara para un edificio con tiendas abajo y viviendas arriba. Esta propuesta federal por sí sola no resuelve esos préstamos.
Publica cuánto dinero se necesita al principio, cada etapa de pago, las tarifas, las garantías y los motivos de rechazo. Evalúa la diferencia cuando una fábrica necesita recibir el pago antes de que una vivienda llegue al terreno. Compara ofertas reales para el mismo proyecto antes de afirmar que habrá ahorros.
Algunos proyectos deben rechazarse. Los presupuestos deficientes, la poca demanda y los sobrecostos pueden perjudicar a quienes piden préstamos y a quienes los conceden. Más competencia no garantiza dinero barato para todos los proyectos. El respaldo público debe tener un presupuesto para cubrir pérdidas. No ocultes el riesgo en una garantía.
Termina y publica la respuesta a la propuesta federal. Permite que más proyectos pequeños y sólidos compitan por financiamiento.
Exige una hoja sencilla con los costos y los pagos. Explica por qué se rechazó un préstamo y cómo puede la persona solicitante pedir una nueva revisión.
Publica los resultados de los préstamos según el tamaño y el tipo de proyecto. Incluye a las empresas que desistieron antes de solicitar un préstamo. Separa las viviendas, las tiendas y los espacios de uso mixto.
Funcionarios federales de finanzas y aseguradoras hipotecarias; bancos, cooperativas de crédito y otros prestamistas; autoridades provinciales que regulan la propiedad y los préstamos.
Los préstamos privados también tienen riesgos. Toda nueva garantía pública necesita un presupuesto calculado para cubrir pérdidas, tarifas claras y un límite. No hemos calculado el costo de ese plan.
Título de la fuente en inglés
WAKE UP CANADA
Ayuda a que más personas conozcan los datos y el plan.

Una hilera de viviendas o una tienda con apartamentos debería tener una evaluación clara para obtener un préstamo. Abre más opciones de financiamiento y muestra quién asume el riesgo.
Conserva la fuente, la fecha y las notas junto con la imagen.
Verificado:
Lo que esto no muestra: Este informe revisa una regla de seguro hipotecario privado y una propuesta federal. No abarca todos los préstamos, no demuestra que se haya rechazado una solicitud injustamente ni que los cambios propuestos ya estén vigentes.
No necesitas una cuenta. Compartir no te suscribe a correos.

Si la imagen se abre en una pestaña nueva, mantenla presionada o usa la opción para guardar de tu navegador.
Esto apoya toda la causa. Recibir correos es una decisión aparte.
Los totales de apoyo no están disponibles en este momento.
Cada correo electrónico cuenta una vez por causa. Esto no es firmar una petición. Tu nombre y correo electrónico son privados. Solo el total es público.
Bancos y préstamos · Informe
Para construir buenas viviendas y locales comerciales se necesitan préstamos. Los constructores deberían poder comparar ofertas claras y llevar sus planes a otro prestamista.
Lee el informe ↗Hogares y barrios · Informe
Abre la puerta a viviendas útiles, viajes cortos y más opciones. Presenta la evidencia sobre vivienda con honestidad.
Lee el informe ↗Importaciones y comercio abierto · Informe
Un precio bajo debería ser una buena noticia. Canadá debería permitir que compitan los productos seguros, sin importar dónde se fabriquen.
Lee el informe ↗