Опубліковане обмеження — чотири житлові одиниці.
Федеральні правила приватного страхування іпотеки визначають придатну житлову нерухомість як об’єкт із однією—чотирма житловими одиницями. Це не забороняє всі позики на більші будівлі. [2]
Звіт · Опубліковано
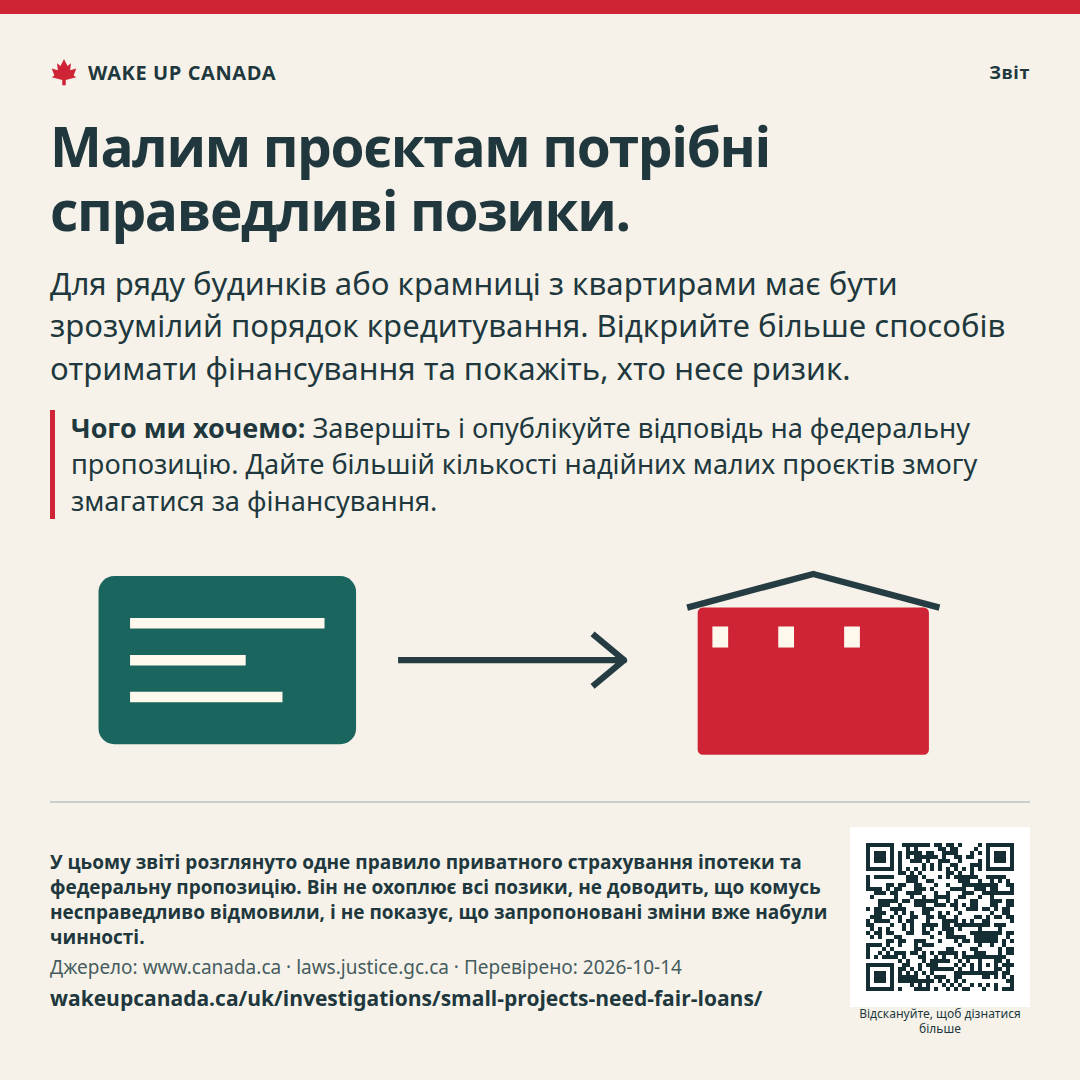
Для ряду будинків або крамниці з квартирами має бути зрозумілий порядок кредитування. Відкрийте більше способів отримати фінансування та покажіть, хто несе ризик.
Федеральні правила приватного страхування іпотеки визначають придатну житлову нерухомість як об’єкт із однією—чотирма житловими одиницями. Це не забороняє всі позики на більші будівлі. [2]
Міністерство фінансів Канади збирало думки щодо приватного страхування будівель із п’ятьма-восьмома житловими одиницями та ширших можливостей для нових будинків із трьома й чотирма одиницями. Прийом відгуків завершився 2 липня 2026 р.. [1]
Ми хочемо, щоб більше людей будували, орендували й володіли житлом. Щоб отримати справедливий розгляд, добрий малий проєкт не повинен потребувати впливу великої компанії. Фінансування має відповідати житлу й крамницям, які ми хочемо бачити, а його умови мають бути зрозумілими, а ризик — належно перевіреним.
Перевірене нами опубліковане положення чинне станом на 21 вересня 2026 р.. Обмеження від однієї до чотирьох житлових одиниць допомагає визначити, які позики можуть скористатися цим видом страхування. Можуть існувати й інші способи фінансування. Це положення не повідомляє їхню вартість і не визначає, чи відповідає вимогам конкретний проєкт.
[2]Пропозиція від червень 2026 р. має на меті дати змогу обирати приватного страховика для житла з п’ятьма-восьмома одиницями. Вона також має допомогти людям фінансувати нові будинки з трьома й чотирма одиницями.
Ми підтримуємо розширення цих можливостей. Опублікуйте остаточні правила, дату початку дії та вимоги до заявників. Потім покажіть умови позик, їх використання та збитки. Закрита сторінка для відгуків не доводить, що зміни набули чинності.
[1]Наш ширший запит охоплює житло на продаж, орендні будинки, крамниці та будівлі змішаного призначення. Для будівлі з крамницями внизу й житлом нагорі теж має бути зрозумілий спосіб отримати фінансування. Сама ця федеральна пропозиція не вирішує питання таких позик.
Публікуйте суму, потрібну наперед, кожен етап платежів, збори, заставу та причини відмови. Перевірте, чи є розрив у фінансуванні, коли фабриці треба заплатити до того, як будинок привезуть на ділянку. Перш ніж заявляти про економію, порівняйте реальні пропозиції для того самого проєкту.
Деяким проєктам слід відмовити. Погані бюджети, слабкий попит і перевищення витрат можуть зашкодити позичальникам і кредиторам. Більша конкуренція не гарантує дешевих грошей для кожного плану. Для державної підтримки потрібен бюджет на можливі збитки. Не приховуйте ризик за гарантією.
Завершіть і опублікуйте відповідь на федеральну пропозицію. Дайте більшій кількості надійних малих проєктів змогу змагатися за фінансування.
Вимагайте просту таблицю витрат і платежів. Пояснюйте причину відмови в позиці та як заявник може попросити про повторний розгляд.
Публікуйте результати позик за розміром і типом проєкту. Враховуйте компанії, які відмовилися від подання заявки. Окремо показуйте житло, крамниці та будівлі змішаного призначення.
Федеральні відомства з питань фінансів і страхування іпотеки; банки, кредитні спілки та інші кредитори; органи провінцій, що встановлюють правила щодо землі й кредитування.
Приватне кредитування теж пов’язане з ризиком. Для будь-якої нової державної гарантії потрібні розрахований бюджет на збитки, зрозумілі збори та гранична сума. Ми ще не підрахували вартість такого плану.
Назва джерела англійською
WAKE UP CANADA
Допоможіть більшій кількості людей побачити факти й план.

Для ряду будинків або крамниці з квартирами має бути зрозумілий порядок кредитування. Відкрийте більше способів отримати фінансування та покажіть, хто несе ризик.
Збережіть джерело, дату й примітки разом із зображенням.
Перевірено:
Чого це не показує: У цьому звіті розглянуто одне правило приватного страхування іпотеки та федеральну пропозицію. Він не охоплює всі позики, не доводить, що комусь несправедливо відмовили, і не показує, що запропоновані зміни вже набули чинності.
Обліковий запис не потрібен. Поширення не підписує вас на електронні листи.

Якщо зображення відкриється в новій вкладці, натисніть і утримуйте його або скористайтеся інструментом збереження браузера.
Це підтримує всю справу. Отримувати листи — окремий вибір.
Зараз загальна кількість прихильників недоступна.
Кожна адреса електронної пошти враховується один раз для кожної справи. Це не означає, що ви підписали петицію. Ваше ім’я й адреса електронної пошти залишаються приватними. Загальна кількість прихильників відкрита для всіх.
Банки й позики · Звіт
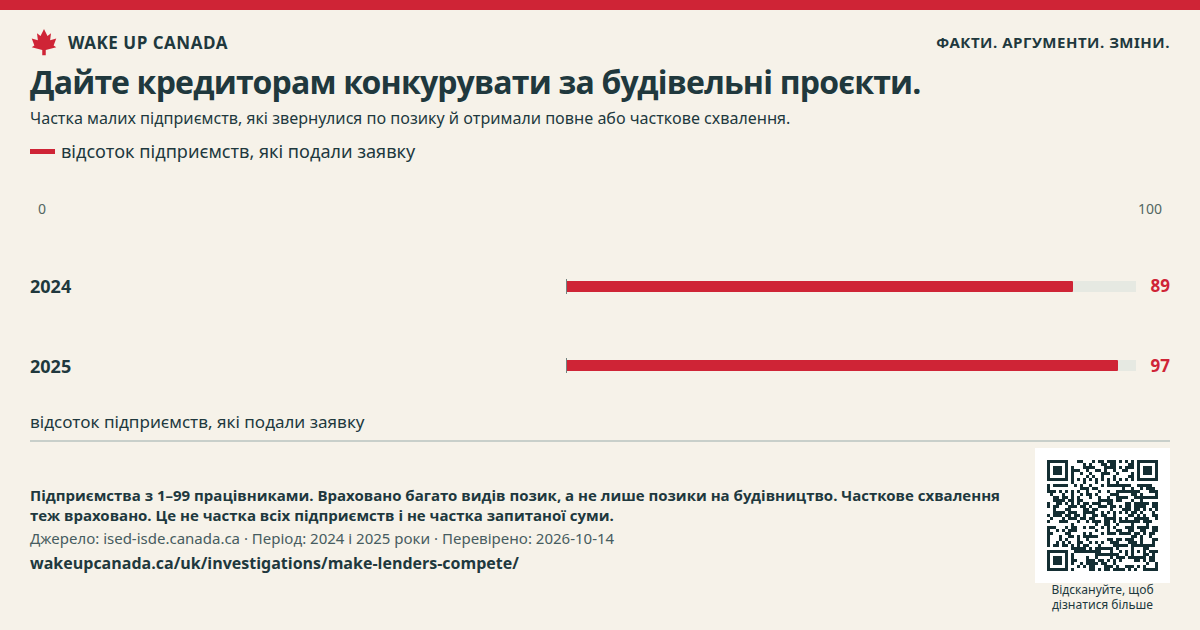
Щоб будувати якісні будинки й магазини, потрібні позики. Забудовники мають мати змогу порівнювати зрозумілі пропозиції та звертатися зі своїми планами до іншого кредитора.
Читати звіт ↗Житло й райони · Звіт
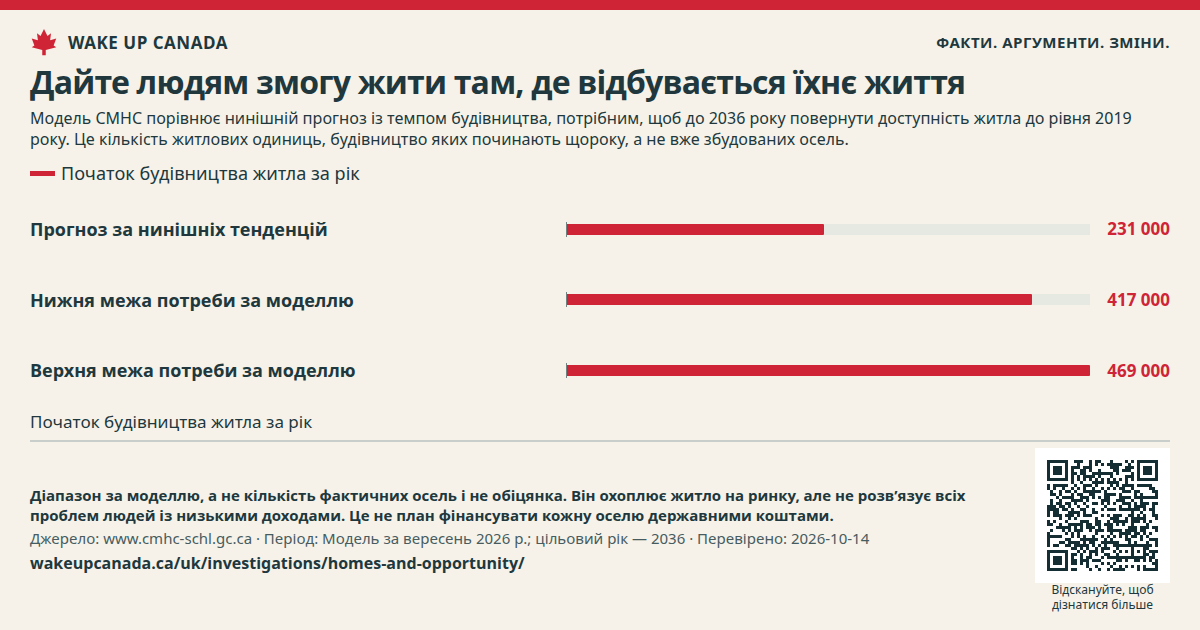
Відкрийте шлях до зручного житла, коротких поїздок і більшого вибору. Чесно подавайте дані про житло.
Читати звіт ↗Імпорт і вільна торгівля · Звіт
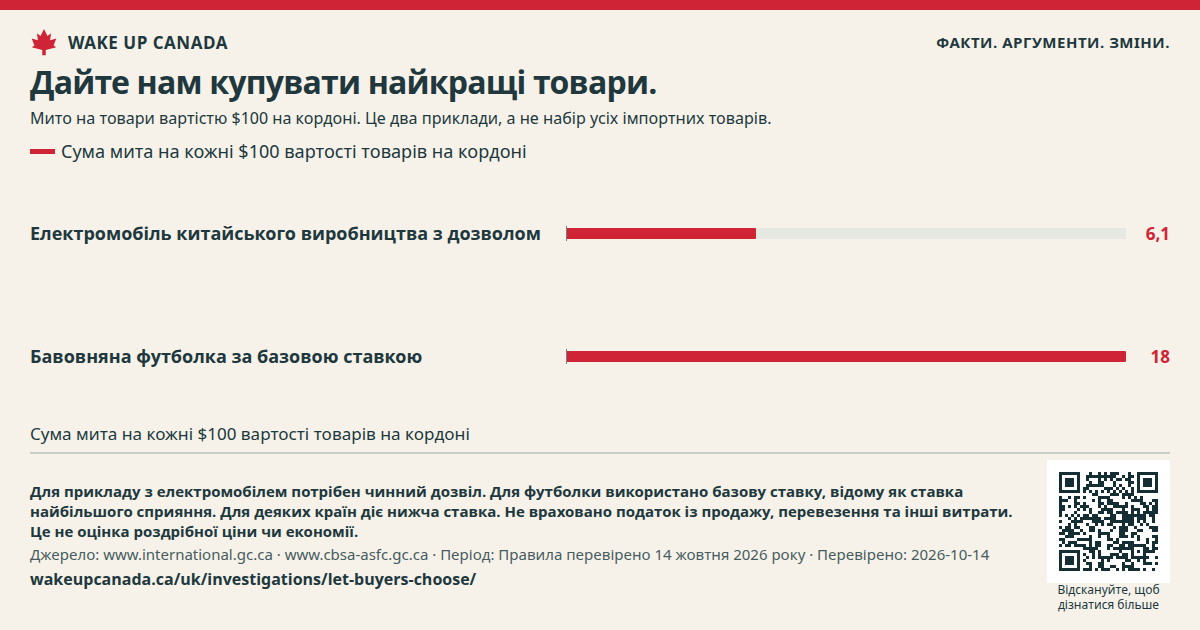
Низька ціна — це добра новина. Канада має дозволити безпечним товарам конкурувати незалежно від того, де їх виробили.
Читати звіт ↗