O limite publicado é de quatro unidades.
As regras federais de seguro hipotecário privado definem como imóvel residencial elegível aquele com uma a quatro unidades. Isso não é uma proibição de todos os empréstimos para prédios maiores. [2]
Relatório · Publicado
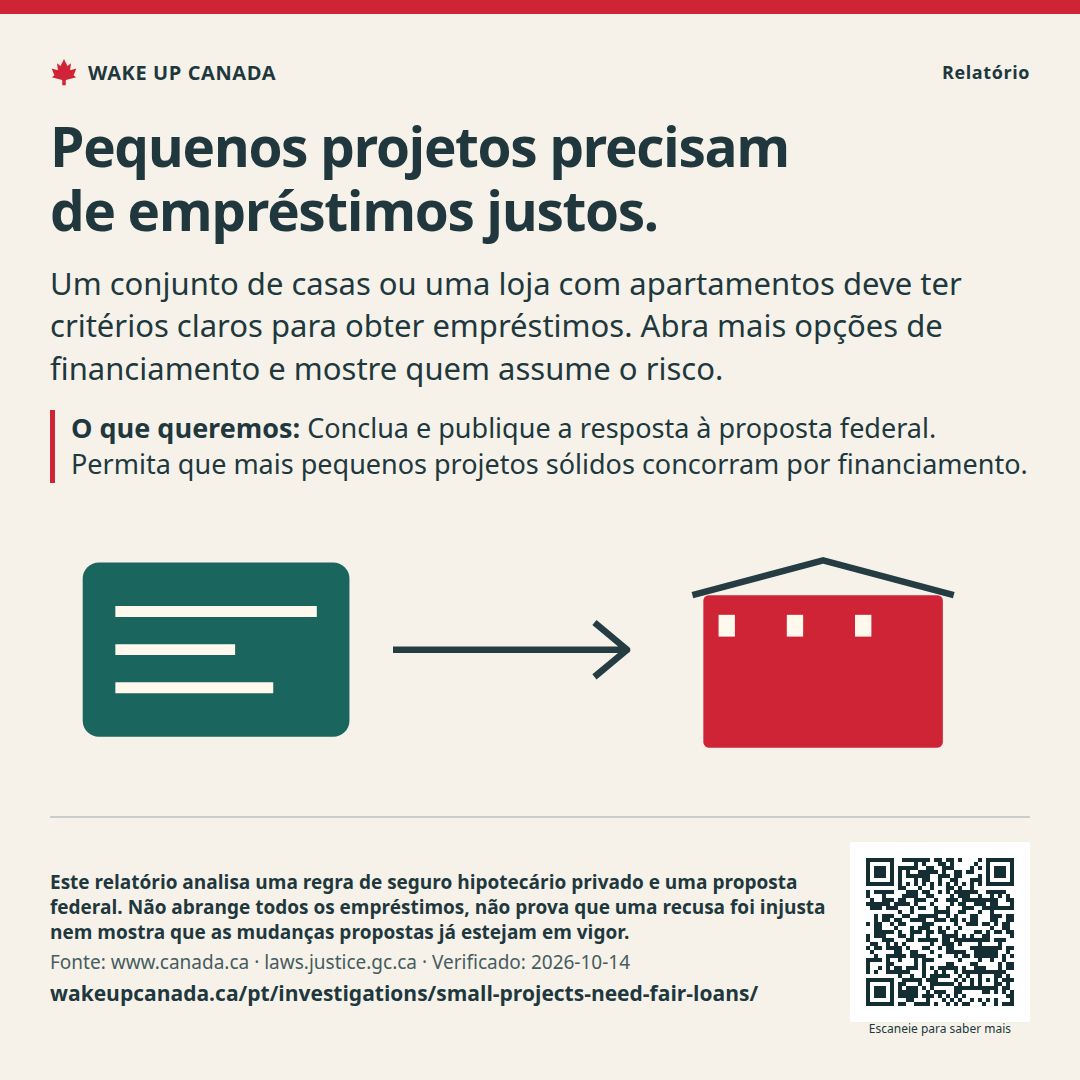
Um conjunto de casas ou uma loja com apartamentos deve ter critérios claros para obter empréstimos. Abra mais opções de financiamento e mostre quem assume o risco.
As regras federais de seguro hipotecário privado definem como imóvel residencial elegível aquele com uma a quatro unidades. Isso não é uma proibição de todos os empréstimos para prédios maiores. [2]
O Departamento de Finanças do Canadá pediu opiniões sobre o seguro privado para prédios com cinco a oito unidades e sobre mais opções para novas casas com três ou quatro unidades. O prazo para enviar comentários terminou em 2 de julho de 2026. [1]
Queremos que mais pessoas construam, aluguem e sejam donas de imóveis. Um pequeno projeto sólido não deveria precisar da influência de uma grande empresa para ser avaliado de forma justa. O financiamento deve atender às casas e lojas que queremos, com condições claras e uma avaliação real dos riscos.
O regulamento publicado que analisamos está atualizado até 21 de setembro de 2026. O limite de uma a quatro unidades ajuda a definir quais empréstimos podem usar essa opção de seguro. Pode haver outras opções. O regulamento não informa o custo delas nem se um projeto específico se qualifica.
[2]A proposta de junho de 2026 pretende oferecer mais opções de seguradoras privadas para casas com cinco a oito unidades. Também pretende ajudar as pessoas a financiar novas casas com três ou quatro unidades.
Apoiamos a abertura dessas opções. Publique as regras finais, a data de início e quem pode se candidatar. Depois, mostre as condições dos empréstimos, como são usados e as perdas. O encerramento da página de comentários não prova que a mudança entrou em vigor.
[1]Nosso pedido mais amplo inclui casas à venda, prédios para aluguel, lojas e imóveis de uso misto. Um prédio com lojas embaixo e casas em cima também precisa de uma opção clara. Esta proposta federal, por si só, não resolve a questão desses empréstimos.
Publique o valor necessário no início, cada etapa de pagamento, as taxas, as garantias e os motivos de recusa. Avalie a diferença quando uma fábrica precisa receber antes de a casa chegar ao local. Compare ofertas reais para o mesmo projeto antes de afirmar que haverá economia.
Alguns projetos devem ser recusados. Orçamentos ruins, pouca procura e custos acima do previsto podem prejudicar quem toma e quem concede empréstimos. Mais concorrência não garante dinheiro barato para todos os projetos. O apoio público precisa ter um orçamento para cobrir perdas. Não esconda o risco em uma garantia.
Conclua e publique a resposta à proposta federal. Permita que mais pequenos projetos sólidos concorram por financiamento.
Exija uma folha simples com custos e pagamentos. Mostre por que um empréstimo foi recusado e como a pessoa pode pedir uma nova análise.
Publique os resultados dos empréstimos por tamanho e tipo de projeto. Inclua empresas que desistiram antes de se candidatar. Separe casas, lojas e imóveis de uso misto.
Órgãos federais de financiamento e seguradoras de hipotecas; bancos, cooperativas de crédito e outros credores; órgãos provinciais que definem regras sobre terrenos e empréstimos.
O crédito privado também envolve riscos. Qualquer nova garantia pública precisa de um orçamento calculado para cobrir perdas, taxas claras e um limite máximo. Não calculamos o custo desse plano.
Título da fonte em inglês
WAKE UP CANADA
Ajude mais pessoas a conhecer os fatos e o plano.

Um conjunto de casas ou uma loja com apartamentos deve ter critérios claros para obter empréstimos. Abra mais opções de financiamento e mostre quem assume o risco.
Mantenha a fonte, a data e as notas junto com a imagem.
Verificado:
O que isto não mostra: Este relatório analisa uma regra de seguro hipotecário privado e uma proposta federal. Não abrange todos os empréstimos, não prova que uma recusa foi injusta nem mostra que as mudanças propostas já estejam em vigor.
Não é preciso ter uma conta. Compartilhar não inscreve você para receber e-mails.

Se a imagem abrir em uma nova aba, mantenha-a pressionada ou use a opção de salvar do navegador.
Isso apoia a causa como um todo. Receber e-mails é uma escolha separada.
Os totais de apoio não estão disponíveis agora.
Cada e-mail conta uma vez por causa. Isto não é uma assinatura de petição. Seu nome e e-mail são privados. Só o total é público.
Bancos e empréstimos · Relatório
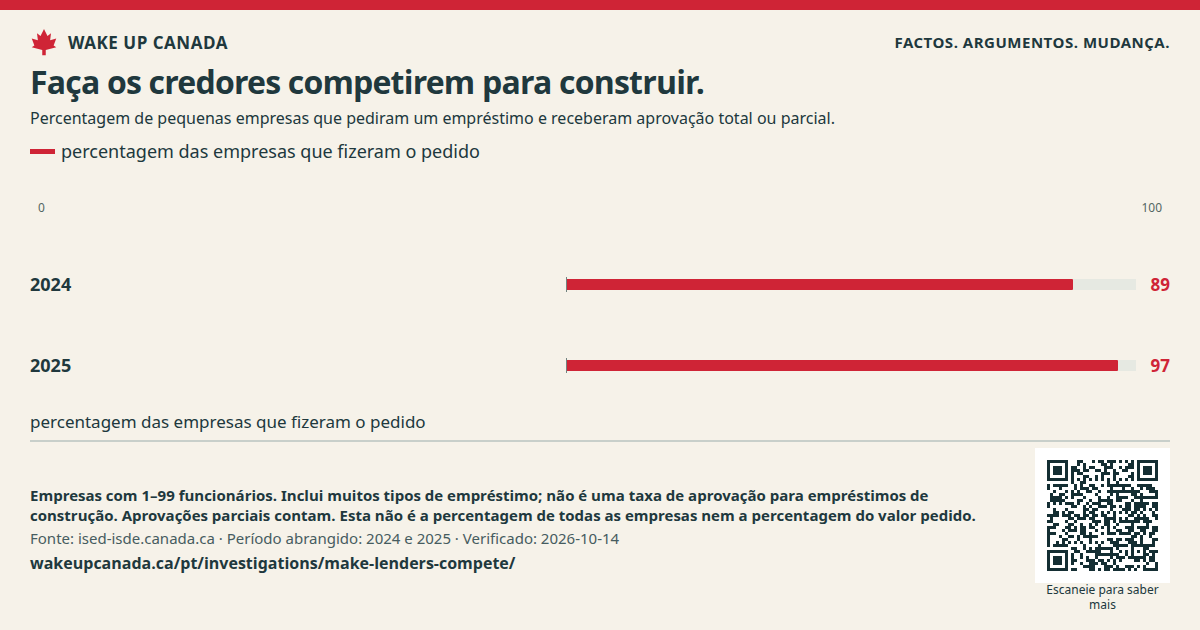
Bons projetos de moradias e lojas precisam de empréstimos para sair do papel. Os construtores devem poder comparar ofertas claras e levar seus projetos a outro credor.
Leia o relatório ↗Casas e bairros · Relatório
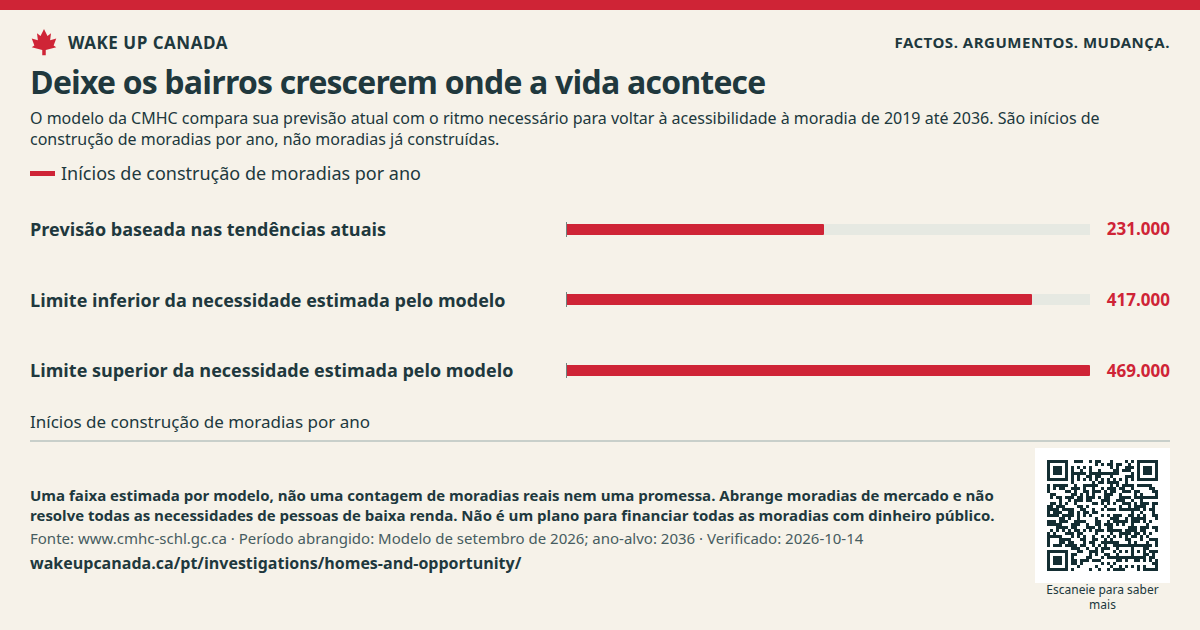
Abra espaço para moradias úteis, viagens curtas e mais opções. Apresente as evidências sobre moradia com honestidade.
Leia o relatório ↗Importações e comércio aberto · Relatório
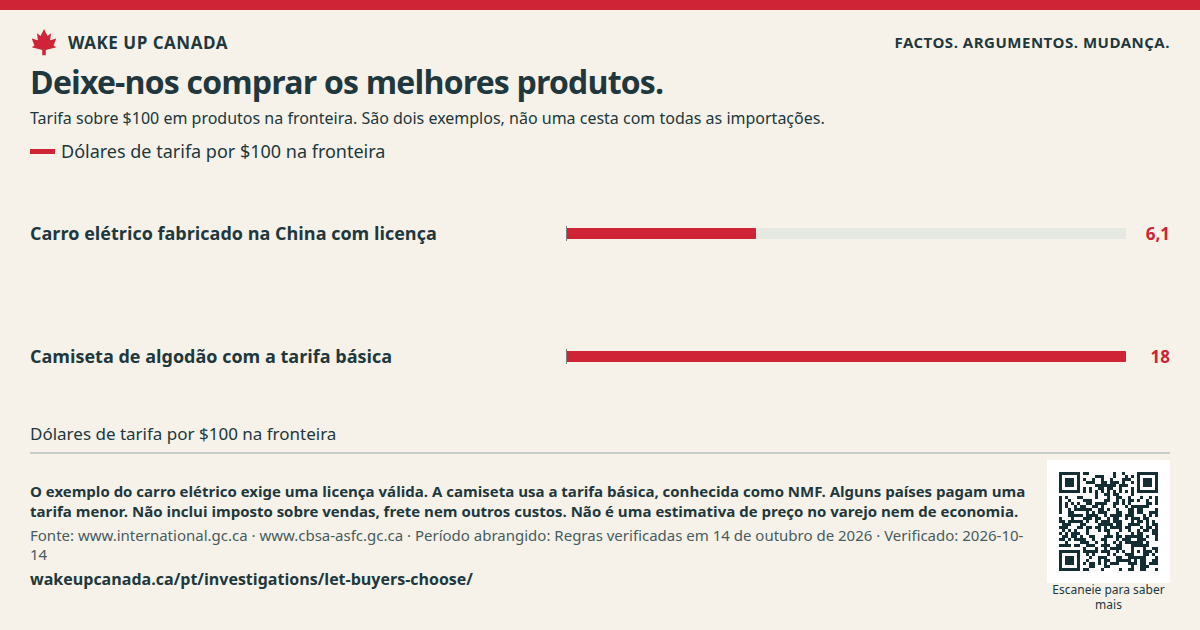
Um preço baixo deveria ser uma boa notícia. O Canadá deveria permitir que produtos seguros concorram, não importa onde sejam fabricados.
Leia o relatório ↗