В опубликованных правилах указано не более четырёх квартир.
Федеральные правила частного ипотечного страхования определяют подходящий жилой объект как здание с одной–четырьмя квартирами. Это не запрет на все кредиты для более крупных зданий. [2]
Отчёт · Опубликовано
Для ряда домов или магазина с квартирами должен быть понятный порядок кредитования. Откройте больше способов получить финансирование и покажите, кто несёт риск.
Федеральные правила частного ипотечного страхования определяют подходящий жилой объект как здание с одной–четырьмя квартирами. Это не запрет на все кредиты для более крупных зданий. [2]
Министерство финансов Канады запросило мнения о частном страховании для зданий с пятью–восемью квартирами и о расширении возможностей для новых домов с тремя и четырьмя квартирами. Срок подачи мнений закончился 2 июля 2026 г.. [1]
Мы хотим, чтобы больше людей строили, сдавали и покупали жильё. Надёжный небольшой проект не должен нуждаться в связях крупной компании, чтобы его справедливо рассмотрели. Условия финансирования должны подходить для нужных нам домов и магазинов, быть понятными и учитывать реальные риски.
Проверенное нами опубликованное постановление действует в редакции от 21 сентября 2026 г.. Ограничение в одну–четыре квартиры помогает определить, какие кредиты могут получить такое страхование. Могут быть и другие способы финансирования. Это правило не говорит, сколько они стоят и подходит ли для них конкретный проект.
[2]Предложение от июня 2026 г. направлено на то, чтобы добавить возможность выбора частного страховщика для домов с пятью–восемью квартирами. Оно также призвано помочь людям получить финансирование на новые дома с тремя и четырьмя квартирами.
Мы поддерживаем расширение этих возможностей. Опубликуйте окончательные правила, дату начала их действия и требования к заявителям. Затем покажите условия кредитов, способы их использования и убытки. Закрытая страница для подачи мнений не доказывает, что изменения вступили в силу.
[1]Мы также просим открыть финансирование для домов на продажу, арендных зданий, магазинов и зданий смешанного назначения. Для здания с магазинами внизу и жильём наверху тоже нужен понятный порядок. Одно это федеральное предложение не решает вопрос с такими кредитами.
Публикуйте сумму, нужную заранее, этапы платежей, сборы, залог и причины отказа. Проверяйте, как покрыть разрыв, если фабрике нужно заплатить до доставки дома на участок. Сравнивайте реальные предложения для одного и того же проекта, прежде чем заявлять об экономии.
Некоторым проектам следует отказывать. Плохие расчёты, слабый спрос и перерасход средств могут навредить заёмщикам и кредиторам. Больше конкуренции не означает, что деньги будут дешёвыми для каждого проекта. Для государственной поддержки нужен бюджет на возможные убытки. Не скрывайте риск за гарантией.
Завершите и опубликуйте ответ на федеральное предложение. Дайте большему числу надёжных небольших проектов возможность получить финансирование.
Требуйте простой документ с расходами и графиком платежей. Указывайте причины отказа и способ попросить о повторной проверке.
Публикуйте результаты кредитования по размеру и типу проекта. Учитывайте и компании, которые отказались от подачи заявки. Отдельно показывайте жильё, магазины и здания смешанного назначения.
Федеральные ведомства по финансам и страхованию ипотеки; банки, кредитные союзы и другие кредиторы; провинциальные органы, которые устанавливают правила землепользования и кредитования.
Частное кредитование тоже связано с риском. Для любой новой государственной гарантии нужны рассчитанный бюджет на возможные убытки, понятные сборы и предельная сумма. Мы не рассчитывали стоимость такого плана.
Название источника на английском
WAKE UP CANADA
Помогите большему числу людей узнать факты и план.

Для ряда домов или магазина с квартирами должен быть понятный порядок кредитования. Откройте больше способов получить финансирование и покажите, кто несёт риск.
Сохраните вместе с изображением источник, дату и примечания.
Проверено:
Чего это не показывает: В этом отчёте рассматривается одно правило частного ипотечного страхования и федеральное предложение. Он не охватывает все кредиты, не доказывает, что в кредите кому-то несправедливо отказали, и не показывает, что предложенные изменения уже вступили в силу.
Аккаунт не нужен. Если вы поделитесь материалом, вас не подпишут на рассылку.

Если изображение открылось в новой вкладке, нажмите на него и удерживайте или воспользуйтесь функцией сохранения в браузере.
Так вы поддерживаете всё дело. Получать письма — отдельный выбор.
Общее число сторонников сейчас недоступно.
Каждый адрес электронной почты учитывается один раз для каждого дела. Это не означает, что вы подписали петицию. Ваши имя и адрес электронной почты останутся конфиденциальными. Все увидят только общее число сторонников.
Банки и кредиты · Отчёт
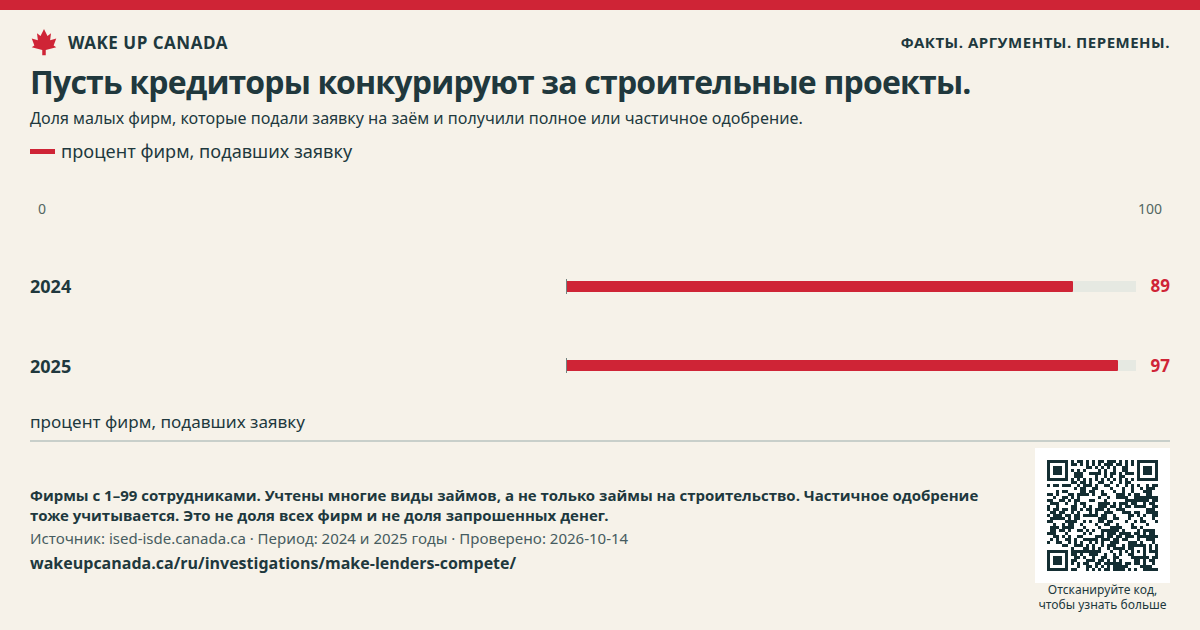
Чтобы строить хорошие дома и магазины, нужны кредиты. Застройщики должны иметь возможность сравнивать понятные предложения и обращаться к другому кредитору.
Читать отчёт ↗Дома и районы · Отчёт
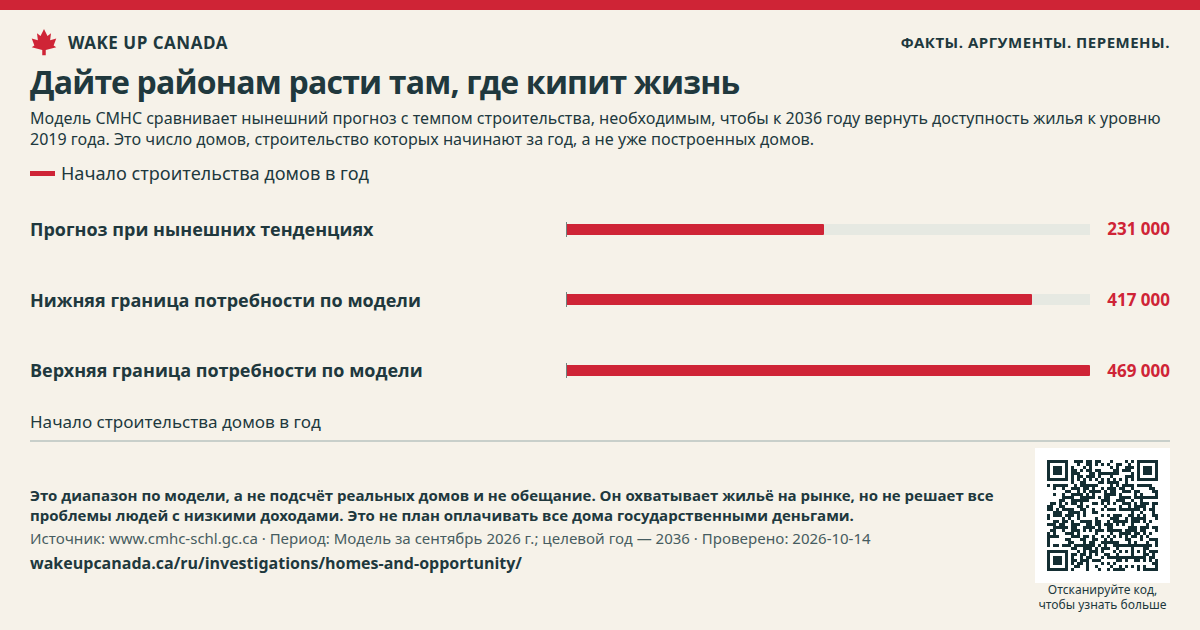
Дайте людям доступ к удобному жилью, коротким поездкам и большему выбору. Честно говорите о данных по жилью.
Читать отчёт ↗Импорт и свободная торговля · Отчёт
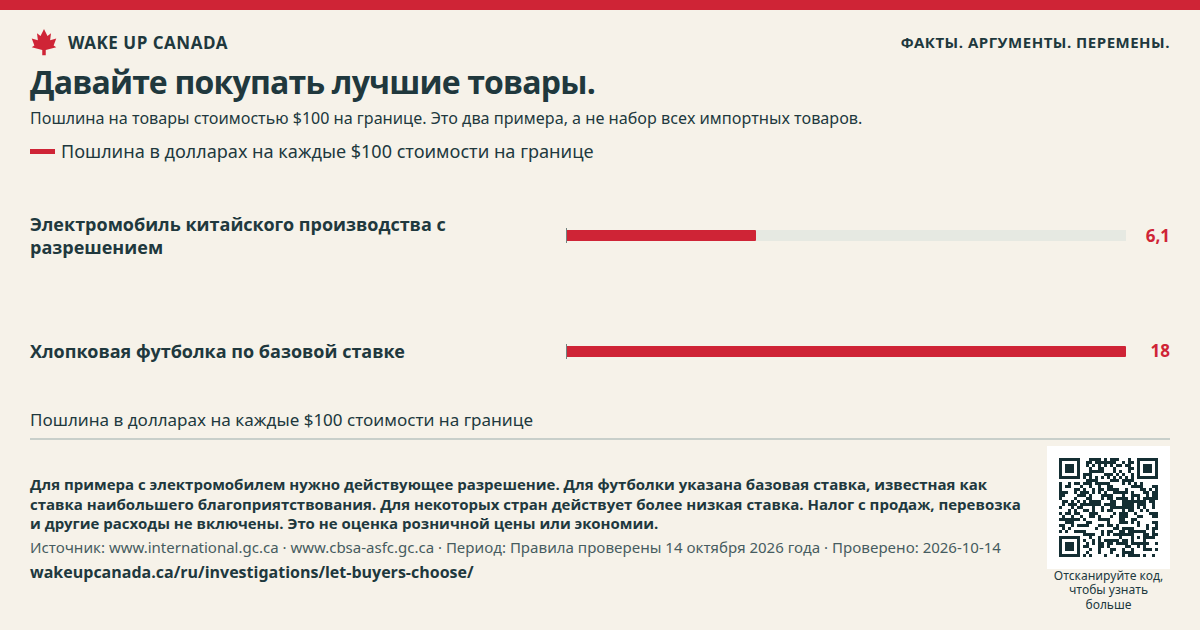
Низкая цена — хорошая новость. Канада должна допускать конкуренцию безопасных товаров независимо от того, где их произвели.
Читать отчёт ↗