公布的適用範圍是四個單位。
聯邦私人按揭保險規則將符合資格的住宅物業定義為一至四個單位。這不代表所有較大型建築都不能貸款。 [2]
報告 · 發布日期
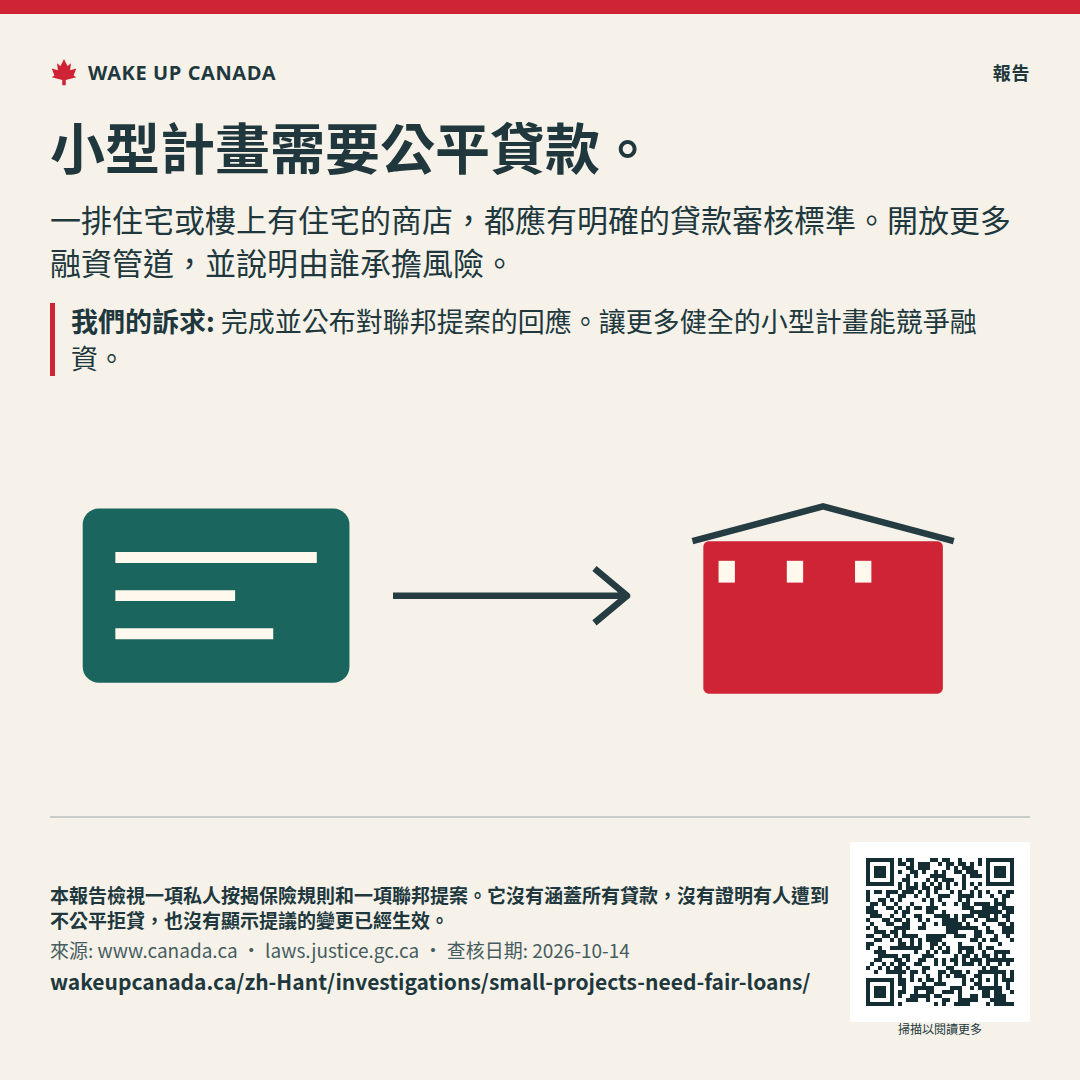
一排住宅或樓上有住宅的商店,都應有明確的貸款審核標準。開放更多融資管道,並說明由誰承擔風險。
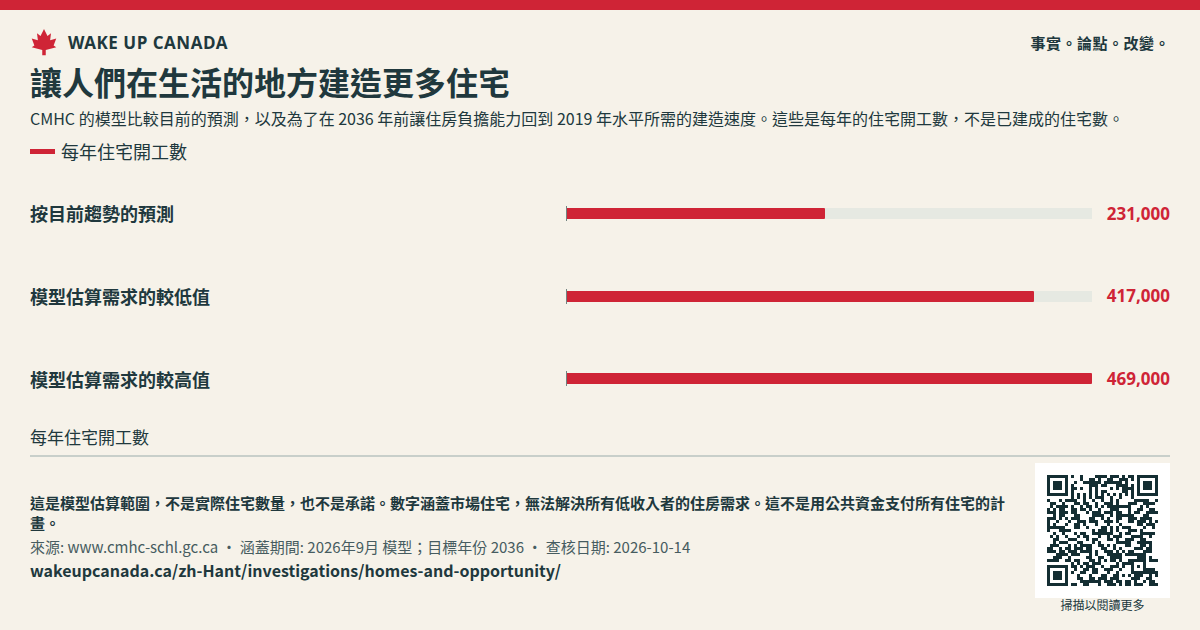
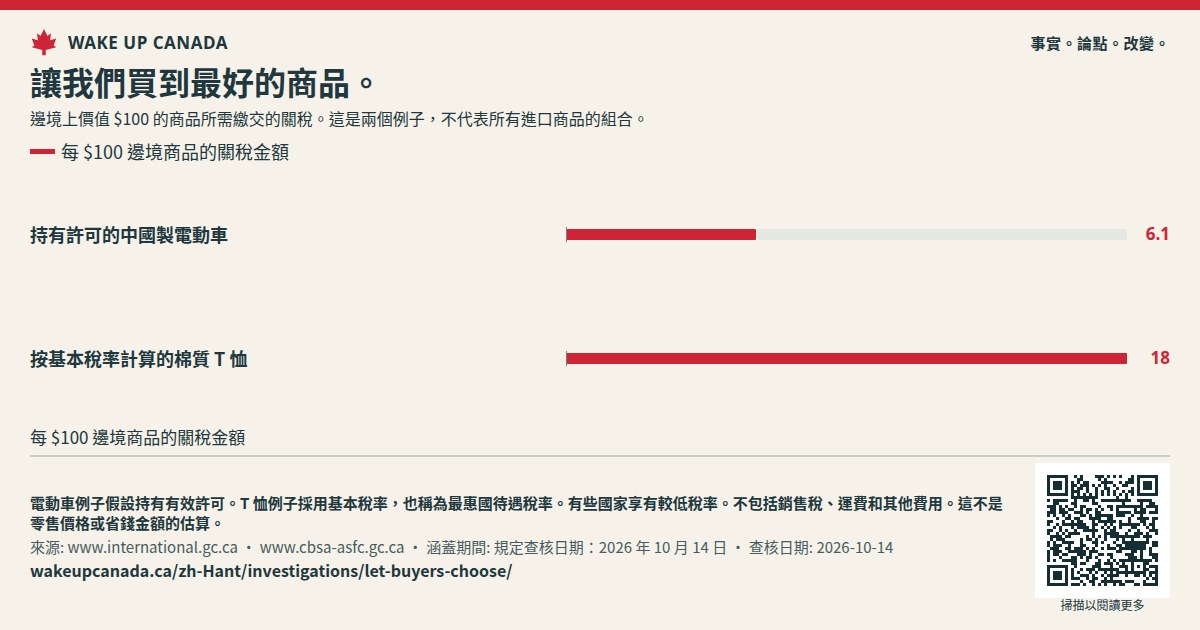
我們希望更多人能興建、租住和擁有房屋。健全的小型計畫不該非得靠大公司的人脈,才能獲得公平審核。融資方式必須配合我們想要的住宅和商店,條款要清楚,也要確實評估風險。
我們查閱的已公布規例,資料截至 2026年9月21日。一至四個單位的範圍,有助界定哪些貸款可使用這種保險管道。也可能有其他管道。這項規則沒有告訴我們其他管道的費用,也沒有說明某個計畫是否符合資格。
[2]2026年6月 的提案旨在讓五至八個單位的住宅有更多私人保險選擇,也希望協助人們為新建的三至四個單位住宅融資。
我們支持開放這些管道。請公布最終規則、生效日期和申請資格。之後再公布貸款條款、用途和損失。意見徵詢頁面已關閉,並不能證明變更已經生效。
[1]我們更廣泛的訴求包括待售住宅、出租大樓、商店和混合用途地點。樓下是商店、樓上是住宅的建築,也需要明確的融資管道。單靠這項聯邦提案,無法解決這些貸款問題。
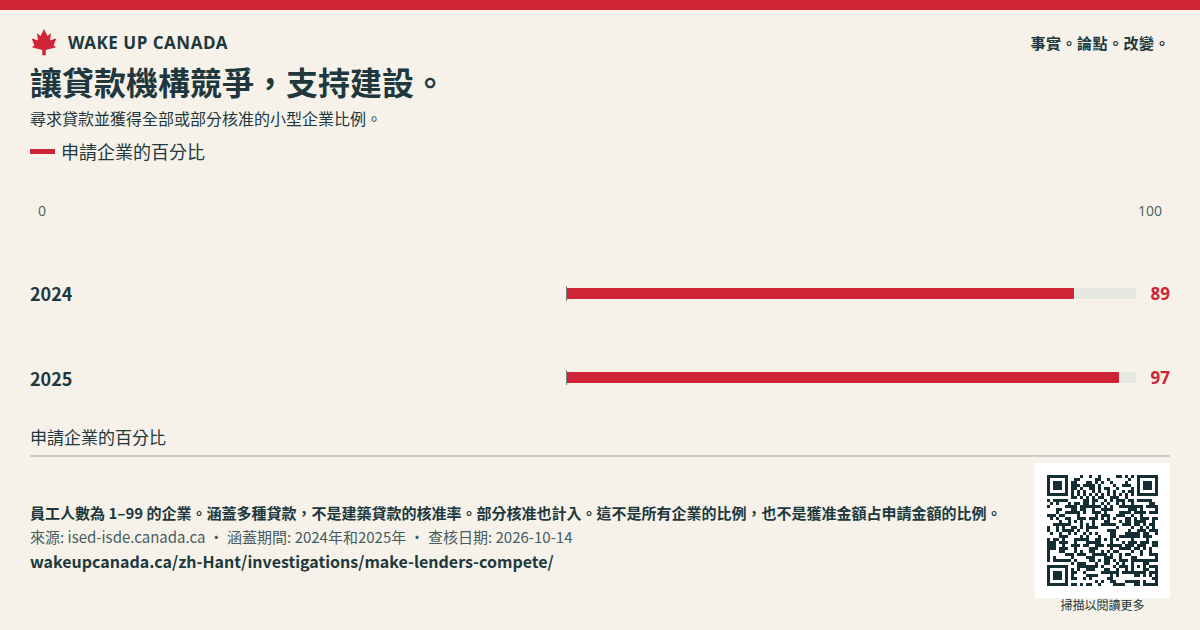
公布所需的前期資金、每個付款階段、費用、擔保和拒貸原因。檢視工廠需要在住宅送達工地前收款時,資金缺口有多大。比較同一計畫的實際貸款方案,再宣稱能省錢。
有些計畫應該被拒絕。預算不佳、需求疲弱和成本超支,都可能傷害借款人和貸款機構。競爭增加,不代表每項計畫都能取得便宜資金。公共擔保必須編列損失預算。不要把風險藏在擔保中。
完成並公布對聯邦提案的回應。讓更多健全的小型計畫能競爭融資。
要求提供簡單的費用和付款明細。說明拒貸原因,以及申請人如何要求重新審核。
按計畫規模和類型公布貸款結果。也要包括在申請前就放棄的公司,並分開統計住宅、商店和混合用途地點。
聯邦金融官員和按揭保險機構;銀行、信用合作社和其他貸款機構;省級土地和貸款規則的制定者。
私人貸款並非沒有風險。任何新的公共擔保都需要估算損失預算、明確費用和上限。我們尚未估算這項計畫的成本。
英文來源標題
WAKE UP CANADA
幫助更多人了解事實和計畫。

一排住宅或樓上有住宅的商店,都應有明確的貸款審核標準。開放更多融資管道,並說明由誰承擔風險。
請將來源、日期和註記與圖片放在一起。
查核日期:
這些內容沒有呈現什麼: 本報告檢視一項私人按揭保險規則和一項聯邦提案。它沒有涵蓋所有貸款,沒有證明有人遭到不公平拒貸,也沒有顯示提議的變更已經生效。
不需要帳戶。分享不會讓你訂閱電子郵件。

這表示支持整個倡議。是否接收電子郵件是另一個選擇。
目前無法取得支持人數總計。
每人對每項倡議只計一次。這不代表你已簽署請願書。 你的姓名和電子郵件地址會保密。只有支持人數總計會公開。