حصلت معظم الشركات الصغيرة التي تقدمت بطلب على بعض الائتمان.
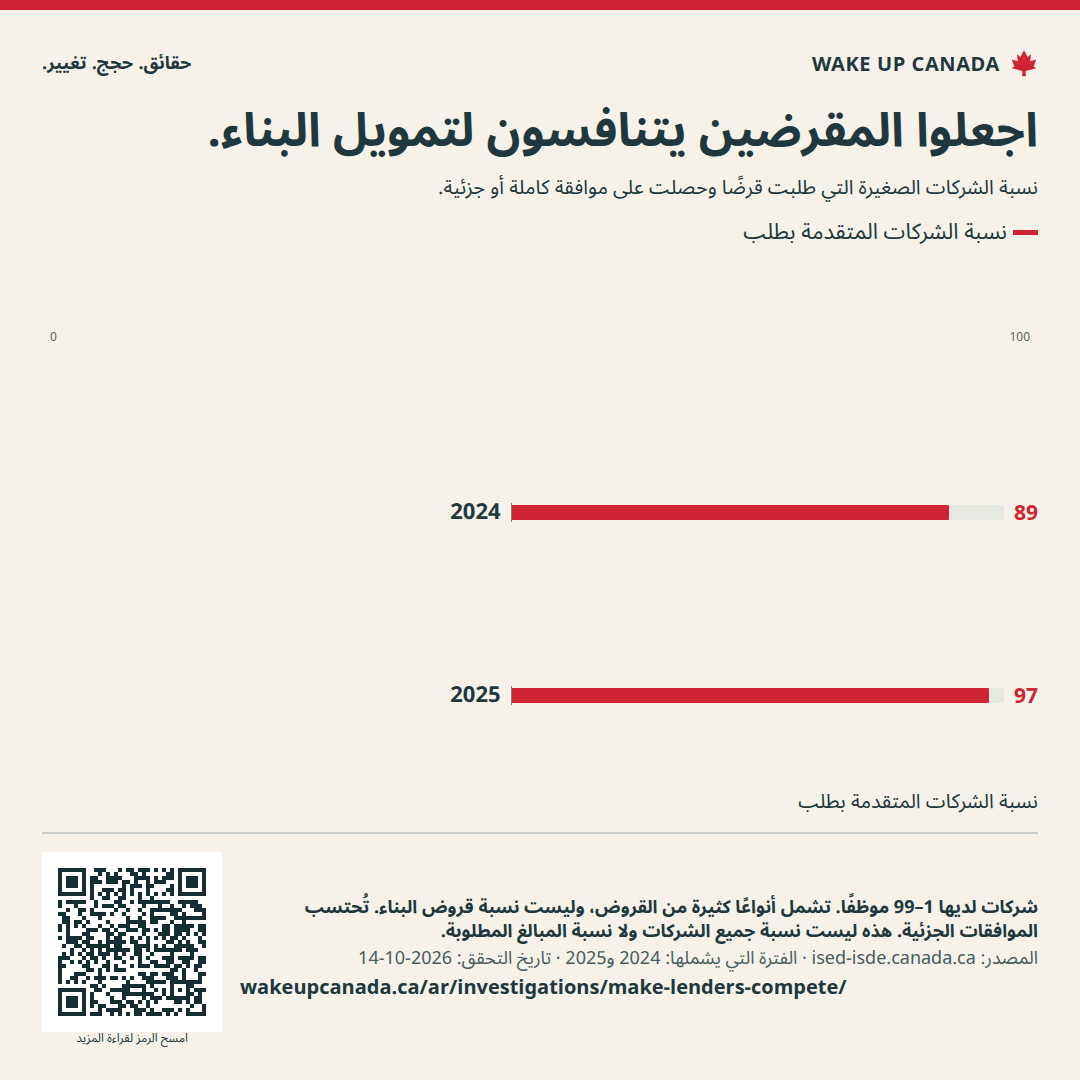
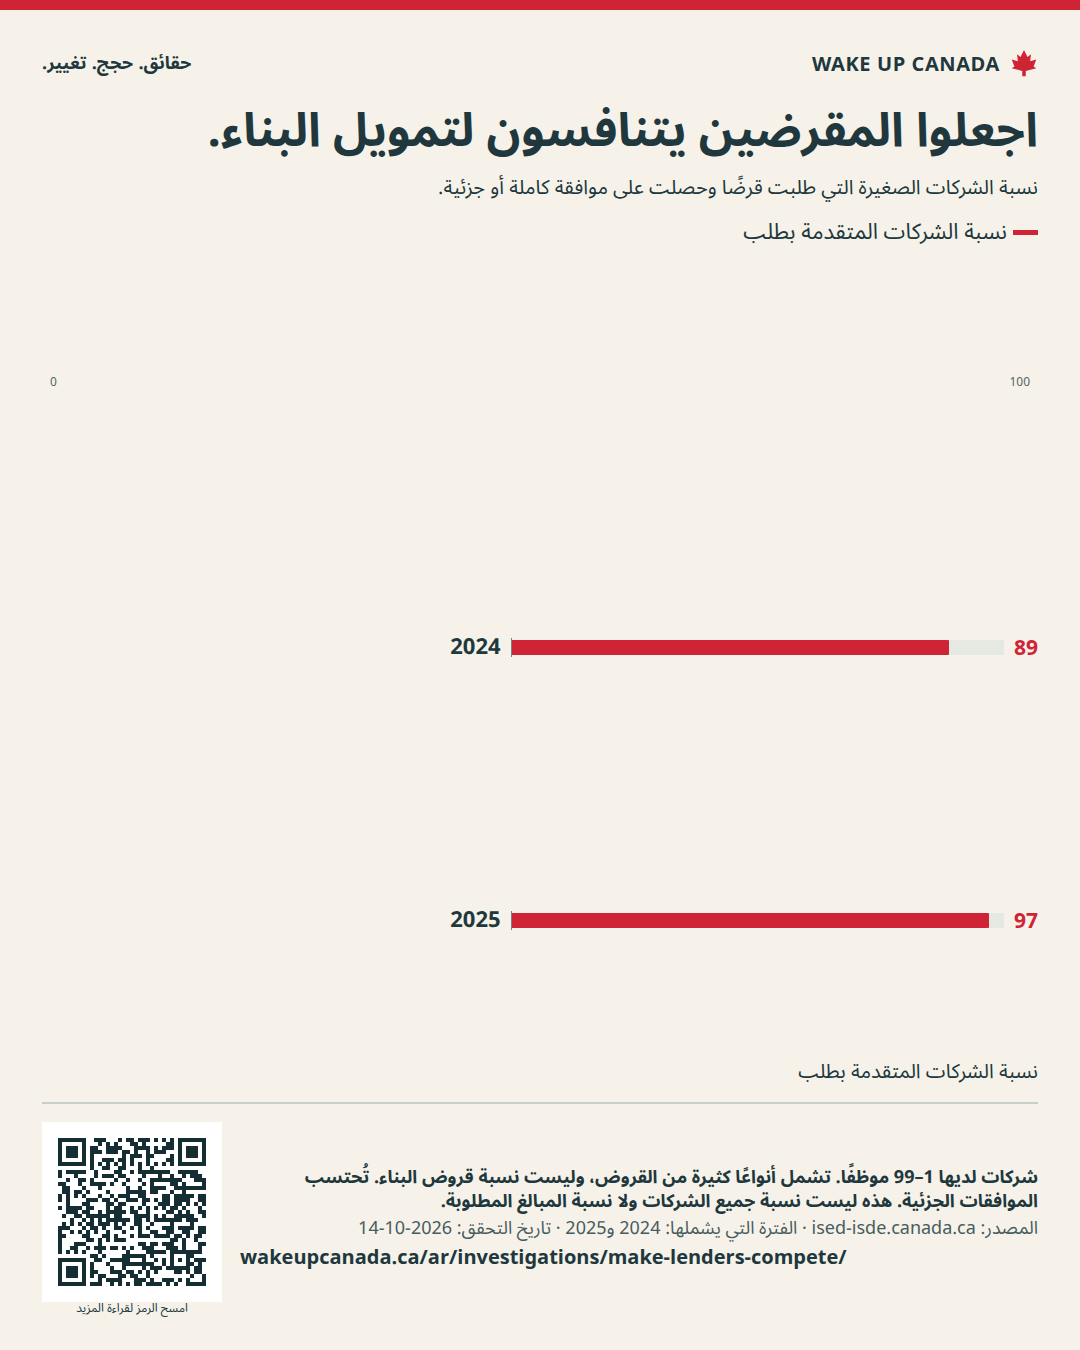
في 2025، حصلت 97% من الشركات الصغيرة التي طلبت تمويلًا بالدين على موافقة كاملة أو جزئية. وارتفعت النسبة من 89% في 2024. [1]
تقرير · نُشر في
تحتاج المنازل والمتاجر الجيدة إلى قروض كي تُبنى. وينبغي أن يتمكن البناؤون من مقارنة عروض واضحة وتقديم خططهم إلى مقرض آخر.
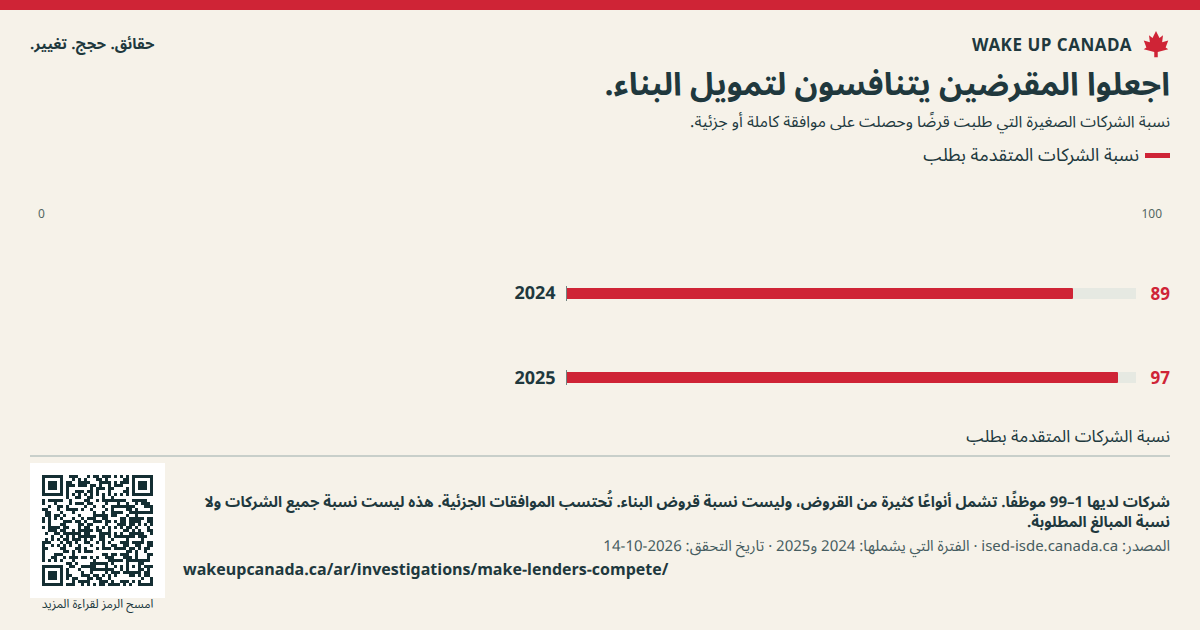
في 2025، حصلت 97% من الشركات الصغيرة التي طلبت تمويلًا بالدين على موافقة كاملة أو جزئية. وارتفعت النسبة من 89% في 2024. [1]
لم تطلب سوى 20% من الشركات الصغيرة تمويلًا بالدين في 2025. وتشمل نسبة الموافقة الشركات التي تقدمت بطلب. ولا تشمل جميع الشركات. [1]
قد يساعد وجود خيارات أكثر للمقرضين على تنفيذ مشاريع جيدة. أبقوا فحوص المخاطر السليمة، واجعلوا شروط القروض واضحة، وتحققوا من مواضع تعثر التمويل.
لم تطلب سوى 20% من الشركات الصغيرة تمويلًا بالدين في 2025. وتشمل نسبة الموافقة البالغة 97% الشركات التي حصلت على كل ما طلبته أو بعضه. ولا تعني أن 97% من جميع الشركات حصلت على قرض.
تشمل هذه النتائج شركات لديها من 1 إلى 99 موظفًا، وأنواعًا كثيرة من الديون. ولا تقتصر على قروض بناء المنازل أو المتاجر. وقد تترافق نسبة الموافقة المرتفعة مع وجود فجوات لبعض البنائين. لكنها لا تثبت وجود هذه الفجوات وحدها.
[1]يشمل برنامج القروض الرئيسي من CMHC لبناء الشقق مشاريع الإيجار المؤهلة التي تضم خمس وحدات على الأقل. والحد الأدنى للقرض هو $1 مليون. ويمكن أن يغطي القرض كامل تكلفة الجزء المخصص للإيجار، وما يصل إلى 75% من الجزء غير السكني. هذه حدود قصوى، وليست وعدًا بتمويل كل مشروع.
لا يستوفي مبنى الإيجار الذي يضم أربع وحدات شرط حجم هذا البرنامج. لكن هذا لا يعني عدم وجود طرق أخرى للحصول على قرض. نحتاج إلى مسارات واضحة لمساكن الإيجار الصغيرة، والمنازل المعروضة للبيع، والمنازل المصنّعة في المصانع، والمتاجر. ويحتاج كل نوع إلى تقييم خاص للرسوم والتأخير والمخاطر.
[2]تدعو مذكرة أندرو غراهام Build Canada الناس إلى التحكم في بياناتهم المصرفية. ونحن نؤيد هذا الهدف. ينبغي أن يتمكن الناس من مشاركة سجلاتهم بأمان مع مقرض آخر، ثم مقارنة التكلفة الكاملة.
أطلق مكتب المنافسة دراسة عن قروض الشركات الصغيرة في يناير 2026. وتبحث الدراسة في المقرضين الجدد وكيفية انتقال الشركات بين القروض. وهي لا تثبت وقوع مخالفة. وينبغي أن يكون لقروض بناء المنازل والمتاجر مكان واضح في العمل الذي يليها.
[3][4]قد تضر القروض المتعثرة بالمدخرين والمقترضين والجمهور. وينبغي رفض بعض المشاريع. والهدف هو إتاحة قروض سليمة بإنصاف، مع توضيح أسباب الرفض. وليس من حق أحد أن يحمّل الآخرين كل المخاطر.
ينبغي لمسؤولي التمويل إعداد ورقة واضحة بتكلفة القرض. وضحوا أسعار الفائدة، وجميع الرسوم، والأصول المطلوبة، وقواعد صرف الأموال، وتكلفة الانتقال إلى مقرض آخر.
ينبغي لـ CMHC والجهات التي تضع قواعد البنوك عرض النتائج حسب نوع المشروع وحجمه. وضحوا فترات الانتظار، والعروض الجزئية، وأسباب الرفض. ويجب أن يكون لأي ضمان عام للقروض حد أقصى للخسائر وميزانية واضحة.
تضع أوتاوا قواعد البنوك. وتضع كل مقاطعة قواعد الاتحادات الائتمانية الخاضعة لسلطتها. ويمكن لـ CMHC والمقرضين تغيير طريقة تقديم القروض.
تتطلب التقارير الواضحة وقواعد القروض تكلفة للتشغيل. لم نحدد هذه التكلفة. وأي دعم جديد للقروض من المال العام يحتاج إلى ميزانية وحد أقصى للخسائر.
نسبة الشركات الصغيرة التي طلبت قرضًا وحصلت على موافقة كاملة أو جزئية.
نسبة الشركات المتقدمة بطلب · 2024 و2025
شركات لديها 1–99 موظفًا. تشمل أنواعًا كثيرة من القروض، وليست نسبة قروض البناء. تُحتسب الموافقات الجزئية. هذه ليست نسبة جميع الشركات ولا نسبة المبالغ المطلوبة.
تحقّق من المصادر: Small Business Credit Condition Trends, 2015–2025
عنوان المصدر بالإنجليزية
WAKE UP CANADA
ساعد مزيدًا من الناس على الاطّلاع على الحقائق والخطة.
تحتاج المنازل والمتاجر الجيدة إلى قروض كي تُبنى. وينبغي أن يتمكن البناؤون من مقارنة عروض واضحة وتقديم خططهم إلى مقرض آخر.
أبقِ المصدر والتاريخ والملاحظات مع الصورة.
تاريخ التحقق:
ما لا توضحه هذه الصورة: لا نعرف عدد خطط البناء السليمة التي لا تحصل على قرض. حددوا تكلفة أي ضمان عام للقروض قبل البدء به.
لا حاجة إلى حساب. المشاركة لا تسجّلك لتلقي رسائل البريد الإلكتروني.

إذا فُتحت الصورة في علامة تبويب جديدة، اضغط عليها مطولًا أو استخدم أداة الحفظ في متصفحك.
هذا دعم للقضية كلها. الاشتراك في الرسائل الإلكترونية خيار منفصل.
أعداد المؤيدين غير متاحة الآن.
يُحتسب كل بريد إلكتروني مرة واحدة لكل قضية. وهذا لا يعني توقيع عريضة. يبقى اسمك وبريدك الإلكتروني خاصين. ويظهر العدد الإجمالي فقط للعامة.
المنازل والأحياء · تقرير
افتحوا المجال لمساكن مفيدة ورحلات قصيرة وخيارات أكثر. وكونوا صادقين بشأن أدلة الإسكان.
اقرأ التقرير ↗الواردات والتجارة المفتوحة · تقرير
ينبغي أن يكون السعر المنخفض خبرًا سارًا. على كندا أن تسمح للسلع الآمنة بالتنافس، مهما كان مكان صنعها.
اقرأ التقرير ↗الطاقة والطبيعة · تقرير
ينبغي أن تبقى الكهرباء الرخيصة رخيصة بعد احتساب الأسلاك والنفايات والتنظيف. ويجب ألا تصل إلى الجمهور فاتورة خفية.
اقرأ التقرير ↗